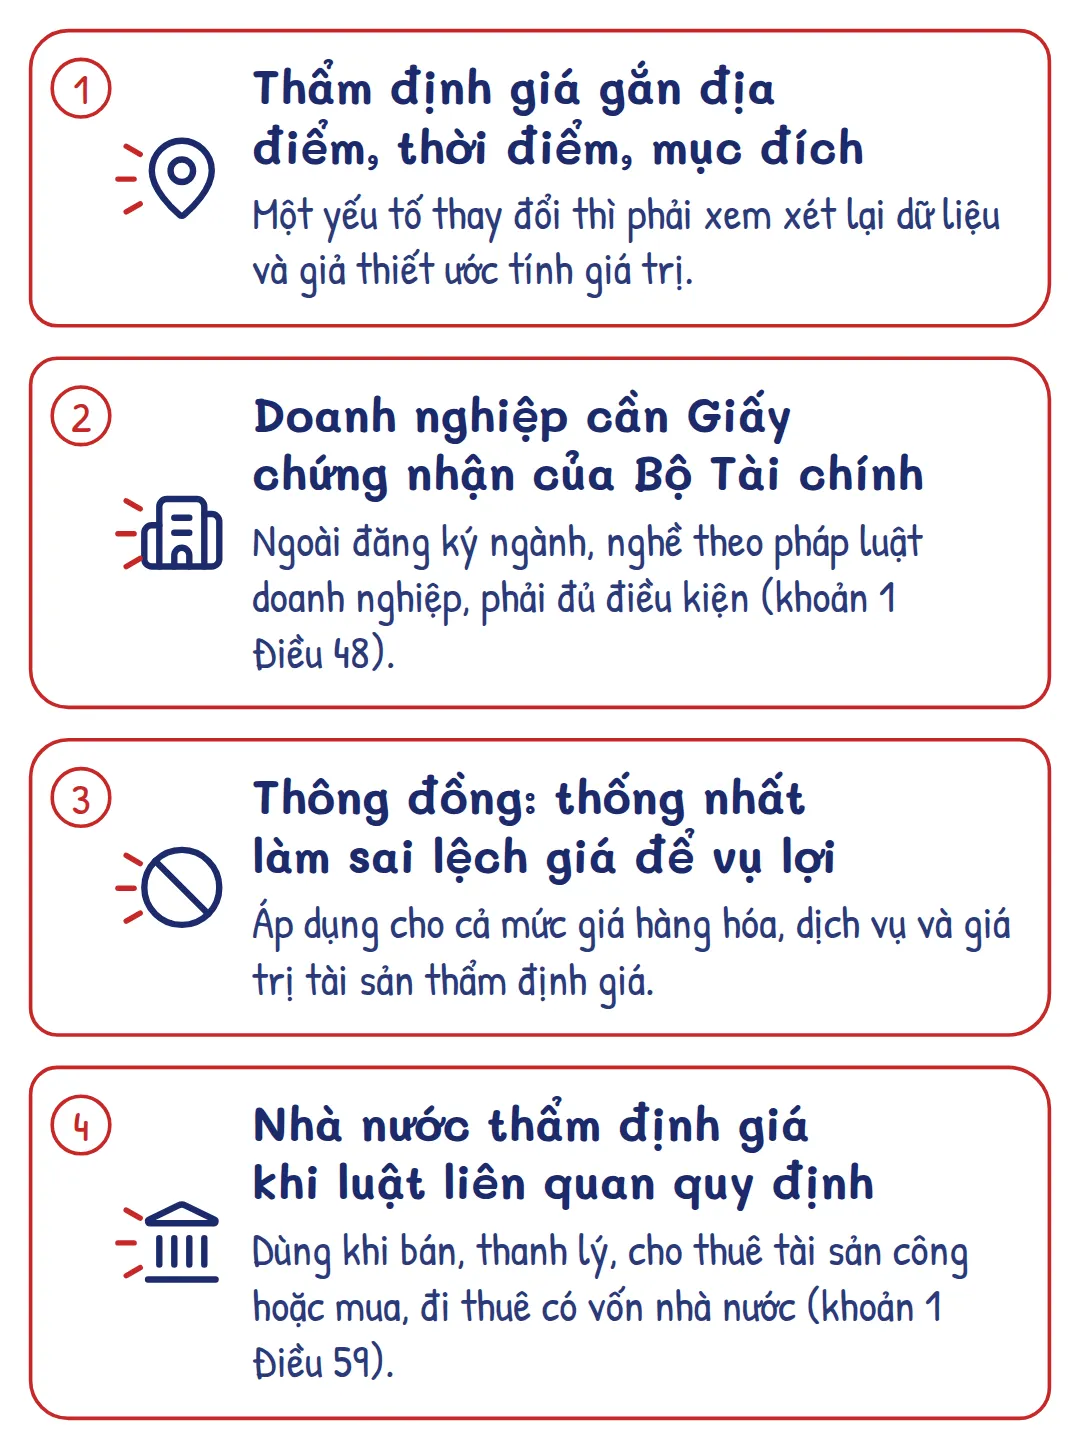
Thẩm định giá là hoạt động tư vấn xác định giá trị của tài sản thẩm định giá tại một địa điểm, thời điểm, phục vụ cho mục đích nhất định. Doanh nghiệp thẩm định giá hoặc hội đồng thẩm định giá thực hiện hoạt động này theo Chuẩn mực thẩm định giá Việt Nam.
Địa điểm, thời điểm và mục đích giới hạn phạm vi của kết quả tư vấn. Khi một trong ba yếu tố này thay đổi, thẩm định viên phải xem xét lại dữ liệu và giả thiết dùng để ước tính giá trị.
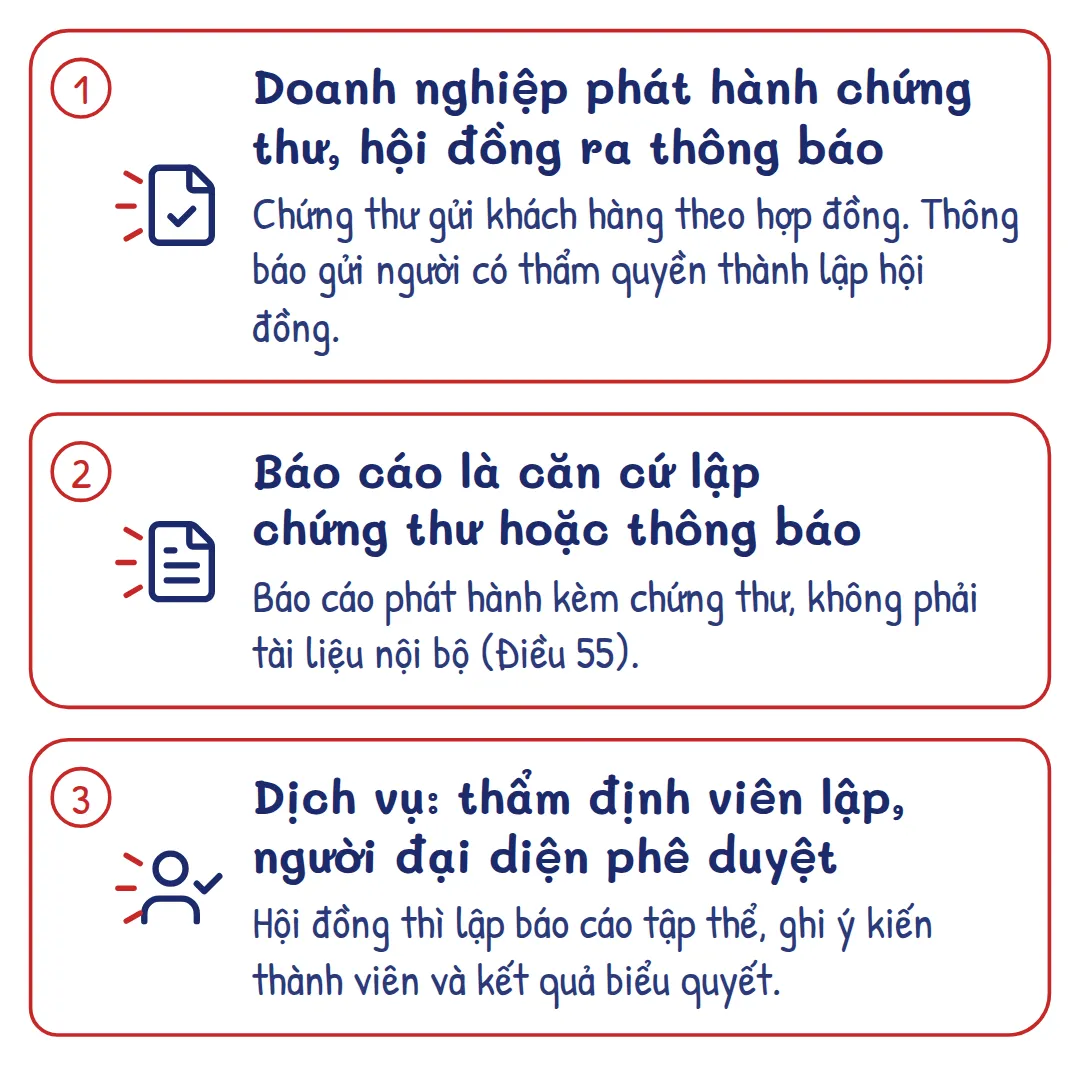
Khoản 1 Điều 40 chia hoạt động thẩm định giá thành hai nhánh: cung cấp dịch vụ thẩm định giá và thẩm định giá của Nhà nước. Hai nhánh khác nhau về chủ thể thực hiện và văn bản kết quả.
Doanh nghiệp thẩm định giá là doanh nghiệp được thành lập, đăng ký ngành, nghề kinh doanh dịch vụ thẩm định giá theo pháp luật về doanh nghiệp. Doanh nghiệp đó còn phải được Bộ Tài chính cấp giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá (khoản 1 Điều 48).
Theo khoản 1 Điều 59, thẩm định giá của Nhà nước được lựa chọn khi pháp luật có liên quan quy định phương thức này là một trong các cơ sở quyết định, phê duyệt giá. Cơ quan, tổ chức, người có thẩm quyền dùng cơ sở này khi bán, thanh lý, cho thuê, liên doanh, liên kết, chuyển giao tài sản công. Cơ sở này cũng dùng khi mua, đi thuê hàng hóa, dịch vụ, tài sản có sử dụng vốn nhà nước.
Tài sản thẩm định giá bao gồm tài sản, hàng hóa, dịch vụ được cơ quan, tổ chức, cá nhân yêu cầu thẩm định giá theo nhu cầu hoặc thuộc trường hợp pháp luật quy định phải thẩm định giá.
Thông đồng về giá, thẩm định giá là việc các cơ quan, tổ chức, cá nhân trao đổi để thống nhất làm sai lệch mức giá hàng hóa, dịch vụ hoặc giá trị tài sản thẩm định giá. Mục đích của hành vi này là vụ lợi, trục lợi.