Báo cáo thẩm định giá trình bày quá trình hình thành ý kiến chuyên môn, còn chứng thư thông báo kết quả và những nội dung chính của báo cáo. Hai văn bản gắn với cùng tài sản, thời điểm, mục đích và phạm vi công việc. Điều 55 quy định riêng thủ tục ký, phê duyệt và phát hành, qua đó tách trách nhiệm của thẩm định viên thực hiện với trách nhiệm của doanh nghiệp.
| Tiêu chí | Báo cáo thẩm định giá | Chứng thư thẩm định giá |
|---|---|---|
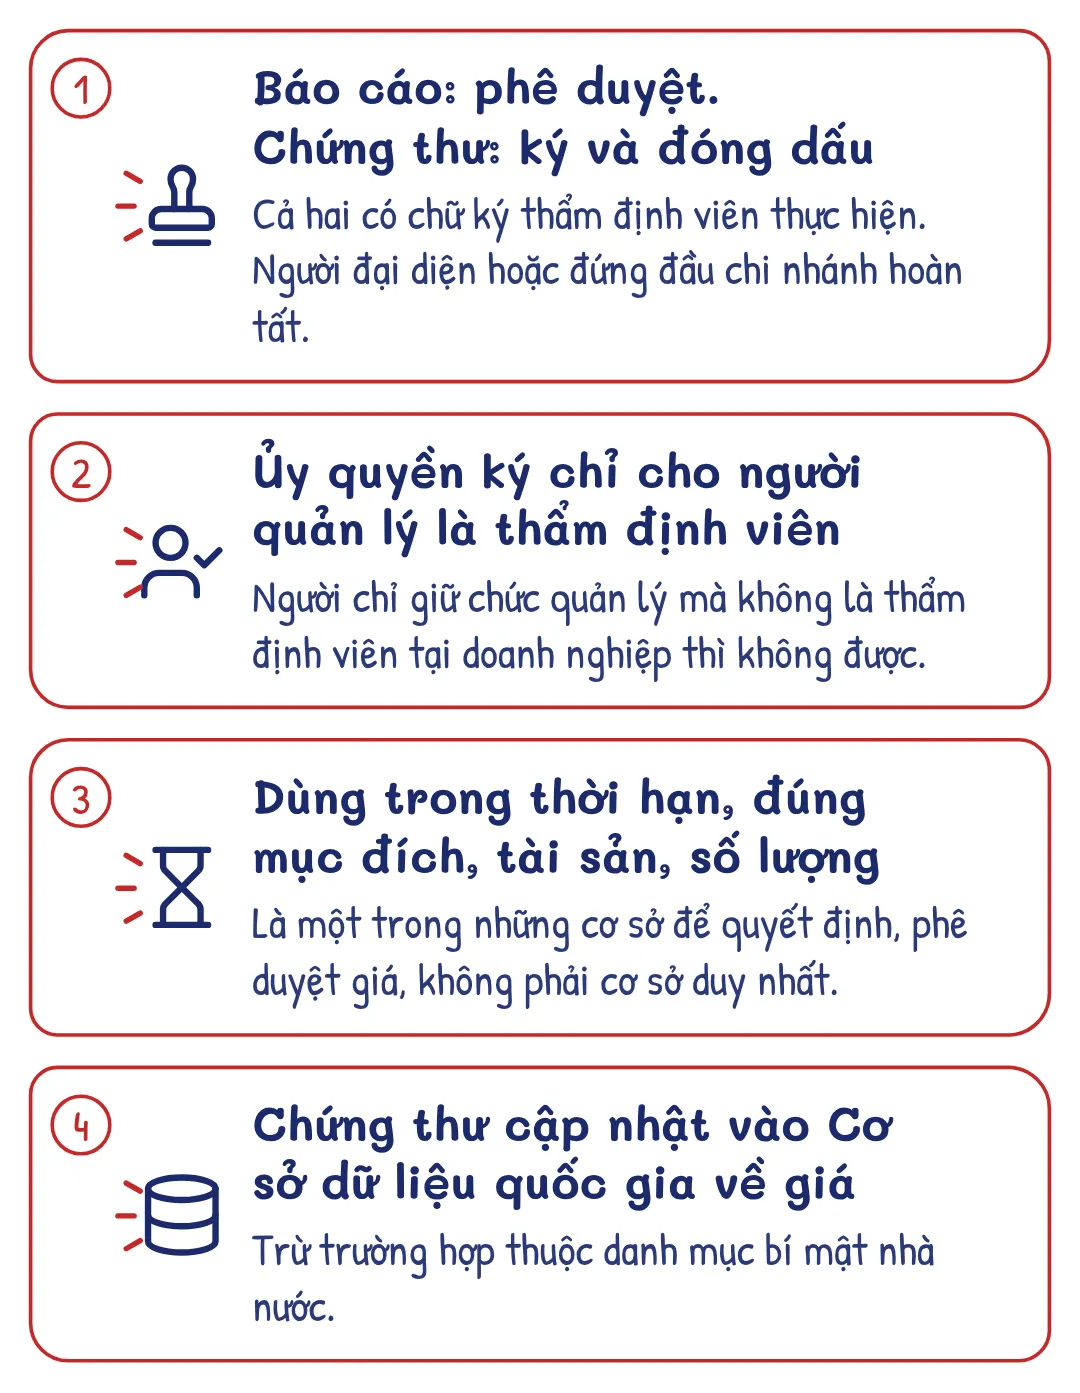
| Chữ ký bắt buộc | Thẩm định viên về giá thực hiện cuộc thẩm định giá | Thẩm định viên về giá thực hiện cuộc thẩm định giá |
| Thủ tục hoàn tất | Phê duyệt của người đại diện theo pháp luật của doanh nghiệp hoặc người đứng đầu chi nhánh | Người đại diện theo pháp luật của doanh nghiệp hoặc người đứng đầu chi nhánh ký và đóng dấu |
| Vai trò | Trình bày quá trình thẩm định giá, làm căn cứ lập chứng thư | Thông báo ra bên ngoài về giá trị tài sản và nội dung chính của báo cáo |
Người đại diện theo pháp luật được ủy quyền cho người quản lý doanh nghiệp ký chứng thư và xem xét, phê duyệt báo cáo. Người nhận ủy quyền phải đồng thời là thẩm định viên về giá tại doanh nghiệp. Ủy quyền cho người chỉ giữ chức vụ quản lý mà không phải thẩm định viên tại doanh nghiệp là trái Điều 55.
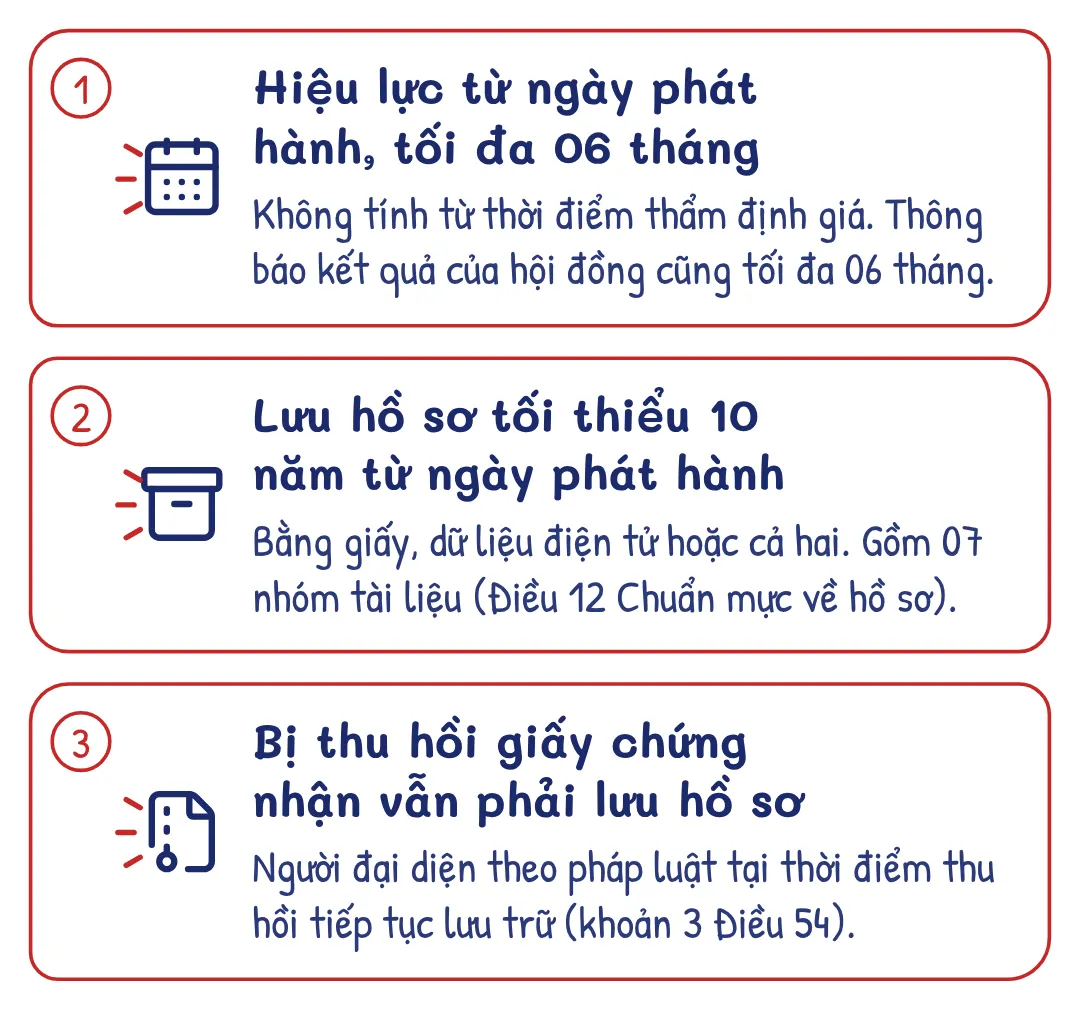
Chứng thư và báo cáo được sử dụng làm một trong những cơ sở để khách hàng và người có liên quan được ghi tại hợp đồng xem xét, quyết định hoặc phê duyệt giá của tài sản. Hai văn bản chỉ có giá trị sử dụng trong thời hạn hiệu lực, theo đúng mục đích thẩm định giá, gắn với đúng tài sản và số lượng tài sản tại hợp đồng thẩm định giá.
Chứng thư còn phải được cập nhật vào Cơ sở dữ liệu quốc gia về giá theo quy định của Bộ Tài chính, trừ trường hợp thuộc danh mục bí mật nhà nước.