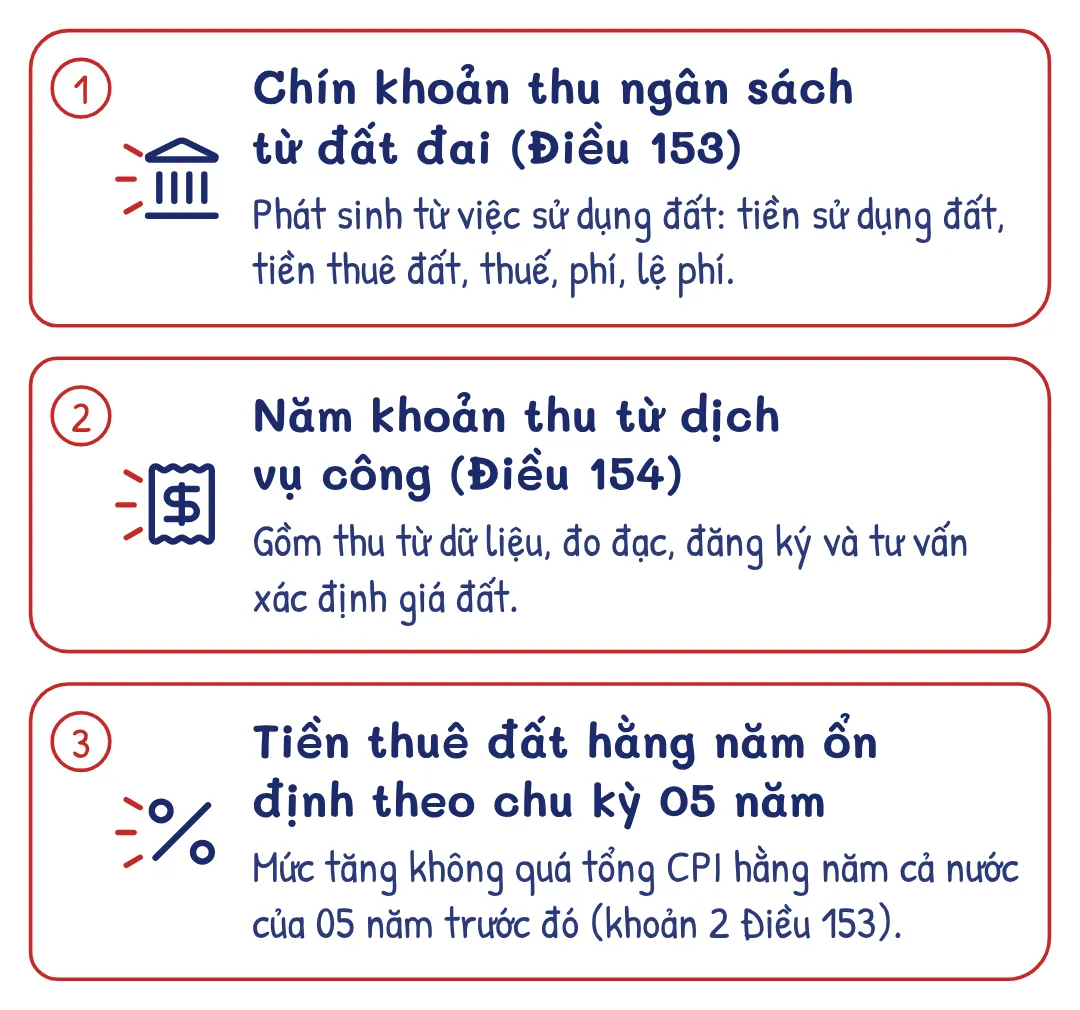
Khoản thu ngân sách phát sinh từ việc sử dụng đất, như tiền thuê đất. Khoản thu từ dịch vụ công phát sinh khi cơ quan thực hiện một công việc như đo đạc, đăng ký hoặc cung cấp dữ liệu. Điều 153 liệt kê chín khoản thu ngân sách từ đất đai:
- Tiền sử dụng đất
- Tiền thuê đất
- Tiền xử phạt vi phạm hành chính
- Tiền bồi thường cho Nhà nước khi gây thiệt hại
- Tiền sử dụng đất, tiền thuê đất tăng thêm với dự án chậm tiến độ
- Thuế sử dụng đất
- Thuế thu nhập từ chuyển quyền sử dụng đất
- Phí và lệ phí
- Khoản thu khác
Điều 154 liệt kê năm khoản thu từ dịch vụ công:
- Cung cấp thông tin, dữ liệu
- Đo đạc địa chính
- Đăng ký đất đai và cấp Giấy chứng nhận
- Tư vấn xác định giá đất
- Dịch vụ khác
Khoản 2 Điều 153 ổn định tiền thuê đất hằng năm theo chu kỳ 05 năm. Chu kỳ sau tính theo bảng giá đất của năm xác định tiền thuê đất tiếp theo. Mức tăng không quá tỷ lệ Chính phủ quy định và không quá tổng chỉ số giá tiêu dùng (CPI) hằng năm cả nước của 05 năm trước đó.