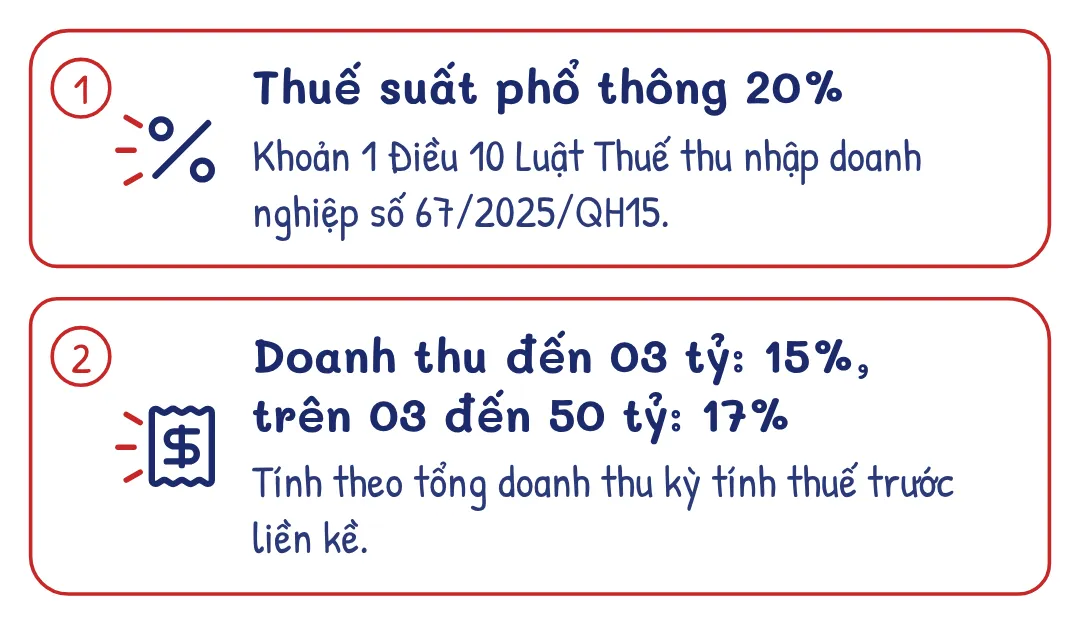
Theo Điều 1, Luật Quản lý thuế điều chỉnh việc tổ chức thực hiện nghĩa vụ đối với các loại thuế và khoản thu khác thuộc ngân sách nhà nước. Căn cứ tính thuế và thuế suất của từng sắc thuế nằm trong luật thuế tương ứng. Luật Quản lý thuế quy định việc đăng ký, khai, nộp, kiểm tra và xử lý nghĩa vụ đó.
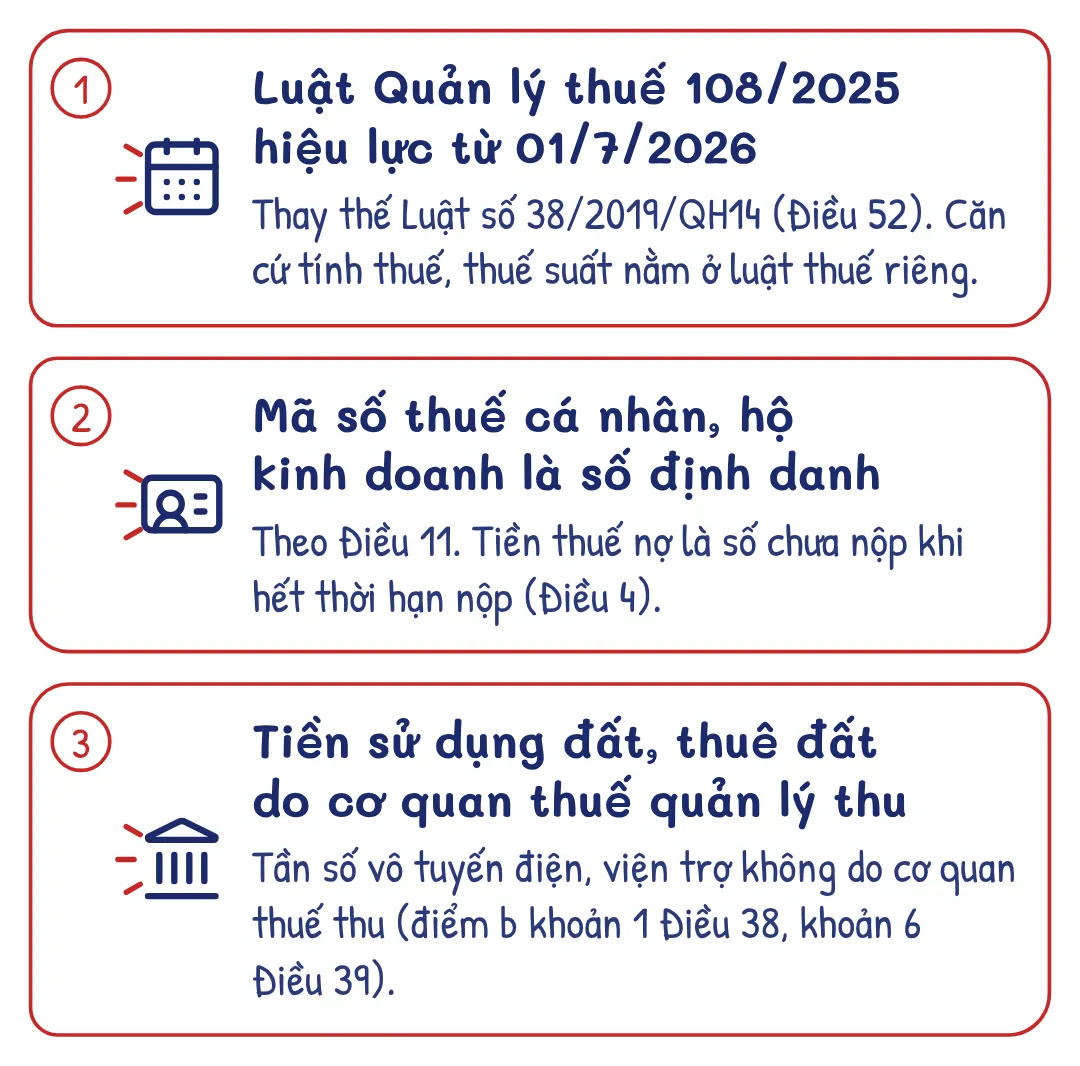
Luật Quản lý thuế số 108/2025/QH15 có hiệu lực chung từ ngày 01/7/2026, thay thế Luật số 38/2019/QH14 theo Điều 52. Thời điểm áp dụng sớm và hồ sơ chuyển tiếp được quy định riêng tại khoản 2 Điều 52 và Điều 53. Điều 4 giải thích các từ ngữ cơ bản sau:
- Thuế là một khoản phải nộp ngân sách nhà nước bắt buộc của tổ chức, hộ gia đình, hộ kinh doanh, cá nhân, cá nhân kinh doanh theo quy định của các luật thuế.
- Mã số thuế là dãy số hoặc dãy số kèm ký tự được cơ quan thuế xác định cho từng người nộp thuế.
- Kỳ tính thuế gồm kỳ theo từng lần phát sinh, tháng, quý, năm hoặc kỳ quyết toán.
- Tiền thuế nợ là số chưa nộp khi hết thời hạn nộp.
Theo Điều 11, mã số thuế của cá nhân, hộ kinh doanh, cá nhân kinh doanh là số định danh cá nhân.
Các khoản thu khác được chia thành hai nhóm theo khoản 2 và khoản 3 Điều 4. Nhóm do cơ quan quản lý thuế quản lý thu gồm phí, lệ phí, tiền sử dụng đất, tiền thuê đất, tiền sử dụng khu vực biển… (điểm b khoản 1 Điều 38). Nhóm không do cơ quan quản lý thuế quản lý thu gồm tiền cấp quyền sử dụng tần số vô tuyến điện, thu viện trợ… (khoản 6 Điều 39).