Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 380
Xem ảnh trang gốc
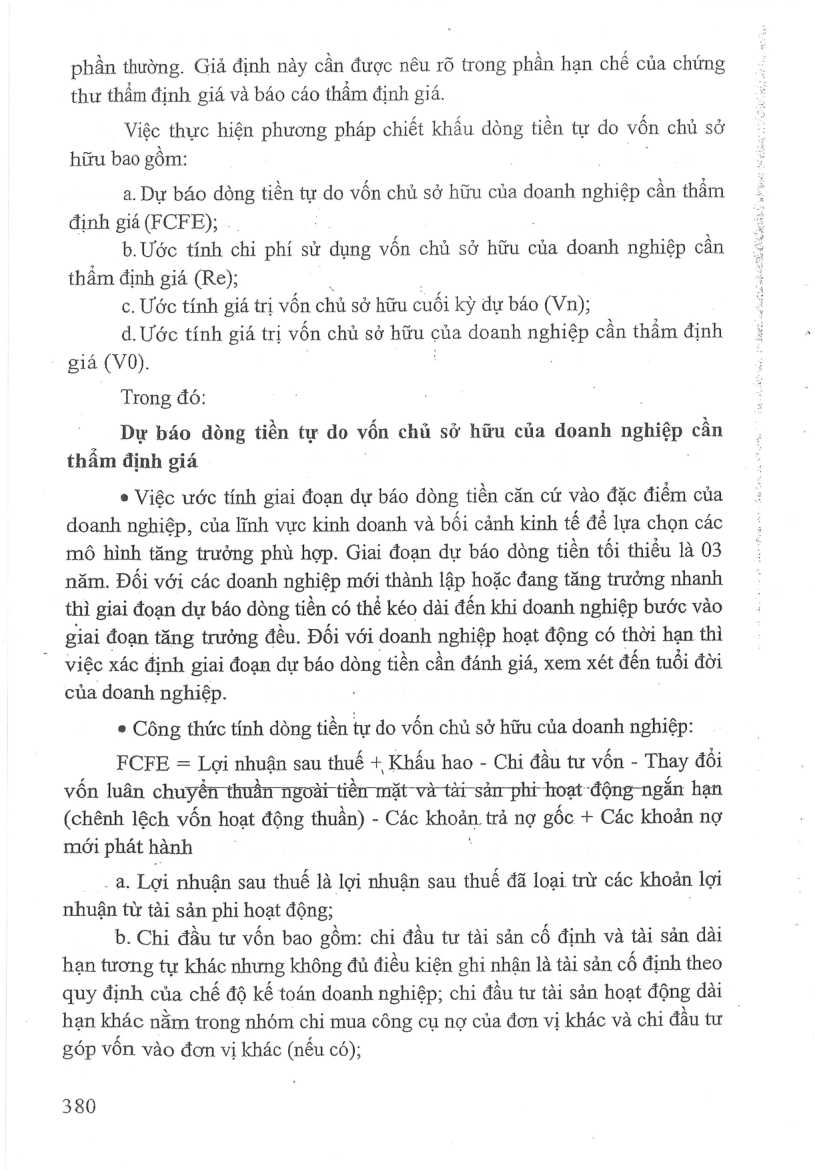
phần thường. Giả định này cần được nêu rõ trong phần hạn chế của chứng thư thẩm định giá và báo cáo thầm định giá.
Việc thực hiện phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu bao gồm:
a. Dự báo dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá (FCFP); .
b.Ước tính chỉ phí sử dụng vốn chủ sở hữu của doanh nghiệp cần thẩm định giá (Re);
c. Uớc tính giá trị vốn chủ SỞ hữu c cuối ky dự báo (Vn);
d.Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thầm định giá (V0).
Trong đó:
Dự báo dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá
s Việc ước tính giai đoạn dự báo dòng tiền căn cứ vào đặc điểm của doanh nghiệp, của lĩnh vực kinh doanh và bối cảnh kinh tế dé lựa chọn các mô hình tăng trưởng phù hợp. Giai đoạn dự báo dòng tiền tối thiểu là 03 năm. Đối với các doanh nghiệp mới thành lập hoặc dang tăng trưởng nhanh thì giai đoạn dự báo dong tiền có thể kéo dai đến khi doanh nghiệp bước vào giai đoạn tăng trưởng đều. Đối với doanh nghiệp hoạt động có thời hạn thì việc xác định giai đoạn dự báo dong tiền cần đánh giá, xem xét đến tuổi đời của doanh nghiệp.
© Công thức tính dòng tiền tự do vốn chủ sở hữu của doanh nghiệp:
FCFE = Lợi nhuận sau thuế + Khấu hao - Chi đầu tư vốn - Thay đồi vốn luân chuyển: thuần ngoài tiền mặt- và tài sản phí hoạt -động ngắn hạn
(chênh lệch vốn hoạt động thuần) - Các khoán. trả nợ gốc + Các khoản nợ mới phát hành
.a. Lợi nhuận sau thuế là lợi nhuận sau thuế đã loại trừ các khoản lợi nhuận từ tài sản phi hoạt động;
b. Chi đầu tư vốn bao gồm: chi đầu tư tài sản cố định và tài sản dài hạn tương tự khác nhưng không đủ điều kiện ghi nhận là tài sản cố định theo quy định của chế độ kế toán doanh nghiệp; chi đầu tư tài sản hoạt động dai hạn khác nằm trong nhóm chi mua công cụ nợ của đơn vị khác và chi đầu tư gÓp vốn vào đơn vị khác (nếu có);
380
Mở trang này trong bản PDFTrang 381
Xem ảnh trang gốc
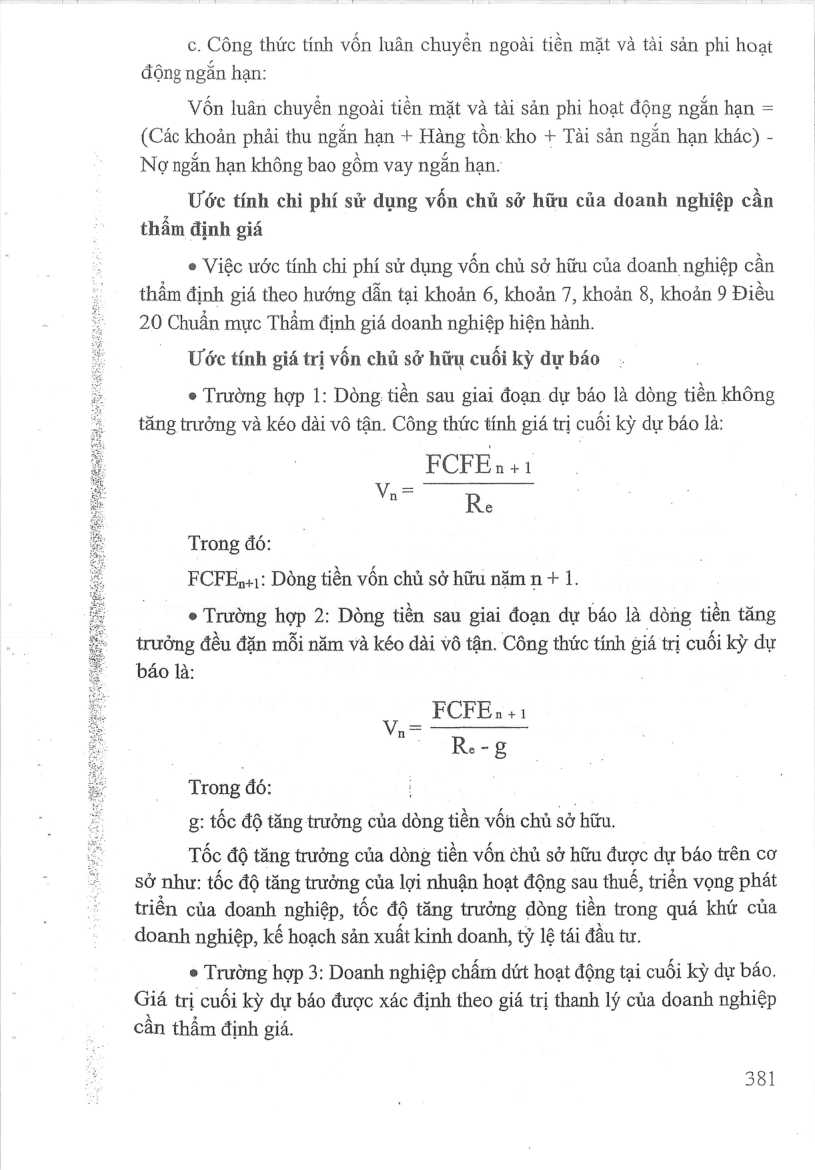
c. Công thức tính vốn luân chuyền ngoài tiền mặt và tài sản phi hoạt động ngắn hạn:
Vốn luân chuyển ngoài tiền mặt và tài sản phi hoạt động ngắn hạn =
(Các khoản phải thu ngắn hạn + Hàng tồn kho + Tài sản ngắn hạn khác) -
Nợ ngắn hạn không bao gồm vay ngắn hạn.
Uốớc tính chỉ phí sử dụng vốn chú sở hữu của doanh nghiệp cần thấm định giá
s Việc ước tính chỉ phí sử dụng vốn chủ sở hữu của doanh nghiệp cần thẩm định giá theo hướng dẫn tại khoản 6, khoản 7, khoản 8, khoản 9 Điều
20 Chuẩn mực Thẩm định giá doanh nghiệp hiện hành.
_. Ước tính giá trị vốn chủ sở hữu cuối kỳ dự báo
s Trường hợp 1: Dòng tiền sau giai đoạn dự báo là dòng tiền không
tăng trưởng và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là;
Vn
Re
Trong đó:
FCFEn+:: Dòng tiền vốn chủ sở hữu năm n + 1.
Trường hợp 2: Dòng tiền sau giai đoạn dự báo là dòng tiền tăng trưởng đều đặn mỗi năm và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
_ FCFE. +1
` -Re-g
Trong đó:
g: tốc độ tăng trưởng của dòng tiền von chủ sở hữu.
Tốc độ tăng trưởng của dòng tiền vốn chủ sở hữu được dự báo trên cơ sở như: tốc độ tăng trưởng của lợi nhuận hoạt động sau thuê, trién vọng phát triển của doanh nghiệp, tốc độ tăng trưởng dòng tiền trong quá khứ của doanh nghiệp, kế hoạch sản xuất kinh doanh, ty lệ tái đầu tw.
s Trường hợp 3: Doanh nghiệp chấm dứt hoạt động tại cuối ky dự báo.
Giá trị cuối kỳ dự báo được xác định theo giá trị thanh lý của doanh nghiệp cân thẩm định giá.
381
Mở trang này trong bản PDFTrang 382
Xem ảnh trang gốc
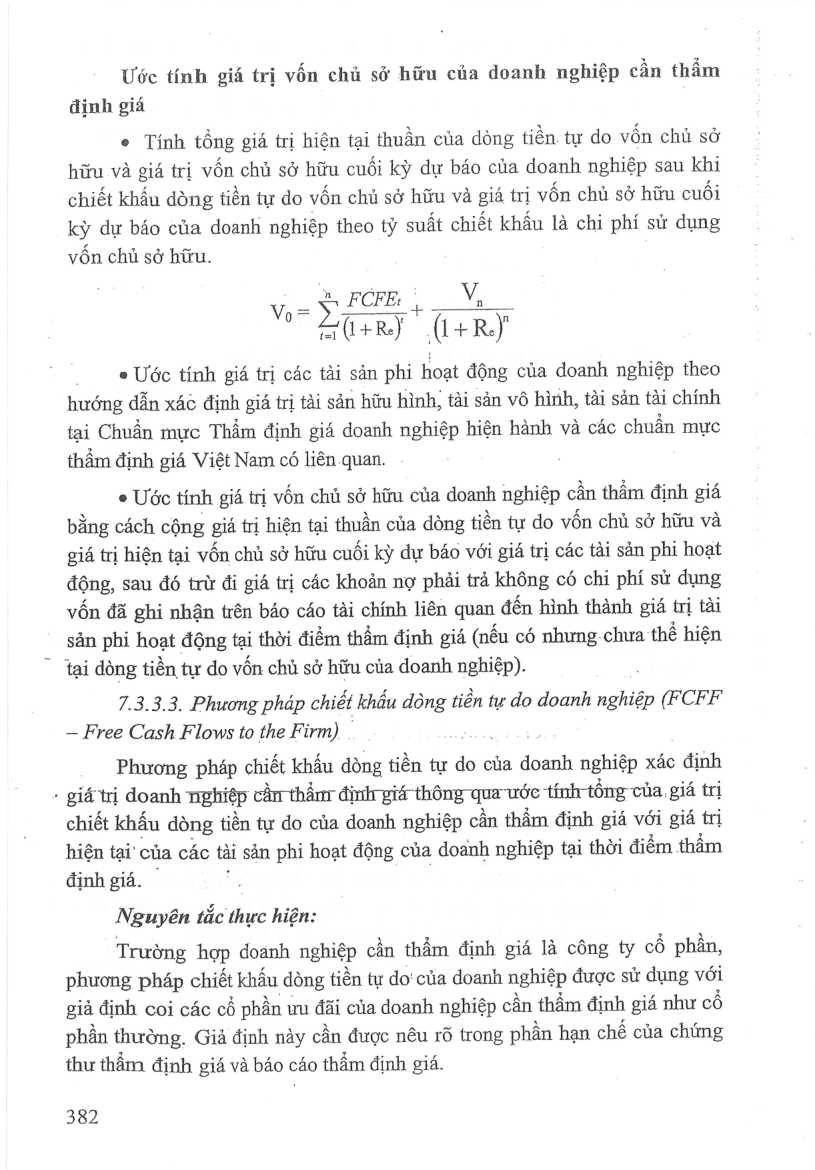
Use tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá
e Tính tổng giá trị hiện tại thuần của dòng tiền tự do vốn chủ sở hữu và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp sau khi chiết khấu dòng tiền tự do vốn chủ sở hữu và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp theo tỷ suất chiết khấu là chi phí sử dụng vốn chủ sở hữu.
| s Ước tính giá trị các tài sản phi hoạt động của doanh nghiệp theo
hướng dẫn xác định giá trị tài sản hữu hình, tài sản vô hình, tài sản tài chính tại Chuẩn mực Thẩm định giá doanh nghiệp hiện hành và các chuẩn mực thẩm định giá Việt Nam có liên quan.
s Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá bằng cách cộng giá trị hiện tại thuần của dòng tiền tự do vốn chủ sở hữu và giá trị hiện tại vốn chủ sở hữu cuối kỳ dự báo với giá tri các tài sản phi hoạt động, sau đó trừ đi giá trị các khoản nợ phải trả không có chi phí sử dụng vốn đã ghi nhận trên báo cáo tài chính liên quan đến hình thành giá trị tài sản phi hoạt động tại thời điểm thẩm định giá (nếu có nhưng.chưa: thể hiện tại dòng tiền tự do vốn chủ sở hữu của doanh nghiệp).
7.3.3.3. Phuong pháp chiết khẩu dòng tiên tự do doanh nghiệp (FCFF
— Free Cash Flows to the Firm)
_ Phương pháp chiết khấu dòng tiền tự do của doanh nghiệp xác định
- giá trị doanh Tighiệp cần thẩm định giá” thông qua ude tính tổng của.giá trị chiết khấu dòng tiền tự do của doanh nghiệp cần thẩm định giá với giá trị hiện tai’ của các tài sản phi hoạt động của doanh nghiệp tại thời điểm thẩm định giá.
Nguyên tắc thực hiện:
Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dong tiền tự do của doanh nghiệp được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thầm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của chứng thư thẩm định giá và báo cáo thẩm định giá.
382
Mở trang này trong bản PDFTrang 383
Xem ảnh trang gốc
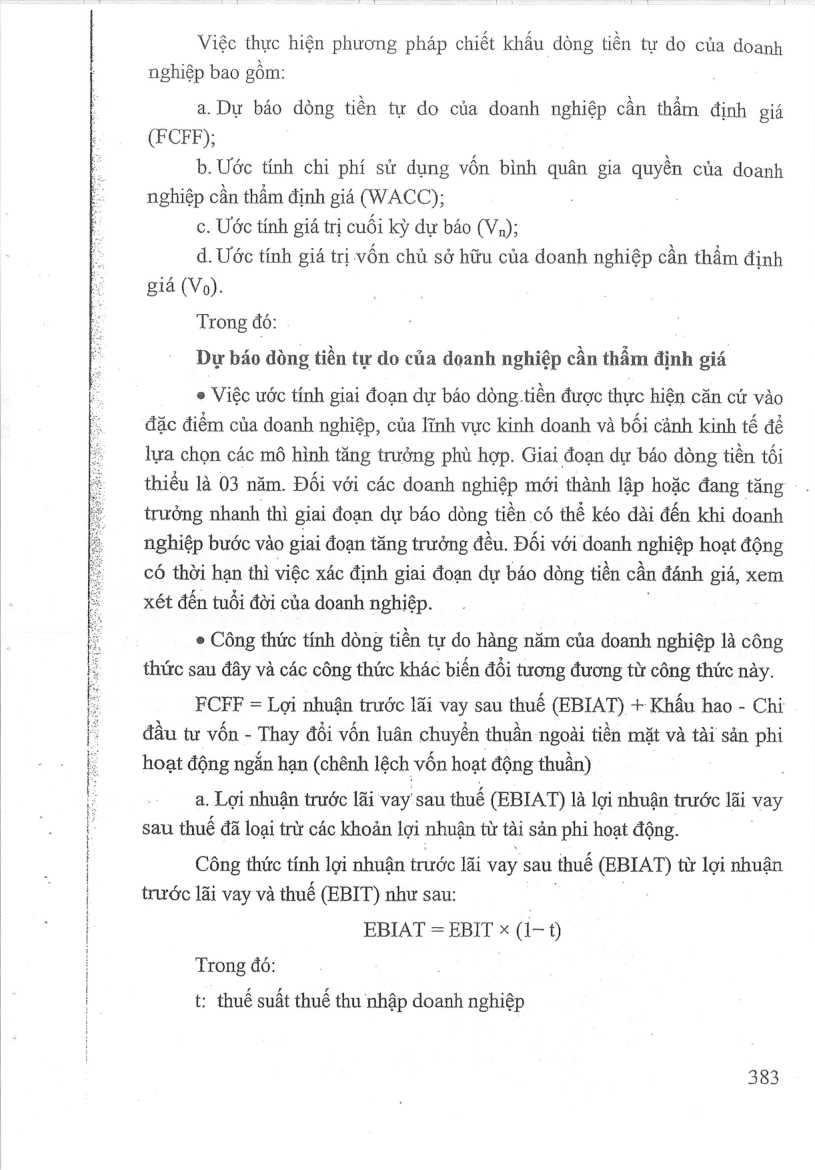
Việc thực hiện phương pháp chiết khấu dòng tiền tự do của doanh nghiệp bao gồm:
a. Dự báo dòng tiền tự do của doanh nghiệp cần thẩm định giá
(FCFP);
b.Ước tính chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá (WACC);
c. Ước tính giá trị cuối kỳ dự báo (Vn);
d. Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá (Vo).
Trong đó:
Dự báo dòng tiền tự do của doanh nghiệp cần thẩm định giá
s Việc ước tính giai đoạn dự báo dòng tiền được thực hiện căn cứ vào đặc điểm của doanh nghiệp, của lĩnh vực kinh doanh và bối cảnh kinh tế để lựa chọn các mô hình tăng trưởng phù hợp. Giai đoạn dự báo dòng tiền tối thiểu là 03 năm. Đối với các doanh nghiệp mới thành lập hoặc đang tăng trưởng nhanh thì giai đoạn dự báo dòng tiền có thể kéo đài đến khi doanh nghiệp bước vào giai đoạn tăng trưởng đều. Đối với doanh nghiệp hoạt động có thời hạn thì việc xác định giai đoạn dự báo dòng tiền cần n đánh giá, xem xét đến tuổi đời của doanh nghiệp.
e Công thức tính dong tiền tự do hàng năm của doanh nghiệp là công thức sau đây và các công thức khác biến đồi tương đương từ công thức này.
FCFF = Lợi nhuận trước lãi vay sau thuế (EBIAT) + Khấu hao - Chi đầu tư vốn - Thay đổi vốn luân chuyển thuần ngoài tiền mặt và tài sản phi hoạt động ngắn hạn (chênh lệch vốn hoạt động thuần)
a. Lợi nhuận trước lãi vay sau thuế (EBIAT) là lợi nhuận trước lãi vay sau thuế đã loại trừ các khoản lợi nhuận từ tài sản phi hoạt động.
Công thức tính lợi nhuận trước lãi vay sau thuế (EBIAT) từ lợi nhuận trước lãi vay và thuế (EBIT) như sau:
EBIAT =EBIT x (1-9)
Trong đó: t: thuế suất thuế thu nhập doanh nghiệp
383
Mở trang này trong bản PDF