Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 6 · Tập II
Thẩm định giá động sản 2 (Thẩm định giá tài sản vô hình và các động sản khác)
Trang 232 đến 323.
Mục lục chuyên đề (22 mục)
Thiếu trang
- Bản PDF thiếu trang sách 262–263, gồm phần đầu mục 6.2.2.
Trang 278
Xem ảnh trang gốc
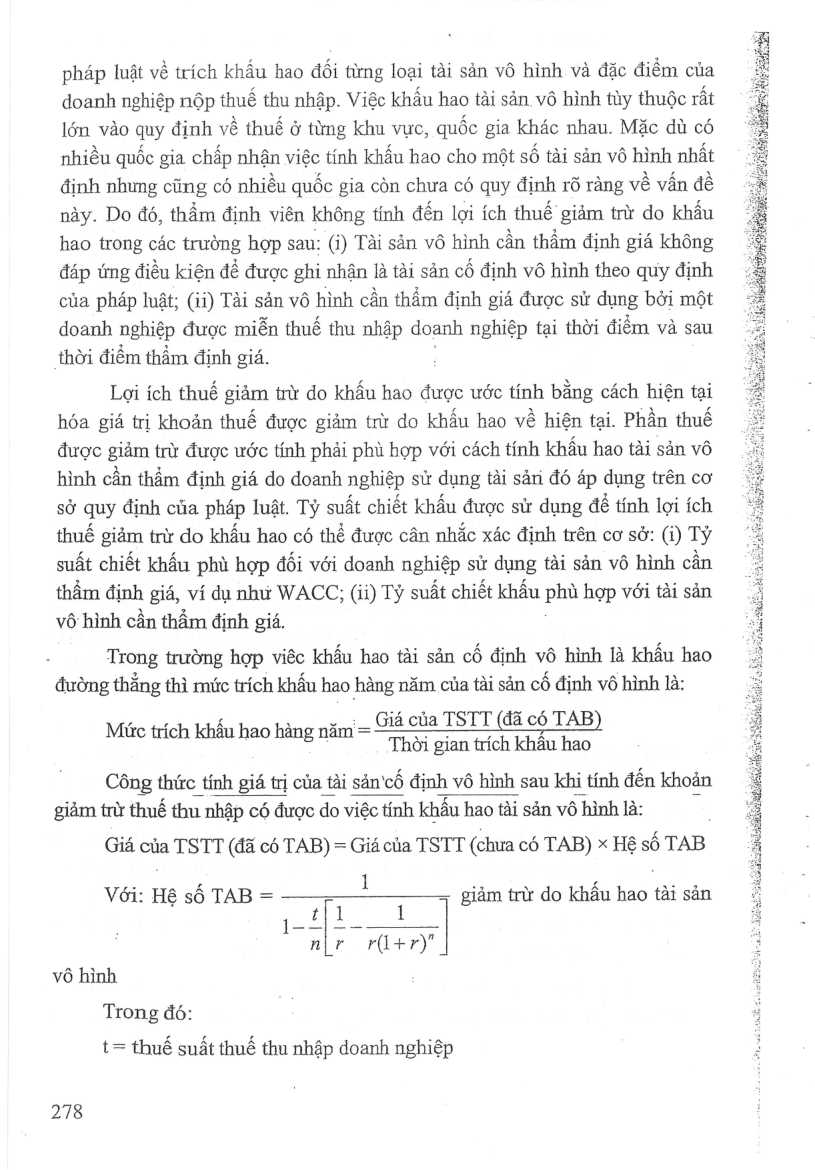
pháp luật về trích khẩu hao đối từng loại tài sản vô hình và đặc điểm của doanh nghiệp nộp thuế thu nhập. Việc khẩu hao tài sản vô hình tùy thuộc rất lớn vào quy định về thuế ở từng khu vục, quốc gia khác nhau. Mặc dù có nhiều quốc gia chấp nhận việc tính khấu hao cho một số tài sản vô hình nhất định nhưng cũng có nhiều quốc gia còn chưa có quy định rõ ràng về vấn dé này. Do đó, thẩm định viên không tính đến lợi ích thuế giảm trừ do khấu hao trong các trường hợp sau: (i) Tài sản vô hình cần thẩm định giá không đáp ứng điều kiện để được ghi nhận là tài sản cố định vô hình theo quy định của pháp luật; (ii) Tài sản vô hình cần thầm định giá được sử dụng bởi một doanh nghiệp được miễn thuế thu nhập doanh nghiệp tại thời điểm và sau thời điểm thầm định giá.
Lợi ích thuế giảm trừ do khẩu hao được ước tính bằng cách hiện tại hóa giá trị khoản thuế được giảm trừ do khấu hao về hiện tại. Phần thuế được giảm trừ được ước tính phải phù hợp với cách tính khấu hao tài sản vô hình cần thẩm định giá do doanh nghiệp sử dụng tài sari đó áp dụng trên cơ sở quy định của pháp luật. Tỷ suất chiết khẩu được sử dụng để tính lợi ích thuế giảm trừ do khấu hao có thể được cân nhắc xác định trên cơ sở: (i) Tỷ suất chiết khấu phù hợp đối với doanh nghiệp sử dụng tài sản vô hình cần thẩm định gid, ví dụ như WACC; (ii) Tỷ suất chiết khấu phù hợp với tài sản vô hình cần thầm định giá.
Trong trường hợp viêc khấu hao tài sản cố định vô hình là khấu hao đường thẳng thì mức trích khẩu hao hàng năm của tài sản có định vô hình là:
Mức trích khấu hao hàng năm = Giá của TSTT (đã có TAB) / Thời gian trích khấu hao
Công thức tính giá trị của tài sản 'cố định vô hình sau khi tính đến khoản giảm trừ thuế thu nhập có được do việc tính khấu hao tài sản vô hình là:
Giá của TSTT (đã có TAB) = Giá của TSTT (chưa có TAB) x Hệ số TAB
Với: Hệ số TAB = 1 / {1 - (t/n) x [1/r - 1/(r(1+r)^n)]}
giảm trừ do khấu hao tài sản vô hình
Trong dé: t= thuế suất thuế thu nhập doanh nghiệp
278
Mở trang này trong bản PDFTrang 279
Xem ảnh trang gốc
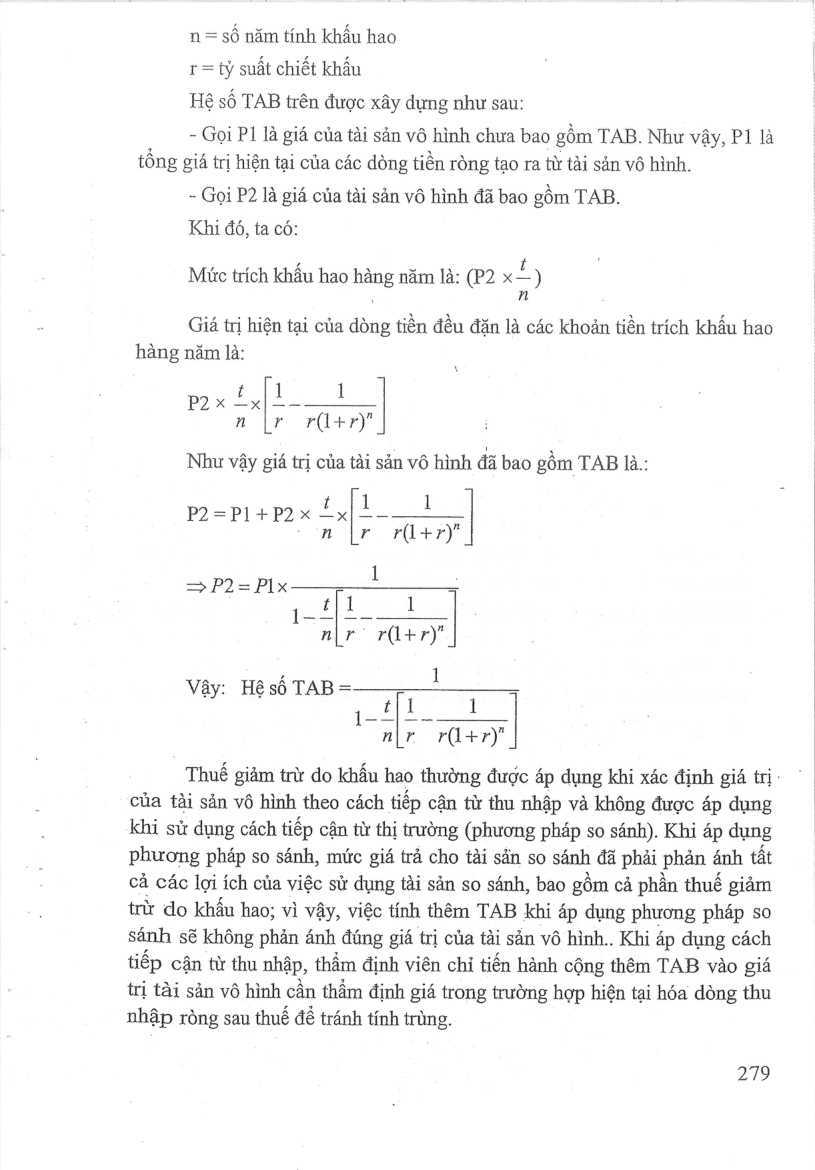
n= số năm tính khẩu hao
I= tỷ suat chiêt khâu
Hệ sô TAB trên được xây dựng như sau:
- Goi PI là giá của tài sản vô hình chưa bao gồm TAB. Như vậy, P1 là tổng giá trị hiện tại của các dòng tiền rong tạo ra từ tai sản vô hình.
- Gọi P2 là giá của tài sản vô hình đã bao gồm TAB.
Khi đó, ta có:
Mức trích khấu hao hàng năm là: (P2 x) ì n
Giá trị hiện tại của dòng trên đều đặn là các khoản tiên trích khẩu hao hàng năm là:
n |r r(ữ+r)
Nhu vậy giá trị của tai sản vô hình đã bao gồm TAB la.:
p2=Pi+p2x £y{L___}
on |r r(+r)
" Thuế giảm trừ do khấu hao thường được áp dụng khi xác định giá trị -
của tài sản vô hình theo cách tiếp cận từ thu nhập và không được áp dụng khi sử dụng cách tiếp cận từ thị trường (phương pháp so sánh). Khi áp dụng phương pháp so sánh, mức giá trả cho tài sản so sánh đã phải phản ánh tất cả các lợi ích của việc sử dụng tài sản so sánh, bao gồm cả phần thuế giảm trừ do khấu hao; vì vậy, việc tính thêm TAB khi áp dụng phương pháp so sánh sẽ không phản ánh đúng giá trị của tài sản vô hình.. Khi áp dụng cách tiếp can từ thu nhập, thẩm định viên chỉ tiền hành cộng thêm TAB vào giá trị tài sản vô hình can thẩm định giá trong trường hợp hiện tại hóa dòng thu nhập ròng sau thuế dé tránh tính trùng.
279
Mở trang này trong bản PDFTrang 280
Xem ảnh trang gốc
Trong trường hợp cơ sở giá trị là giá trị thị trường, việc điều chỉnh dòng tiền đề phan ánh TAB chỉ được thực hiện nếu đa số người mua trên thị trường nghiên cứu đều được hưởng lợi ích của TAB theo quy định của pháp luật hiện hành áp dụng trong trường hợp này. Trong trường hợp cơ sở giá trị là giá trị phi thị trường, việc áp dụng TAB được thực hiện trong trường hop việc khấu hao tài sản vô hình là phù hợp với loại cơ sở giá trị phi thị trường cụ thể và cách tiếp cận thẩm định giá áp dụng. Cụ thể, nếu trong trường hợp giá trị phi thị trường là giá trị đầu tư thì TAB có thể được tính đến nếu nhóm các nhà đầu tư tham gia thị trường tài sản vô hình này đều phải nộp thuế thu nhập và được khấu hao tài sản vô hình cần thẩm định giá; đồng thời, cách tiếp cận thẩm định giá được áp dụng là cách tiếp cận từ thu nhập.
c) Giá trị tài sân cuối kỳ dự báo
Giá trị tài sản cuối ky dự báo hay Giá trị còn lại (Terminal value/Residual value) là giá trị ước tính của tài sản tại thời điểm kết thúc giai đoạn dự báo đòng tiền trong tương lai. Giá trị cuối kỳ dự báo có thể coi là giá trị thị trường của tài sản cuối ky dur bao.
Trong trường hop tài sản được tiếp tục sử dung trong các năm tiếp theo của năm cuối kỳ dự báo thì g1á trị tài sản cuối kỳ dự báo được xác định bằng cách sử dụng tỷ suất vốn hóa thích hợp đề vốn hóa số tiền dự kiến có được từ việc tiếp tục sử dụng tài sản này. Tỷ suất vốn hóa thích hợp (đề vốn hóa số tiền dự kiến có được từ việc tiếp tục sử dụng) được căn cứ trên tỷ suất chiết khẩu của tai sản tại thời điểm cuối ky dự báo, đặc điểm của tài sản và đự báo triển vọng của thị trường tại thời điểm đó. Số tiền dự kiến có được từ việc tiếp tục sử dụng thường được căn cứ vào dòng tiền của năm cuối kỳ dự báo. Tuy nhiên, đối với một số tai sản cụ thé có thể có trường hợp giá trị tài sản cuồi kỳ dự báo có ít hoặc không có 1 mối liền hệ với dòng tiền trước thời điểm cuối kỳ dự báo.
Nếu tài sản vô hình được bán vào cuối kỳ dự báo, giá trị tài sản cuối ky dự báo được ước lượng trên cơ sở khoản tiền mà chủ sở hữu có thể có
. được nhờ việc bán tài sản vô hình tại thời điểm cuối ky dự báo sau khi loại trừ chi phí phải trả cho giao dịch này.
Trong trường hợp tuổi đời hữu ích của tài sản vô hình cần thẩm định giá đã hết (bằng 0) thì giá trị còn lại này cũng được coi là bằng 0 trừ trường hợp:
280
Mở trang này trong bản PDFTrang 281
Xem ảnh trang gốc
- Có cam kết, đề nghị của bên thứ ba để được mua lại tài sản này khi kết thúc tuổi đời hữu ích của tài sản vô hình cần thẩm định giá.
- Có khả năng, minh chứng trên thị trường về việc vẫn có giao dịch và có thể ước tính được giá trị của tài sản vô hình cần thẳm định giá khi kết thúc tuổi đời hữu ích.
d) Giai đoạn dự báo dòng tiền trong tương lai:
Giai đoạn dự báo dòng tiền trong tương lai được xác định trên cơ sở cân nhắc các yếu tố sau:
- Trong trường hợp dòng tiền biến động không ồn định, giai đoạn dự báo dòng tiền trong tương lai không nên quá dài để có thể ước tính tương đối chính xác các biến động của dòng tiền trong tương lai;
- Giai đoạn dự báo dòng tiền trong tương lai cần đủ dài để doanh nghiệp hoặc tài sản cần thẩm định giá đạt đến mức thu nhập tương đối ổn định;
- Tuổi đời kinh tế của tài sản vô hình cần thầm định giá;
- Giai đoạn dự định nắm giữ tài sản vô hình cần thẩm định giá.
Việc xác định giai đoạn dy báo dong tiền trong tương lai can căn cứ vào mục đích thẩm định giá, đặc trưng của tài sản vô hình cần thẩm định giá, các thông tin thu thập được và cơ sở giá trị của tài sản vô hình cần thẩm định giá. Ví đụ: Trường hợp mục đích thẩm định giá là để xác định giá trị đầu tự của tài sản thì giai đoạn dự định nắm giữ tài sản là căn cứ được ưu tiên khi xác định giai đoạn dự báo dòng tiền: trong tương lai. Trường hợp tuổi đời kinh tế còn lại của tài sản vô hình cần thẩm định giá là tương đối ngắn thì giai đoạn dự báo dòng tiền có thể là toàn bộ tudi đời kinh tế còn lại của tài sản vô hình cần thẩm định giá. :
đ) Ty sudt chiết khấu:
Tỷ suất chiết khẩu theo phương pháp thu nhập cần phản ánh được giá trị biến đồi theo thời gian của tiền tệ và các rủi ro liên quan tới thu nhập từ tài sản vô hình cần thẩm định giá.
Việc xác định tỷ suất chiết khấu phụ thuộc vào cơ sở giá trị, loại tài sản vô hình cần thẩm định giá và các dòng tiền được xem xét. Trong trường hợp ước tính giá trị thị trường, tỷ suất chiết khẩu cần phản ánh rủi ro đối với những đối tượng tham gia thị trường. Tỷ suất chiết khấu được ước lượng
281
Mở trang này trong bản PDF