Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 6 · Tập II
Thẩm định giá động sản 2 (Thẩm định giá tài sản vô hình và các động sản khác)
Trang 232 đến 323.
Mục lục chuyên đề (22 mục)
Thiếu trang
- Bản PDF thiếu trang sách 262–263, gồm phần đầu mục 6.2.2.
Trang 298
Xem ảnh trang gốc
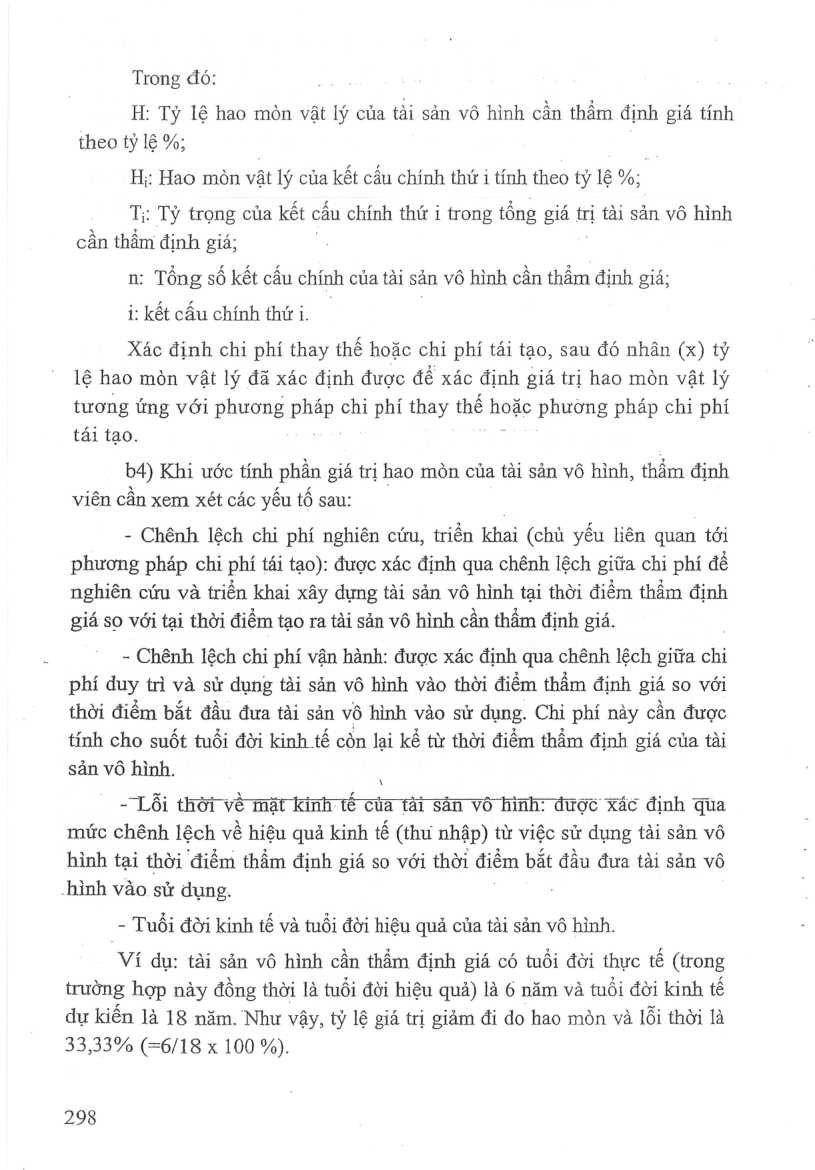
Trong đó:
H: Tỷ lệ hao mòn vật lý của tài sản vô hình cần thẩm định giá tính theo tỷ lệ %;
Hị Hao mòn vật lý của kết cầu chính thứ i tính theo ty lệ %;
T; Tỷ trọng của kết cấu chính thứ i trong tổng giá trị tài sản vô hình cần thẩm định giá;
n: Tổng số kết cấu chính của tài sản vô hình cần thầm định giá;
i: kết cấu chính thứ i.
Xác định chi phí thay thế hoặc chi phí tái tạo, sau đó nhân (x) tỷ lệ hao mòn vật lý đã xác định được để xác định giá trị hao mòn vật lý tương ứng với phương pháp: chi phí thay thế hoặc phường pháp chi phí tái tạo.
b4) Khi ước tính phần giá trị hao mòn của tài sản vô hình, thầm định viên cần xem xét các yếu tố sau:
- Chênh lệch chi phí nghiên cứu, triển khai (chủ yếu liên quan tới phương pháp chi phí tái tạo): được xác định qua chênh lệch giữa chi phi dé nghiên cứu và triển khai xây dựng tài sản vô hình tại thời điểm thầm định giá so với tại thời điểm tạo ra tài sản vô hình cần thẩm định giá.
- Chênh lệch chi phí vận hành: được xác định qua chênh lệch giữa chỉ phí duy trì và sử dụng tài sản vô hình vào thời điểm thầm định giá so với thời điểm bắt đầu đưa tài sản vô hình vào sử dụng. Chi phí này cần được tính cho suốt tuổi đời kinh tế còn lại kể từ thời điểm thẩm định giá của tài sản vô hình.
- Lỗi thời vé mặt kính té của tài sản vô hình: được xác định qua mức chênh lệch về hiệu quả kinh tế (thu nhập) từ việc sử đụng tài sản vô hình tại thời điểm thầm định giá so với thời điểm bắt đầu đưa tài sản vô
-hinh vào sử dụng.
- Tuổi đời kinh tế và tuổi đời hiệu quả của tài sản vô hình.
Ví dụ: tài sản vô hình cần thẩm định giá có tuổi đời thực tế (trong trường hợp này đồng thời là tuổi đời hiệu quả) là 6 năm và tuổi đời kinh tế dy kiên là 18 năm. Như vậy, tỷ lệ giá trị giảm đi do hao mòn và lỗi thời là
33,33% (=6/18 x 100 %).
\
298
Mở trang này trong bản PDFTrang 299
Xem ảnh trang gốc
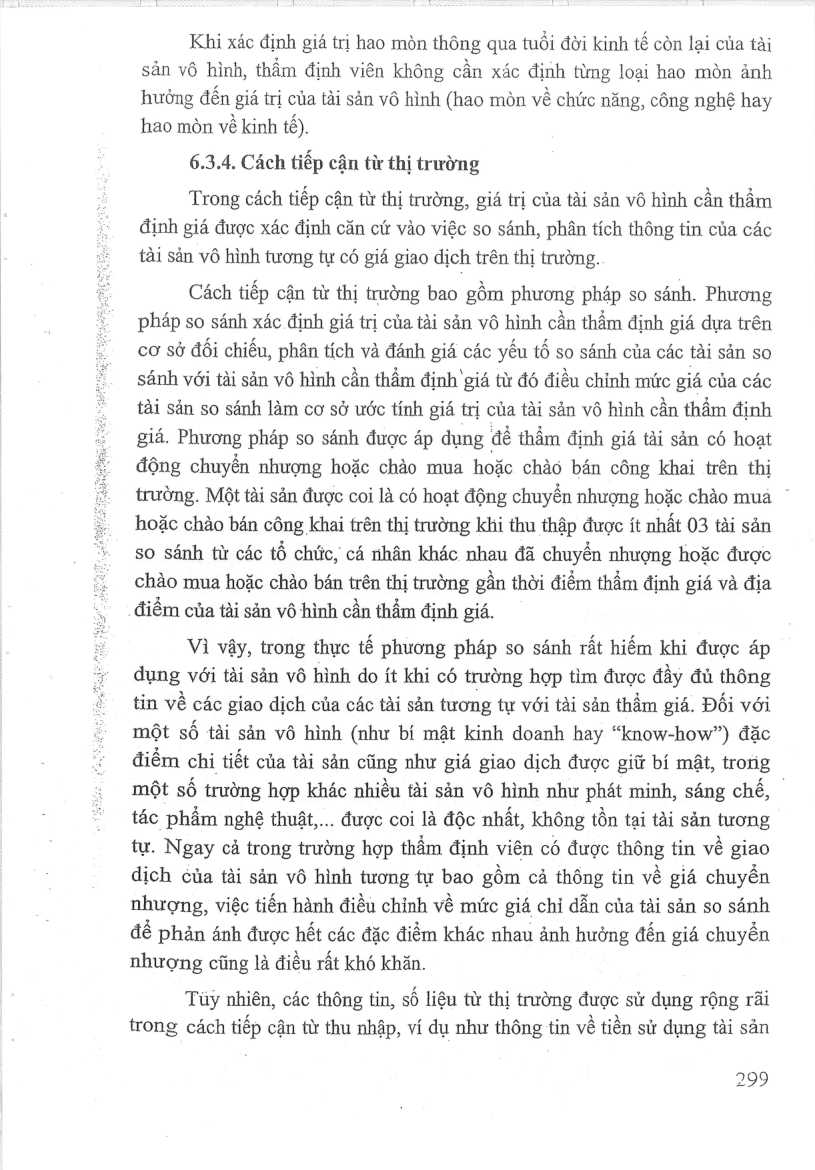
Khi xác định giá trị hao mòn thông qua tuổi đời kinh tế còn lại của tài sản vô hình, thẩm định viên không cần xác định từng loại hao mòn ảnh hưởng đến giá trị của tài sản vô hình (hao mòn về chức năng, cồng nghệ hay hao mòn về kinh tế).
6.3.4. Cách tiếp cận từ thị trường
Trong cách tiếp cận từ thị trường, giá trị của tài sản vô hình cần thẩm định giá được xác định căn cứ vào việc so sánh, phân tích thông tin của các tài sản vô hình tương tự có giá giao dịch trên thị trường.
Cách tiếp cận từ thị trường bao gồm phương pháp so sánh. Phương pháp so sánh xác định giá trị của tài sản vô hình cần thẩm định giá dựa trên cơ sở đối chiếu, phân tích và đánh giá các yếu tố so sánh của các tài sản so sánh với tài sản vô hình cần thẩm định giá từ đó điều chỉnh mức giá của các tài sản so sánh làm cơ sở ước tinh giá trị của tài sản vô hình cần thẩm định giá. Phương pháp so sánh được áp dụng để thẩm định giá tai sản có hoạt động chuyển nhượng hoặc chào mua hoặc chào bán công khai trên thị trường. Một tài sản được coi là có hoạt động chuyển nhượng hoặc chào mua ~ hoặc chào bán công khai trên thị trường khi thu thập được ít nhất 03 tài sản so sánh từ các tổ chức, cá nhân khác nhau đã chuyển nhượng hoặc được chào mua hoặc chào bán trên thị trường gần thời điểm thầm định giá và địa
điểm của tài sản vô hình cần thẩm định giá.
Vì vậy, trong thực tế phương pháp so sánh rất hiếm khi được áp dụng với tài sản vô hình do ít khi có trường hợp tìm được đầy đủ thông tin về các giao dịch của các tài sản tương tự với tài sản thẩm giá. Đối với một số tài sản vô hình (như bí mật kinh doanh hay “know-how”) đặc điểm chi tiết của tài sản cũng như giá giao dịch được giữ bí mật, trong một số trường hợp khác nhiều tài sản vô hình như phát minh, sáng chế, - tác phẩm nghệ thuat,... được coi là độc nhất, không tồn tại tài sản tương tự. Ngay cả trong trường hợp thẩm định viên có được thông tin về giao dịch của tài sản vô hình tương tự bao gồm cả thông tin về giá chuyển nhượng, việc tiến hành điều chỉnh về mức giá chỉ dẫn của tài sản so sánh để phản ánh được hết các đặc điểm khác nhau ảnh hưởng đến giá chuyển nhượng cũng là điều rất khó khăn.
Tũy nhiên, các thông tin, số liệu từ thị trường được sử dụng rộng rãi trong cách tiếp cận từ thu nhập, ví đụ như thông tin về tiền sử dụng tài sản
299
Mở trang này trong bản PDFTrang 300
Xem ảnh trang gốc
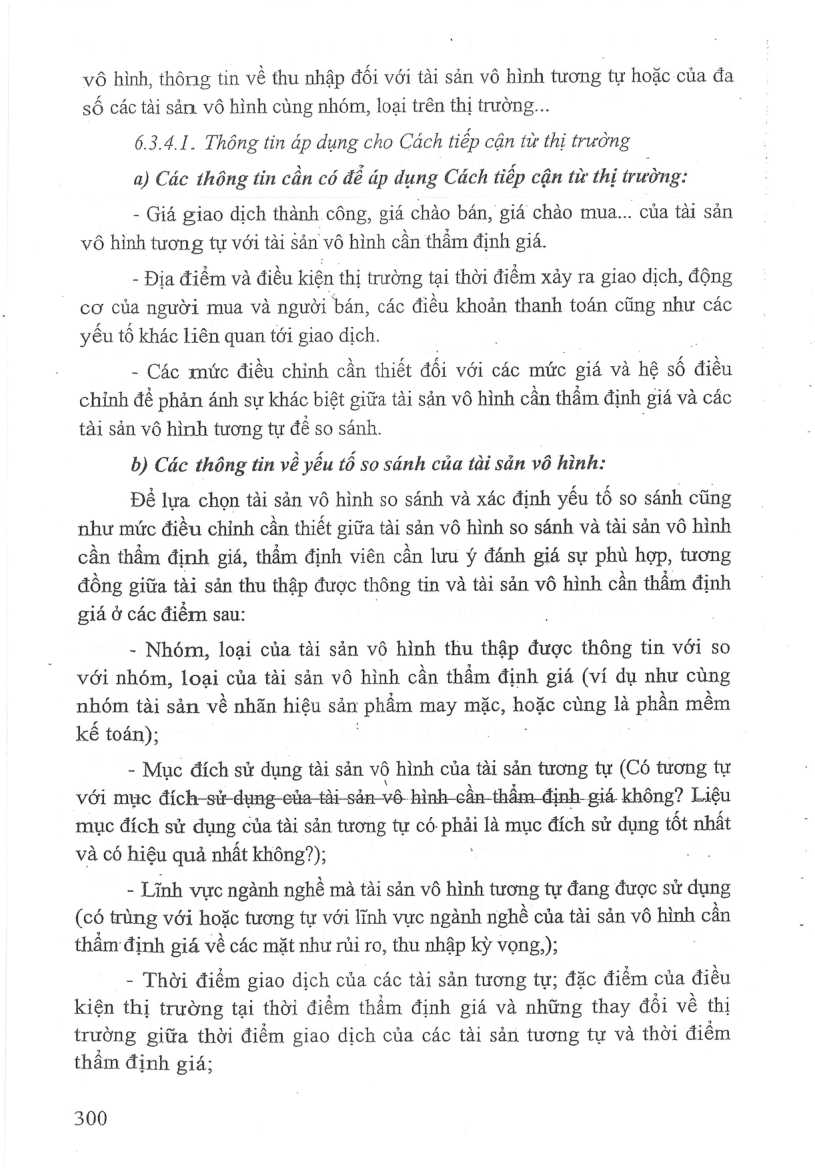
vô hình, thông tin về thu nhập đối với tài sản vô hình tương tự hoặc của đa số các tài sản vô hình cùng nhóm, loại trên thị trường... :
6.3.4.1. Thông tín áp dụng cho Cách tiếp cận từ thị rường
a) Các thông tin cần có để áp dụng Cách tiếp cận từ thị trường:
- Giá giao dịch thành công, giá chào bán, giá chào mua... của tài sản vô hình tương tự với tài sản vô hình cần thẩm định giá.
- Địa điểm và điều kiện thị trường tại thời điểm xảy ra giao dịch, động cơ của người mua và người bán, các điền khoản thanh toán cũng như các yếu tổ khác liên quan tới giao dich.
- Các mức điều chỉnh cần thiết đối với các mức giá và hệ số điều chỉnh để phản ánh sự khác biệt giữa tài sản vô hình cần thầm định giá và các tài sản vô hình tương tự dé so sánh.
b) Các thông tin về yếu t6 so sánh của tài sẵn vô hình:
Dé lựa chon tài sản vô hình so sánh và xác định yếu tố so sánh cũng như mức điều chỉnh cần thiết giữa tài sản vô hình so sánh và tài sản vô hình cần thẩm định giá, thấm định viên cần lưu ý đánh giá sự phù hợp, tương đồng giữa tài sản thu thập được thông tin và tài sản vô hình cần thẩm định giá ở các điểm sau:
- Nhóm, loại của tài sản vô hình thu thập được thông tin với so với nhóm, loại của tài sản vô hình cần thẩm định giá (ví dụ như cùng nhóm tai sản về nhấn hiệu sản phẩm may mặc, hoặc cùng là phần mềm kế toán); :
- Mục đích sử dụng tài sản vô hình của tài sản tương tự (Có tương tự với mục đích-sử dụng của tài sản -vô hình cần thẩm. định giá không? Liệu mục đích sử dụng của tài sản tương tự có phải là mục đích sử dụng tốt nhất và có hiệu quả nhất không?);
- Lĩnh vực ngành nghề mà tài sản vô hình tương tự đang được sử dụng
(có trùng với hoặc tương tự với lĩnh vực ngành nghề của tài sản vô hình can thầm định giá về các mặt như rủi ro, thu nhập kỳ vọng,);
- Thời điểm giao địch của các tài sản tương tự; đặc điểm của điều kiện thị trường tại thời điểm thẩm định giá và những thay đổi về thị trường giữa thời điểm giao dịch của các tài sản tương tự và thời điểm thâm định giá;
300
Mở trang này trong bản PDFTrang 301
Xem ảnh trang gốc
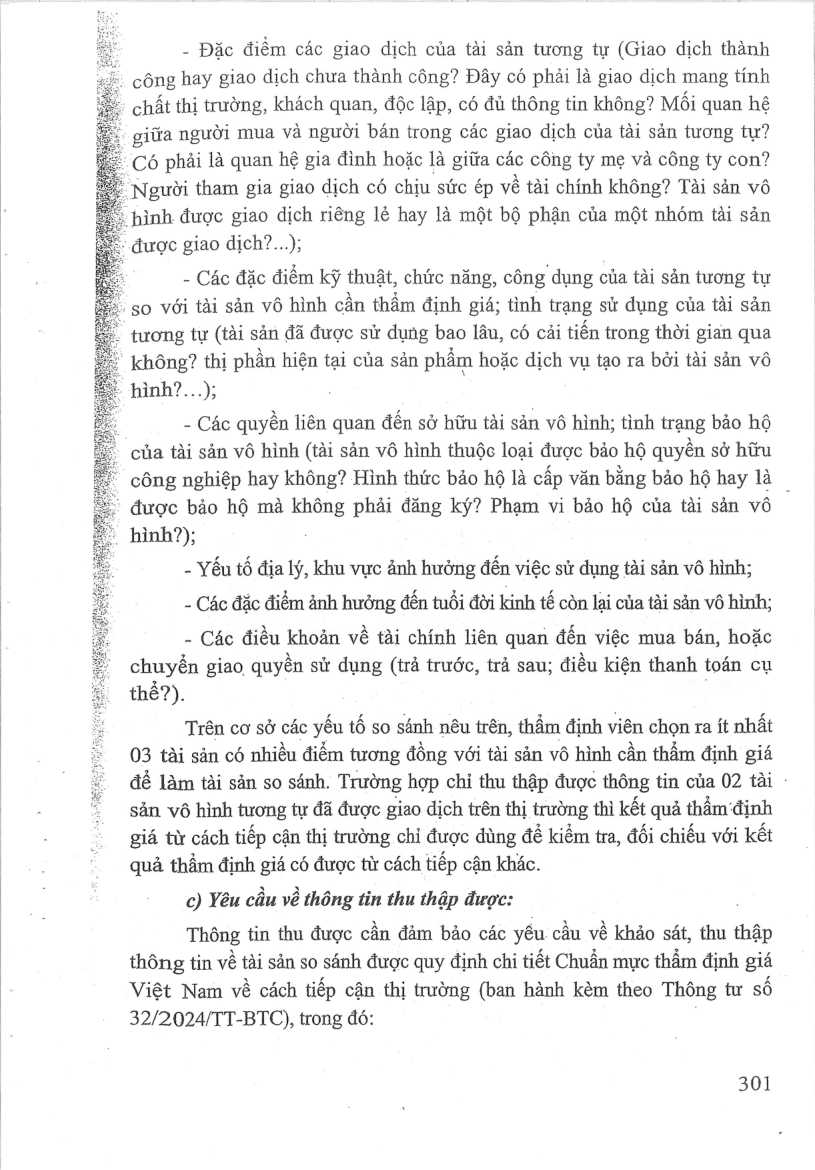
- Đặc điểm các giao dịch của tài sản tương tự (Giao dịch thành công hay giao dịch chưa thành công? Đây có phải là giao dịch mang tính chất thị trường, khách quan, độc lập, có đủ thông tin không? Mối quan hệ giữa người mua va người bán trong các giao dịch của tài sản tương tự?
Có phải là quan hệ gia đình hoặc là giữa các công ty mẹ và công ty con?
Người tham gia giao dịch có chịu sức ép về tài chính không? Tài sản vô hình được giao dịch riêng lẻ hay là một bộ phận của một nhóm tài sản được giao dịch?...);
- Các đặc điểm kỹ thuật, chức năng, công dụng của tài sản tương tự so với tài sản vô hình cần thầm định giá; tình trạng sử dung của tài sản tương tự (tài sản đã được sử dụng bao lâu, có cải tiền trong thời gian qua không? thị phần hiện tại của sản phẩm hoặc dịch vụ tạo ra bởi tài sản vô hình?...);
- Các quyền liên quan đến sở hữu tài sản vô hình; tình trạng bảo hộ của tài sản vô hình (tài sản vô hình thuộc loại được bảo hộ quyền sở hữu
được bảo hộ mà không phải đăng ký? Phạm vi bảo hộ của tài sản vô hình?);
- Yêu tô địa lý, khu vực ảnh hưởng đên việc sử dụng tài sản vô hình;
- Các đặc điểm ảnh hưởng đến tuổi đời kinh tế còn lại của tài sản vô hình;
- Các điều khoản về tài chính liên quan đến việc mua bán, hoặc chuyển giao quyền sử dụng (trả trước, trả sau; điều kiện thanh toán cụ thê?).
Trên cơ sở các yêu tô so sánh nêu trên, thẩm định viên chọn ra ít nhất
03 tài sản có nhiều điểm tương đồng với tài sản vô hình cần thẩm định giá
dé làm tài sản so sánh. Trường hợp chỉ thu thập được thông tin của 02 tài -
san vô hình tương tự đã được giao địch trên thị trường thì kết quả thẩm định giá từ cách tiếp cận thị trường chỉ được dùng dé kiểm tra, đối chiếu với kết quả thẩm định giá có được từ cách tiếp cận khắc.
c) Yêu cầu về thông tin thu thập được:
Thông tin thu được cần đảm bảo các yếu cầu về khảo sát, thu thập thông tin về tài sản so sánh được quy định chỉ tiết Chuẩn mực thầm định giá
Việt Nam về cách tiếp cận thị trường (ban hành kèm theo Thông tư số
32/2024/TT-BTC), trong đó:
301
công nghiệp hay không? Hình thức bảo hộ là cấp văn bằng bảo hộ hay là |
Mở trang này trong bản PDF