Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 6 · Tập II
Thẩm định giá động sản 2 (Thẩm định giá tài sản vô hình và các động sản khác)
Trang 232 đến 323.
Mục lục chuyên đề (22 mục)
Thiếu trang
- Bản PDF thiếu trang sách 262–263, gồm phần đầu mục 6.2.2.
Trang 294
Xem ảnh trang gốc
Lợi nhuận của nhà sản xuất/nhà đầu tư trong chi phí tái tạo, chi phí thay thé được xác định như sau: -
(i) Xác định tỷ lệ bình quân của lợi nhuận trước thuế thu nhập doanh nghiệp trên tỔng của giá vốn hàng bán, chi phí bán hang, chi phí quản lý doanh nghiệp và chi phí tài chính trong tối thiểu 03 năm gần nhất tính đến thời điểm thẩm định giá của it nhất 03 doanh nghiệp có sản xuất kinh doanh tài sản giống hệt với tài sản vô hình cần thẩm định giá hoặc tài sản thay thế trên thị trường. Các số liệu phải được lấy từ báo cáo tài chính đã được kiểm toán của các đoanh nghiệp;
(ii) Lợi nhuận của nhà sản xuất/nhà đầu tư trong chi phí tái tạo, chi phí
- thay thế được tính bằng tỷ lệ bình quân được xác định tại điểm a khoản này
nhân (x) chi phí tái tạo, chi phí thay thế chưa bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư. .
Chi phí thay thé, chi phí tái tạo được xác định trên cơ sở thu thập, phân tích thông tin thị trường tại thời điểm thẩm định giá trừ trường hợp pháp luật quy định việc xác định chi phí thực hiện theo định mức chi phí, đơn giá, suất vốn đầu tư do cơ quan nhà nước có thẩm quyền
ban hành. |
Chi phí tái tạo bao gồm các khoán mục chi phí, đề tạo ra sản phẩm giống hệt với tài sản vô hình cần thẩm định giá, bao gồm cả các điểm lỗi thời, lạc hậu. Trong khi đó chi phí thay thé bao gồm các chi phí tạo ra sản
. phẩm có chức năng tương tự và tính hữu dụng tương đương với tài sản cần thẩm định giá, tuy nhiên được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới đang được sử dụng tại thời điểm thim định giá. . \
6.3.2.4. Giá trị hao mon của tài sản vô hình
ø) Hao mon của tài sản vô hình:
Hao mòn của tai sản vô hình chủ yêu bao gôm phân giá trị giảm đi do những lôi thời về chức năng, công nghệ, vê kinh tê. Hao mòn về mặt vật lý không 4p dụng đôi với hau hết các tài sản vô hình.
Hao mòn do lỗi thời chức năng xuât hiện khi tài sản vô hình không còn đáp ứng tốt chức năng ban dau ma nó được tao ra đề thực hiện. Lôi thời chức năng có thể xảy ra do các nguyên nhân bên trong hoặc do sự thay đổi của môi trường bên ngoài.
294
Mở trang này trong bản PDFTrang 295
Xem ảnh trang gốc
_ Hao mòn do lỗi thời về công nghệ xuất hiện khi những chức năng mà tài sản vô hình được tạo ra ban đầu đề thực hiện đã không còn cần thiết nữa, mặc đù tài sản vô hình vẫn đang thực hiện chức năng đó.
Hao mòn ngoại biên dan tới giảm giá trị của tài sản vô hình thẩm định giá do tác động của các yếu tố, sự kiện bên ngoài ảnh hưởng tới việc sử dụng hiện tại của tài sản vô hình. Hao mòn ngoại biên gồm hao mòn kinh tế và hao mòn vị trí. Tuy nhiên hao mòn vị trí ít áp dụng đối với tài sản vô hình.
Hao mòn do lỗi thời về kinh tế tồn tại khi tài sản vô hình không tạo ra được tý lệ thu nhập hợp lý cho người sở hữu tài sản vô hình đó khi so sánh với tỷ lệ thu nhập trung bình trong ngành kinh tế mà loại tài sản vô hình này đóng vai trò quan trọng.
Hao mòn chức năng, công nghệ của tài sản vô hình cũng chia thành 02 nhóm: hao mòn có thể khắc phục được và hao mòn không thé khắc phục được. Tiêu chí xác định hao mòn có thể khắc phục được và không khắc phục được như sau: ]
(i) Chi phí để khắc phục những điểm hư hỏng hoặc lỗi thời nhỏ hơn ˆ hoặc bằng giá trị tăng thêm từ việc sửa chữa, khắc phục;
(ii) Chi phí để khắc phục những điểm hư hỏng hoặc lỗi thời lớn hơn giá trị tăng thêm từ việc sửa chữa, khắc phục nhưng việc khắc phục này cần thiết đề duy trì giá trị của các bộ phận khác của tài sản vô hình cần thẩm định giá.
b) Ước tính giá trị hao mòn của tài sẵn vô hình:
Theo Chuẩn mục thẩm định giá Việt Nam về cách tiếp cận từ chi phí ban hành kèm theo Thông tu số 32/2024/TT-BTC ngày 16/5/2024, giá trị hao mòn được xác định theo kỹ thuật so sánh, kỹ thuật tuổi đời và kỹ thuật. tông cộng.
bĨ) Kỹ thuật so sánh:
Kỹ thuật so sánh xác định giá trị hao mòn của tài sản thông qua giá trị hao mòn của các tài sản tương tự được giao dịch trên thị trường. Việc xác định giá trị hao mòn theo kỹ thuật so sánh được thực hiện như sau:
(i) Thu thập thông tin và lựa chọn ít nhất 02 tài sản tương tự đã giao dịch thành công hoặc được chào mua hoặc được chào bán trên thị trường trong thời gian không quá 01 năm tính đến thời điểm thầm định giá;
295
Mở trang này trong bản PDFTrang 296
Xem ảnh trang gốc
(ii) Trên cơ sở đánh giá một số yếu tố so sánh cơ ban (ví dụ điều kiện bán hàng, điều khoản về tài chính), điều chỉnh giá giao dịch của tài sản tương tự dé có các mức giá chỉ dẫn của tài sản tương tự phản ánh các đặc điểm của tài. sản vô hình cần thẩm định giá.
(iii) Xác định chi phí tạo ra tài sản tương tự mới tại thời điểm giao dịch của các tài sản tương tự chưa có hao mòn, lỗi thời nhưng đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư;
(iv) Lay kết quả tại điểm (iii) trừ đi kết quả tại điểm (ii) dé xác định giá trị hao mòn của các tài sản tương tự. Sau đó, xác định tỷ lệ hao mòn của các tài sản so sánh bằng cách lấy giá trị hao mòn chia cho chỉ phí tạo ra tài sản so sánh mới. Trên cơ sở đó, xác định tỷ lệ hao mòn của tài sản vô hình can thâm định giá;
(v) Xác định chi phí thay thế hoặc chỉ phí tái tạo, sau đó nhân với tỷ lệ hao mòn đã xác định được tại điểm (iv) dé xác định tổng giá trị hao mòn của tài sản vô hình cần thẩm định giá tương ứng với phương pháp chi phí thay thế hoặc phương pháp chi phí tái tao.
b2) Kỹ thuật tuổi đời:
Xác định tỷ lệ hao mòn của tài sản theo kỹ thuật tuổi đời như sau:
(i) Xác định tỷ lệ hao mòn của tài sản vô hình cần thẳm định giá:
Tỷ lệ hao mòn = (Tuổi đời hiệu quả / Tuổi đời kinh tế) x 100%
(ii) Xác định chi phí thay thế hoặc chỉ phí tái tao, sau đó nhân (x) tỷ lệ hao mòn đã xác định được dé xác định tổng giá trị hao mòn của tài sản vô hình cần thẩm định giá tương ứng với phương pháp chi put Tay thế hoặc phương pháp “chi phi tái tạo. —_
b3) Kp thuật tổng cộng:
Tổng giá trị hao mòn của tài sản vô hình được xác định theo kỹ thuật tổng cộng, thông qua phân tích từng loại hao mòn vật lý (nếu có), hao mòn chức năng (bao gồm cả hao mòn công nghệ) và hao mòn ngoại biên của tài sản vô hình và cộng giá trị của các loại hao mòn này.
Giá trị hao mòn vật lý (nếu có) được thực hiện theo hướng dẫn tại
khoản 2 Điều 12 Thông tư số 32/2024/TT-BTC của Bộ Tài chính ngày
16/5/2024. Theo đó giá trị hao mòn vật lý có thể được xác định theo 04 cách
khác nhau:
296
Mở trang này trong bản PDFTrang 297
Xem ảnh trang gốc
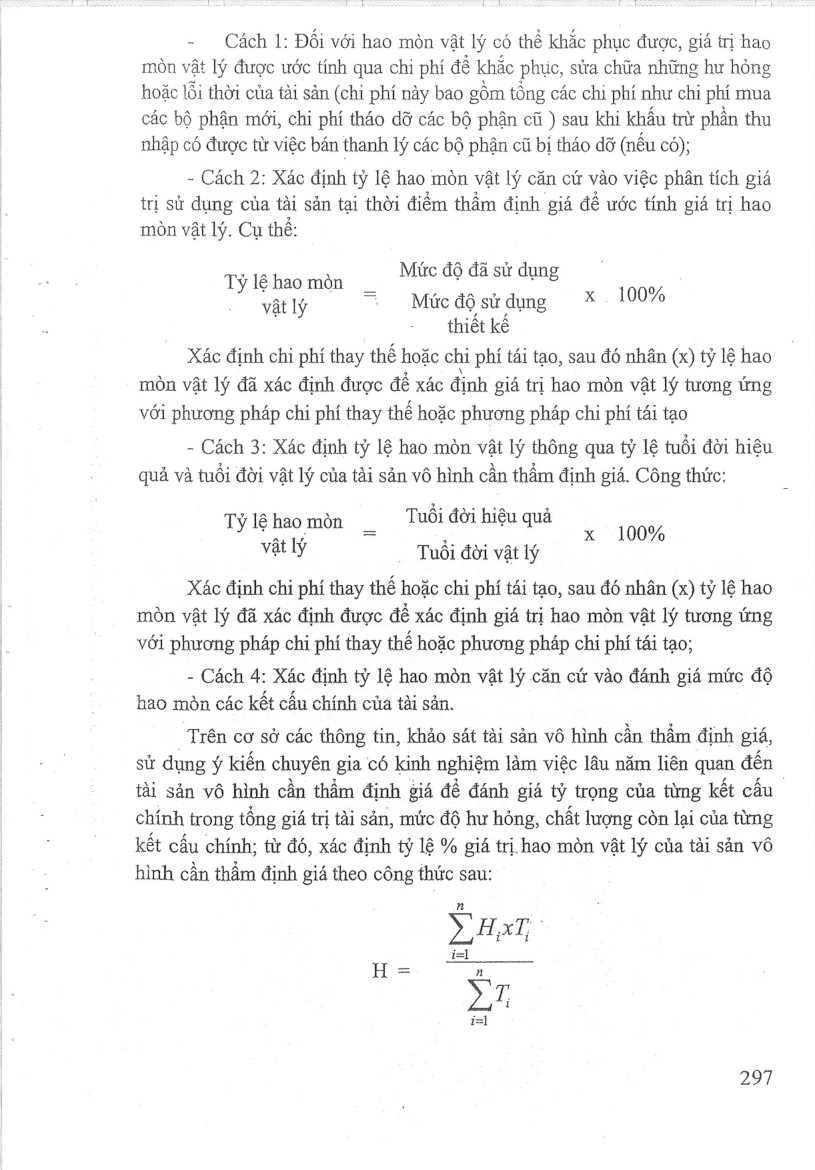
- . Cách 1: Đối với hao mòn vật lý có thể khắc phục được, giá trị hao mòn vật lý được ước tính qua chi phí để khắc phục, sửa chữa những hư hỏng hoặc lỗi thời của tài sản (chi phí này bao gồm tổng các chỉ phí như chi phí mua các bộ phận mới, chi phí tháo dỡ các bộ phận cũ ) sau khi khấu trừ phần thu nhập có được từ việc bán thanh lý các bộ phận cũ bị tháo dỡ (nếu có);
- Cách 2: Xác định ty lệ hao mòn vật lý căn cứ vào việc phân tích giá trị sử dụng của tài sản tại thời điểm thẩm định giá dé ước tính giá trị hao mòn vật lý. Cụ thể:
nA \ Mức độ đã sử dụng
Tỷlệhao mòn _ 100% vật lý ~ Mứcđộsửdụng = * ° thiét kê
Xác định chi phí thay thế hoặc chỉ phí tái tạo, sau đó nhân (x) tỷ lệ hao mòn vật lý đã xác định được dé xác định giá trị hao mòn vật lý tương ứng với phương pháp chỉ phí thay thế hoặc phương pháp chỉ phí tái tạo
- Cách 3: Xác định ty lệ hao mòn vật lý thông qua tỷ lệ tuổi đời hiệu quả và tuổi đời vật lý của tài sản vô hình cần thẩm định giá. Công thức:
Tỷ lệ hao mòn Tuổi đời hiệu quả vật lý Tuổi đời vật lý
Xác định chi phí thay thế hoặc chi phí tái tạo, sau đó nhân (x) tỷ lệ hao mòn vật lý đã xác định được dé xác định giá trị hao mòn vật lý tương ứng với phương pháp chi phí thay thé hoặc phương pháp chi phí tái tạo;
x 100%
- Cách 4: Xác định tỷ lệ hao mòn vật lý căn cứ vào đánh giá mức độ hao mòn các kết cầu chính của tài sản.
Trên cơ sở các thông tin, khảo sát tài sản vô hình cần thẩm định giá, sử dụng ý kiến chuyên gia có kinh nghiệm làm việc lâu năm liên quan đến tài sản vô hình cần thẩm định giá để đánh giá tỷ trọng của từng kết cấu chính trong tổng giá trị tài sản, mức độ hư hỏng, chất lượng còn lại của từng kết cấu chính; từ đó, xác định tỷ lệ % giá trị hao mòn vật lý của tài sản vô hình cần thẩm định giá theo công thức sau:
i=l
i=l
297
Mở trang này trong bản PDF