Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 6 · Tập II
Thẩm định giá động sản 2 (Thẩm định giá tài sản vô hình và các động sản khác)
Trang 232 đến 323.
Mục lục chuyên đề (22 mục)
Thiếu trang
- Bản PDF thiếu trang sách 262–263, gồm phần đầu mục 6.2.2.
Trang 290
Xem ảnh trang gốc
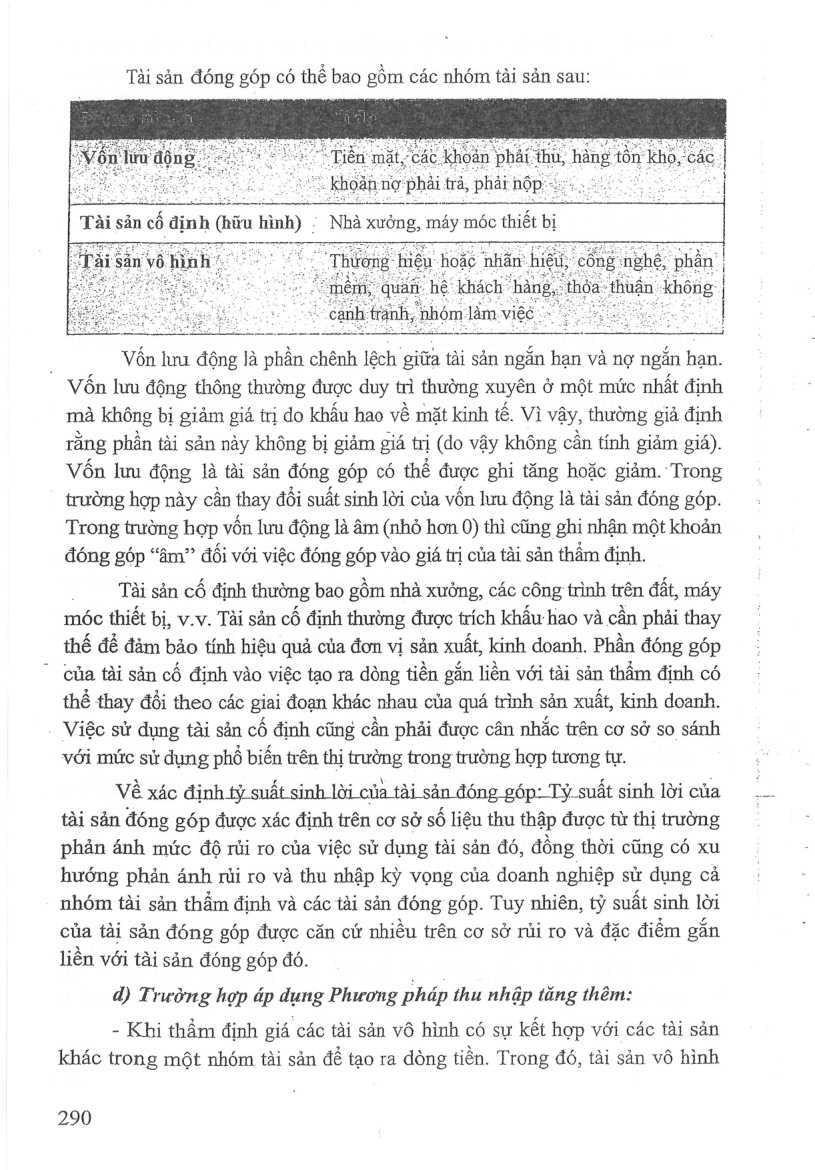
Tài sản đóng gdp có thê bao gồm các nhóm tải sản sau:
Tai sản cố định (hữu hình) -
Vốn lưu động là phần chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn.
Vốn lưu động thông thường được duy trì thường xuyên ở một mức nhất định mà không bị giảm giá trị do khẩu hao về mặt kinh tế. Vì vậy, thường giả định rằng phần tài sản này không bị giảm giá trị (do vậy không cần tính giảm giá).
Vốn lưu động là tài sản đóng góp có thể được ghi tăng hoặc giảm. Trong trường hợp này cần thay đồi suất sinh lời của vốn lưu động là tài sản đóng góp.
Trong trường hợp vốn lưu động là âm (nhỏ hơn 0) thì cũng ghi nhận một khoản đóng góp “âm” đối với việc đóng góp vào giá trị của tài sản thẩm định.
| Tài sản cổ định thường bao gồm nhà xưởng, các công trình trên đất, máy
móc thiết bị, v.v. Tài sản cố định thường được trích khấu hao và cần phải thay thé dé dam bảo tính hiệu quả của đơn vị sản xuất, kinh doanh. Phần đóng gÓp
- của tài sản cổ định vào việc tạo ra dòng tiền gắn liền với tài sản thẩm định có thể thay đổi theo các giai đoạn khác nhau của quá trình sản xuất, kinh doanh.
Việc sử dung tài sản cố định cũng cần phải được cân nhắc trên co sở so sánh với mức sử đụng phổ biến trên thị trường trong trường hợp tương tự.
Về xác định tỷ suất sinh lời của tài sản đóng góp: Tỷ suất sinh lời của tài sản đóng góp được xác định trên cơ sở số liệu thu thập được từ thị trường phản ánh mức độ rủi ro của việc sử dụng tài sản đó, đồng thời cũng có xu hướng phan ánh rủi ro và thu nhập kỳ vọng của doanh nghiệp sử dung cả nhóm tài sản thẩm định và các tài sản đóng góp. Tuy nhiên, tỷ suất sinh lời của tài sản đóng góp được căn cứ nhiều trên cơ sở rủi ro và đặc điểm gắn liền với tài sản đóng góp đó.
d) Trường hợp áp dụng Phương pháp thu nhập tăng thêm:
- Khi thẩm định giá các tài sản vô hình có sự kết hợp với các tài sản khác trong một nhóm tài sản dé tạo ra dong tiền. Trong đó, tài sản vô hình
290
Mở trang này trong bản PDFTrang 291
Xem ảnh trang gốc
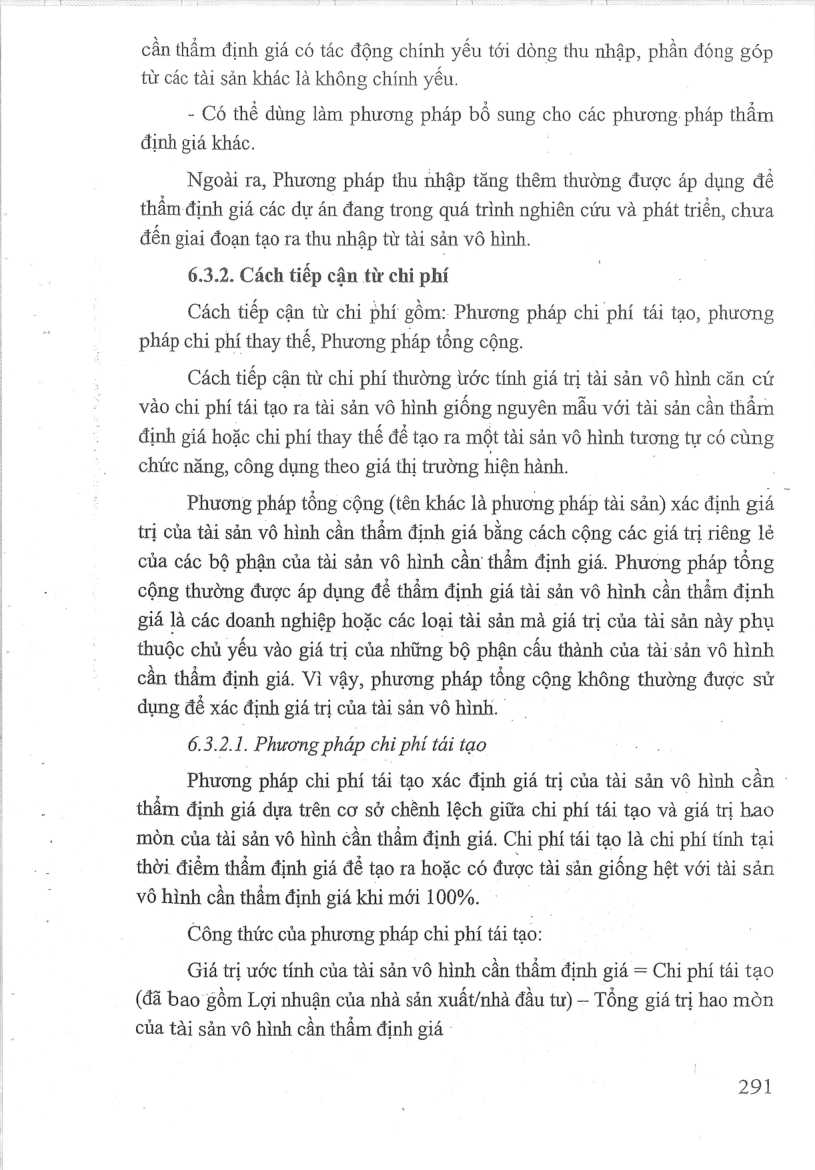
cần thẩm định giá có tác động chính yếu tới dòng thu nhập, phần đóng góp từ các tài sản khác là không chính yếu.
- Có thể dùng làm phương pháp bổ sung cho các phương. pháp thẩm định giá khác.
Ngoài ra, Phương pháp thu nhập tăng thêm thường được áp dụng để thẩm định giá các dự án đang trong quá trình nghiên cứu và phát triển, chưa đến giai đoạn tạo ra thu nhập từ tài sản vô hình.
6.3.2. Cách tiếp cận từ chi phí
Cách tiếp cận từ chi phi gồm: Phương pháp chi phí tái tạo, phương pháp chi phí thay thế, Phương pháp tổng cộng.
Cách tiếp cận từ chi phí thường iréc tính giá trị tài sản vô hình căn cứ vào chi phí tái tạo ra tài sản vô hình giống nguyên mẫu với tài sản cần thẩm định giá hoặc chỉ phí thay thế đề tạo ra một tài sản vô hình tương tự có cùng chức năng, công dụng theo giá thị trường hiện hành.
Phương pháp tổng cộng (tên khác là phương pháp tài sản) xác định giá trị của tài sản vô hình can thầm định giá bằng cách cộng các giá trị riêng lẻ của các bộ phận của tài sản vô hình cần thẩm định giá. Phương pháp tổng cộng thường được áp dụng dé thẩm định giá tài sản vô hình cần thẩm định giá là các doanh nghiệp hoặc các loại tài sản mà giá trị của tài sản này phụ thuộc chủ yếu vào giá trị của những bộ phận cấu thành của tài sản vô hình cần thẩm định giá. Vì vậy, phương pháp tổng cộng không thường được sử dung dé xác định giá trị của tài sản vô hình.
6.3.2.1. Phương pháp chi phí tai tạo
Phương pháp chi phí tái tạo xác định giá tri của tài sản vô hình cần - thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí tái tạo và giá trị hao mòn của tài sản vô hình cần thẩm định giá. Chi phí tái tao là chi phí tính tại thời điểm thầm định giá dé tạo ra hoặc có được tài sản giống hệt với tài sản vô hình cần thẩm định giá khi mới 100%.
Công thức của phương pháp chi phí tái tạo:
Giá trị ước tính của tài sản vô hình cần thẩm định giá = Chỉ phí tái tạo
(đã bao gồm Lợi nhuận của nhà sản xuất/nhà đầu tư) — Tổng giá trị hao mòn của tài sản vô hình cần thầm định giá -
291
Mở trang này trong bản PDFTrang 292
Xem ảnh trang gốc
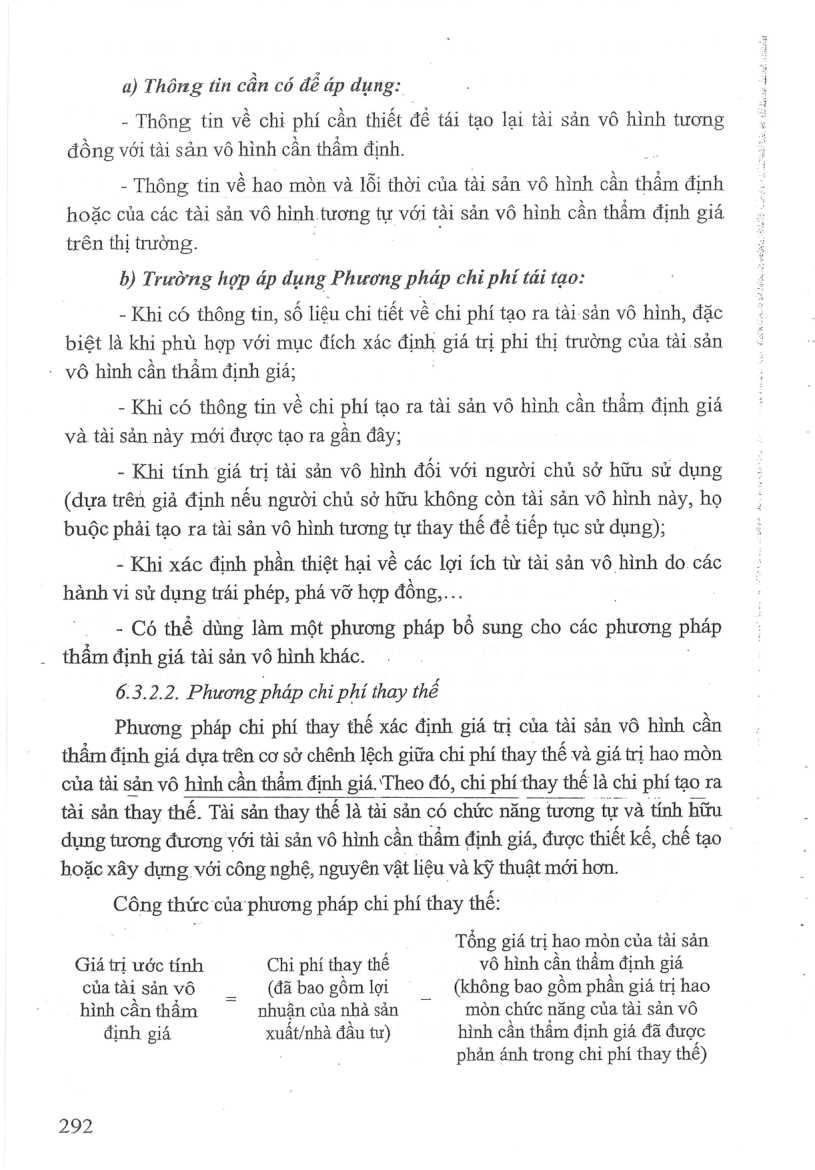
a) Thông tin cần có dé áp dụng:
- Thông tin về chỉ phí cần thiết để tái tạo lại tài sản vô hình tương đồng với tài sản vô hình cần thẩm định.
- Thông tin về hao mòn và lỗi thời của tài sản vô hình cần thẩm định hoặc của các tài sản vô hình tương tự với tài sản vô hình cần thẩm định giá trên thi rường.
b) Trường hợp áp dụng Phương pháp chi phí tái tao:
- Khi có thông tin, số liệu chi tiết về chi phí tạo ra tài sản vô hình, đặc biệt là khi phù hợp với mục đích xác định giá trị phi thị trường của tài sản
- vô hình cần thẩm định giá;
- Khi có thông tin về chi phí tạo ra tài sản vô hình cần thầm định giá và tài sản này mới được tạo ra gần đây;
- Khi tính giá trị tài sản vô hình đối với người chủ sở hữu sử dụng
(dựa trên giá định nếu người chủ sở hữu không còn tài sản vô hình này, họ buộc phải tạo ra tài sản vô hình tương tự thay thế đề tiếp tục sử dụng);
- Khi xác định phần thiệt hại vé các lợi ích từ tài sản vô hình do. các hành vi sử dung trái phép, phá vỡ hợp đồng,...
- Có thể dùng làm một phương pháp bổ sung cho các phương pháp thẩm định giá tài sản vô hình khác.
6.3.2.2. Phương pháp chỉ phí thay thế
Phương pháp chi phí thay thế xác định giá trị của tài sản vô hình cần thầm định giá dựa trên cơ sở chênh lệch giữa chỉ phí thay thế và giá trị hao mòn của tài sản vô hình cần thẩm định giá.'Theo đó, chi phí thay thé là chi phí tạo ra tài sản thay thế. Tài sản thay thể là tài sản có chức năng tương tự và tính hữu dụng tương đương với tài sản vô hình cần thẩm định giá, được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới hơn.
Công thức của phương pháp chi phí thay thế:
Giá trị ước tính của tài sản vô hình cần thẩm định giá = Chi phí thay thế (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư) - Tổng giá trị hao mòn của tài sản vô hình cần thẩm định giá (không bao gồm phần giá trị hao mòn chức năng của tài sản vô hình cần thẩm định giá đã được phản ánh trong chi phí thay thế)
292
Mở trang này trong bản PDFTrang 293
Xem ảnh trang gốc
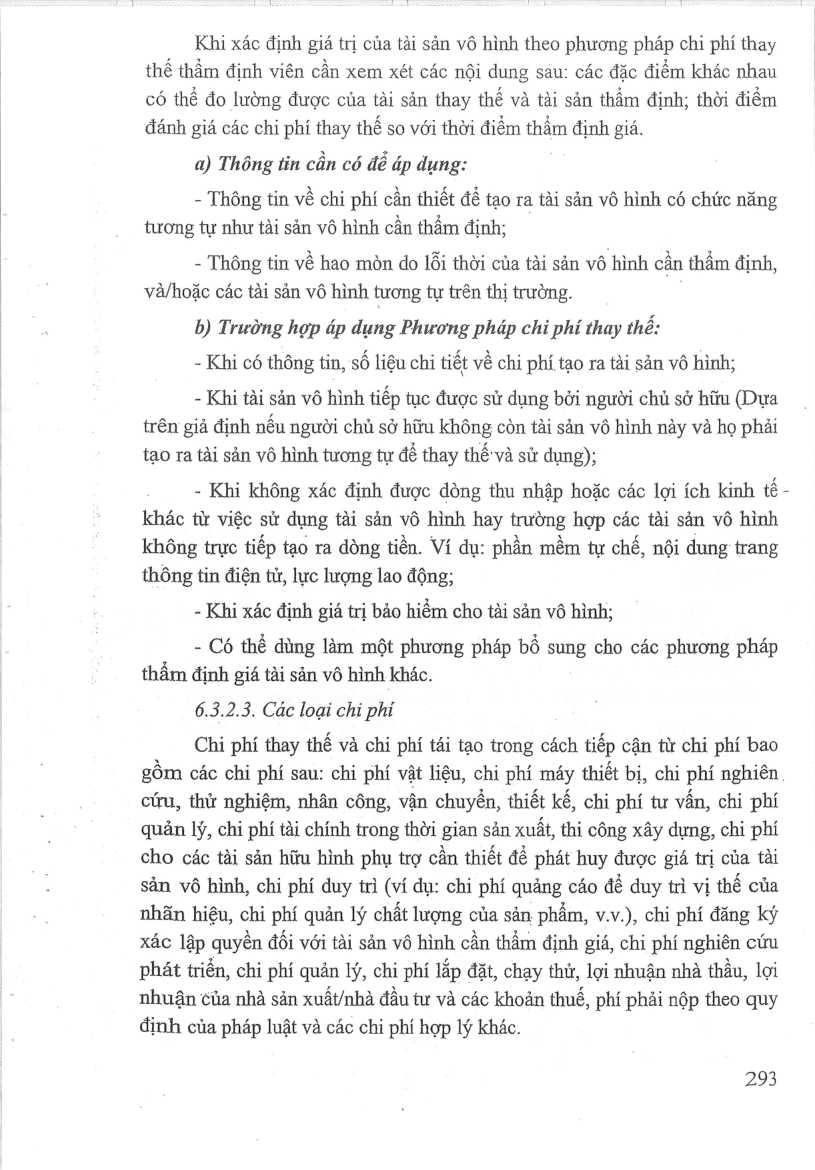
Khi xác định giá trị của tai sản vô hình theo phương pháp chi phí thay thế thẩm định viên cần xem xét các nội dung sau: các đặc điểm khác nhau có thé đo lường được của tài sản thay thé và tài sản thầm định; thời điểm đánh giá các chi phí thay thế so với thời điểm thẳm định giá.
a) Thông tin can có dé úp dung:
- Thông tin vé chi phí cần thiết dé tạo ra tài sản vô hình có chức năng tương tự như tài sản vô hình cần thẩm định;
- Thông tin về hao mòn do lỗi thời của tài sản vô hình cần thẩm định, và/hoặc các tài sản vô hình tương tự trên thị trường.
b) Trường hợp áp dụng Phương pháp chỉ phí thay thế:
- Khi có thông tin, số liệu chỉ tiết về chi phí tạo ra tài sản vô hình;
- Khi tài sản vô hình tiếp tục được sử dụng bởi người chủ sở hữu (Dựa trên giả định nếu người chủ sở hữu không còn tài sản vô hình này và họ phải tạo ra tai sản vô hình tương tự dé thay thế và sử dung);
- Khi không xác định được dòng thu nhập hoặc các lợi ích kinh té - khác từ việc sử dụng tài sản vô hình hay trường hợp các tài sản vô hình không trực tiếp tạo ra dòng tiền. Ví du: phần mềm tự chế, nội dung trang thông tin điện tử, lực lượng lao động:
- Khi xác định giá trị bảo hiểm cho tài sản vô hình;
- Có thể dùng làm một phương pháp bổ sung cho các phương pháp thẩm định giá tài sản vô hình khác.
6.3.2.3. Các loại chi phí
Chi phi thay thé và chi phí tái tạo trong cách tiếp cận từ chi phí bao gồm các chi phí sau: chi phí vật liệu, chi phí máy thiết bị, chi phí nghiên, cứu, thử nghiệm, nhân công, vận chuyển, thiết kế, chi phí tu vấn, chi phí quan lý, chi phí tài chính trong thời gian sản xuất, thi công xây dựng, chi phí cho các tài sản hữu hình phụ trợ cần thiết để phát huy được giá trị của tài sản vô hình, chi phí duy trì (vi dụ: chi phí quảng cáo dé duy trì vị thé của nhãn hiệu, chi phí quản lý chất lượng của sản phẩm, v.v.), chi phí đăng ky xác lập quyền đối với tài sản vô hình cần thẩm định giá, chi phí nghiên cứu phát triển, chi phí quản lý, chi phí lắp đặt, chạy thử, lợi nhuận nhà thầu, lợi nhuận của nhà sản xuất/nhà đầu tư và các khoản thuế, phí phải nộp theo quy định của pháp luật và các chi phí hợp lý khác.
293
Mở trang này trong bản PDF