Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 360
Xem ảnh trang gốc
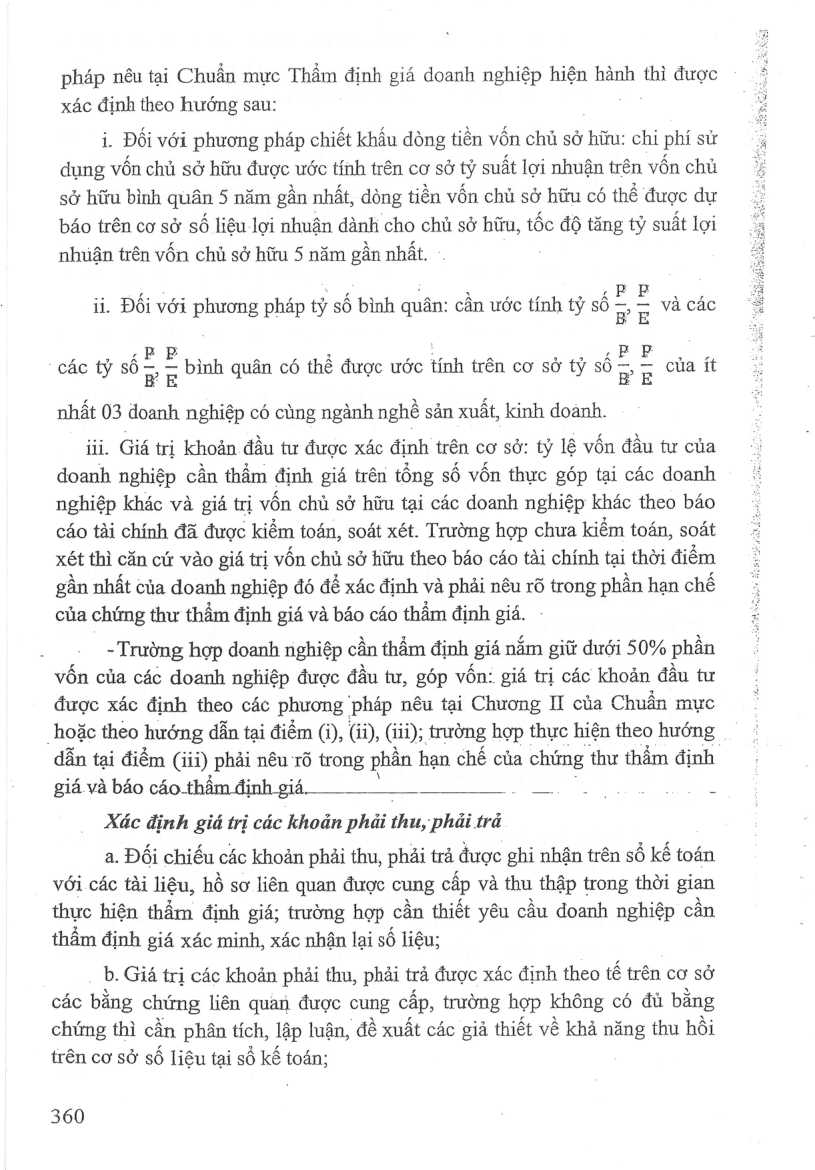
pháp nêu tại Chuẩn mực Thẩm định giá doanh nghiệp hiện hành thì được xác định theo hướng sau:
i. Đối với phương pháp chiết khẩu dòng tiền vốn chủ sở hữu: chi phí sử dụng vốn chủ sở hữu được ước tính trên cơ sở tỷ suất lợi nhuận trên vốn chủ sở hữu bình quân 5 năm gần nhất, dòng tiền vốn chủ sở hữu có thể được dự báo trên cơ SỞ số liệu lợi nhuận dành cho chủ sở hữu, tốc độ tăng tỷ suất lợi nhuận trên vốn chủ sở hữu 5 năm gần nhất.
ii. Đôi với phương pháp tỷ sô bình quân: can ước tinh tỷ sô TE Về Các
, a 4P PR, — bs P 2a APP |,
: các ty so - eH bình quân có thé được ước tinh trên cơ sở ty sô PE Của ít
nhất 03 doanh nghiệp có cùng ngành nghề sản xuất, kinh doanh.
iii. Giá trị khoản đầu tư được xác định trên cơ sở: tỷ lệ vốn đầu tư của đoanh nghiệp cần thẩm định giá trên tổng số vốn thực góp tại các doanh nghiệp khác và giá trị vốn chủ sở hữu tại các doanh nghiệp khác theo báo cáo tài chính đã được kiểm toán, soát xét. Trường hợp chưa kiểm toán, soát xét thì căn cứ vào giá trị vốn chủ sở hữu theo báo cáo tài chính tại thời điểm gần nhất của doanh nghiệp đó dé xác định và phải nêu rõ trong phần hạn chế của chứng thư thẩm định giá và báo cáo thẩm định giá. -
- Trường hợp doanh nghiệp cần thẩm định giá nắm giữ dưới 50% phần vốn của các doanh nghiệp được đầu tư, góp vốn: giá trị các khoản đầu tư được xác định theo các phương, pháp nêu tại Chương IT của Chuẩn mực hoặc theo hướng dan tại điểm (i), (ii), GD; trường hợp thực hiện theo hướng dẫn tại điểm (iii) phải nêu rõ trong phần hạn chế của chứng thư thẩm định giá và báo cáo thẩm định giá me
Xác định gió trị các khoản phải thu, phải trả
a. Đối chiếu các khoản phải thu, phải trả được ghi nhận trên số kế toán với các tài liệu, hồ sơ liên quan được cung cấp và thu thập trong thời gian thực hiện thẩm định giá; trường hợp cần thiết yêu cầu doanh nghiệp cần thẩm định giá xác minh, xác nhận lại số liệu;
b. Giá trị các khoản phải thu, phải trả được xác định theo tế trên cơ sở các bằng chứng liên quan được cung cấp, trường hợp không có đủ băng chứng thì cần phân tích, lập luận, đề xuất các giả thiết về khả năng thu hồi trên cơ sở số liệu tại số kế toán;
360
Mở trang này trong bản PDFTrang 361
Xem ảnh trang gốc
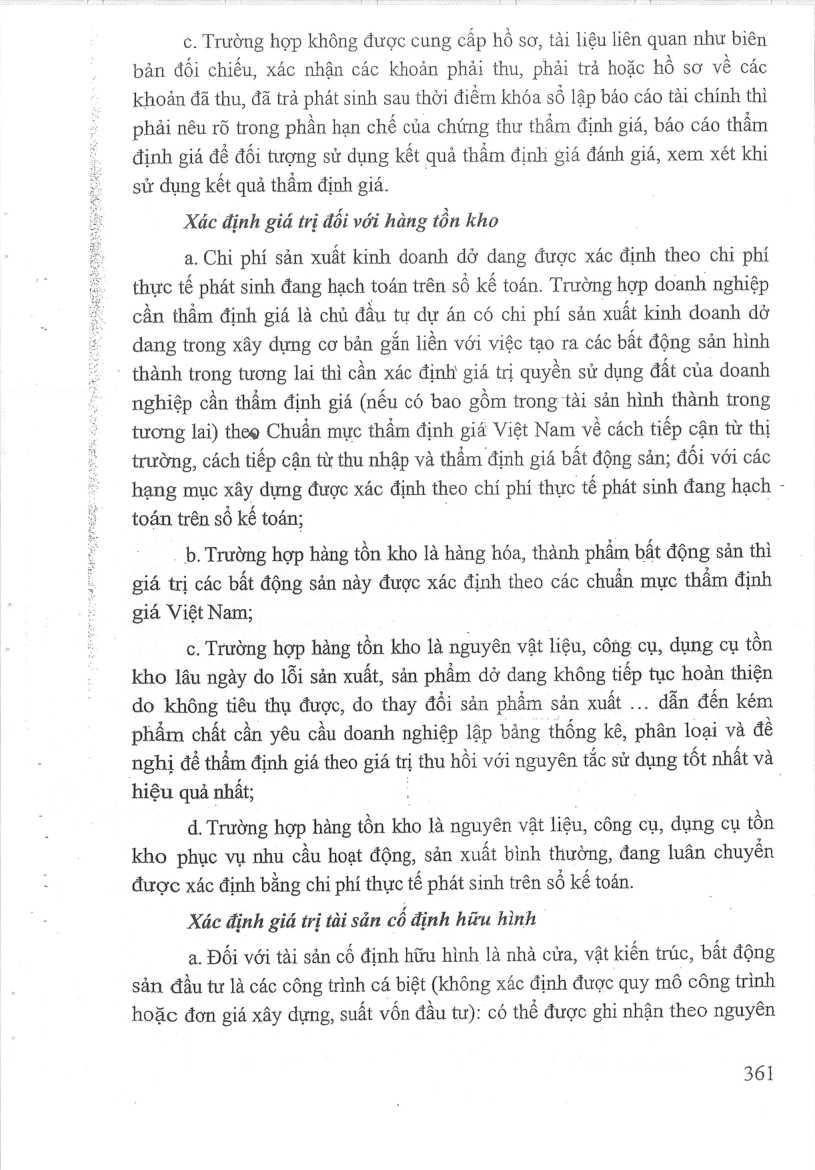
c. Trường hợp không được cung cấp hồ sơ, tài liệu liên quan như biên bản đối chiếu, xác nhận các khoản phải thu, phải trả hoặc hồ sơ vỀ các khoản đã thu, đã trả phát sinh sau thời điểm khóa số lập báo cáo tài chính thì phải nêu rõ trong phần hạn chế của chứng thư thẩm định giá, báo cáo thẩm định giá để đối tượng sử dụng kết quả thẩm định giá đánh giá, xem xét khi sử dụng kết quả thẩm định giá.
Xác định giá tri đối với hàng ton kho
a. Chi phí sản xuất kinh doanh dở dang được xác định theo chi phí thực tế phát sinh đang hạch toán trên số kế toán. Trường hợp doanh nghiệp cần thẩm định giá là chủ đầu tu dự án có chi phí sản xuất kinh doanh dé dang trong xây dựng cơ bản gắn liền với việc tạo ra các bất động sản hình thành trong tương lai thì can xác định giá trị quyền sử dụng đất của doanh nghiệp cần thẩm định giá (nếu có bao gồm trong tài sản hình thành trong tương lai) thee Chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thị trường, cách tiếp cận từ thu nhập và thẩm định giá bất động sản; đối với các hạng mục xây dựng được xác định theo chí phí thực tế phát sinh đang hạch - toán trên số kế toán;
b. Trường hợp hàng tồn kho là hàng hóa, thành phẩm bắt động sản thì giá trị các bất động sản này được xác định theo các chuẩn mực thẩm định giá Việt Nam;
c. Trường hợp hang tồn kho là nguyên vật liệu, công cụ, dụng cụ tồn kho lâu ngày do lỗi sản xuất, sản phẩm dở dang không tiếp tục hoàn thiện do không tiêu thụ được, do thay đổi sản phẩm sản xuất ... dẫn đến kém phẩm chất cần yêu cầu doanh nghiệp lập bảng thống kê, phân loại và đề nghị để thẩm định giá theo giá trị thu hồi với nguyên tắc sử dụng tốt nhất và hiệu quả nhất; !
d. Trường hợp hàng tồn kho là nguyên vật liệu, công cụ, dụng cụ tồn kho phục vụ nhu cầu hoạt động, sản xuất bình thường, đang luân chuyển được xác định bằng chi phí thực tế phát sinh trên sé kế toán.
Xác định giá trị tài sản cố định hữu hình
a. Đối với tài sản có định hữu hình là nhà cửa, vật kiến trúc, bat động sản đầu tư là các công trình cá biệt (không xác định được quy mô công trình hoặc đơn giá xây dựng, suất vốn đầu tư): có thể được ghi nhận theo nguyên
361
Mở trang này trong bản PDFTrang 362
Xem ảnh trang gốc
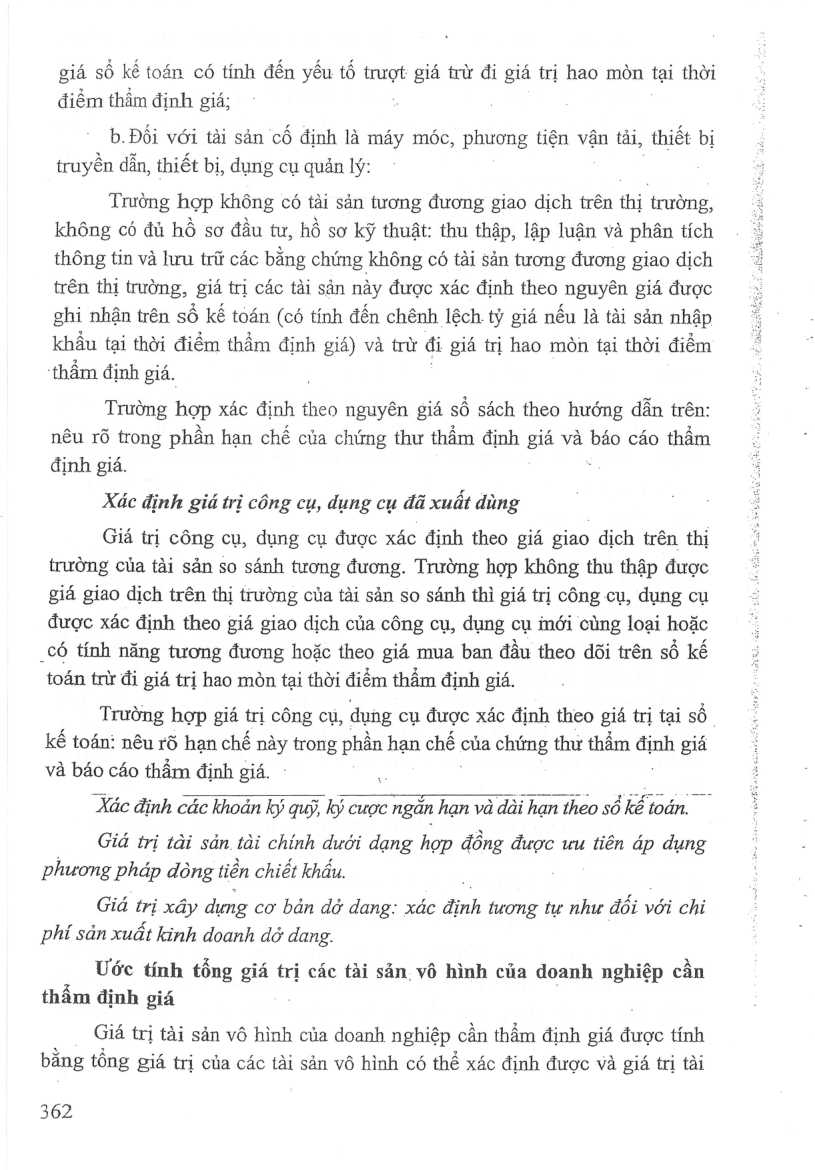
giá số kế toán có tính đến yếu tố trượt giá trừ đi giá trị hao mòn tại thời điểm thẩm định giá;
b.Đối với tài sản cố định là máy móc, phương tiện vận tải, thiết bị truyền dẫn, thiết bị, dụng cụ quản lý:
Trường hợp không có tài sản tương đương giao dịch trên thị trường, không có đủ hồ sơ đầu tư, hồ sơ kỹ thuật: thu thập, lập luận và phân tích thông tin và lưu trữ các bang chứng không có tài sản tương đương giao dịch trên thị trường, giá trị các tài sản này được xác định theo nguyên giá được ghi nhận trên số kế toán (có tính đến chênh lệch tỷ giá nếu là tài sản nhập khẩu tại thời điểm thẩm định giá) và trừ đi giá trị hao mòn tại thời điểm
'thẩm định giá.
Trường hợp xác định theo nguyên giá sổ sách theo hướng dẫn trên: nêu rõ trong phần hạn chế của chứng thư thẩm định giá và báo cáo thẩm định giá.
Xác định giá trị công cụ, dụng cụ đã xuất dùng
Giá trị công cụ, dụng cụ được xác định theo giá giao dịch trên thị trường của tài sản so sánh tương đương. Trường hợp không thu thập được giá giao dịch trên thị trường của tài sản so sánh thì giá trị công cụ, dụng cụ được xác định theo giá giao dich của công cụ, dụng cu mới củng loại hoặc
_có tính năng tương đương hoặc theo giá mua ban đầu theo dõi trên sé kế toán trừ đi giá trị hao mòn tại thời điểm thẩm định giá.
Trường hợp giá trị công cụ, dụng cụ được xác định theo giá trị tại số kế toán: nêu rõ hạn chế này trong phần hạn chế của chứng thư thẳm định giá va báo cáo thẩm định giá. -
Xác định các khoản ký quỹ, ký cược ngắn hạn và dai hạn theo số kế toán.
Giá trị tài sản tài chính dưới dạng hợp đồng được uu tiên áp dụng phương pháp dong tiền chiết khấu.
Giá trị xây dựng cơ bản dé dang: xác định tương tự như đấi v với chí phí sản xuất kinh doanh dở đang.
Ước tính ting gia trị các tài sản, vô hình của doanh nghiệp cần thẩm định giá !
Giá trị tài sản vô hình của doanh nghiệp cần thầm định giá được tính băng tông giá trị của các tài sản vô hình có thể xác định được và giá trị tài
362
Mở trang này trong bản PDFTrang 363
Xem ảnh trang gốc
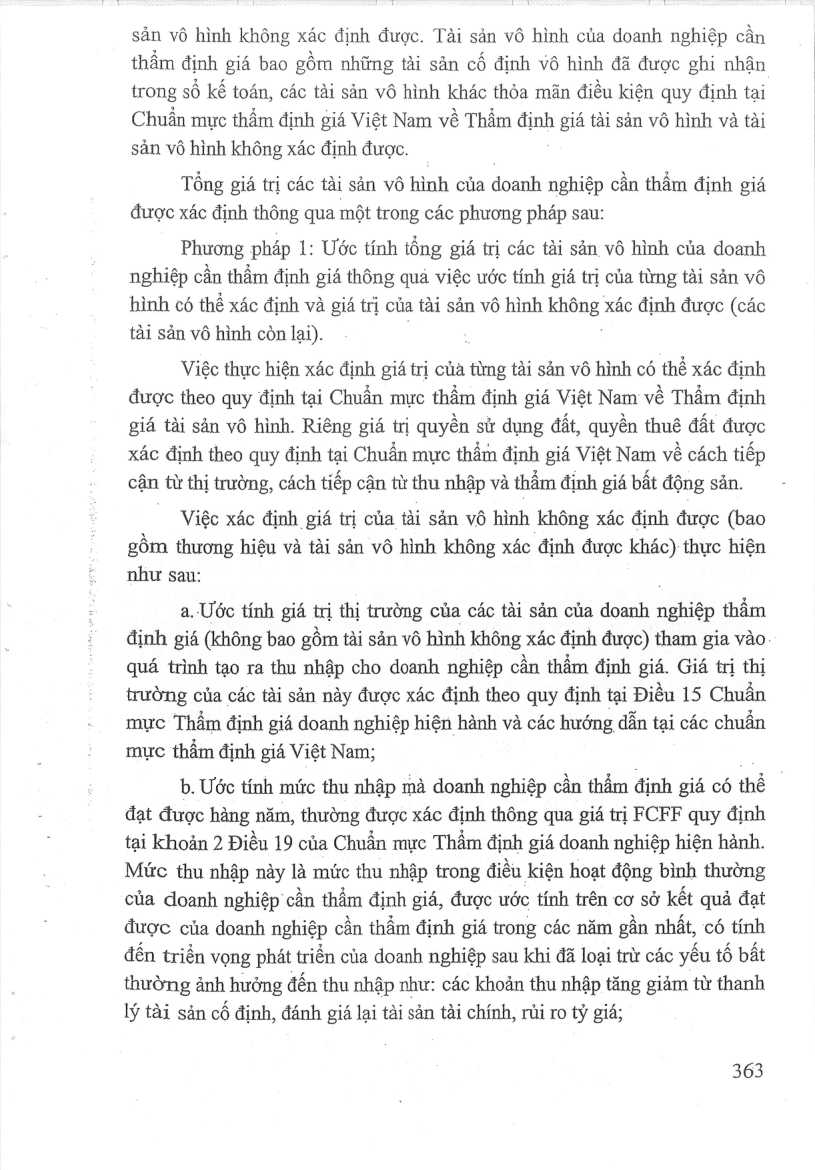
sản vô hình không xác định được. Tài sản vô hình của doanh nghiệp cần thẩm định giá bao gồm những tài sản cố định vô hình đã được ghi nhận trong số kế toán, các tài sản vô hình khác thỏa mãn điều kiện quy định tại
Chuẩn mực thẩm định giá Việt Nam về Thẩm định nee tai san v6 hinh va tai sản vô hình không xác định được.
Tổng giá trị các tài sản vô hình của doanh nghiệp cần thầm định giá được xác định thông qua một trong các phương pháp sau:
Phương pháp 1; Ước tính tổng giá trị các tài sản vô hình của doanh nghiệp cần thẩm định giá thông qua việc ước tính giá trị của từng tài sản vô hình có thể xác định và giá trị của tài sản vô hình không xác định được (các tài sản vô hình còn lại).
Việc thực hiện xác định gia trị cua từng tai sản vô hình có thể xác định được theo quy định tại Chuẩn mực thẩm định giá Việt Nam về Thẩm định giá tài sản vô hình. Riêng giá trị quyền sử dụng đất, quyền thuê đất được xác định theo quy định tại Chuẩn mực thầm định giá Việt Nam về cách tiếp cận từ thị trường, cách tiếp cận từ thu nhập và thẩm định giá bất động sản.
Việc xác định giá trị của tài sản vô hình không xác định được (bao gồm thương hiệu và tài sản vô hình không xác định được khác) thực hiện như sau:
a..Ước tính giá tri thị trường của các tài sản của doanh nghiệp thẩm định giá (không bao gồm tài sản vô hình không xác định được) tham gia vào. quá trình tạo ra thu nhập cho doanh nghiệp cần thẩm định giá. Giá trị thị trường của các tài sản này được xác định theo quy định tại Điều 15 Chuẩn mực Thẩm định giá doanh nghiệp hiện hành và các hướng dẫn tại các chuẩn mực thẩm định giá Việt Nam;
b. Ước tinh mức thu nhập mà doanh nghiệp cần thẩm định giá có thể đạt được hàng năm, thường được xác định thông qua giá trị FCFF quy định tại khoản 2 Điều 19 của Chuẩn mực Tham định giá doanh nghiệp hiện hành.
Mức thu nhập này là mức thu nhập trong điều kiện hoạt động bình thường của doanh nghiệp cần thẩm định giá, được ước tính trên cơ sở kết quả đạt được của doanh nghiệp cần thẩm định giá trong các năm gần nhất, có tính đến triển vọng phát triển của doanh nghiệp sau khi đã loại trừ các yếu tố bất thường ảnh hưởng đến thu nhập như: các khoản thu nhập tăng giảm từ thanh lý tài sản cố định, đánh giá lại tài sản tài chính, rủi ro tỷ giá;
363
Mở trang này trong bản PDF