Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 364
Xem ảnh trang gốc
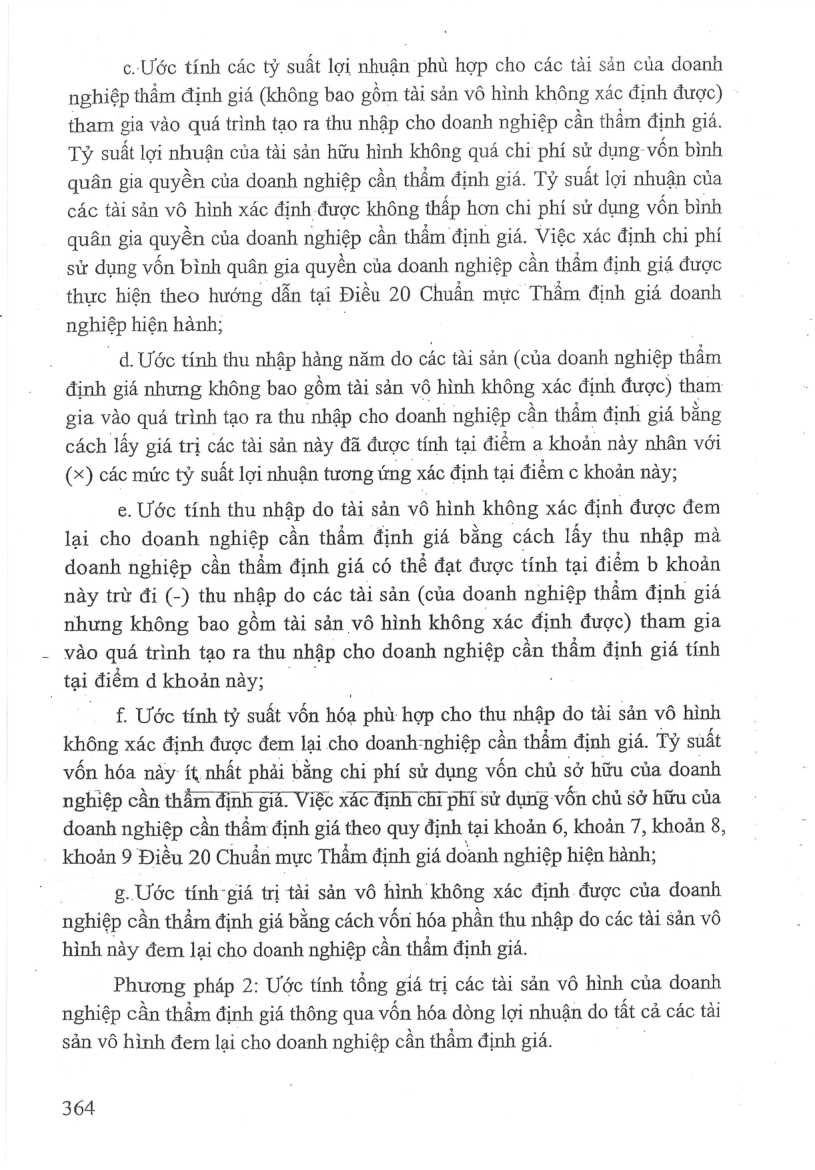
c..Ước tính các tỷ suất lợi nhuận phù hợp cho các tài sản của doanh nghiệp thẩm định giá (không bao gồm tài sản vô hình không xác định được) tham gia vào quá trình tạo ra thu nhập cho doanh nghiệp cần thầm định giá.
Tỷ suất lợi nhuận của tài sản hữu hình không quá chi phí sử dụng. vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá. Tỷ suất lợi nhuận của các tài sản vô hình xác định được không thấp hơn chỉ phí sử dụng vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá. Việc xác định chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá được thực hiện theo hướng dẫn tại Điều 20 Chuẩn mực Thẩm định giá doanh nghiệp hiện hành;
! - d.Ước tính thu nhập hàng năm do các tài sản (của doanh nghiệp thẩm
định giá nhưng không bao gồm tài sản vô hình không xác định được) tham gia vào quá trình tạo ra thu nhập cho doanh nghiệp cần thẩm định giá bằng cách lấy giá trị các tài sản này đã được tính tại điểm a khoản này nhân với
(x) các mức ty suất lợi nhuận tương ứng xác định tại điểm c khoản này;
e. Ước tính thu nhập do tài sản vô hình không xác định được đem lại cho doanh nghiệp cần thẩm định giá bằng cách lấy thu nhập mà doanh nghiệp cần thẩm định giá có thé đạt được tính tại điểm b khoản này trừ đi (-) thu nhập do các tài sản (của doanh nghiệp thẩm định giá nhưng không bao gồm tài sản vô hình không xác định được) tham gia vào quá trình tạo ra thu nhập cho doanh nghiệp cần thẩm định giá tính tại điểm d khoản này; <- -
_.£ Ước tính tỷ suất vốn hóa phù hợp cho thu nhập do tai sản vô hình không xác định được dem lại cho doanh-nghiép cần thẩm định giá. Tỷ suất vốn hóa này ít nhất phải bằng chi phí sử dụng vốn chủ sở hữu của doanh nghiệp cần thẩm định giá. Việc xác định chi phi sử dụng vốn chủ sở hữu của doanh nghiệp cần thẩm định giá theo quy định tại khoản 6, khoản 7, khoản 8, khoản 9 Điều 20 Chuẩn mực Thẩm định giá doanh nghiệp hiện hành;
g. Ube tính giá trị tai sản vô hình không xác định được của doanh nghiệp cần thẩm định giá bằng cách vốn hóa phần thu nhập do các tài sản vô hình này đem lại cho doanh nghiệp cần thẩm định giá.
Phương pháp 2: Ước tính tổng giá trị các tài sản vô hình của doanh nghiệp cần thẩm định giá thông qua vốn hóa dòng lợi nhuận do tat cả các tải sản vô hình đem lại cho doanh nghiệp cần thầm định giá.
364
Mở trang này trong bản PDFTrang 365
Xem ảnh trang gốc
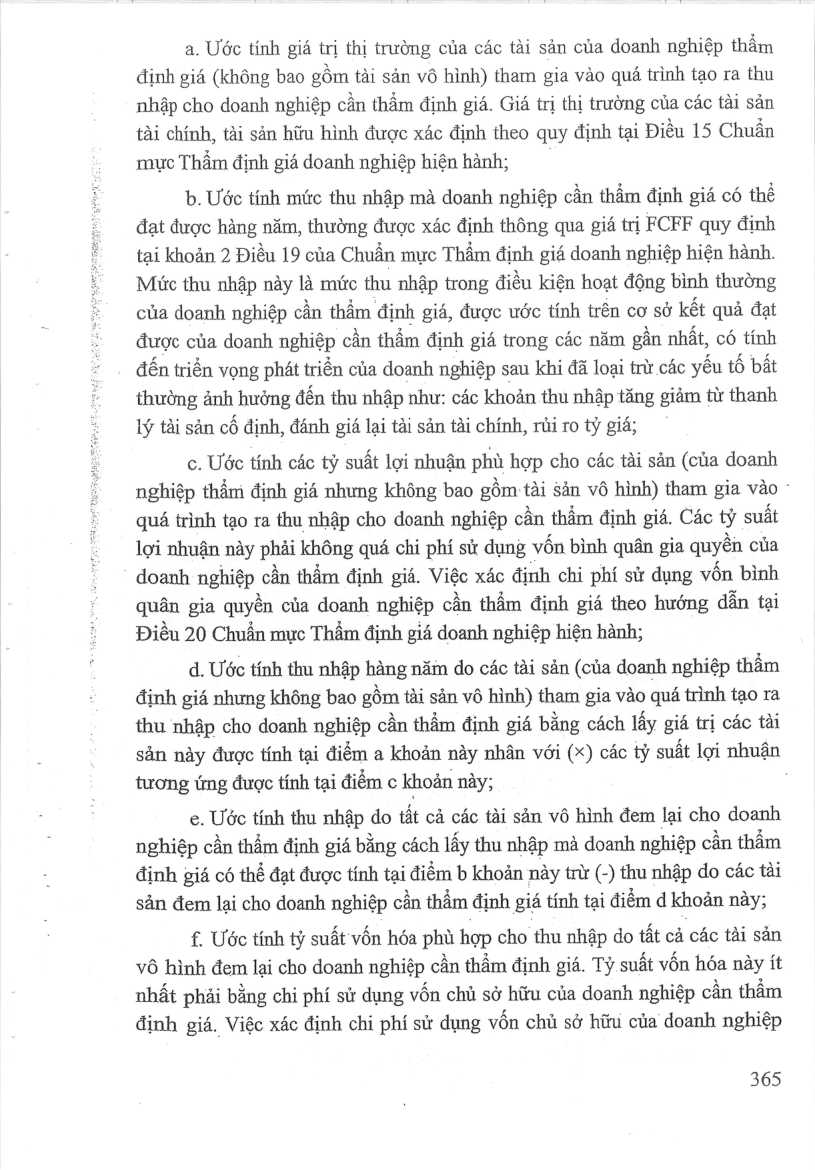
a. Ước tính giá trị thị trường của các tài sản của doanh nghiệp thẩm định giá (không bao gồm tài sản vô hình) tham gia vào quá trình tạo ra thu nhập cho doanh nghiệp cần thẩm định giá. Giá trị thị trường của các tài sản tài chính, tài sản hữu hình được xác định theo quy định tại Điều 15 Chuẩn mục Thẩm định giá doanh nghiệp hién hanh;
b. Ước tính mức thu nhập mà doanh nghiệp cần thẩm định giá có thé đạt được hàng năm, thường được xác định thông qua giá trị FCFF quy định tại khoản 2 Điều 19 của Chuẩn mực Tham định giá doanh nghiệp hiện hành.
Mức thu nhập này là mức thu nhập trong điều kiện hoạt động bình thường của doanh nghiệp cần thầm định giá, được ước tính trên cơ sở kết quả đạt được của doanh nghiệp cần thẩm định giá trong các năm gần nhất, có tính đến triển vọng phát triển của doanh nghiệp sau khi đã loại trừ các yếu tố bất
thường ảnh hưởng đến thụ nhập như: các khoản thu nhập tăng giảm | từ thanh
lý tài sản cố định, đánh giá lại tài sản tài chính, rủi ro tỷ giá;
c. Ước tính các tỷ suất lợi nhuận phù hợp cho các tài sản (của doanh nghiệp thẩm định giá nhưng không bao gồm tài šản vô hình) tham gia vào - quá trình tạo ra thu nhập cho doanh nghiệp cần thẩm định giá. Các ty suat lợi nhuận này phải không quá chi phí sử dụng vốn bình quân gia quyền của
" doanh nghiệp cần thẩm định giá. Việc xác định chi phí sử dụng vốn bình
quân gia quyền của doanh nghiệp cần thẩm định giá theo hướng dẫn tại
Điều 20 Chuẩn mực Thẩm định giá doanh nghiệp hiện hành;
d. Ước tính thu nhập hàng năm do các tài sản (của doanh nghiệp thẩm định giá nhưng không bao gồm tài sản vô hình) tham gia vào quá trình tạo ra thu nhập cho doanh nghiệp cần thẩm định giá bằng cách lấy giá trị các tài sản này được tính tại điểm a khoản này nhân với (x) các tỷ suất lợi nhuận tương ứng được tính tại điểm c khoản này; :
e. Ước tính thu nhập do tất cả các tài sản vô hình đem lại cho doanh nghiệp cần thẳm định giá bằng cách lấy thu nhập mà doanh nghiệp cần thẩm định giá có thể đạt được tính tại điểm b khoản này trừ (-) thu nhập do các tài sản đem lại cho doanh nghiệp cần thẳm định giá tính tại điểm d khoản này;
f. Ước tính tỷ suất vốn hóa phù hợp cho thu nhập do tất cả các tai sản vô hình đem lại cho doanh nghiệp cần thầm định giá. Tỷ suất vốn hóa này ít nhất phải bằng chi phí sử dụng vốn chủ sở hữu của doanh nghiệp cần thẩm định giá. Việc xác định chi phí sử dụng vốn chủ sở hữu của doanh nghiệp
365
Mở trang này trong bản PDFTrang 366
Xem ảnh trang gốc
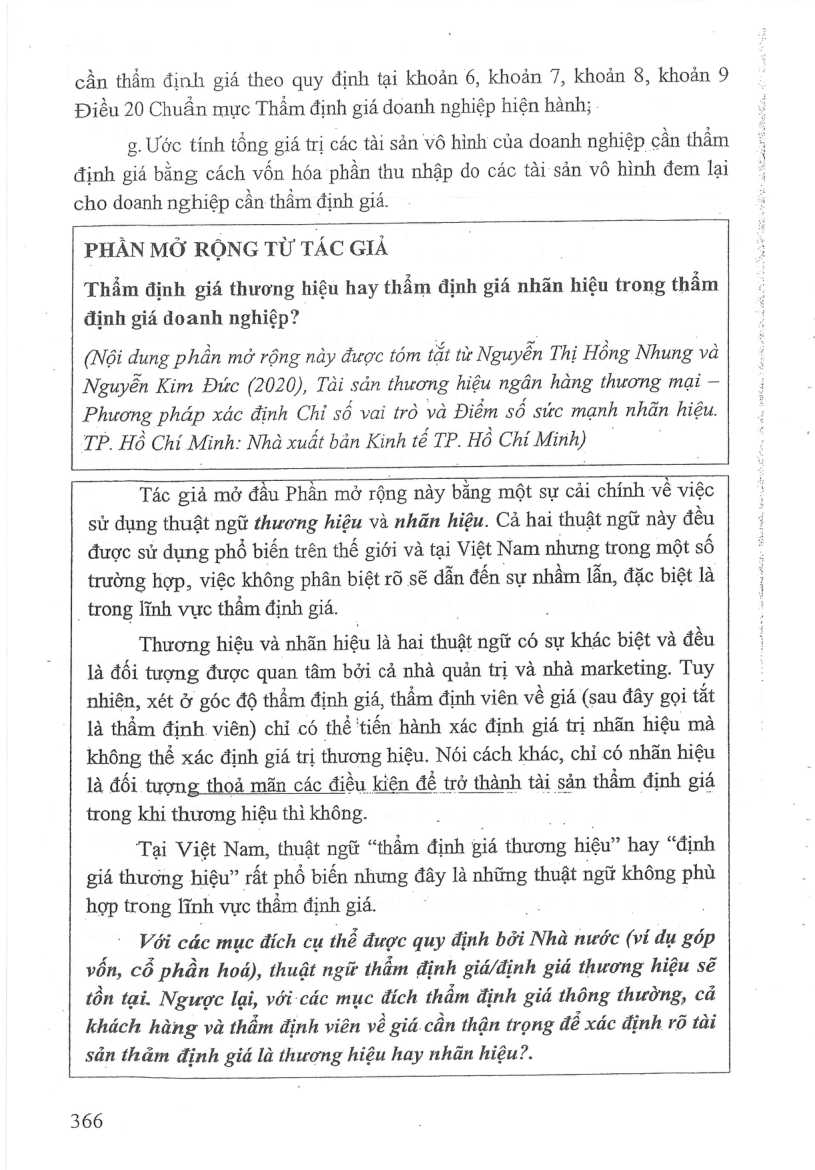
cần thẩm định giá theo quy định tại khoản 6, khoản 7, khoản 8, khoản 9
Điều 20 Chuan mực Thẩm định giá doanh nghiệp hiện hành;
g. Ước tính tông g giá trị các tài sản vô hình của doanh nghiệp cần thẩm định giá bằng cách vốn hóa phần thu nhập do các tài sản vô hình đem lại cho doanh nghiệp cần thầm định giá.
Ỷ
PHAN MỞ RỘNG TỪ TÁC GIẢ
Thẩm định giá thương hiệu hay thẩm định giá nhãn hiệu trong thẩm định giá doanh nghiệp?
(Nội dung phần mở rộng này được tóm tat từ Nguyễn Thị Hồng Nhung và
Nguyễn Kim Đức (2020), Tài sản thương hiệu ngân hàng thương mại —
Phương pháp xác định Chỉ số vai trò và Điểm số sức mạnh nhãn hiệu.
TP. Ho Chí Minh: Nhà xuất bản Kinh tế TP. Hồ Chí Minh) !
a Tác gia mở đầu Phân mở rộng này bing một sự cai chính VỀ việc sử dụng thuật ngữ thuong hiệu và nhãn hiệu. Cả hai thuật ngữ nay đều được sử dụng phổ biến trên thế giới và tại Việt Nam nhưng trong một số trường hợp, việc không phân biệt rõ sẽ đẫn đến sự nhằm lẫn, đặc biệt là
. trong lĩnh vực thẩm định giá.
Thương hiệu và nhãn hiệu là hai thuật ngữ có sự khác biệt và đều là đối tượng được quan tâm bởi cả nhà quản trị và nhà marketing. Tuy nhiên, xét ở góc độ thẩm định giá, thẩm định viên về giá (sau đây gọi tắt là thẩm định viên) chỉ có thể 'tiến hành xác định giá trị nhãn hiệu mà không thể xác định giá trị Song) biga, ati = ante bea at nhan higu
trong khi thương hiệu thì không.
Tai Việt Nam, thuật ngữ “thẩm định giá đong hiệu” hay “định giá thương hiệu” rất phổ biến nhưng đây là những thuật ngữ không phù hợp trong lĩnh vực thẩm định giá.
Với các mục đích cụ thể được quy định bởi Nhà nước (ví dụ góp vốn, cổ phần hoá), thuật ngữ thẩm định gid/dinh giá thương hiệu sẽ ton tại. Ngược lại, với-các mục đích thẩm định giá thông thường, cả khách hàng và thẩm định viên về giá cần thận trọng dé xác định rõ tài sản thảm định giá là thương hiệu hay nhãn hiệu?.
366
Mở trang này trong bản PDFTrang 367
Xem ảnh trang gốc
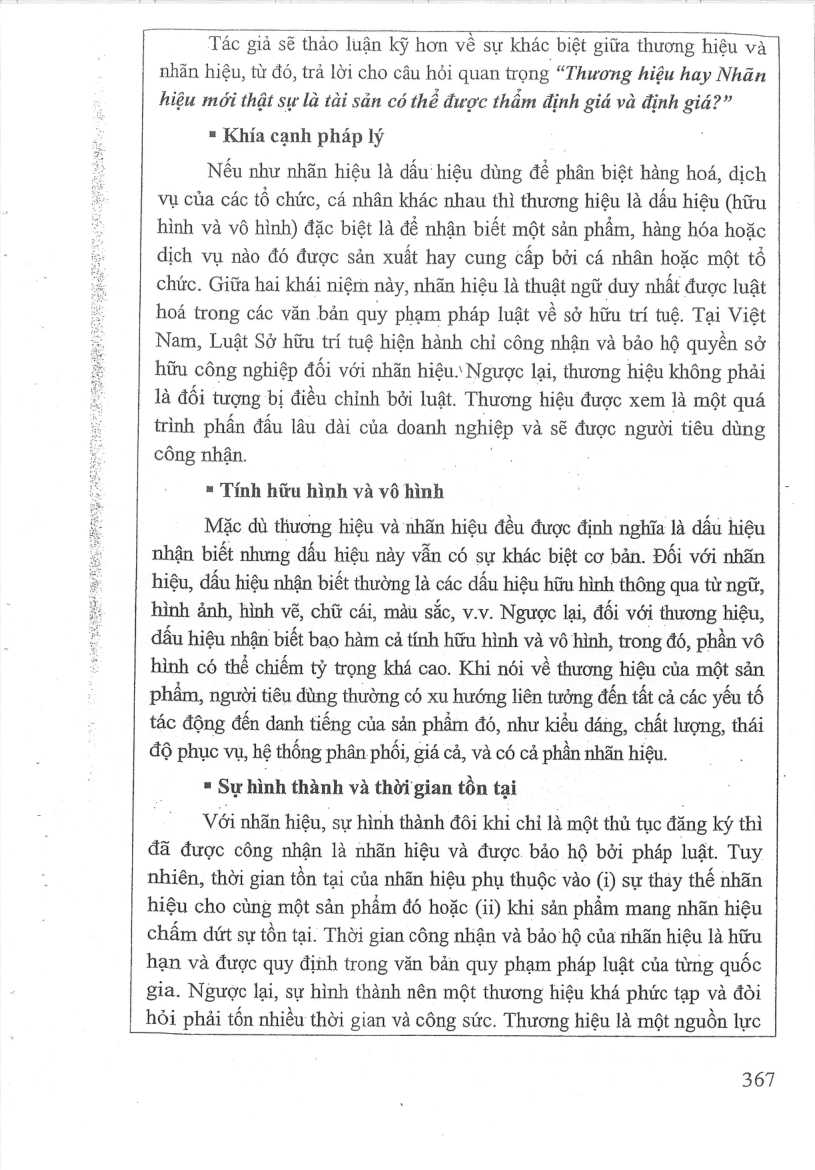
Tác giả sẽ thảo luận kỹ hơn về sự khác biệt giữa thương hiệu và |
nhãn hiệu, từ đó, trả lời cho câu hỏi quan trọng “Thương hiệu hay Nhãn hiệu mới thật sự là tài sản có thể được thẩm định giá và định giá?”
" Khia cạnh pháp ly
Nếu như nhãn hiệu là dấu hiệu dùng dé phân biệt hàng hoá, dich vu của các tổ chức, cá nhân khác nhau thì thương hiệu là đấu hiệu (hữu hình và vô hình) đặc biệt là để nhận biết một sản phẩm, hàng hóa hoặc dịch vu nào đó được sản xuất hay cung cấp bởi cá nhân hoặc một tổ chức. Giữa hai khái niệm này, nhấn hiệu là thuật ngữ duy nhất được luật hoá trong các văn bản quy phạm pháp luật về sở hữu trí tuệ. Tại Việt
Nam, Luật Sở hữu trí tuệ hiện hành chỉ công nhận và bảo hộ quyền SỞ hữu công nghiệp đối với nhãn hiệu. 'Ngược lại, thương hiệu không phải là đối tượng bị điều chỉnh bởi luật. Thương hiệu được xem là một quá trình phấn đấu lâu dài của doanh nghiệp và sẽ được người tiêu dùng công nhận.
" Tính hữu hình và vô hình
Mặc dù thương hiệu và nhấn hiệu đều được định nghĩa là dấu hiệu nhận biết nhưng dấu hiệu này vẫn có sự khác biệt cơ bản. Đối với nhấn hiệu, dấu hiệu nhận biết thường là các dấu hiệu hữu hình thông qua từ ngữ, hình ảnh, hình vẽ, chữ cái, màu sắc, v.v. Ngược lại, đối với thương hiệu, dấu hiệu nhận biết bao hàm cả tính hữu hình và vô hình, trong đó, phần vô hình có thể chiếm tỷ trọng khá cao. Khi nói về thương hiệu của một sản phẩm, người tiêu dùng thường có xu hướng liên tưởng đến tất cả các yếu tố tác động đến danh tiếng của sản phẩm đó, như kiểu dang, chất lượng, thái độ phục vụ, hệ thống phân phối, giá cả, và có cả phần nhãn hiệu.
= Sự hình thành và thời gian tồn tại
Với nhãn hiệu, sự hình thành đôi khi chỉ là một thủ tục đăng ký thì đã được công nhận là nhãn hiệu và được bảo hộ bởi pháp luật. Tuy nhiên, thời gian tồn tai của nhãn hiệu phụ thuộc vào (i) sự thay thế nhãn hiệu cho cùng một sản phẩm đó hoặc (ii) khi sản phẩm mang nhãn hiệu chấm đứt sự tồn tại. Thời gian công nhận và bảo hộ của nhấn hiệu là hữu hạn và được quy định trong văn bản quy phạm pháp luật của từng quốc gia. Ngược lại, sự hình thành nên một thương hiệu khá phức tạp và đòi hỏi phải tốn nhiều thời gian và công sức. Thương hiệu là một nguồn lực
367
Mở trang này trong bản PDF