Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 368
Xem ảnh trang gốc
của công ty, mặc dù không được công nhận tính pháp lý nhưng được công nhận bởi người. tiêu dùng. Chính vì vậy, thời gian tồn tại của thương hiệu không giống với nhãn hiệu. Một sản phẩm có thương hiệu hay không phụ thuộc vào đánh giá của người tiêu dùng và do người tiêu dùng công nhận nên thương hiệu có thể tồn tại mãi mãi, mặc đù sản
phẩm có thể không còn nữa.
« Giá trị và thẩm định giá hay định giá
Thương hiệu và nhãni hiệu đều là những nguồn lực có giá trị của doanh nghiệp nên cả thương hiệu và nhãn hiệu đều mang trong mình một giá trị riéng vốn có. Tuy nhiên, với công tác thầm định giá hay định giá, đặc điểm pháp lý và đặc điểm kinh tế - kỹ thuật của tài sản là những nội dung bắt buộc cần được mô tả trong chứng thư và báo cáo thẩm định giá.
Từ việc phân tích ở khía cạnh pháp lý, chúng ta thay rang chỉ có nhãn hiệu là đối tượng được luật hoá và được pháp luật công nhận và bao hộ; vì vậy, nhấn hiệu mới là tài sản thoả mấn các điều kiện để trở thành tài sản thẩm định theo quy định của Luật giá và hệ thống chuẩn mực thẩm định giá hiện hành. Nói cách khác, nhấn hiệu sau khi thực hiện các thủ tục đăng kí theo luật định là có thể trở thành tài sản để tiến hành thẩm
. định giá hoặc định giá, còn thương hiệu thì không vì đây là thành quả
của cả một quá trình, bao hàm nhiều yếu tố (tài sản/nguồn lực) vô hình khác và thể hiện thông qua tâm trí của người tiêu dùng.
Từ những phân tích trên, chúng ta có thể thấy mặc dù thương hiệu và nhãn hiệu được sử dụng rất phổ biến trong đời sống và đôi khi thường được sử dụng thay thế cho nhau nhưng đứng ở góc độ học thuật và thực tiễn, ranh giới phân biệt cũng : tương đối rõ ràng. Là kết quả của một quá trình và được công nhận thông qua đánh giá của tiêu dùng, thượng hiệu thường được nhắc tới bởi các nhà quản trị, nhà marketing và người tiêu dùng. Các đối tượng này thường quan tâm đến tài sản thương hiệu thông qua sự hài lòng, sự trung thành, sự sẵn sàng sử dụng, sự trải nghiệm sản phẩm của người tiêu dùng. Ngược lại, nhãn hiệu là một tài sản được hình thành thông qua việc đăng ký xác lập quyền và được pháp luật bảo hộ nên thường được nhắc đến bởi các nhà quản trị tài sản trí tuệ, kế toán viên, kiểm toán viên và các thẩm định
viên về giá hành nghề.
368
Mở trang này trong bản PDFTrang 369
Xem ảnh trang gốc
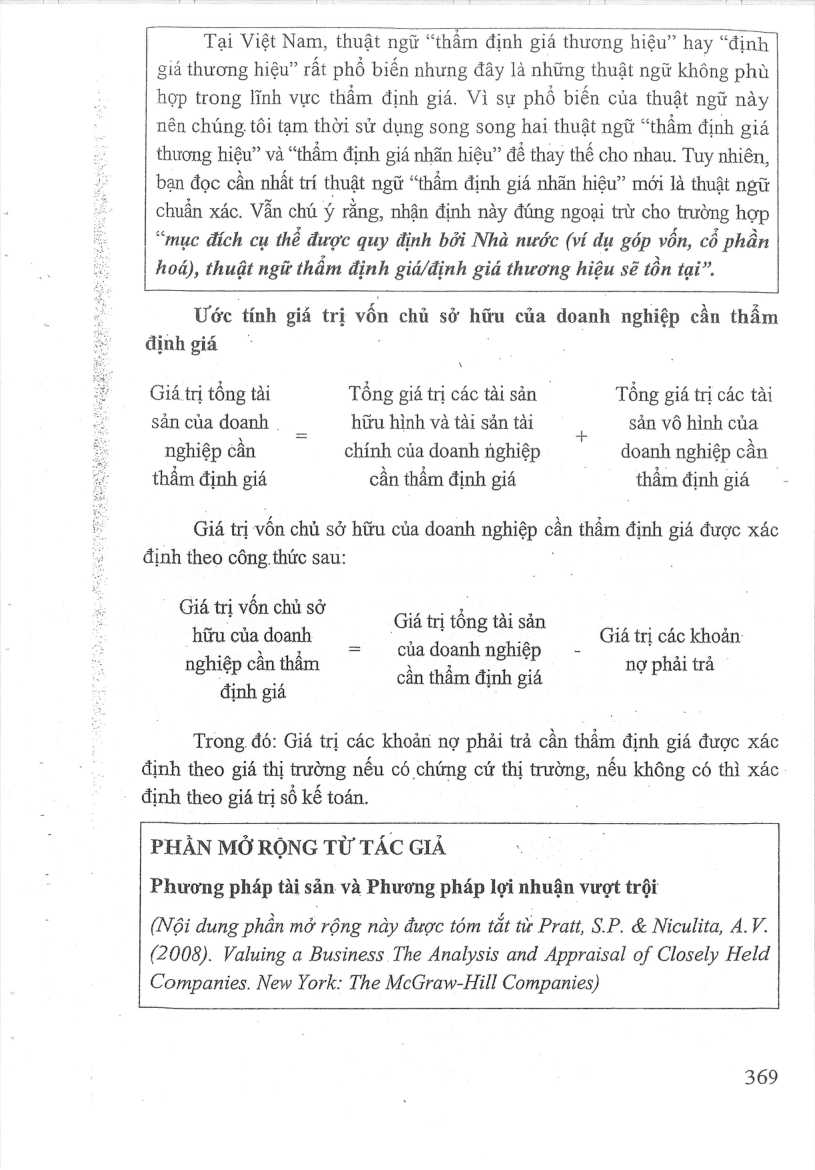
Tại Việt Nam, thuật ngữ “thẩm định giá thương hiệu” hay “định giá thương hiệu” rất phổ biến nhưng đây là những thuật ngữ không phù hợp trong lĩnh vực thẩm định giá. Vì sự phổ biến của thuật ngữ này nên chúng tôi tạm thời sử dụng song song hai thuật ngữ “thẩm định giá thương hiệu” và “thẩm định giá nhãn hiệu” dé thay thé cho nhau. Tuy nhiên, bạn đọc cần nhất trí thuật ngữ “thẩm định giá nhấn hiệu” mới là thuật ngữ chuẩn xác. Vẫn chú ý rằng, nhận định này đúng ngoại trừ cho trường hợp
“muc dich cụ thé được quy định bởi Nhà nước (vi dụ góp vốn, cổ phần hoá), thuật ngữ thẩm định gid/dinh giá thương hiệu sẽ tồn tại”.
Uớc tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm
định giá
Giá trị tổng tài Tổng giá trị các tài sản Tổng giá trị các tài sản của doanh _ hữu hình và tài sản tài + sản vô hình của nghiệp cần chính của doanh nghiệp doanh nghiệp cần thẩm định gá cần thẩm định giá thẩm định giá
Giá trị vốn chủ sở hữu của doanh ney é cần thầm định giá được xác định theo công thức sau:
Giá trị vốn chủ sở
_ hữu của doanh nghiệp cần thẩm
định giá
Giá trị tổng tài sản củadoanhnghiệp - cần thẳm định giá
Giá trị các khoản: nợ phải trả
ll
Trong đó: Giá tri các khoản nợ phải trả cần thẩm định giá được xác định theo giá thị trường nếu có chứng cứ thị trường, nếu không có thì xác định theo giá trị số kế toán.
PHAN MỞ RỘNG TỪ TÁC GIẢ
Phương pháp tài sản và Phương pháp lợi nhuận vượt trội
(Nội dung phần mở rộng này được tóm tắt từ Pratt, S.P. & Niculita, A.V.
(2008). Valuing a Business The Analysis and Appraisal of Closely Held
Companies. New York: The McGraw-Hill Companies)
369
Mở trang này trong bản PDFTrang 370
Xem ảnh trang gốc
TỪ THE GIỚI
Cách tiếp cận từ chi phí hướng đến việc xem xét giá trị các thành phần/cấu phần của tài sản thẩm định giá (ở đây tài sản thẩm định giá là doanh nghiệp). Lĩnh vực thầm định giá doanh nghiệp có hai góc nhìn các thành phần/cấu phần cơ bản: (1) nhìn đưới góc độ thời gian, có tài sản ngắn hạn và tài sản dài hạn; (2) nhìn dưới góc độ hình thái biểu hiện có tài sản hữu hình và tài sản vô hình.
Dù ở góc độ nào thì giá trị của doanh nghiệp cũng không thay đổi; vì với góc độ (1) thì trong tài sản ngắn hạn (và dài hạn) sế có tài sản hữu hình và tài sản vô hình; ngược lại với góc độ (2) thì trong tài sắn hữu hình (và tài san vô hình) sẽ có tài sắn ngắn hạn và tài sắn dài hạn.
Tuy nhiên, góc độ nhìn khác nhau sẽ định hình tên gọi phương pháp khác nhau. Nếu nhìn theo tài sản ngắn hạn và tài sản dài hạn, phương pháp được đặt tên là Phương pháp tài sản (đôi khi được gọi là Phương pháp tích tuỹ tài sắn). Nếu nhìn theo tài sản hữu hình và tài sản vô hình, phương pháp được đặt tên là Phương pháp Lợi nhuận vượt trội. Cũng lưu ý rằng, tài sản vô hình cũng có phương pháp lợi nhuận vượt trội, nhưng phương pháp lợi nhuận vượt trội đối với thẩm định giá tài sản vô
| hình sẽ thuộc cách tiếp cận từ thu nhập. Sự khác biệt này là hoàn toàn
đúng bản chất chứ không có sự mâu thuẫn.
PHAN TÍCH VA HAM Ý TẠI VIỆT NAM
Một là, Đối với chuẩn mực thẩm định giá doanh nghiệp hiện hành, tài sản được ước tính theo tài sản hữu hình và tài sản vô hình, nhưng vẫn được đặt tên là Phương pháp tài sản. /Vội dung và tên gọi tại Việt Nam vừa nghe qua có về mâu thuẫn với thế giới, nhưng thật sự, cách gọi này van phù hợp vì sau khi ước tính giá trị tài sản hữu hình và tài sản vô hình của doanh nghiệp cần thẩm định giá, thẩm định viên về giá sẽ trình bày theo định đạng của báo cáo tình hình tài chính công ty (thường được biết đến là bảng cân đối kế toán) với hai phần chính là tài sản ngắn hạn và tài sản dài hạn (với 3 cột phô biến là giá trị số sách, giá trị thị trường, chênh lệch). Do đó, chuẩn mực sử dụng tên gọi Phương pháp tài sản là không mâu thuẫn với nội dung mà chúng tôi đang mở rộng cho bạn đọc.
370
Mở trang này trong bản PDFTrang 371
Xem ảnh trang gốc
Hai là, tương tự như thế giới, chuẩn mực về thâm định giá tài sản vô hình tại Việt Nam cũng có phương pháp lợi nhuận vượt trội, nhưng phương pháp lợi nhuận vượt trội đối với thẩm định giá tài sản vô hình sẽ thuộc cách tiếp cận từ thu nhập (trong khi đối với thẩm định giá doanh nghiệp thì phương pháp này thuộc cách tiếp cận từ chỉ phí). Sự khác biệt này là hoàn toàn đúng bani chất chứ không có sự mâu thuẫn. Do đó, bạn đọc cần lưu ý, phương pháp lợi nhuận vượt trội khi thẩm định giá doanh nghiệp và phương pháp lợi nhuận vượt trội khi thẩm định giá tài sản vô hình là khác nhau; và phương pháp này công thuộc cách tiệp cận khác nhau cho 2 loại hình.
Ba là, phương pháp lợi nhuận vượt trội trong cách tiếp cận từ chi phí để thẳm định giá doanh nghiệp là khác với phương pháp dé tính giá trị tài sản vô hình tổng thể trong phương pháp tài sản được quy định trong chuẩn mực thâm định giá doanh nghiệp hiện hành. Với chuẩn mực hiện hành, phương pháp dé tính giá trị tài sản vô hình tổng thé trong phương
pháp tài sản (của thẩm định giá doanh ngiệp) là vận dụng từ chuẩn mực | -
thẩm định giá tài sản vô hình. :
Nhu vậy, phần mỡ rộng này nhằm mục đích giới thiệu cho người đọc biết rằng, đối với thẩm định giá doanh nghiệp, cách tiếp cận từ chi phí sẽ còn có một phương pháp mang tôn phương pháp lợi nhuận vượt trội (bén cạnh phương pháp tài sản). Mặc dù cùng tên gọi nhưng phương pháp này khác với phương pháp lợi nhuận vượt trội khi thẩm định giá tài sản vô hình, và khác với phương pháp dé tinh gid trị tài sản vô hình tổng thé trong phương pháp tài sản (của thẩm định giá doanh ngiép). Tuy nhiên, do không được quy định
trong chuẩn mục thẩm định giá Việt Nam hiện hành, nên chúng tôi |
chi mang tính chốt mở rộng va giới thiệu, không khuyến nghị người đọc sử dụng trên thực tế.
7.3.2.2. Phương pháp định lượng lợi thé thương mại — Goodwill
Nội dung tiểu mục này được tác giả kế thừa toàn diện từ Chuyên dé 6 —
Tầm định giá doanh nghiệp do TS. Phạm Văn Bình biên soạn trong Tài liệu Đào tạo, Bồi đưỡng nghiệp vụ chuyên ngành thẩm định giá do Bộ Tai chính — Cục Quản lý giá phát hành.
Go
~
Mở trang này trong bản PDF