Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 372
Xem ảnh trang gốc
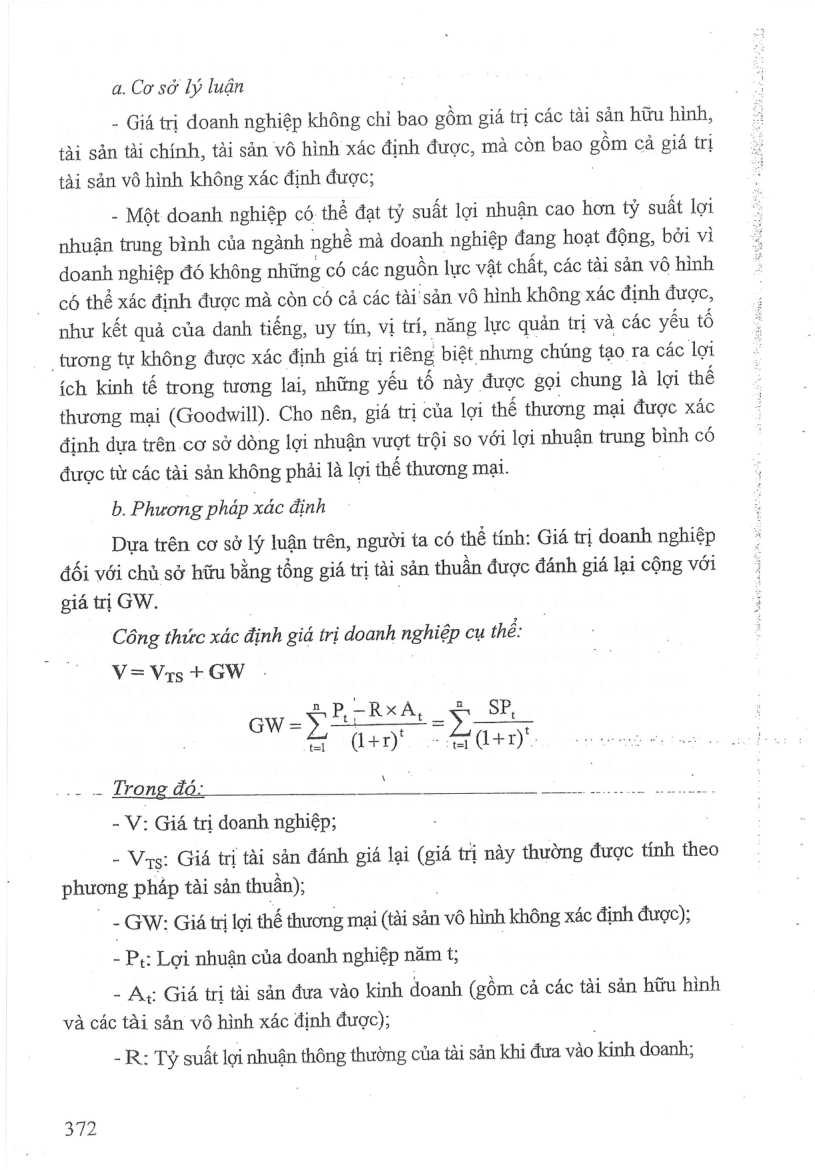
a. Cơ sở ly luận
- Giá trị doanh nghiệp không chỉ bao gồm giá trị các tài sản hữu hình, tài sản tài chính, tài sản vô hình xác định được, mà còn bao gồm cả giá trị tài sản vô hình không xác định được;
- Một doanh nghiệp có: thể đạt tỷ suất lợi nhuận cao hơn tỷ suất lợi nhuận trung bình của ngành nghề mà doanh nghiệp đang hoạt động, bởi vì doanh nghiệp đó không những có các nguồn lực vật chất, các tài sản vô hình có thể xác định được mà còn có cả các tài sản vô hình không xác định được, như kết quả của danh tiếng, uy tín, vị trí, năng lực quản trị và các yếu tố
_tương tự không được xác định giá trị riêng biệt nhưng chúng tạo ra các lợi ích kinh tế trong tương lai, những yếu tố này được gọi chung là lợi thế thương mai (Goodwill). Cho nên, giá trị của lợi thế thương mại được xác định dựa trên cơ sở dòng lợi nhuận vượt trội so với lợi nhuận trung bình có được từ các tài sản không phải là lợi thế thương mại.
b. Phương pháp xác định
Dựa trên cơ sở lý luận trên, người ta có thể tính: Giá trị doanh nghiệp đối với chủ sở hữu bằng tổng giá trị tài sản thuần được đánh giá lại cộng với giá trị GW.
Công thức xác định giá trị doanh nghiệp cụ thể:
V= Vrs + GW n"P-RxA, & SP
GW=Ÿ TS = t= : t eds. ey
.- . Trong đó: ' _ mm
- V: Giá trị doanh nghiệp;
- Vrs: Giá trị tài sản đánh gia lại (giá trị này thường được tính theo
phương pháp tài sản thuần); |
- GW: Giá trị lợi thế thương mại (tài sản vô hình không xác định được);
- Pu: Lợi nhuận của doanh nghiệp năm t;
- Ay Giá trị tài sản dua vào kinh đoanh (gồm cả các tài sản hữu hình và các tai sản vô hình xác định được);
-R: Tỷ suất lợi nhuận thông thường của tai sản khi đưa vào kinh doanh;
372
Mở trang này trong bản PDFTrang 373
Xem ảnh trang gốc
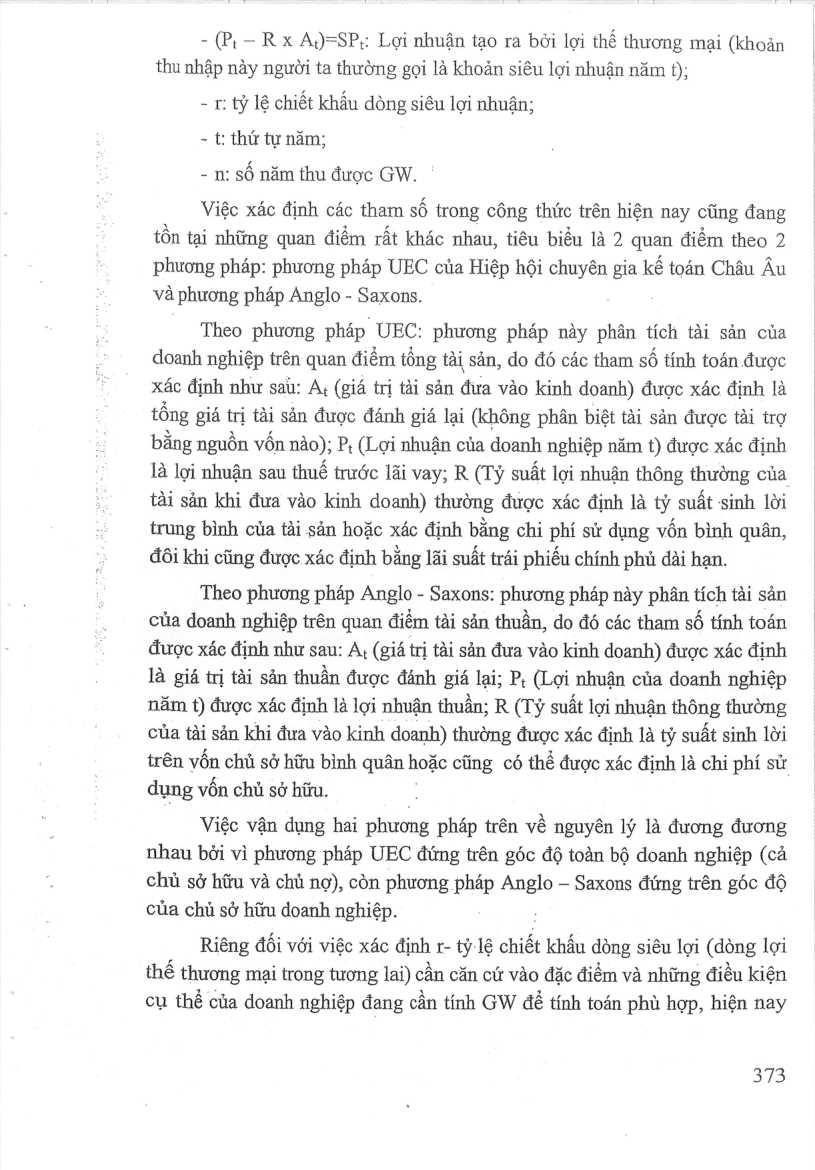
- (P, -R x A)=SP_ Lợi nhuận tạo ra bởi lợi thé thương mại (khoản thu nhập này người ta thường gọi là khoản siêu lợi nhuận năm 6);
- r; tỷ lệ chiết khấu dòng siêu lợi nhuận;
- t: thứ tự năm;
- n: số năm thu được GW. |
Việc xác định các tham số trong công thức trên hiện nay cũng đang tồn tại những quan điểm rất khác nhau, tiêu biểu là 2 quan điểm theo 2 phương pháp: phương pháp UEC của Hiệp hội chuyên gia kế toán Châu Âu và phương pháp Anglo - Saxons.
Theo phương pháp UEC: phương pháp này phân tích tài sản của doanh nghiệp trên quan điểm tổng tài sản, do đó các tham số tính toán được xác định như sau: A; (giá tri tài sản đưa vào kinh doanh) được xác định là tổng giá trị tài sản được đánh giá lại (không phân biệt tài sản được tài trợ bằng nguồn vốn nào); P; (Lợi nhuận của doanh nghiệp năm t) được xác định là lợi nhuận sau thuế trước lãi vay; R (Tỷ suất lợi nhuận thông thường của tài sản khi đưa vào kinh doanh) thường được xác định là tỷ suất sinh lời trung bình của tài sản hoặc xác định bằng chi phí sử dụng vốn bình quân, đôi khi cũng được xác định bằng lãi suất trái phiéu chính phủ dai han.
Theo phương pháp Anglo - Saxons: phương pháp này phân tích tài sản của doanh nghiệp trên quan điểm tài sản thuần, do đó các tham số tính toán được xác định như sau: A; (giá trị tài sản đưa vào kinh doanh) được xác định là giá trị tài sản thuần được đánh giá lại; Pu (Lợi nhuận của doanh nghiệp năm t) được xác định là lợi nhuận thuần; R (Tỷ suất lợi nhuận thông thường của tài sản khi đưa vào kinh doanh) thường được xác định là tỷ suất sinh lời trên vốn chủ sở hữu bình quân hoặc cũng. có thể được xác định là chi phí sử dụng vốn chủ sở hữu.
Việc vận dụng hai phương pháp trên về nguyên lý là đương đương nhau bởi vì phương pháp UEC đứng trên góc độ toàn bộ đoanh nghiệp (cả chủ sở hữu và chủ nợ), còn phương pháp Anglo — Saxons đứng trên góc độ của chủ sở hữu doanh nghiệp. :
Riêng đối với việc xác định r- tỷ lệ chiết khẩu dòng siêu lợi (dong lợi thế thương mại trong tương lai) cần căn cứ vào đặc điểm và những điều kiện cụ thể của doanh nghiệp dang cần tinh GW để tính toán phù hợp, hiện nay
373
Mở trang này trong bản PDFTrang 374
Xem ảnh trang gốc
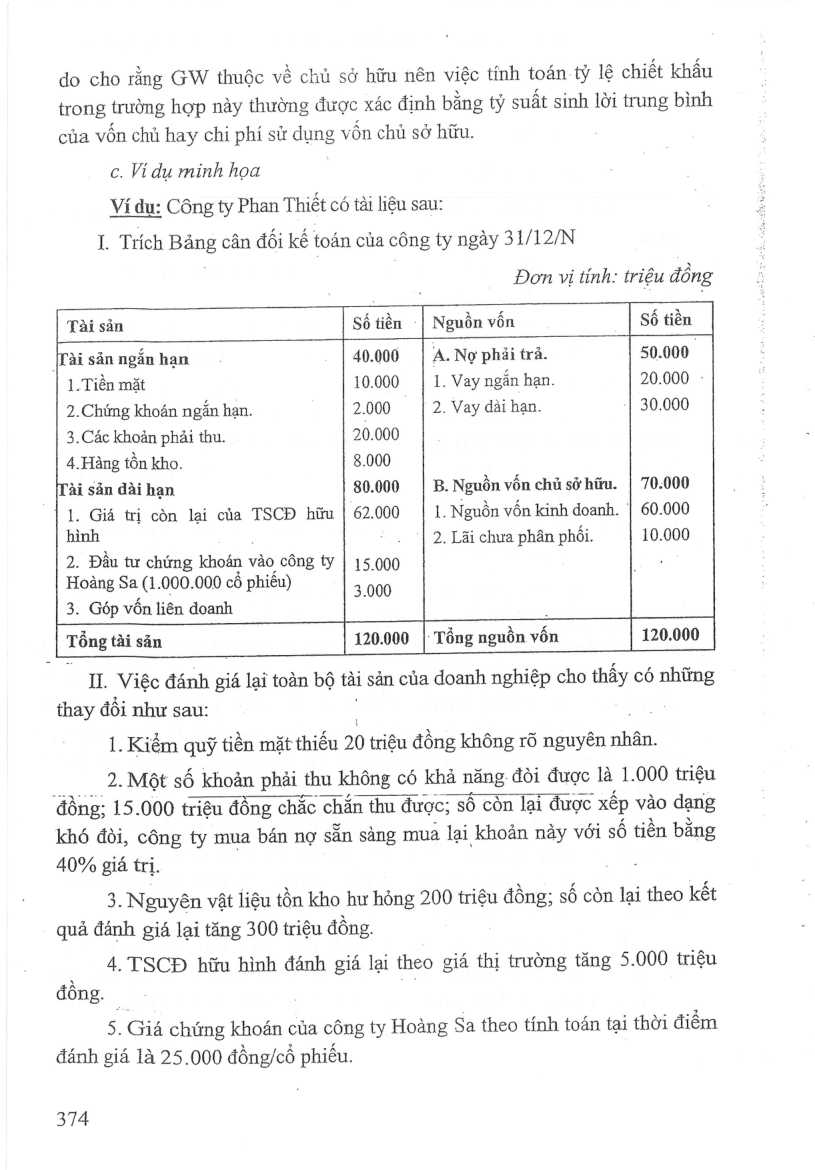
do cho rằng GW thuộc về chủ sở hữu nên việc tính toán tỷ lệ chiết khấu trong trường hợp nay thường được xác định bằng tỷ suất sinh lời trung bình của vốn chủ hay chỉ phí sử dụng vốn chủ sở hữu.
c. Ví dụ minh họa
Ví dụ: Công ty Phan Thiết có tài liệu sau:
I Trích Bảng cân đối kế toán của công ty ngày 31/12/N
Don vi tính: triệu đồng
Tài sản Số tiền ©} Nguồn vốn Số tiền
Tài san ngắn hạn 40.000 | A. No phải tra. 50.000.
1.Tiền mặt 10.000 | 1. Vay ngắn hạn. 20.000 -
2.Chứng khoán ngắn hạn. 2.000 2. Vay dải hạn. 30.000
3.Các khoản phải thu. 20.000
4.Hàng tồn kho. 8.000
(ai sản đài hạn 80.000 | B.Nguồn vốn chú sở hữu. | 70.000
1. Giá trị còn lại của TSCĐ hữu | 62.000 1. Nguồn vốn kinh doanh. | 60.000
hình - „ “| 2. Lãi chưa phân phối. 10.000
2. Đầu tư chứng khoán + vào công ty | 15.000
Hoàng Sa (1.000.000 cổ phiếu) 3.000
3. Gop vốn liên doanh ;
Tổng tai san 120.000 | Tổng nguồn vốn 120.000
Il. Việc đánh giá lại toàn bộ an sản của doanh nghiệp cho thấy có những
thay đổi như sau:
1. Kiểm quỹ tiền mặt thiếu 20 triệu đồng không rõ nguyên khôn
2. Một số khoản phải thu không có khả năng đòi được là 1.000 triệu đồng; 15.000 triệu đồng chắc ‘chan thu được; sô còn lại được xếp vào dạng khó đòi, công ty mua bán nợ sẵn sảng mua lại khoản này với số tiền bằng
40% giá trị.
3. Nguyên vật liệu tồn kho hư hỏng 200 triệu đồng; số còn lại theo kết quả đánh giá lại tăng 300 triệu đồng.
4. TSCĐ hữu hình đánh giá lại theo giá thị trường tang 5.000 triệu đồng. “
5. Giá chứng khoán của công ty Hoàng Sa theo tính toán tại thời điểm đánh giá 14 25.000 đồng/cổ phiếu.
374
Mở trang này trong bản PDFTrang 375
Xem ảnh trang gốc
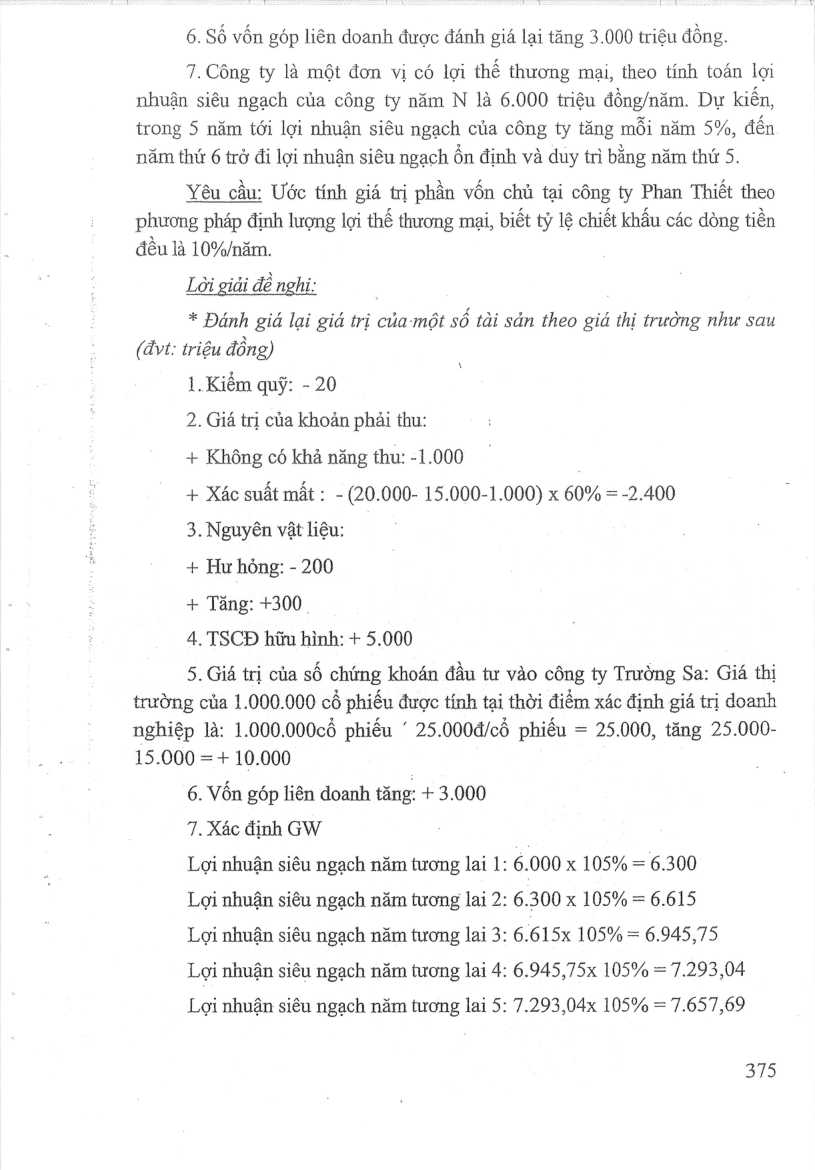
6. Số vốn góp liên doanh được đánh giá lại tăng 3.000 triệu đồng.
7. Công ty là một đơn vị có lợi thế thương mại, theo tính toán lợi nhuận siêu ngạch của công ty năm N là 6.000 triệu đồng/năm. Dự kiến, trong 5 năm tới lợi nhuận siêu ngạch của công ty tăng mỗi năm 5%, đến năm thứ 6 trở đi lợi nhuận siêu ngạch ồn định và duy trì bằng năm thứ 5.
Yêu cầu: Ước tính giá trị phần vốn chủ tại công ty Phan Thiết theo phương pháp định lượng lợi thế thương mại, biết ty lệ chiết khẩu các dòng tiền đều là 10%/năm.
Lời giải đề nghỉ:
* Đánh giá lại giá trị của một số tài sản theo giá thị trường như sau
(dvt: triệu đồng)
1.Kiểm quỹ: - 20
\
2. Giá trị của khoản phải thu:
+ Không có khả năng thu: -1.000
+ Xác suất mat: - (20.000- 15.000-1.000) x 60% = -2.400
3. Nguyên vật liệu:
+ Hư hỏng: - 200
+ Tăng: +300.
4. TSCD him hình: + 5.000
5. Giá trị của số chứng khoán đầu tư vào công ty Trường Sa: Giá thị trường của 1.000.000 cổ phiếu được tính tại thời điểm xác định giá trị doanh nghiệp là: 1.000.000cổ phiếu ' 25.000đ/cổ phiếu = 25.000, tăng 25.000-
15.000 = + 10.000
6. Vốn góp liên doanh tăng: +3.000
7. Xác định GW
Lợi nhuận siêu ngạch năm tương lai 1: 6.000 x 10⁵% = 6.300
Lợi nhuận siêu ngạch năm tương lai 2: 6.300 x 10⁵% = 6.615
Lợi nhuận siêu ngạch năm tương lai 3: 6.615x 10⁵% = 6.945,75
Lợi nhuận siêu ngạch năm tương lai 4: 6.945,75x 105% = 7.293,04
Lợi nhuận siêu ngạch năm tương lai 5: 7.293,04x 105% = 7.657,69
375
Mở trang này trong bản PDF