Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 388
Xem ảnh trang gốc
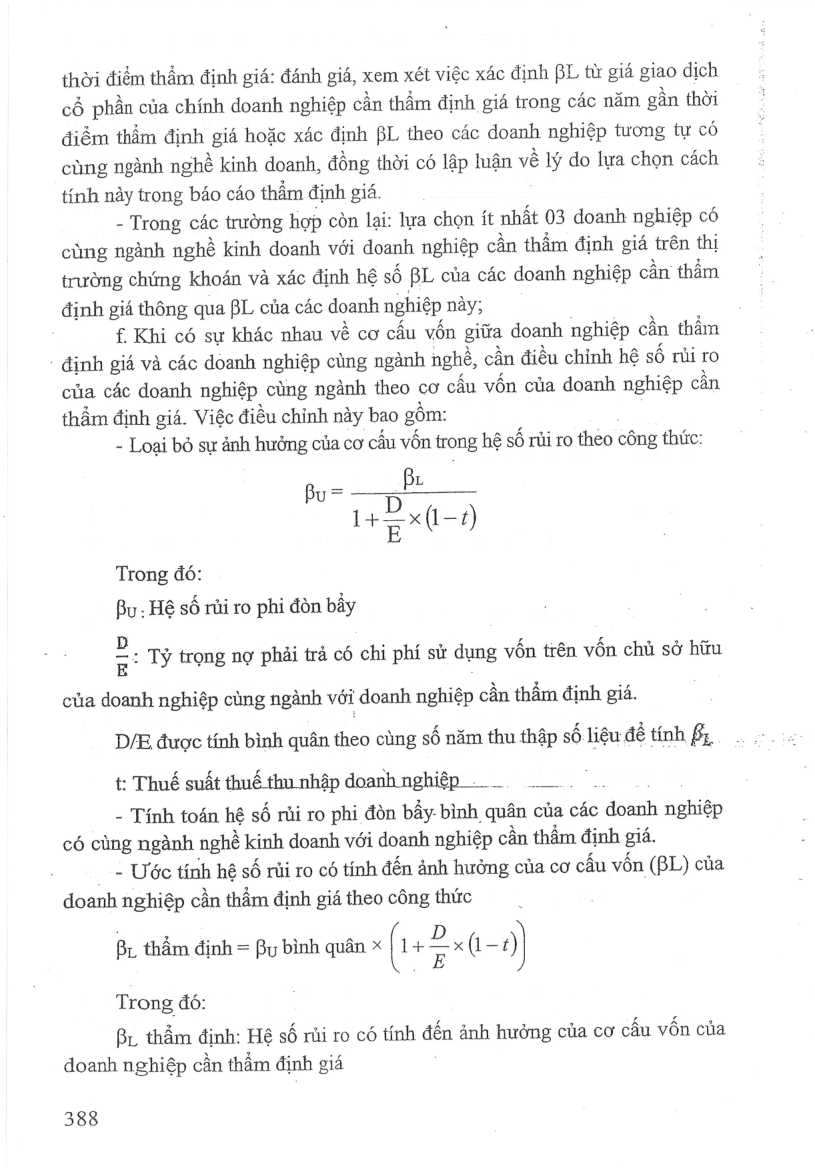
thời điểm thẩm định giá: đánh giá, xem xét việc xác định BL từ giá giao dịch cổ phần của chính doanh nghiệp cần thẩm định giá trong các năm gần thời điểm thẩm định giá hoặc xác định BL theo các doanh nghiệp tương tự có cùng ngành nghề kinh doanh, đồng thời có lập luận về lý do lựa chọn cách tính này trong báo cáo thẩm định giá.
- Trong các trường hợp còn lại: lựa chọn ít nhất 03 doanh nghiệp có cùng ngành nghề kinh doanh với doanh nghiệp cần thẩm định giá. trên thị trường chứng khoán và xác định hệ số BL của các doanh nghiệp cần thầm
định giá thông qua BL của các doanh nghiệp này;
£ Khi có sự khác nhau về cơ cấu vốn giữa doanh nghiệp cần thẩm
: định giá và các doanh nghiệp cùng ngành nghề, cần điều chỉnh hệ số rủi ro của các doanh nghiệp cùng ngành theo cơ cấu vốn của doanh nghiệp cần thẩm định giá. Việc điều chỉnh này bao gồm:
- Loại bỏ sự ảnh hưởng của cơ cấu vốn trong hệ số rủi ro theo công thức:
- Br
By = —* ——
, 1+ 2x(l-1)
Trong đó:
Bu: Hệ số rủi ro phi đòn bay
= : Ty trọng nợ phải trả có chi phi sử dụng vốn trên vốn chủ sở hữu của doanh nghiệp củng ngành với doanh nghiệp cần thầm định giá.
D/E được tính bình quân theo cùng số năm thu thập số liệu dé tính ốc
t: Thuế suất thuế thu nhập doanhnghiệp -_ _ __
- Tính toán hệ số rủi ro phi đòn bẩy bình. quân của các Km nghiệp có cùng ngành nghề kinh doanh với doanh nghiệp cần thẩm định giá.
- Uớc tính hệ số rủi ro có tính đến ảnh hưởng của cơ cấu vốn (BL) của
doanh nghiép cần thẩm định giá theo công thức
Br thẩm định = By bình quân x Ũ 12x (0-:
Trong đó:
Br, thẩm định: Hệ số rủi ro có tính đến ảnh hưởng của cơ câu vôn của
đoanh nghiệp cần thẩm định giá
388
Mở trang này trong bản PDFTrang 389
Xem ảnh trang gốc
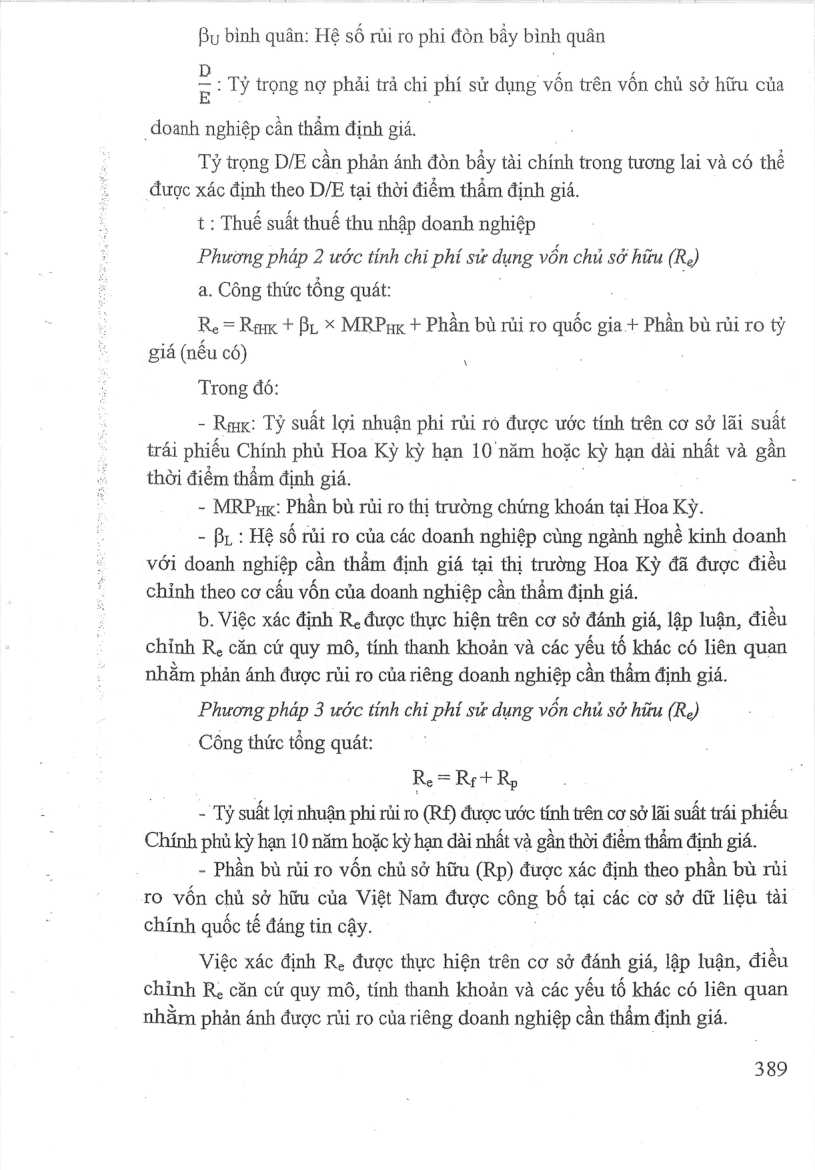
By bình quân: Hệ số rủi ro phi đòn bầy bình quân
=< Ty trọng nợ phải trả chi phí sử dung von trên von chủ sở hữu của
_doanh nghiệp cần thẩm định giá.
Tỷ trọng D/E cần phản ánh đòn bay tài chính trong tương lai và có thé được xác định theo D/E tại thời điểm thẩm định giá.
t : Thuế suất thuế thu nhập doanh nghiệp
Phuong phap 2 ước tính chi phí sử dụng vốn chủ sở hữu (Re)
a. Công thức tổng quát:
R_e = R_fHK + β_L x MRP_HK + Phần bù rủi ro quốc gia + Phần bù rủi ro tỷ giá (nếu có)
Trong đó:
- Ra: Tỷ suất lợi nhuận phi rủi ro được ước tính trên cơ sở lãi suất trái phiếu Chính phủ Hoa Kỳ kỳ hạn 10 năm hoặc kỳ hạn dài nhất và gần thời điểm thẩm định giá. -
- MRPug: Phần bù rủi ro thi trường chứng khoán tai Hoa Kỳ.
- B. : Hệ số rủi ro của các doanh nghiệp cùng ngành nghề kinh doanh với doanh nghiệp cần thẩm định giá tại thị trường Hoa Ky đã được điều chỉnh theo cơ cầu vốn của doanh nghiệp cần thẩm định giá.
b. Việc xác định R, được thực hiện trên cơ sở đánh giá, lập luận, điều chỉnh R, căn cứ quy mô, tính thanh khoản và các yếu tố khác có liên quan nhằm phan ánh được rủi ro của riêng doanh nghiệp cần thẩm định giá.
Phuong pháp 3 ước tính chỉ phí sử dung vốn chủ sở hữu (Re)
Công thức tổng quát:
R_e = R_f + R_p
- Ty suất lợi nhuận phi rủi ro (Rf) được ước tính trên cơ sở lãi suất trái phiếu
Chính phủ kỳ hạn 10 năm hoặc kỳ hạn dài nhất và gần thời điểm thẩm định giá.
- Phần bù rủi ro vốn chủ sở hữu (Rp) được xác định theo phần bù rủi ro vốn chủ sở hữu của Việt Nam được công bố tại các cơ sở đữ liệu tài chính quốc tế đáng tin cậy.
Việc xác định R¿ được thực hiện trên co sở đánh giá, lập luận, điều chỉnh R, căn cứ quy mô, tính thanh khoản và các yếu tố khác có liên quan nhằm phản ánh được rủi ro của riêng doanh nghiệp cần thẩm định giá.
389
Mở trang này trong bản PDFTrang 390
Xem ảnh trang gốc
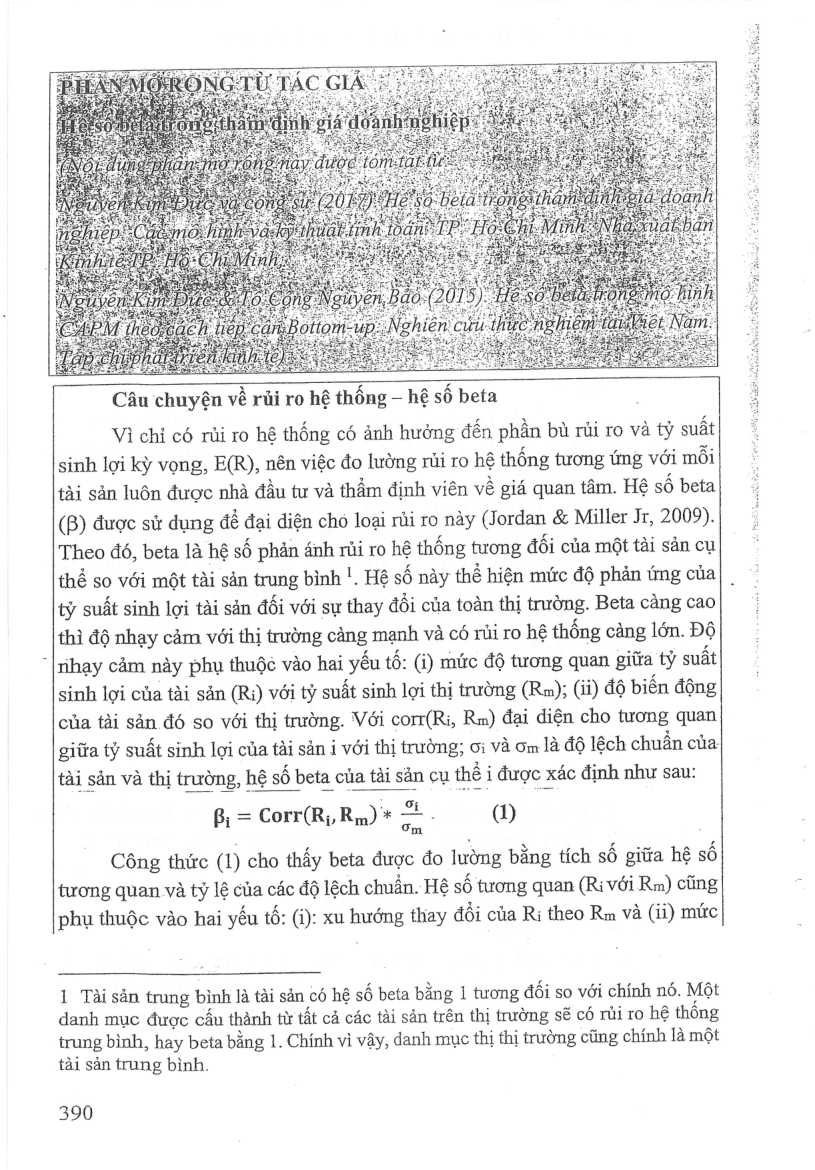
Câu chuyện về rủi ro hệ thông - hệ sô beta
Vì chỉ có rủi ro hệ thống có ảnh hưởng đến phần bù rủi ro và tỷ suất sinh lợi kỳ vọng, E(R), nên việc đo lường rủi ro hệ thống tương ứng với mỗi tài sản luôn được nhà đầu tư và thẩm định viên về giá quan tâm. Hệ số beta
(B) được sử dụng để đại diện cho loại rủi ro nay (Jordan & Miller Jr, 2009).
Theo đó, beta là hệ số phan ánh rủi ro hệ thống tương đối của một tài sản cụ thể so với một tài sản trung bình '. Hệ số này thể hiện mức độ phản ứng của tỷ suất sinh lợi tài sản đối với sự thay đổi của toàn thị trường. Beta càng cao thì độ nhạy cảm với thị trường càng mạnh va có rủi ro hệ thống càng lớn. Độ
ˆ nhạy cảm này phụ thuộc vào hai yếu tố: (i) mức độ tương quan giữa tỷ suất sinh lợi của tài sản (Ri) với tỷ suất sinh lợi thị trường (Rm); (ii) độ biến động của tài sản đó so với thị trường. Với corr(Ri, Rm) đại diện cho tương quan giữa tỷ suất sinh lợi của tài sản i với thị trường: ơi và om là độ lệch chuẩn của tài sản và thị trường, hệ số beta của tài sản cụ thé i i được xác định như sau:
6, = Corr(R;, Ry x = —. (1)
Công thức (1) cho thấy beta được đo lường bằng tích số giữa hệ: số tương quan và tỷ lệ của các độ lệch chuẩn. Hệ số tương quan (Ri với Rm) cũng phụ thuộc vào hai yếu tố: (i): xu hướng thay đổi của Ri theo Rm và (ii) mức
1 Tài sản trung bình là tài sản có hệ số beta bằng 1 tương đối so với chính nó. Một danh mục được cấu thành từ tất cả các tài sản trên thị trường sẽ có rủi ro hệ thống trung bình, hay beta bằng 1. Chính vì vậy, danh mục thị thị trường cũng chính là một tài sản trung bình.
390
Mở trang này trong bản PDFTrang 391
Xem ảnh trang gốc
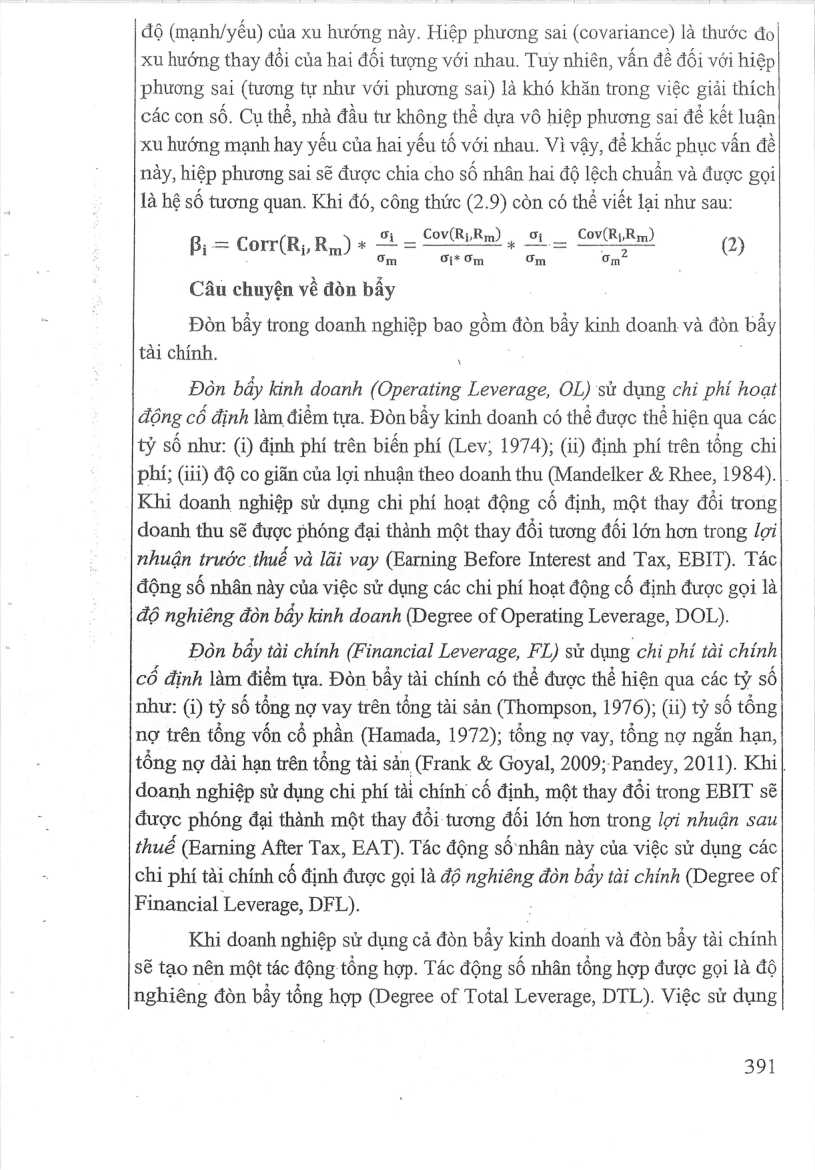
độ (mạnh/yếu) của xu hướng này. Hiệp phương sai (covariance) là thước đo|
xu hướng thay đồi của hai đối tượng với nhau. Tuy nhiên, van đề đối với hiệp phương sai (tương tự như với phương sai) là khó khăn trong việc giải thích các con số. Cụ thể, nhà đầu tư không thể dựa vô hiệp phương sai dé kết luận xu hướng mạnh hay yếu của hai yếu tố với nhau. Vì vậy, dé khắc phục vấn đề này, hiệp phương sai sẽ được chia cho số nhân hai độ lệch chuẩn và được gọi là hệ số tương quan. Khi đó, công thức (2.9) còn có thể viết lại như sau:
2)
B, = Corr(R,, Rin) * ce — CovŒ,Rm) « Sie es (
om Ơi Om on om
Câu chuyện về đòn bay
Đòn bầy trong doanh nghiệp bao gồm đòn bầy kinh doanh và đòn bây tài chính.
Pon bẩy kinh doanh (Operating Leverage, OL) sử dung chi phí hoại động cổ định làm điểm tựa. Don bầy kinh doanh có thé được thể hiện qua các tỷ số như: (i) định phí trên biến phí (Lev; 1974); (ii) định phí trên tổng chi phí; (iii) độ co giãn của lợi nhuận theo doanh thu (Mandelker & Rhee, 1984).
Khi doanh nghiệp sử dụng chi phí hoạt động cố định, một thay đồi trong doanh thu sẽ được phóng đại thành một thay đồi tương đối lớn hơn trong lợi nhuận trước thuế và lõi vay (Earning Before Interest and Tax, EBIT). Tac động số nhân này của việc sử dụng các chi phí hoạt động cố định được gọi là độ nghiêng đòn bẩy kinh doanh (Degree of Operating Leverage, DOL).
\
Đòn bẩy tài chính (Financial Leverage, FL) sử dụng chi phí tài chính cố định làm điểm tựa. Don bay tài chính có thể được thể hiện qua các tỷ số như: (i) tỷ số tổng nợ vay trên tổng tài sản (Thompson, 1976); (ii) tỷ số tổng nợ trên tổng vốn cổ phần (Hamada, 1972); tổng nợ vay, tổng nợ ngắn hạn, tổng nợ dai hạn trên tổng tài sản (Frank & Goyal, 2009;-Pandey, 2011). Khi doanh nghiệp sử dung chi phi tài chính cố định, một thay đồi trong EBIT sẽ được phóng đại thành một thay đổi tương đối lớn hơn trong lợi nhuận sau thuế (Earning After Tax, EAT). Tắc động số nhân này của việc sử dung các chi phí tài chính cố định được gọi là đổ LAN đòn bẩy tài chính (Degree of
Financial Leverage, DFL).
Khi doanh nghiệp sử dung cả đòn bay kinh doanh và đòn bầy tai chính sẽ tạo nên một tác động tổng hợp. Tác động số nhân tổng hợp được gọi là độ nghiêng đòn bay tổng hợp (Degree of Total Leverage, DTL). Việc sử dung
391
Mở trang này trong bản PDF