Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 392
Xem ảnh trang gốc
đòn bay kinh doanh sẽ tạo nên rủi ro kinh doanh, là tính khả biến hay không chắc chắn về EBIT của doanh nghiệp. Việc sử dụng đòn bầy tài chính sẽ tạo nên rủi ro tài chính, là tính khả biển tăng thêm về EPS hay xác suất mất chỉ trả khi doanh nghiệp sử dụng các nguồn tài trợ có chi phí cố định. Rủi ro kinh doanh và rủi ro tài chính đều có các yếu tố của rủi ro hệ thống và rủi ro phi hệ thống. .
Câu chuyện về đòn bay va rủi ro hệ thống
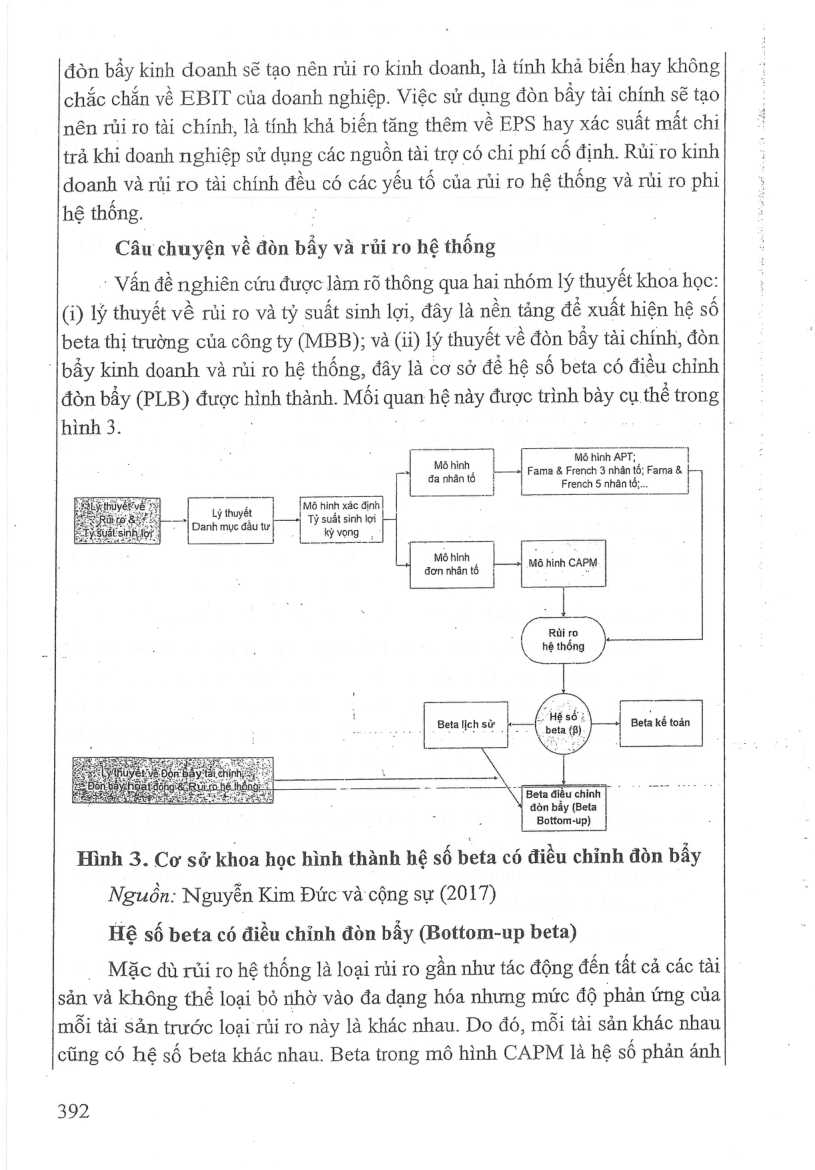
: Vấn đề nghiên cứu được làm rõ thông qua hai nhóm lý thuyết khoa học:
(i) ly thuyết về rủi ro và tỷ suất sinh lợi, đây là nền tảng đề xuất hiện hệ số beta thị trường của công ty (MBB); va (ii) lý thuyết về đòn bầy tài chính, đòn
'|bẩy kinh doanh và rủi ro hệ thống, đây là cơ sở dé hệ số beta có điều chỉnh
đòn bay (PLB) được hình thành. Mối quan hệ này được trình bày cụ thể trong hình3. : :
Mô hình Mô hình APT;
"Ì ga nhân tố Fama & French 3 nhân to; Fama & —¬
| amen French 5 nhân t6;...
P 4 Mô hình xác định
Lý thuyết ăn
Danh mục đầu tư Tỷ suat sinh lợi kỳvọng ,
Mô hình a đơn nhân té Ma hình CAPM
{ Rui ro
\ hệ thông
Sie
| Beta lien sir (mss Beta kế toán
= \ Beta diéu chinh
đòn bay (Beta
Bottom-up)
Hình 3. Cơ sở khoa học hình thành hệ số beta có điều chính đòn bay
Nguôn: Nguyễn Kim Đức và cộng sự (2017)
Hệ số beta có điều chỉnh đòn bay (Bottom-up beta)
. Mặc dù rủi ro hệ thống là loại rủi ro gần như tác động đến tất cả các tài sản và không thể loại bỏ nhờ vào đa dạng hóa nhưng mức độ phản ứng của môi tài sản trước loại rủi ro này là khác nhau. Do đó, mỗi tài sản khác nhau cũng có hệ số beta khác nhau. Beta trong mô hình CAPM là hệ số phản ánh
392
Mở trang này trong bản PDFTrang 393
Xem ảnh trang gốc
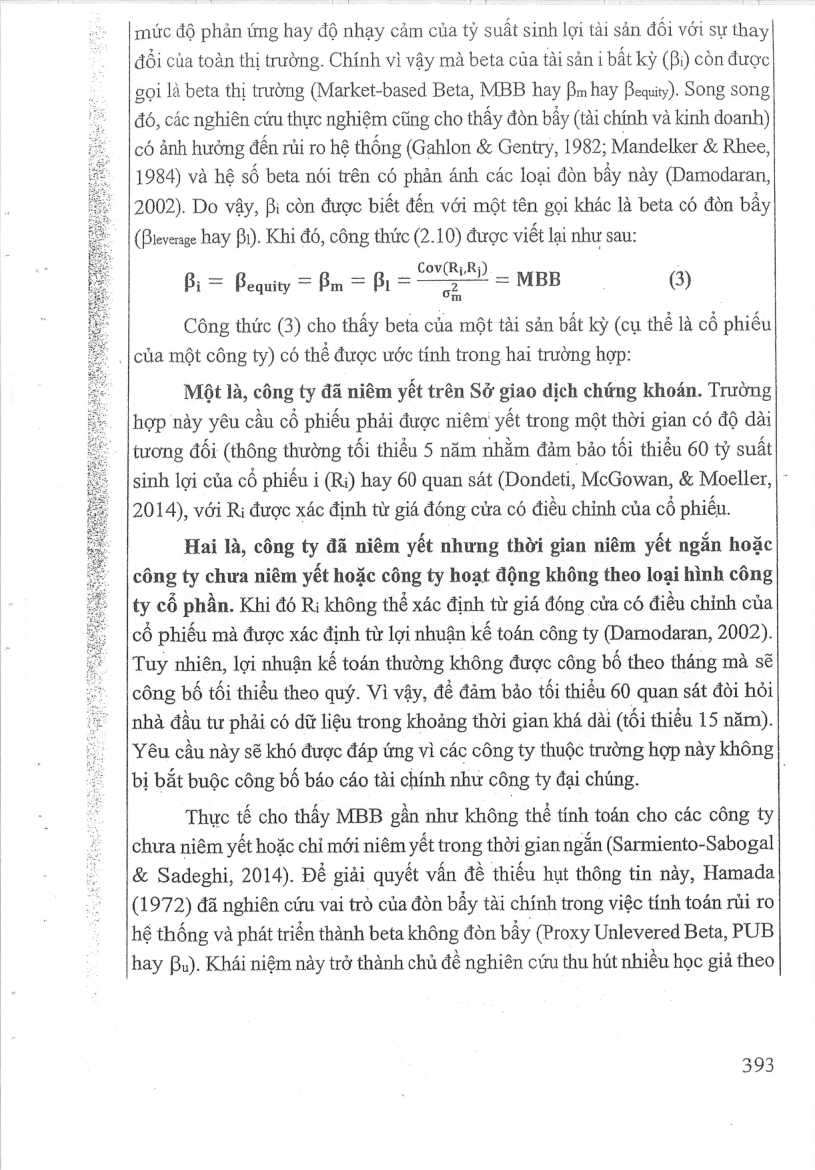
mức độ phản ứng hay độ nhạy cảm của tỷ suất sinh lợi tài sản đối với sự thay đổi của toàn thị trường. Chính vì vậy mà beta của tài sản i bat kỳ (Bi) còn được gọi là beta thi trường (Market-based Beta, MBB hay Bm hay Bequiy). Song song đó, các nghiên cứu thực nghiệm cũng cho thầy đòn bay (tài chính và kinh doanh) có ảnh hưởng đền rủi ro hệ thống (Gahlon & Gentry, 1982; Mandelker & Rhee,
1984) và hệ số beta nói trên có phản ánh các loại đòn bay này (Damodaran,
2002). Do vay, Bi con duoc biết đến với một tên gọi khác là beta có đòn bay
(Pieverage hay fi). Khi đó, công thức (2.10) được viết lại như sau:
Bị = Bequity = Bm = Bi =
Công thức (3) cho thấy beta của một tài sản bat ky (cụ thể là cổ phiếu của một công ty) có thể được ước tính trong hai trường hợp:
Cov(RiRj)
om
= MBB (3)
Một là, công ty đã niêm yết trên Sở giao dich chứng khoán. Trường hợp này yêu cầu cổ phiếu phải được niêm yết trong một thời gian có độ dài tương đối (thông thường tối thiểu 5 năm nhằm đảm bảo tối thiểu 60 tỷ suất
sinh lợi của cổ phiéu i (Ri) hay 60 quan sát (Dondeti, McGowan, & Moeller, |-
2014), với Ri được xác định từ giá đóng cửa có điều chỉnh của cổ phiếu.
Hai là, công ty đã niêm yết nhưng thời gian niêm yết ngắn hoặc công ty chưa niêm yết hoặc công ty hoạt động không theo loại hình công ty cổ phần. Khi đó R¡ không thể xác định từ giá đóng cửa có điều chỉnh của cổ phiếu mà được xác định từ lợi nhuận kế toán công ty (Damodaran, 2002).
Tuy nhiên, lợi nhuận kế toán thường không được công bố theo tháng mà sẽ công bố tối thiểu theo quý. Vì vay, dé đảm bảo tối thiéu 60 quan sát đòi hỏi nhà đầu tư phải có dữ liệu trong khoảng thời gian khá dài (tối thiểu 15 năm).
Yêu cầu này sẽ khó được đáp ứng vì các công ty thuộc trường hợp này không bị bắt buộc công bố báo cáo tài chính như công ty đại chúng.
Thực tế cho thấy MBB gần như không thể tính toán cho các công ty chưa niêm yết hoặc chỉ mới niêm yết trong thời gian ngắn (Sarmiento-Sabogal
& Sadeghi, 2014). Để giải quyết vấn đề thiếu hụt thông tin này, Hamada
(1972) đã nghiên cứu vai trò của đòn bay tài chính trong việc tính toán rủi ro hệ thống và phát triển thành beta không đòn bẩy (Proxy Unlevered Beta, PUB hay Bu). Khái niệm này trở thành chủ đề nghiên cứu thu hút nhiều học giả theo
393
Mở trang này trong bản PDFTrang 394
Xem ảnh trang gốc
nhiều cách khác nhau (Lev, 1974; Conine, 1980; Banz, 1981). Đây là nền tảng dé cách: tiếp cận bottom-up trong việc ước tính hệ số beta ra đời.
Bắt đầu từ lý thuyết của Modigliani & Miller (1958, 1963) (MM) về mối tương quan giữa đòn bay tài chính và giá trị doanh nghiệp, Hamada
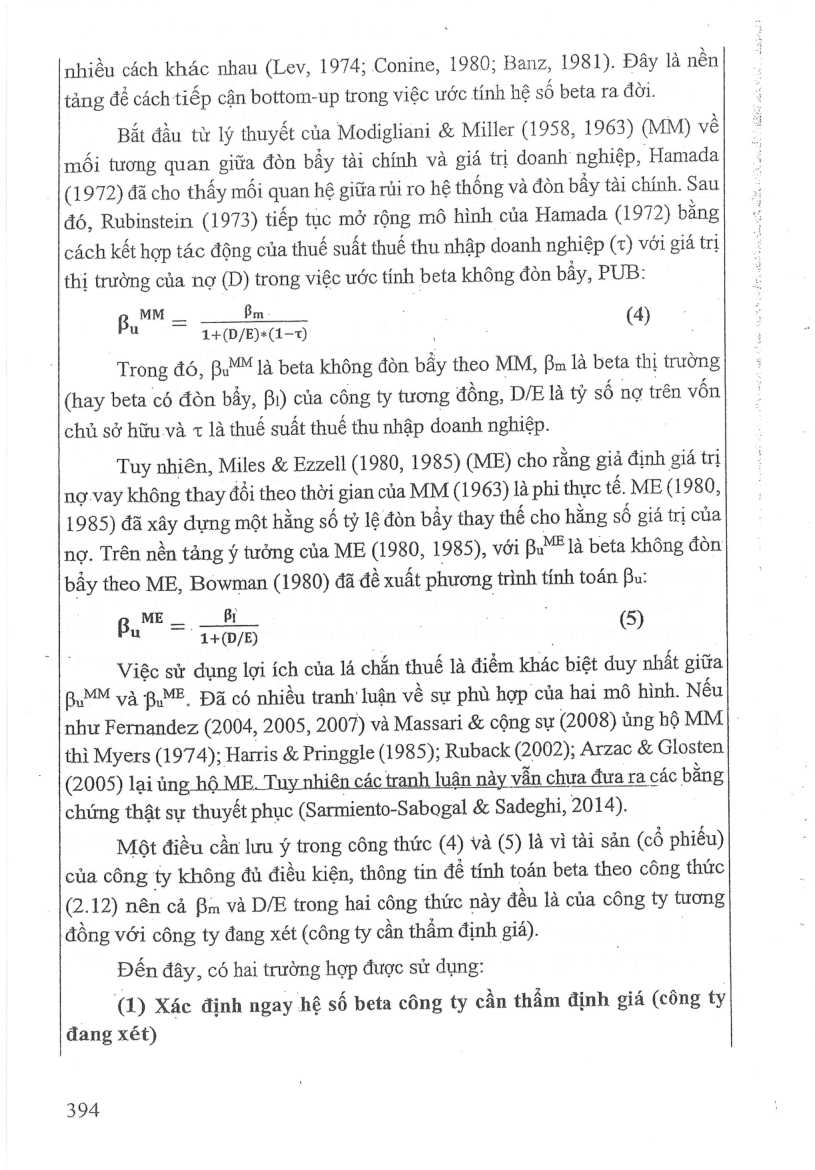
(1972) đã cho thấy mối quan hệ giữa rủi ro hệ thống và đòn bầy tài chính. Sau đó, Rubinstein (1973) tiếp tục mở rộng mô hình của Hamada (1972) bằng cách kết hợp tác động của thuế suất thuế thu nhập doanh nghiệp (t) với giá trị thị trường của nợ (D) trong việc ước tính beta không đòn bầy, PUB:
gis as (4)
Trong đó, BuM™ là beta không đòn bay theo MM, Ba là beta thị trường
(hay beta có đòn bay, Bi) của công ty tương đồng, D/E là tỷ số nợ trên vốn chủ sở hữu và t là thuế suất thuế thu nhập doanh nghiệp.
Tuy nhiên, Miles & Ezzell (1980, 1985) (ME) cho rằng giả định giá trị no-vay không thay đồi theo thời i gian của MM (1963) là phi thực tế. ME (1980,
1985) đã xây dung một hang số tỷ lệ đòn bầy thay thế cho hằng số giá trị của nợ. Trên nền tảng ý tưởng của ME (1980, 1985), với BaMP là beta không đòn bầy theo ME, Bowman (1980) đã đề xuất phương trình tính toán Bu:
Be = om l ©)
Việc sử dung lợi ich của lá chắn thuế là điểm khác biệt duy nhất giữa
Bu 4M và BME. Đã có nhiều tranh luận về sự phù hợp của hai mô hình. Nếu như Fernandez (2004, 2005, 2007) va Massari & cộng sự (2008) ủng hộ MM thì Myers (1974); Harris & Pringgle (1985); Ruback (2002); Arzac & Glosten
(2005) lai ủng hộ ME. Tuy nhiên các tranh luận này vẫn chựa đưa ra các bằng chứng thật sự thuyết phục (Sarmiento- -Sabogal & Sadeghi, 2014).
Một điều can lưu ý trong công thức (4) va (5) là vì tài sản (cô phiếu) của công ty không đủ điều kiện, thông tin để tính toán beta theo công thức
(2. 12) nên cả Bm va D/E trong hai cong thức nay đều là của công ty tương đồng với công ty đang xét (công ty cần thẩm định giá).
Dén đây, có hai trường hợp được sử dụng:
(1) Xác định ngay hệ số beta công ty cần thẩm định giá (công ty đang xét)
394
Mở trang này trong bản PDFTrang 395
Xem ảnh trang gốc
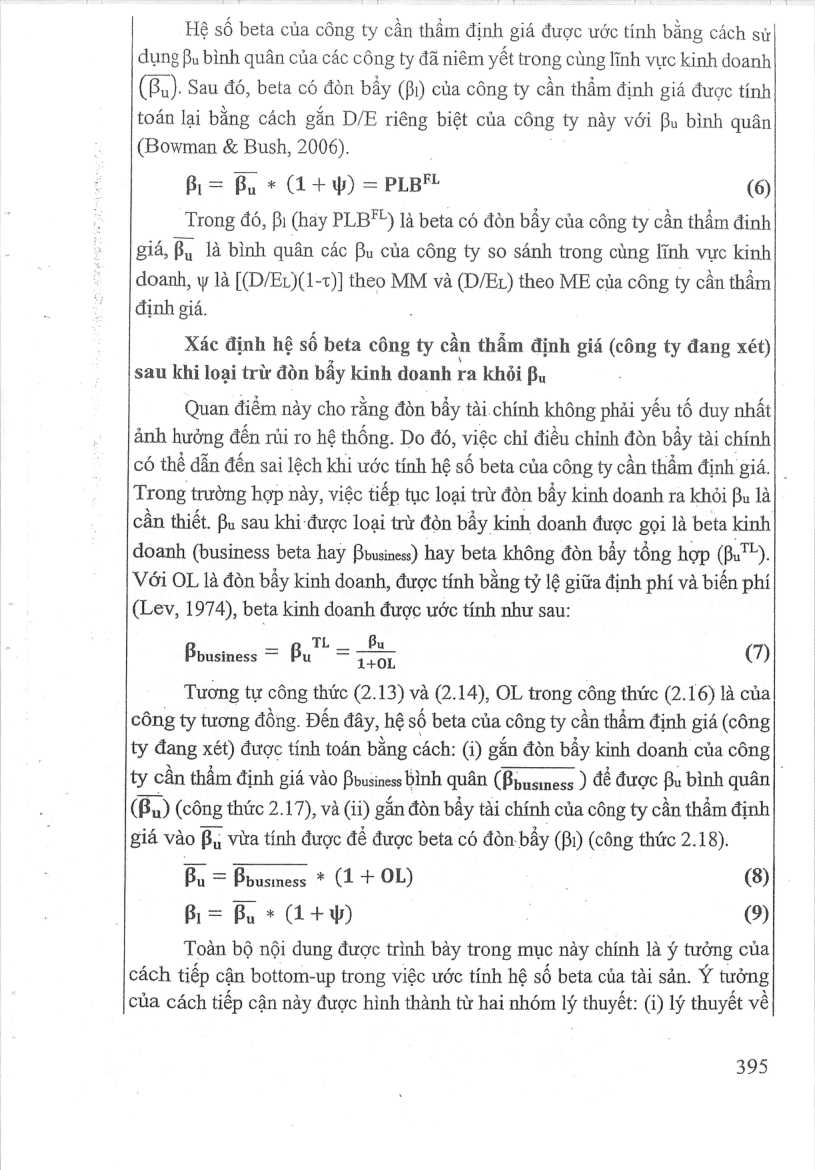
Hệ số beta của công ty cần thẩm định giá được ước tính bằng cách sử dụng Bu bình quân của các công ty đã niêm yết trong cùng lĩnh vực kinh doanh
(Bu). Sau đó, beta có đòn bay (Bi) của công ty cần thầm định giá được tính toán lại bằng cách gắn D/E riêng biệt của công ty này với Bu bình quân
(Bowman & Bush, 2006).
Bi = By * (1+) = PLB™ (6)
Trong đó, Bi (hay PLB) là beta có đòn bay của công ty cần thẩm đinh giá B, là bình quân các Bu của công ty so sánh trong cùng lĩnh vực kinh doanh, v là [(D/EL)(1-t)] theo MM và (D/Ex) theo ME của công ty cần thẩm định giá.
Xác định hệ số beta công ty cần thẩm định giá (công ty đang xét) sau khi loại trừ đòn bấy kinh doanh ra khối Bu
Quan điểm này cho rằng đòn bấy tài chính không phải yếu tố duy nhất ảnh hưởng đến rủi ro hệ thống. Do đó, việc chỉ điều chỉnh đòn bấy tài chính
có thể dẫn đến sai lệch khi ước tính hệ số beta của công ty cần thẩm định giá. |
Trong trường hợp này, việc tiếp tục loại trừ đòn bay kinh doanh ra khỏi Bu là cần thiết. Bu sau khi được loại trừ đòn bấy kinh doanh được gọi là beta kinh doanh (business beta hay Pousiness) hay beta không đòn bay tổng hợp (Bu),
Với OL là đòn bay kinh doanh, được tinh bằng ty lệ giữa định phí và biến phí
(Lev, 1974), beta kinh doanh được ước tính như sau:
TL Bu
Business = 7 Bu 4+01L (7)
Tương tự công thức (2.13) và (2.14), OL trong công thức (2.16) là của công ty tương đồng. Đến đây, hệ số beta của công ty cần thẩm định giá (công ty đang xét) được tính toán bằng cách: (i) gắn đòn bay kinh doanh của công ty cần thắm định giá vào Bousiness Bình quân (Ểpusmess ) để được Bu bình quân
(Bu) (công thức 2.17), và (ii) gắn đòn bay tai chính của công ty cần thẩm định giá vào B, vừa tính được dé được beta có đòn bầy (fi) (công thức 2.18).
Bu = Bousmess * (1 + OL) (8)
B= By * A+) . (9)
Toàn bộ nội dung được trình bay trong mục này chính là ý tưởng của
cách tiếp cận bottom-up trong việc ước tính hệ số beta của tài sản. Ý tưởng của cách tiếp cận này được hình thành từ hai nhóm lý thuyết: (i) ly thuyét vé
395
Mở trang này trong bản PDF