Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 396
Xem ảnh trang gốc
rủi ro hệ thống và tỷ suất sinh lợi kỳ vọng, và (ii) lý thuyết về mối quan hệ giữa đòn bay tài chính, đòn bay kinh doanh và rủi ro hệ thống. Hệ số beta được xác định theo cách tiếp cận này được gọi là beta có điều chỉnh đòn bay
(PLB hay beta bottom-up). PLB được khuyến nghị sử dụng trong các trường hợp: (i) công ty vừa tái cấu trúc đòn bầy (gồm cả công ty đã va chưa niệm yet); (ii) công ty mới niêm yết; (iii) công ty chưa niêm yết (gồm công ty cổ phần chưa nêm yết và công ty hoạt động không theo loại hình công ty cổ phần).
Đền nay, đã có nhiều nghiên cứu đề cấp đến quy trình tính toán PLB (Damodaran,
Investment Valuation, 2002; Beneda, 2003; Renzi, Sancetia, & Orlando, 2013;
Dondeti, McGowan, & Moeller, 2014; Sarmiento-Sabogal & Sadeghi, 2014), nhin chung trình tự của cách tiếp cận này được thực hiện như sau:
Bước 01. Xác định beta của các công ty tương đồng.
Với công ty mới niêm yết hoặc công ty chưa niém yết thì việc ước tính beta theo công thức (2.12) là không khả thi. Đồng thời, việc sử dung công thức này dé tính beta cho công ty vừa tái cấu trúc đòn bay sẽ không phản ánh đầy đủ rủi ro hệ thống. Khi đó, thẩm định viên cần xác định và lựa chọn công ty tương đồng, và ước tính beta của các công ty này. Công ty tương đồng được chọn phải đảm bảo cùng phân lớp rủi ro với công ty cần thẩm định giá và thường là công ty trong cùng lĩnh vực kinh:doanh (Damodaran, 2002;
Sarmiento-Sabogal & Sadeghi, 2014). Đây chính là beta có đòn kề (Bi) hay
beta thị trường (Bm) của công ty tương đồng.
Bước 02. Loại bỏ don bẩy ra khỏi beta của các công ty tương đồng.
Mặc dù là công ty tương đồng nhưng beta của các công ty này không thể áp dụng cho công ty cần thẳm định giá vì đòn bay giữa các công ty là khác nhau
(vận dụng lý thuyết về mồi quan hệ giữa đòn bầy tài chính, đòn bay kinh doanh
| và rủi ro hệ thống). Với nguyên lý hệ số beta của các công ty không sử dụng đòn
bầy là như nhau (Hamada, 1972, nội dung của bước này là loại bỏ đòn bay ra khỏi beta của các công ty tương đồng vừa tính ở bước 1. Tuy nhiên, don bay bao gồm đòn bầy tài chính và đòn bay kinh doanh nên ở bước này cũng có hai quan điểm dé tính toán: (i) chỉ loại bỏ đòn bẩy tài chính (kết quả có được là beta không đòn bay); và (ii) loại bỏ đòn bẩy tài chính và đòn bay kinh doanh (kết quả có được là beta kinh doanh hay beta không đòn bay tổng hợp).
Đước 03. Ước tinh beta của cứng ty cần thẩm định giá.
Ở bước này, beta của công ty cần thẩm định giá được xác định bằng cách gắn đòn bay riêng biệt của chính công ty này vào beta đã loại trừ đòn bay bình quân (beta có được từ kết quả của bước 2). Tùy thuộc vào bước 2
396
Mở trang này trong bản PDFTrang 397
Xem ảnh trang gốc
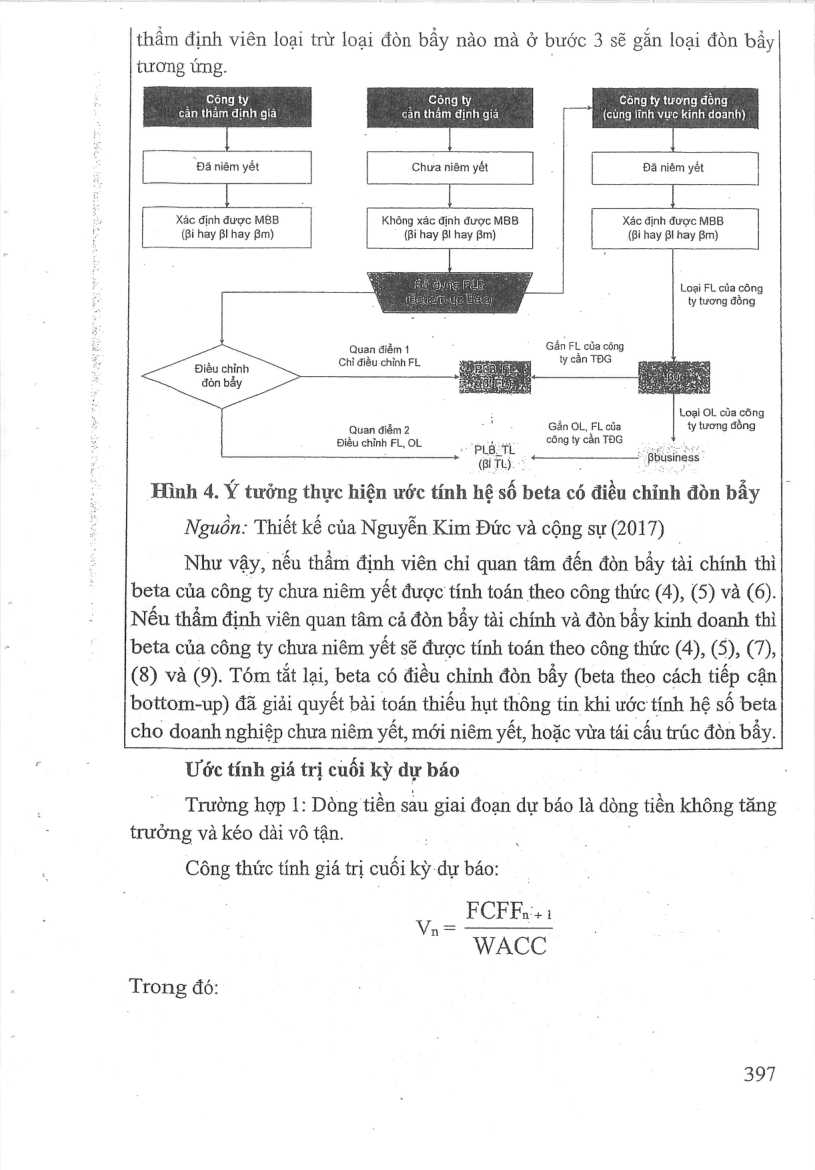
thẩm định viên loại trừ loại don bay nào mà ở bước 3 sẽ gắn loại đòn bay tương ứng.
Công ty tương đồng
(cùng lĩnh vức kính doanh)
Cong ty
_ | Cong ty
can tham dinh gia
can tham dinh gia
"Đã niêm yết Chưa niêm yết Đã niêm yết
Xác định được MBB Không xác định được MBB Xác định được MBB
(Bi hay Bl hay Bm) (Bi hay BI hay Bm) (Bi hay BI hay Bm)
Loại FL của công ty tương dong
Quan điểm 1 4 Gan FL của công
Chỉ điều chỉnh FL ty can TDG
Điều chỉnh đòn bay
Loại OL của công
Quan điểm 2 : Gắn OL, FL của ty tương đồng
lều chi sóc tu san công ty can TDG
Điều chink FL, OL „ PLẾTL
(BlTL). `
Hình 4. Ý tưởng thực hiện ước tính hệ số beta có điều chính đòn bấy
Bbusiness
Nguồn: Thiết kế của Nguyễn Kim Đức và cộng sự (2017)
Như vậy, nếu thẩm định viên chỉ quan tâm đến đòn bẩy tài chính thì beta của công ty chưa niêm yết được tính toán theo công thức (4), (5) và (6).
Nếu thắm định viên quan tâm cả đòn bầy tài chính và đòn bay kinh doanh thì beta của công ty chưa niêm yết sẽ được tính toán theo công thức (4), (5), (7),
(8) và (9). Tóm tắt lại, beta có điều chỉnh đòn bẩy (beta theo cách tiếp cận bottom-up) đã giải quyết bài toán thiéu hụt thông tin khi ước tính hệ số beta cho doanh nghiệp chưa niêm yết, mới niêm yết, hoặc vừa tái cầu trúc đòn bầy.
Ước tinh giá trị cuối ky dự báo
Trường hợp 1: Dòng tiền sau giai đoạn dự báo là dòng tiền không tăng trưởng và kéo dài vô tận.
Công thức tính giá trị cuối kỳ dự báo:
Xe FCFEui
WACC
Trong đó:
397
Mở trang này trong bản PDFTrang 398
Xem ảnh trang gốc
FCFEnri: Dòng tiền tự do của doanh nghiệp năm n + 1
'Trường hợp 2: Dòng tiền sau giai đoạn dự báo là dòng tiền tăng trưởng đều đặn mỗi năm và kéo đài vô tận. -
Công thức tinh giá tri cuối kỳ dự báo:
FCFF, +1
WACC-g
n=
Trong đó:
g: tốc độ tăng trưởng của dòng tiền ;
Tốc độ tăng trưởng của dòng tiền được xác định theo tốc độ tăng trưởng của lợi nhuận. Tốc độ tăng trưởng của lợi nhuận được dự báo trên cơ sở như: đánh giá triển vọng phát triển của doanh nghiệp, tốc độ tăng trưởng lợi nhuận trong quá khứ của doanh nghiệp, kế hoạch sản xuất kinh doanh, tỷ lệ tái đầu tư, tỷ lệ lợi nhuận giữ lại.
Trường hợp 3: Doanh nghiệp chấm dứt hoạt động vào cuối kỳ đự báo.
Giá trị cuối kỳ dự báo được xác định theo giá trị thanh lý của doanh nghiệp cần thẩm định giá.
Uớctính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá
- Tính tổng giá trị hiện tại của dòng tiền tự do và giá trị cuối kỳ dự báo sau khi chiết khấu dòng tiền tự do của doanh nghiệp và giá trị cuối kỳ dự báo của doanh nghiệp theo tỷ suất chiết khẩu là chỉ phí sử dụng. vốn bình quân gia quyền của doanh nghiệp.
= >) FGER ¬ Yee rai (1+ WAC) "+ WACC
e Ước tính giá trị các tài sản phí hoạt động của doanh nghiệp theo hướng dẫn xác định giá trị tài sản hữu hình, tài sản vô hình, tài sản tài chính tại
Chuẩn mực Thẩm định giá doanh nghiệp hiện hành và các chuẩn mực thầm định giá Việt Nam có liên quan.
e Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thầm định giá tại thời điểm thẩm định giá bằng cách cộng giá trị hiện tại của các dong tiền tự do của doanh nghiệp và giá trị cuối kỳ đự báo với giá trị các tài sản phi
398
Mở trang này trong bản PDFTrang 399
Xem ảnh trang gốc
hoạt động của doanh nghiệp cần thẩm định giá, trừ đi giá trị các khoản nợ phải trả có chi phí sử dụng vốn và khoản nợ phải trả không có chi phí sử dụng vốn đã ghi nhận trên báo cáo tài chính liên quan đến hình thành gia trị tài sản phi hoạt động tại thời điểm thẩm định giá (nếu có nhưng chưa thể hiện trong dòng tiền tự do hàng năm của doanh nghiệp).
Dự báo lợi nhuận hoặc dòng tiền trong tương lai là một nhiệm vụ khó khăn và căng thẳng với nhiều thách thức (Pinto và cộng sự, 2015).. Damodaran
(2012) giới thiệu ba mô hình để đự báo sự tăng trưởng này: tăng trưởng lịch
| sử, tăng trưởng ước tính của các nhà phân tích và tăng trưởng cơ bản.
Mô hình thứ ba, cụ thể là các yếu tố cơ bản quyết định sự thay đổi, phổ biến hơn vì nó phản ánh cách các công ty tạo ra, duy trì va tăng lợi nhuận của họ. Damodaran (2012) cũng lập luận rằng tăng trưởng cơ bản là phướng tiện toàn diện nhất để ước tính tăng trưởng. Các sách giáo trình chuẩn cho thấy hai yếu tố cơ bản chính góp phần vào sự gia tăng thu nhập trong tương lai: tỷ lệ tái đầu tư (RIR) và một tập hợp các yếu tố ngoài RIR dẫn đến những thay - đổi trong lợi nhuận trên vốn đầu tư ( A ROIC).
Công thức dé diễn đạt lăng trưởng cơ bản được Damodaran (2012) dé cập trong một phương trình nổi tiếng ia:
8E = RIR(_¡ * ROIC, + AROIC,/ROIC,_;
Lợi nhuận (F), tỷ lệ tái đầu tư (RIR), và ty suất loi nhuận trên vốn đầu tư (ROIC) là các thuật ngữ chung, tuỳ thuộc vào phương pháp thẩm định giá cụ thể được vận dụng trong cách tiếp cận từ thu nhập, các thuật ngữ chung này sẽ được cụ thể hoá, cụ thể:
399
Mở trang này trong bản PDF