Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 400
Xem ảnh trang gốc
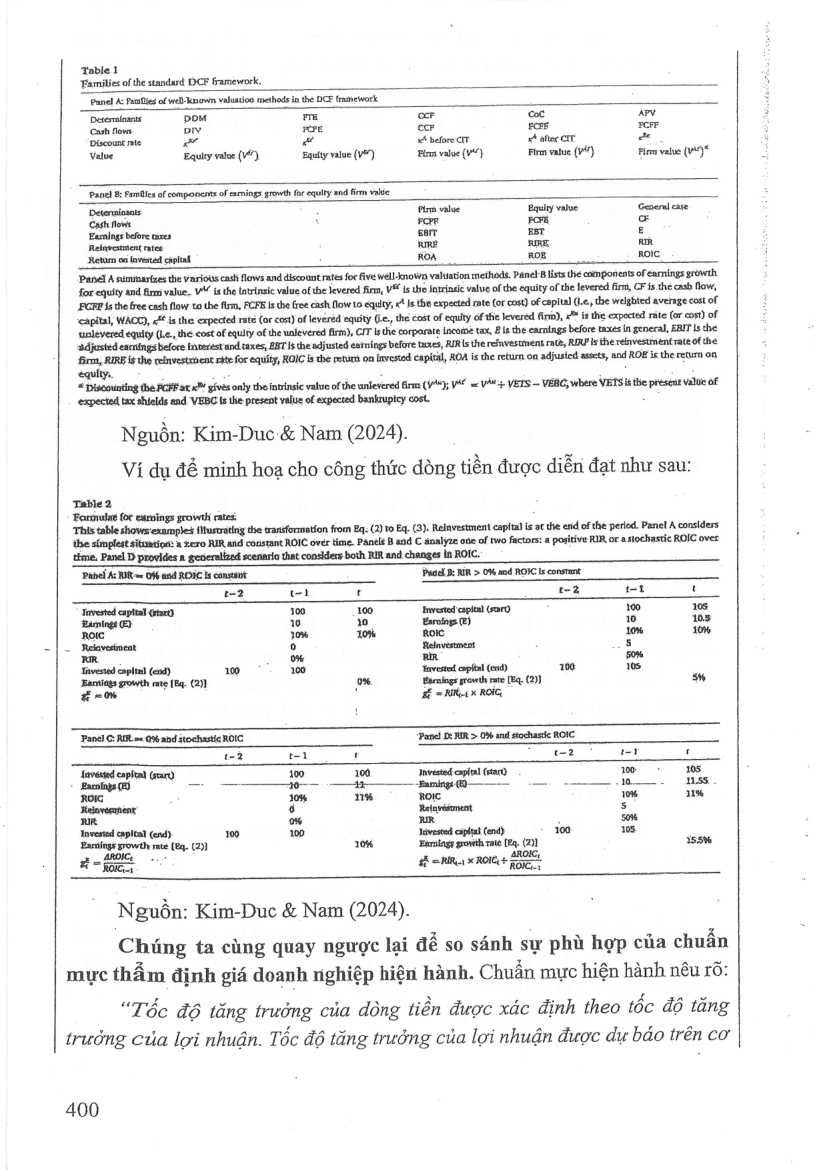
Tablel
Families of the standard OCF framework.
Panel A: Families of well-known valustioa methods in thẻ DCF framework
Determinants pom FTE CC Cot APV
Cash flows piv POPE ccr £CEs FCPE
Discount rate we we x before CIT A after CIT ge
Value Equity value (V). Equity value (VÉ) Firm value (V⁄} Finn value (V4) Firm value (¥*)“
Panel B: Families of components of eamings growth for equity and firm valic
Determinsnis: . Firs value Equity value General case
Fazningg before taxes EBBTT EBT iS
Reinvestment rates. RIRE RIRE, RIR
Retam on invested capital F ROA __ ROB _ ROIC.
Panel A suminarizes the Various cash flows and discount rates foc five well-known valitation methods. Panel-B lists tie components of earnings growth. for equity and firm value. V3 is the intrinsic value of the Jevered firm, ¥* is the intrinsic value of the equity of the levered firm, CF Ís the casb Row,
UGE is the free cash flow tơ the firm, PCFE Is the free cash flow to equity; xà Is the expected rate (or cost) of capital (1.e, the welghted average cost of
‘capital, WACO), is the expected rate (or cost) of levered equity (i.e., the cost of equity of the levered firm), «™ is the expected rate (ar cost) of unlevered equity (Le., the cost of equity of the unlevered firm), CIT isthe corporate income tax, £ Is the earnings before taxes in general, EBIT 1s the adjusted earnings before bnverest and taxes, EAT Is the adjusted earnings before taxes, RIK {s the refnvestrnent rate, RIRF Is the reinvestment rate of the firm, RIRE ig the reinvestrnent nite for equity, RGIC Ís the tri on invested capital, ROA is the return.on adjusied assets, and ROK is the return on
# Discotinting the ROBF #t x8" gives only the intrinsic value of the unlevered firm (V*); WAC = vAt, VETS — VEBC, where VETS is the present valtic of expected tax shields and, VEBC l5 the present value of expected bankruptcy cost. LO
Nguồn: Kim-Duc & Nam (2024).
Ví đụ để minh hoạ cho công thức dòng tiền được diễn đạt như sau:
Table 2
Fornulat for earsings growth rates: :
This table shows‘examples {Ilustrating the transformation from Eq. (2) to Eq. (3). Reinvestment capital is at the end of the period. Panel A considers the simplest situation: a zero RIR and constant ROIC over time. Panels B and C ána]ÿze one of two factors: a positive RIR or a stochastic ROIC over time, Panel D provides a geceralized scenario that considers both RIR and changes in ROIC.
Pabel A: RR D%6 and ROIC fe consent Pagel B: RIR > 0% and ROIC Is constant
t-2 t-1 t t= t- t
Invested capital Gtar) 100 „100 Invested capital (r0 . 100 105
Larnings Œ) 10 3o Esroings (E) 10 10.5
RoIc 10% 10% ROI 10% 10%
Relovesiment o Reinvestmest + oa B®
Rm (OM RR 0%
Thvested capital (eid) 1000 200 nvested copital (end) 100 105
Eantidgs growth ate (Bq. (2)] 0%. Warnings growth rate [Eq. (2)} 5
Faw : SE = RIẾL¡ x ROÏC,
Panél G: RIK=« 0% and stochastic ROIC “Panel Di Rit > 0% and stochastic ROIC
t-2 tl t . t-2 tel f
1tésted capÍta} (surQ) 100 100 Invested capital (star). 100 > 105
+ Earslngs (Bj — 10 3 famings (Q]——--_ — nm:M—: 1S.
ROIG - 10% 11% ROIC 10% 31%
Relavesonent é Re(nvéstment 5
RR 0% RIR . 50%
Invested capital (end). 100 100 Inivested caphtal (end} 100 105
Earnings growth rate (Eq. (2)] 10% Earningy growth rate (Eq. (2)) 15.5%
a , AROK, gh = Rất. x ROI + ROR
Nguồn: Kim-Duc & Nam (2024).
Ching ta cùng quay ngược lại để so sánh sự phù hợp của chuẩn mực thâm định giá doanh nghiệp hiệu hành. Chuẩn mực hiện hành nêu rõ:
“Tóc độ tăng trưởng của dòng tiền được xác định theo tốc độ tăng trưởng Của lợi nhuận. Tốc độ tăng trưởng của lợi nhuận được du bao trên cơ
400
Mở trang này trong bản PDFTrang 401
Xem ảnh trang gốc
Sở như: đánh giá triển vọng phát triển của doanh nghiệp, tốc độ tăng trưởng lợi nhuận trong quá khứ của doanh nghiệp, kê hoạch sản xuât kinh doanh, tỷ lé tái đầu tư, ty lệ lợi nhuận giữ lai.”
Vì sao “Tốc độ tăng trưởng của dòng tiền được xác định theo tốc độ tăng trưởng của lợi nhuận”? >>> Vì chúng ta chỉ có công thức dé tính dự báo tốc độ tăng trưởng lợi nhuận, như công thức đã đề cập ở trên.
Vì sao “Tốc độ tăng trưởng của lợi nhuận được dự báo trên cơ sở như: đánh giá triển vọng phát triển của doanh nghiệp, tốc độ tăng trưởng lợinhuận trong quá khứ của doanh nghiệp, kế hoạch san xuất kinh doanh, ty lệ tái đầu tu, tỷ lệ lợi nhuộn giữ lại.”? >>> Vì cụm “tý lệ tái đầu tư; tỷ lộ gi nhuận giữ lai” chính là đại diện cho RIR trong công thức; cụm “đánh gid triển vọng phát triển của doanh nghiệp, tốc độ tăng trưởng lợi nhuận trong quá khứ của doanh nghiệp, kế hoạch sản xuất kinh doanh” chính là đại điện cho sự thay đổi trong ROIC trong tương lai.
Ham ý mà chúng ta nhận được là, chuẩn mục thẩm định giá Việt Nam đã từng bước tiệm cận quốc tế, ban hành theo hướng nguyên lý hon là quy định cụ thể; thẩm định viên cần phải trau đồi chuyên môn và được đào tạo bài bản dé có thể nắm được các công thức cu thể cho từng nội dung mang tính nguyên lý trong chuẩn mực.
ˆ 7.3.4. Cách tiếp cận từ thị trường
Nội dung tiểu mục này được tác giả kế thừa toàn diện từ Chuẩn mục Tham định giá Việt Nam về Tham định giá doanh nghiệp (Thông tư số 36/2024/TT-
BTC ngày 16 tháng 5 năm 2024 của Bộ trưởng Bộ Tài chính), sau đây gọi tắt là Chuẩn mực Thầm định gid doanh nghiệp hiện hành. Bên cạnh đó, tac giả sẽ bồ sung các đoạn chú giải, ghi chú, biện luận, hoặc mở rộng đề người doc có thể tham khảo thêm. Đề tôn 'trọng các nội dung của chuẩn mực, các chú giải, ghi chú, biện luận, hoặc mở rộng sẽ được trình bay trong các hộp và dat tên chung là “Phần mở rộng từ tác gid"
7.3.4.1. Phương pháp ty số bình quân
Phương pháp tỷ số bình quân ước tính giá trị vốn chủ sở hữu của doanh. nghiệp cần thẳm định giá thông qua tỷ số thị trường trung bình của các doanh ~ nghiệp so sánh. EEE
Mở trang này trong bản PDFTrang 402
Xem ảnh trang gốc
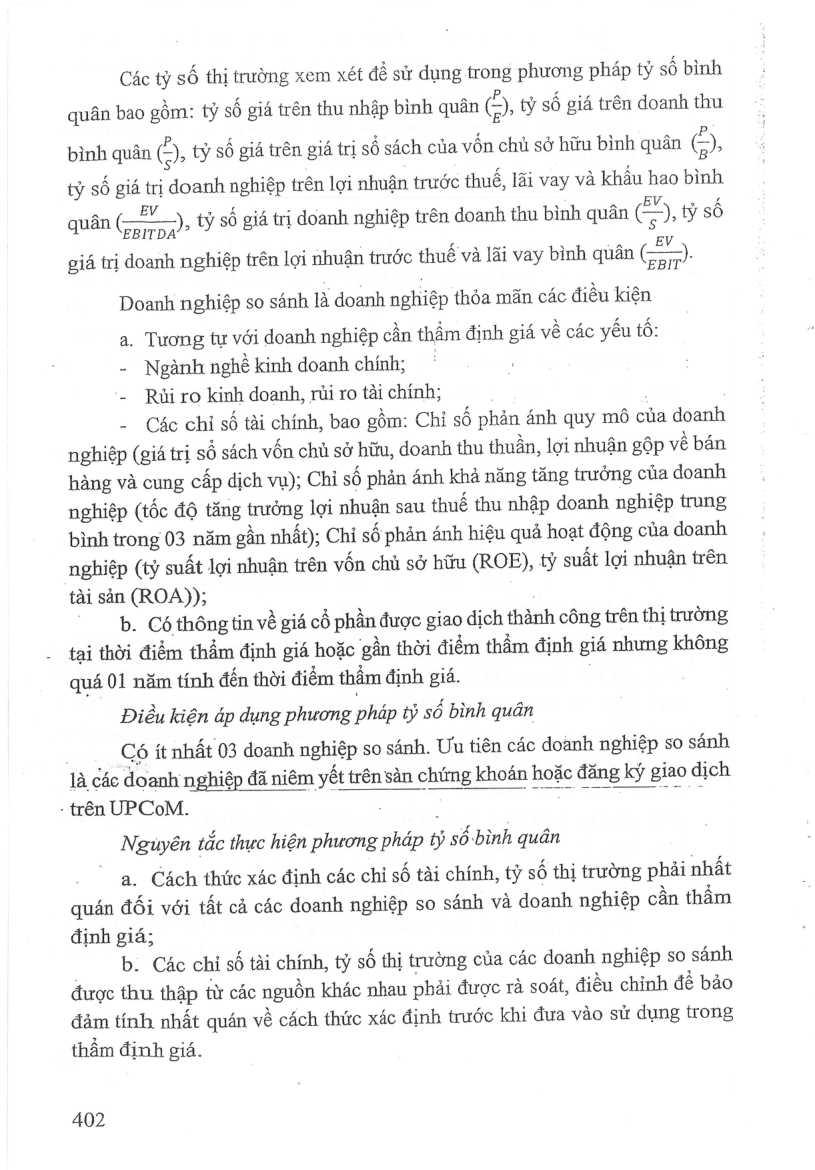
Các tỷ số thị trường xem xét dé sử dung trong phương pháp tỷ số bình quân bao gồm: tỷ số giá trên thu nhập bình quân ©), ty số giá trên doanh thu bình quân ©, ty số giá trên giá tri số sách của vốn chủ sở hữu bình quân ©), ty số gid trị doanh nghiệp trên lợi nhuận trước thuế, lãi vay và khẩu hao bình
—_—), tỷ số giá trị doanh nghiệp trên doanh thu bình quân =, ty sé
giá trị doanh nghiệp trên lợi nhuận trước thuế và lãi vay bình quân cm
quân (
Doanh nghiệp so sánh là doanh nghiệp thỏa mãn các điều kiện a. Tương tự với doanh nghiệp cần thầm định giá về các yếu tố:
Ngành nghề kinh doanh chính; '
Rui ro kinh doanh, rủi ro tài chính; |
- Các chỉ số tài chính, bao gồm: Chỉ số phản ánh quy mô của doanh nghiệp (giá trị số sách vốn chủ sở hữu, doanh thu thuần, lợi nhuận gộp về bán hàng và cung cấp dịch vụ); Chỉ số phản ánh khả năng tăng trưởng của doanh nghiệp (tốc độ tăng trưởng lợi nhuận sau thuế thu nhập doanh nghiệp trung bình trong 03 năm gần nhất); Chỉ số phản ánh hiệu quả hoạt động của doanh nghiệp (tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE), tỷ suất lợi nhuận trên tài sản (ROA));
_ ..b. Có thông tin về giá cổ phần được giao dịch thành công trên thị trường tại thời điểm thẳm định giá hoặc gần thời điểm thầm định giá nhưng không quá 01 năm tính đến thời điểm thẩm định giá.
H
Điều kiện áp dụng phương phap ty số bình quan
| Có ít nhất 03 doanh nghiệp so sánh. Ưu tiên các doanh nghiệp so sánh
là các doanh nghiệp đã niêm yết trên sàn chứng khoán hoặc đăng ký giao dich
- trên UPCoM. :
Nguyên tắc thực hiện phương pháp tỷ số bình quân a. Cách thức xác định các chỉ số tài chính, tỷ số thị trường phải nhất quán đối với tất cả các doanh nghiệp so sánh và doanh nghiệp cần thẩm định giá;
_ b. Các chỉ số tài chính, tỷ số thị trường của các doanh nghiệp so sánh được thu thập từ các nguồn khác nhau phải được rà soát, điều chỉnh dé bảo đảm tính nhất quán về cách thức xác định trước khi đưa vào sử dụng trong thẩm định giá.
402
Mở trang này trong bản PDFTrang 403
Xem ảnh trang gốc
Phương thức thực hiện phương pháp tỷ số bình quan
a. Đánh giá, lựa chon các doanh nghiệp so sánh theo quy định tại khoản
3 Điều này;
b. Xác định ty số thi trường được sử dung dé ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá;
. c, Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá trên cơ sở các tỷ số thị trường phù hợp đề sử dụng và thực hiện các điều chỉnh khác biệt.
Trong đó:
Xác định tỷ số thị trường được sử dụng để ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá
Việc xác định ty số thị trường được sử dụng dé ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm.định giá được thực hiện như sau:
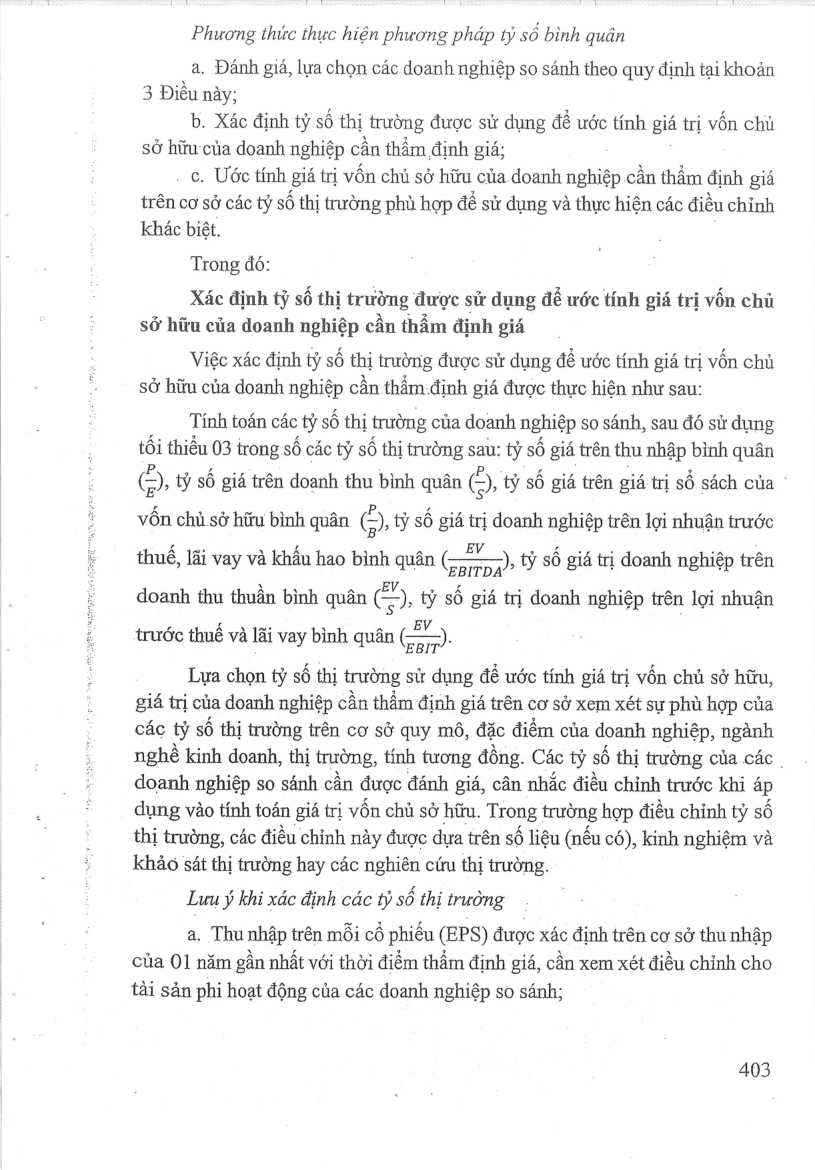
Tính toán các lý số thị trường của doanh nghiệp so sánh, sau đó sử dụng tối thiểu 03 trong số các ty số thị trường sau: tỷ số giá trên thu nhap binh quan
G ), tỷ số giá trên doanh thu bình quân C ), ty số giá trên giá trị số sách của ~
vốn chủ sở hữu bình quân ©, tỷ số gầm trị doanh nghiệp trên lợi nhuận trước
thuế, lãi vay và khấu hao bình quân (a m4, tỷ số giá trị doanh nghiệp trên
EBITDA doanh thu thuần bình quân Œ› tỷ số giá trị doanh nghiệp trên lợi nhuận
trước thuế và lãi vay bình quân can.
Lựa chọn tỷ số thị trường sử dụng dé ước tính giá trị vốn chủ sở hữu, giá trị của doanh nghiệp cần thẩm định giá trên cơ sở xem xét sự phù hợp của các tỷ số thị trường trên cơ sở quy mô, đặc điểm của doanh nghiệp, ngành nghề kinh doanh, thị trường, tính tương đồng. Các tỷ số thị trường của các . doanh nghiệp so sánh cần được đánh giá, cân nhắc điều chính trước khi áp dụng vào tính toán giá trị vốn chủ sở hữu. Trong trường hợp điều chính tỷ số thị trường, các điều chỉnh này được dựa trên số liệu (nếu có), kinh nghiệm và khảo sát thị trường hay các nghiên cứu thị trường.
Luu ý khi xác định các tỷ số thị trường
a. Thu nhập trên mỗi cé phiếu (EPS) được xác định trên cơ sở thu nhập của 01 năm gần nhất với thời điểm thẩm định giá, cần xem xét điều chỉnh cho tài sản phi hoạt động của các doanh nghiệp so sánh;
403
Mở trang này trong bản PDF