Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 404
Xem ảnh trang gốc
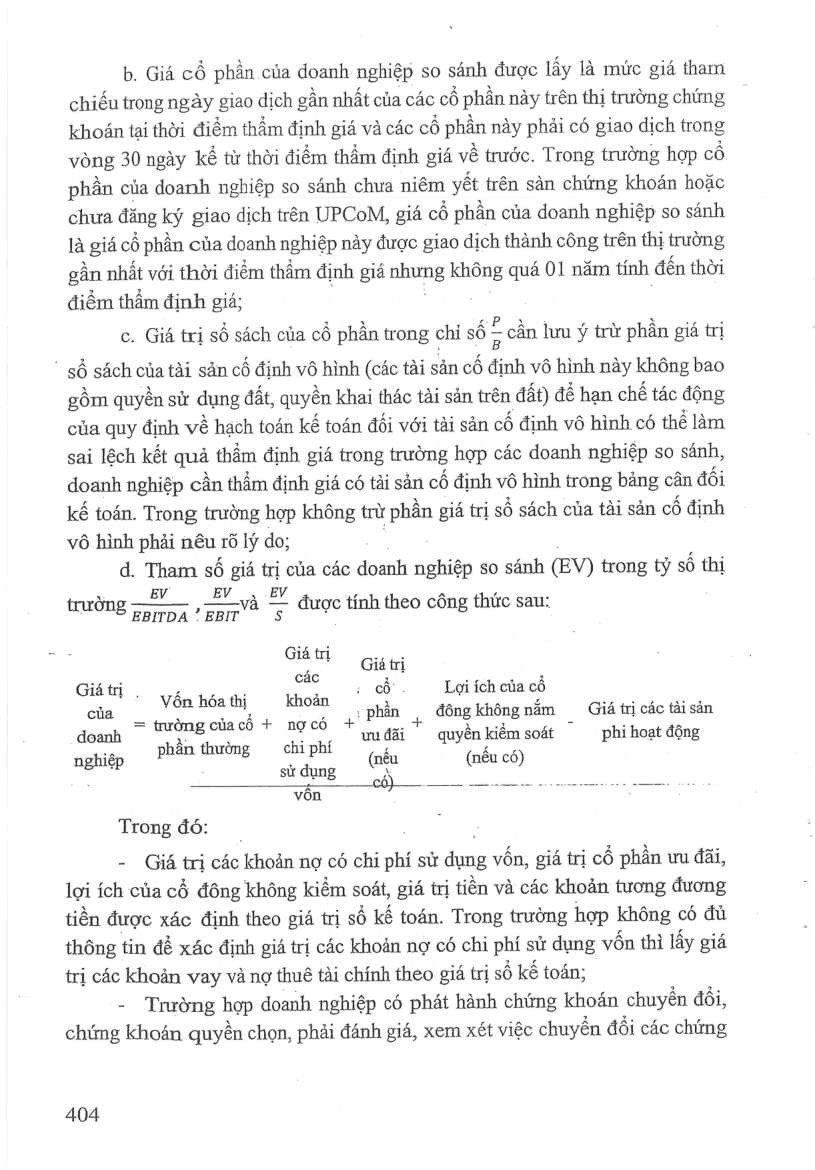
b. Giá cé phần của doanh nghiệp so sánh được lấy là mức giá tham chiếu trong ngày giao dịch gần nhất của các cổ phần này trên thị trường chứng khoán tại thời điểm thấm định giá và các cổ phần này phải có giao dịch trong vòng 30 ngày ké từ thời điểm thầm định giá về trước. Trong trường hợp cô phần của doanh nghiệp so sánh chưa niêm yết trên san chứng khoán hoặc chưa đăng ký giao dịch trên UPCoM, giá cổ phần của doanh nghiệp so sánh là giá cổ phần của doanh nghiệp này được giao dịch thành công trên thị trường gần nhất với thời điểm thầm định giá anes không quá 01 năm tính đến thời điểm thẩm định giá;
c. Giá trị số sách của cô phần trong chỉ số Ể cần lưu ý trừ phần giá trị số sách của tài sản cố định vô hình (các tài sản cố định vô hình này không bao gồm quyền sử dụng đất, quyền khai thác tài sản trên đất) để hạn chế tác động của quy định về hạch toán kế toán đối với tài sản cố định vô hình có thé làm sai lệch kết quả thẩm định giá trong trường hợp các doanh nghiệp so sánh, doanh nghiệp cần thầm định giá có tài sản cố định vô hình trong bảng can đối kế toán. Trong trường hợp không trừ phần giá trị số sách của tài sản cố định
vô hình phải néu Tõ lý do; d. Tham số giá mi của các doanh nghiệp so sánh (EV) trong ty số thị
5 EV EV.. trườn —-và — c tính theo công thức sau:
: 8 EBITDA ° EBIT S > đượ inh Ông thúc gan:
Giá trị eras các ; Giá tri
Gidtri . 2, 1... ° ; cổ. Lợi ích của cổ
- Vôn hóa thị khoản x i % a PP uitte moe của _ trưốnngpủnGÊ + tines +! phan đông khéng nam Giá trị các tài sản
doanh i; 8 | “uu dai quyén kiểm soát phi hoạt động
- phân thường chi phí ‘ Leak nghiép fj (néu (nêu có)
: sử dung \ vôn nia ae
Trong đó:
- Giá trị các khoản nợ có chi phí sử dụng vốn, giá trị cồ phần ưu đãi, lợi ích của cổ đông không kiểm soát, giá trị tiền và các khoản tương đương tiền được xác định theo giá trị số kế toán. Trong trường hợp không có đủ thông tin dé xác định giá trị các khoản nợ có chi phí sử dụng vốn thi lấy giá trị các khoản vay và nợ thuê tài chính theo giá trị số kế toán;
- Trường hợp doanh nghiệp có phát hành chứng khoán chuyển đổi, chứng khoán quyền chọn, phải đánh giá, xem xét việc chuyển đồi các chứng
404
Mở trang này trong bản PDFTrang 405
Xem ảnh trang gốc
khoán này sang cé phần thường nếu phù hợp khi xác định vốn hóa thị trường của doanh nghiệp;
e. EBITDA, EBIT của doanh nghiệp so sánh không bao gồm các khoản thu nhập từ tiền và các khoản tương đương tiền và không bao gồm các khoản thu nhập, chi phí phát sinh từ tài sản phi hoạt động.
Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá
Xác định tỷ số thị trường bình quân cho từng ty số thị trường
Tỷ số thị trường bình quân được xác định bằng trung bình cộng tỷ số thị trường của các doanh nghiệp so sánh hoặc xác định bằng việc tính bình quân có trọng số tỷ số thị trường của các doanh nghiệp so sánh.
Việc xác định trọng số tỷ số thị trường cho từng doanh nghiệp so sánh
dựa trên phân tích về tính tương đồng của doanh nghiệp so sánh so với doanh nghiệp cần thầm định giá.
Xác định giá trị doanh nghiệp cần thầm định giá, giá trị vốn chủ sở hữu của
doanh nghiệp can thẩm định giá theo từng tỷ số thi rường bình quân tính theo năm |
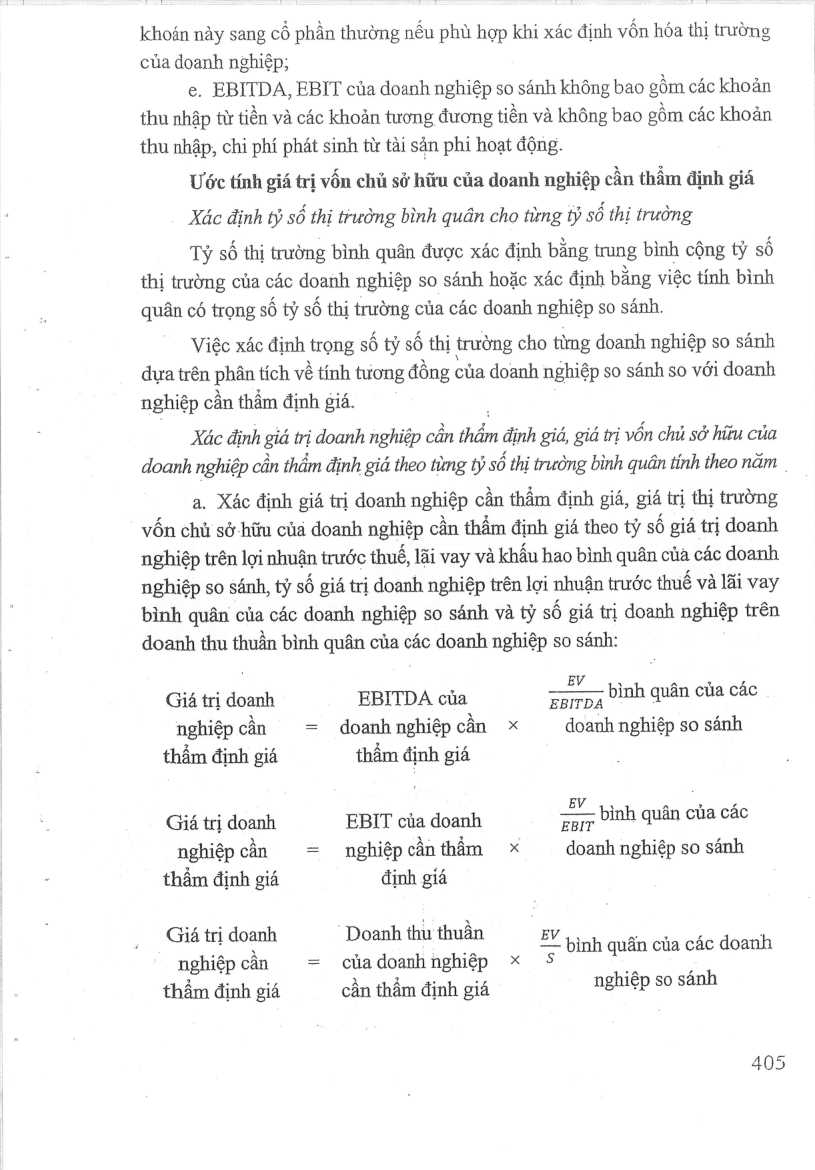
a. Xác định giá trị doanh nghiệp cần thầm định giá, giá trị thị trường vốn chủ sở hữu của doanh nghiệp cần thẩm định giá theo tỷ số giá trị doanh nghiệp trên lợi nhuận trước thuế, lãi vay và khấu hao bình quân của các doanh nghiệp so sánh, tỷ số giá trị doanh nghiệp trên lợi nhuận trước thuế và lãi vay bình quân của các doanh nghiệp so sánh và tỷ số giá trị doanh nghiệp trên doanh thu thuần bình quân của các doanh nghiệp so sánh:
EV
Giá trị doanh EBITDA của SnNDA bình quân của các nghiệpcần = doanh nghiệp cần x doanh nghiệp so sánh
thẩm định giá thẩm định giá
Giá trị doanh EBIT của doanh li bình quân của các nghiệpcần = nghiệpcầnthẩm x doanh nghiệp so sánh
thẩm định giá định giá
Giá trị doanh _Doanh thụ thuần EV bình quấn của các đoanh nghiệp cân = củadoanhnghiệp x $
thẩm định giá cần thẳm định giá nghiệp so sánh
Mở trang này trong bản PDFTrang 406
Xem ảnh trang gốc
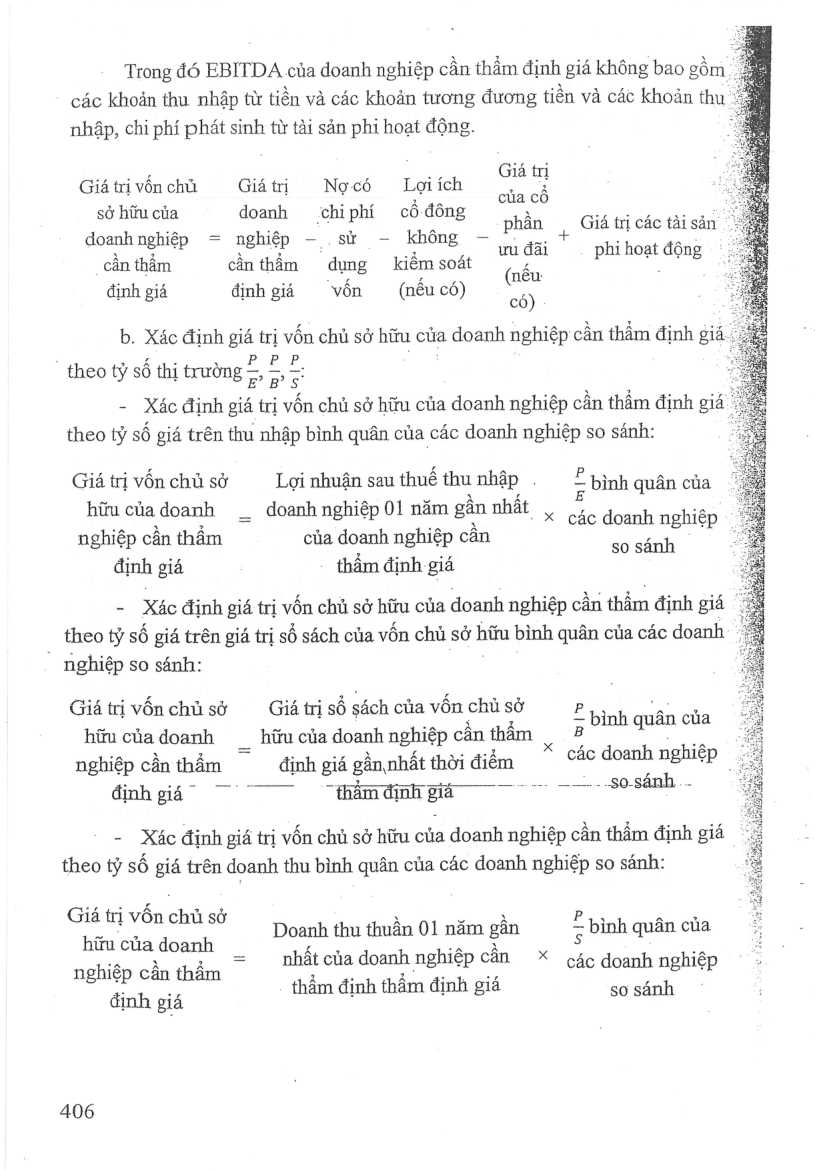
Trong đó EBITDA cua doanh nghiệp cần thẩm định giá không bao gồm các khoản thu nhập từ tiền và các khoản tương đương tiền và các khoản thụ nhập, chi phí phát sinh từ tai sản phi hoạt động.
NT = Ne athe - Gia trị
Giá trị vôn chủ Giá trị Ngcó Lợiích alee i sở hữu của doanh chiphí cổ đông A —
„ „ i Ñ phân Giá trị các tài sản doanh nghiệp = nghiệp - .sử - không - + ` a: x oa Yr: sả wu dai phi hoạt động
_cân thâm cânthâm dung kiêm soát (nếu định giá định giá vôn (nêu có) có)
b. Xác định ad trị vốn chủ sở hữu của a doanh nghiệp cần thẩm định giá.
PP theo tỷ số thị trường = RP s
- Xác định giá trị vốn chủ sở hữu của doanh nghiệp cần thẳm định giá
theo tỷ số giá trên thu nhập bình quân của các doanh nghiệp so sánh:
Giá trị vốn chủ sở Lợinhuận sau thuế thunhập ._ bình quân của
~ 2 1a 5 A 4 . hữu của doanh = doanh nghiệp 01 a Ban nhất cg doanh nghiép nghiệp cần thẩm của doanh nghiệp can so sánh
= Xác định giá trị vốn chủ sở hữu của . nghiệp can thẳm định giá theo tỷ số giá trên giá trị số sách của vốn chủ SỞ hữu bình quân của các doanh nghiệp so sánh:
Giá trị vốn chủ sở Giá trị số sách của vốn c chủ sở P.› su. jal on — bình quân của hữucủadoanh hữu của doanh nghiệp cần thẩm ett on nghiệpcầnthẩm định giá gần, nhất thời điểm = doanh nghiệp định giá - thắm định giá meteors season 0S —
- X&c định giá trị vốn chủ sở hữu của doanh nghiệp can thẳm định giá _ theo tỷ số giá trên doanh thu bình quân của các doanh nghiệp so sánh:
Giá trị vốn chủ sở Ñ si. Po, a at hữu của doanh Doanh thu thuân 01 năm gân s bình quân của
0a: ; : sa Là > = nhâtcủa doanh nghiệp cần X cá T nghiệp cần thẩm “thie 2. 80 =P a các doanh nghiệp thầm định thâm định giá sơ sánh
định giá
406
Mở trang này trong bản PDFTrang 407
Xem ảnh trang gốc
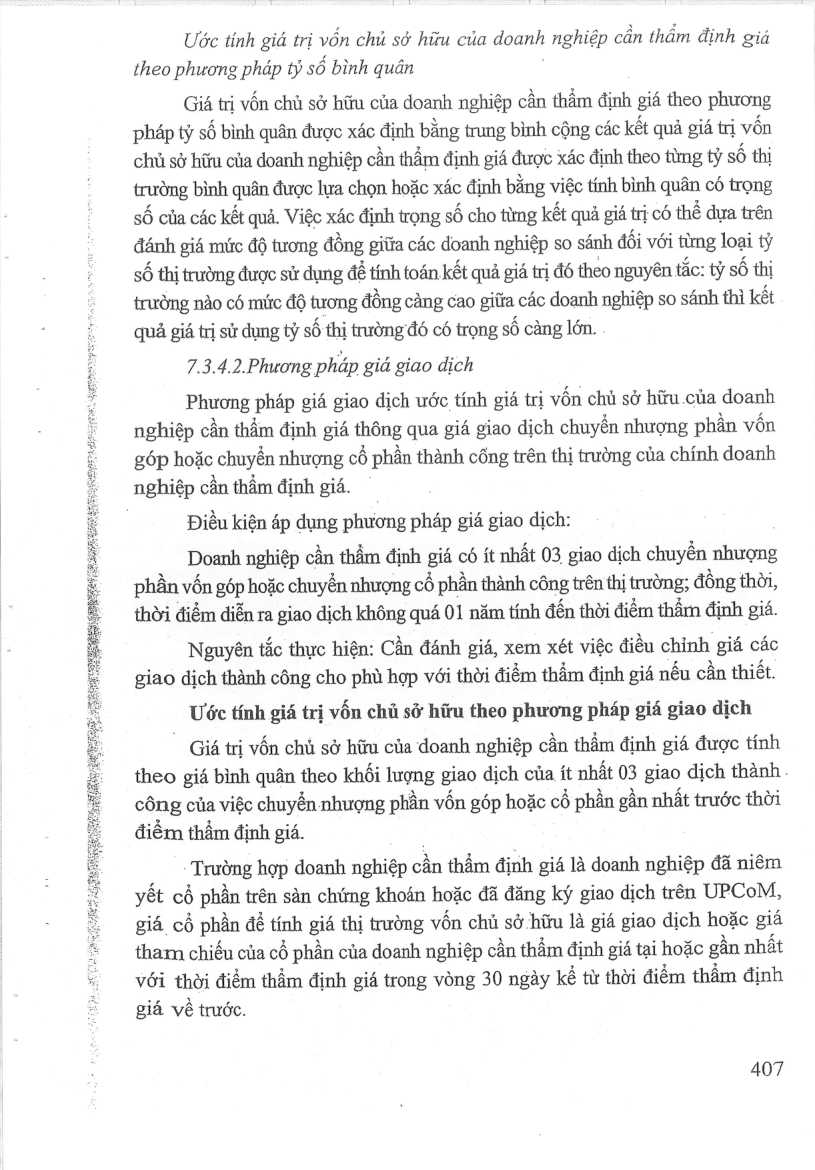
Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thầm định giá theo phương pháp tỷ số bình quân
Giá trị vốn chủ sở hữu của doanh nghiệp cần thâm định giá theo phương pháp tỷ số bình quân được xác định bằng trung bình cộng các kết quả giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá được xác định theo từng tỷ số thị trường bình quân được lựa chọn hoặc xác định bằng việc tính bình quân có trọng s của các kết quả. Việc xác định trong số cho từng kết quả giá trị có thể dựa trên đánh giá mức độ tương đồng giữa các doanh nghiệp so sánh đối với từng loại ty số thị trường được sử dung dé tính toán. kết quả giá trị đó theo nguyên tắc: tỷ số thị trường nào có mức độ tương đồng càng cao giữa các doanh nghiệp so sánh thì kết quả giá trị sử dụng tỷ số thị trường đó có trọng số càng lớn...
7.3.4.2.Phương pháp giá giao dịch
Phương pháp giá giao dịch ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua giá giao dịch chuyển nhượng phần vốn gop hoac chuyển nhượng cổ phần thành cổng trên thị trường của chính doanh nghiệp cần thẩm định giá.
Điều kiện áp dụng phương pháp giá giao dịch:
Doanh nghiệp cần thẩm định giá có ít nhất 03 giao địch chuyển nhượng
phần vốn góp hoặc chuyền nhượng cổ phần thành công trên thị trường; đồng thời, thời điểm điễn ra giao địch không quá 01 năm tính đến thời điểm thẩm định giá.
Nguyên tắc thực hiện: Cần đánh giá, xem xét việc điều chỉnh giá các giao dịch thành công cho phù hợp với thời điểm thẩm định giá nếu cần thiết.
Uéc tính giá tri vốn chú sở hữu theo phương pháp giá giao dịch
Giá trị vốn chủ sở hữu của doanh nghiệp cần thầm định giá được tính theo giá bình quân theo khối lượng giao dịch của. ít nhất 03 giao dịch thành. công của việc chuyển nhượng phần vốn góp hoặc cé phan gần nhất trước thời điểm thẩm định giá.
"Trường hợp doanh nghiệp cần thẩm định giá là doanh nghiệp đã niêm yết cổ phần trên san chứng khoán hoặc đã đăng ký giao dịch trên UPCoM, giá cổ phần dé tinh gia thi trường vốn chủ sở hữu là giá giao dịch hoặc giá tham chiếu của cổ phần của doanh nghiệp cần thẩm định giá tại hoặc gần nhất với thời điểm thầm định giá trong vòng 30 ngày kể từ thời điểm thầm định giá vé trước.
407
Mở trang này trong bản PDF