Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 420
Xem ảnh trang gốc
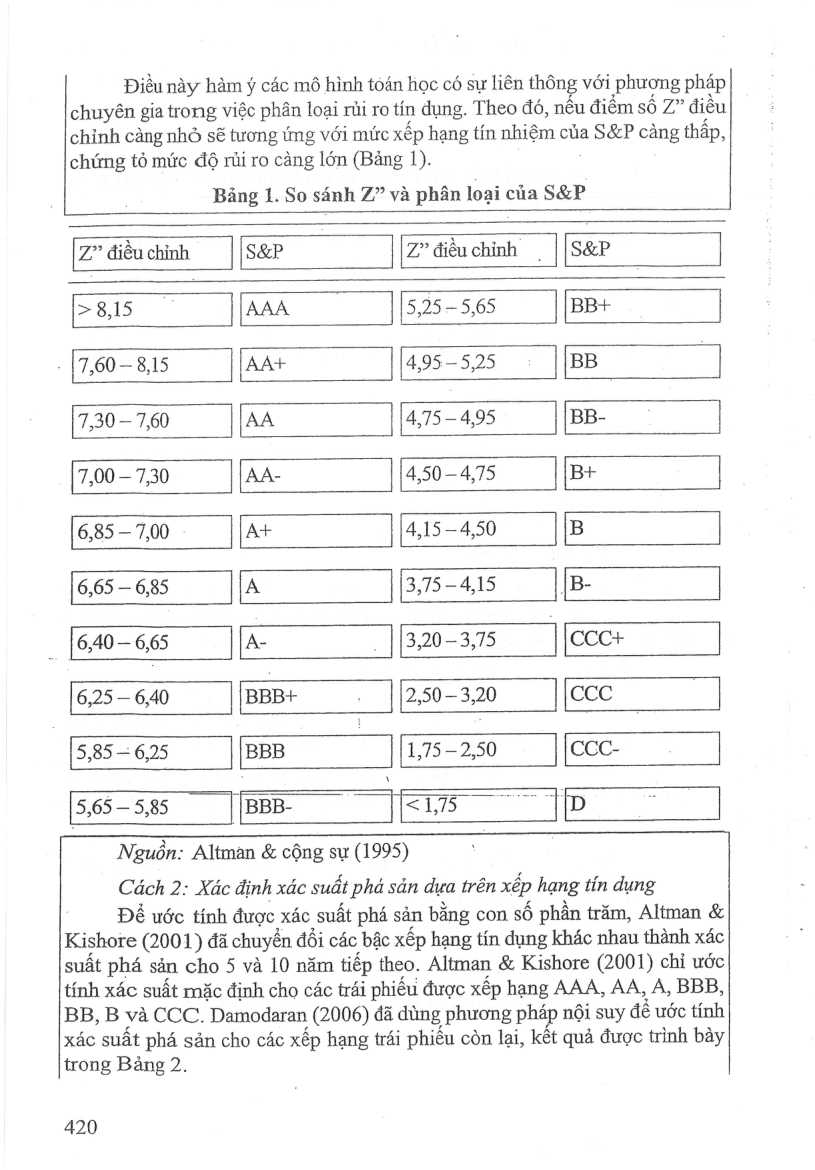
Điều này hàm ý các mô hình toán học có sự liên thông với phương pháp chuyên gia trong việc phân loại rủi ro tín dụng. Theo đó, nêu điểm số Z” điều chỉnh càng nhỏ sẽ tương ứng với mức xếp hang tín nhiệm của S&P càng thấp, chứng tỏ mức độ rủi ro cảng lớn (Bảng 1). :
Bảng 1. So sánh Z” và phân loại của S&P
S&P
Z7 điều chỉnh S&P Z” điều chỉnh
>8,15 : AAA 525-565 BB+
7,60 — 8,15 AA+ 495-525 BB.
7,30 — 7,60 AA 4,75 — 4,95 BB-
7,00 — 7,30 AA- 4,50 —4,75 Bt
6,85 — 7,00 A+ 4,15 —4,50 B
6,65 — 6,85 A 375-4,15 IB-
6,40 — 6,65 A- 320-3775 1[cecr
6,25 — 6,40 BBB+ 2,50 — 3,20 CCC
5,85 = 6,25 BBB Leo 56 CCC-
5,65 — 5,85 ors az im iD
Nguồn: Altman & cộng su (1995)
Cách 2: Xác định xác suất phá sản dựa trên xếp hạng tín dụng
Đề ước tính được xác suất phá sản bằng con số phần trăm, Altman &
Kishore (2001) đã chuyển đổi các bậc xếp hạng tín dụng khác nhau thành xác suất phá sản cho 5 và 10 năm tiếp theo. Altman & Kishore (2001) chỉ ước tính xác suất mặc định cho các trái phiéu được xếp hang AAA, AA, A, BBB,
BB, B và CCC. Damodaran (2006) đã dùng phương pháp nội suy dé ước tính xác suất phá sản cho các xếp hạng trái phiếu còn lại, kết quả được trình bày trong Bảng 2.
420
Mở trang này trong bản PDFTrang 421
Xem ảnh trang gốc
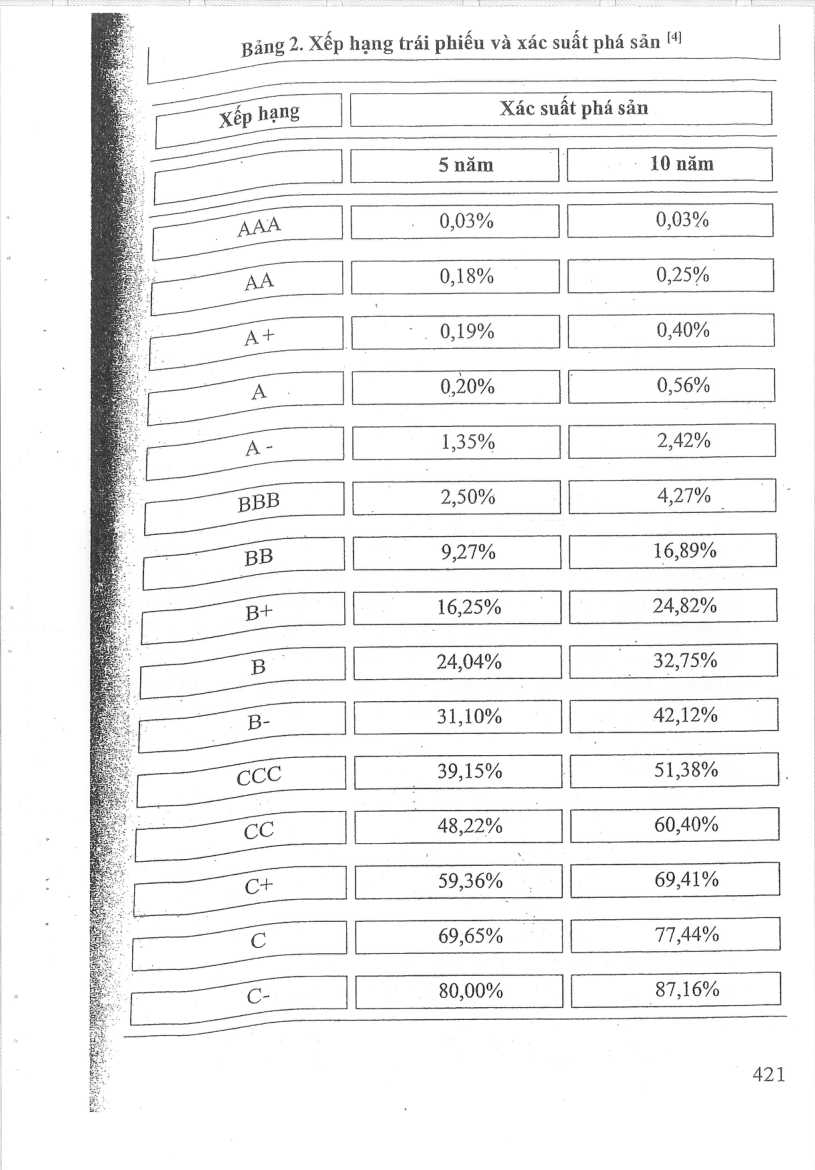
Bảng 2. Xếp hạng trái phiếu và xác suất phá sản [4]
Xếp hạng Xác suất phá sản
5 năm 10 năm
AAA 0,03% 0,03%
AA 0,18% 0,25%
A+ 0,19% 0,40%
A 0,20% 0,56%
A- 1,35% 2,42%
BBB 2,50% 4,27%
BB 9,27% 16,89%
B+ 16,25% 24,82%
B 24,04% 32,75%
B- 31,10% 42,12%
CCC 39,15% 51,38%
CC 48,22% 60,40%
C+ 59,36% 69,41%
C 69,65% 77,44%
C- 80,00% 87,16%
421
Mở trang này trong bản PDFTrang 422
Xem ảnh trang gốc
; Nguồn: Altman & Kishore (2001); Damodaran (2006):
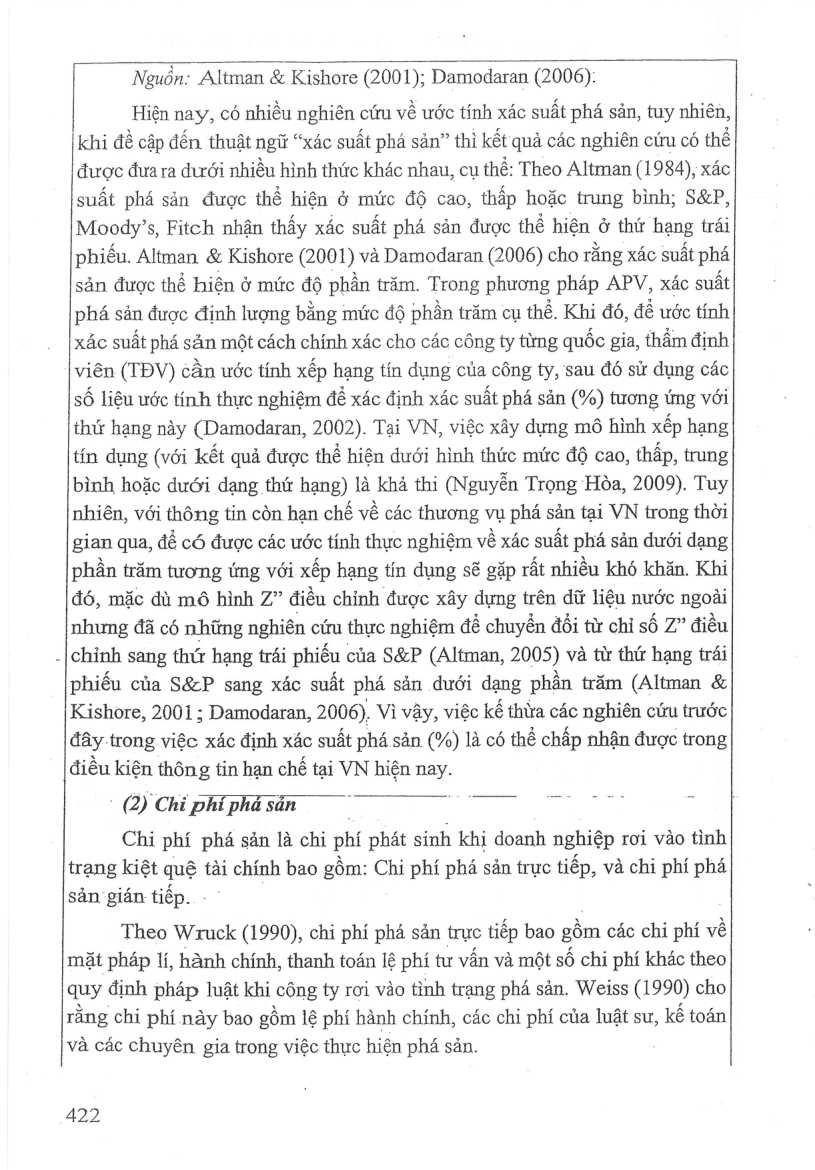
Hiện nay, có nhiều nghiên cứu về ước tính xác suất phá sản, tuy nhiên, khi đồ cập đến thuật ngữ “xác suất phá sản” thì kết quả các nghiên cứu có thể được đưa ra đưới nhiều hình thức khác nhau, cụ thể: Theo Altman (1984), xác suất phá sản được thể hiện ở mức độ cao, thấp hoặc trung bình; S&P,
Moody’s, Fitch nhận thấy xác suất phá sản được thể hiện ở thứ hạng trái phiếu. Altman & Kishore (2001) và Damodaran (2006) cho rằng xác suất phá sản được thể hiện 6 ở mức độ phần trăm. Trong phương pháp APV, xác suất phá sản được định lượng bằng mức độ phần trăm cụ thể. Khi đó, để ước tính xác suất phá sản một cách chính xác cho các công ty từng quốc gia, thẩm định viên (TDV) cần ước tính xếp hạng tín dụng của công ty, sau đó sử dụng các số liệu ước tính thực nghiệm dé xác định xác suất phá sản (%) tương ứng với thứ hạng này (Damodaran, 2002). Tai VN, việc xây dựng mô hình xếp hạng tín dụng (với kết quả được thể hiện dưới hình thức mức độ cao, thấp, trung bình hoặc dưới dạng thứ hạng) là khả thi (Nguyễn Trọng Hòa, 2009). Tuy nhiên, với thông tin còn han chế về các thương vụ phá sản tại VN trong thời gian qua, dé có được các ước tính thực nghiệm về xác suất phá sản dưới dạng phần trăm tương ứng với xếp hạng tín dụng sẽ gặp rất nhiều khó khăn. Khi đó, mặc di mô hình Z” điều chỉnh được xây dựng trên dữ liệu nước ngoài nhưng đã có những nghiên cứu thực nghiệm dé chuyển đồi từ chi số Z” điều
-|chinh sang thứ hang trái phiếu của S&P (Altman, 2005) và từ thứ hạng trái
phiếu của S&P sang xác suất phá sản dưới dạng phần trăm (Altman &
Kishore, 2001; Damodaran, 2006). Vi vậy, việc kế thửa các nghiên cứu trước đây trong việc xác định xác suất phá sản (%) là có thể chấp nhận được trong điều kiện thông tin hạn chế tại VN hiện nay.
' (2) Chi phí pha san
Chi phí phá san là chi phí phát sinh khi doanh nghiệp rơi vào tình trạng kiệt qué tài chính bao gồm: Chi phí phá san trực tiếp, và chi phí phá sản gián tiếp. -
Theo Wruck (1990), chi phí phá sản trực tiếp bao gồm các chỉ phí về mặt pháp 1í, hành chính, thanh toán lệ phí tư vấn và một số chi phí khác theo quy định pháp luật khi công ty rơi vào tình trạng phá sản. Weiss (1990) cho rằng chỉ phí này bao gồm lệ phí hành chính, các chi phí của luật su, kế toán và các chuyên gia trong việc thực hiện phá sản.
422
Mở trang này trong bản PDFTrang 423
Xem ảnh trang gốc
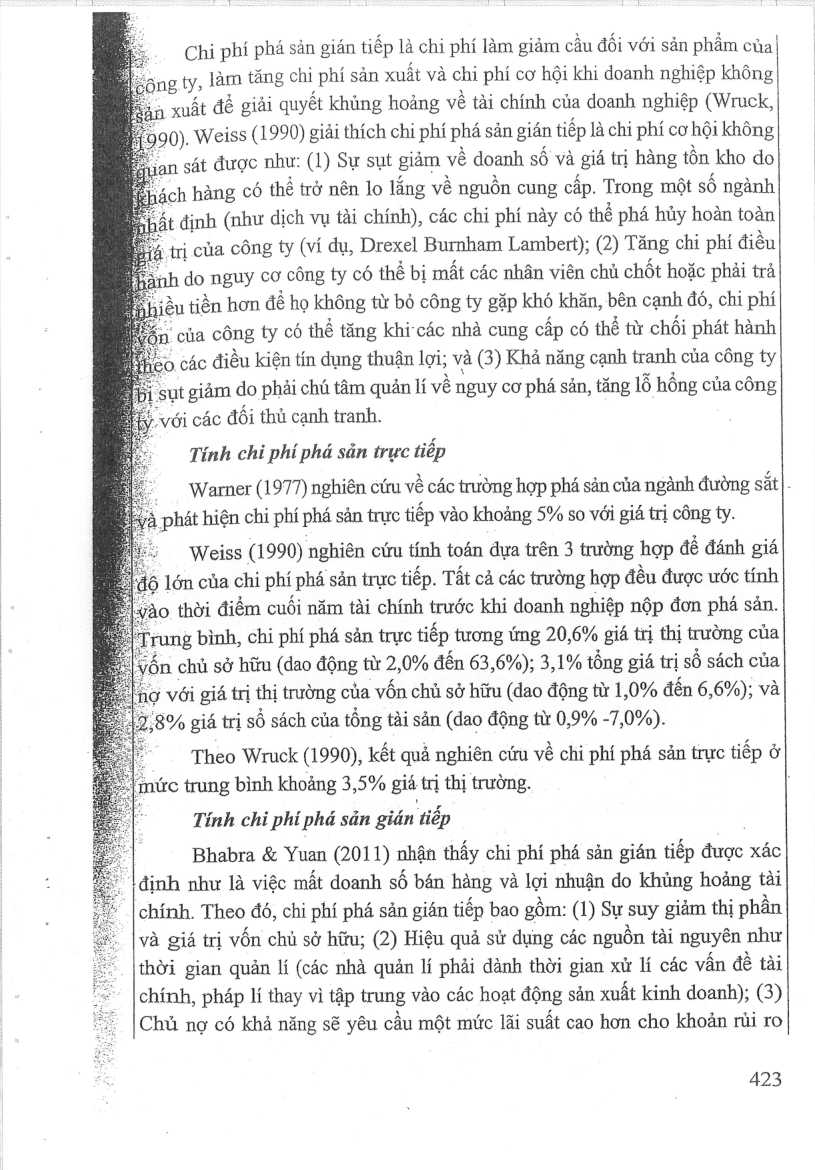
Chi phí phá sản gián tiếp là chi phí làm giảm cầu đối với sản phẩm của ng ty, làm tăng chi phí sản xuất và chi phí cơ hội khi doanh nghiệp không
- xuất dé giải quyết khủng hoảng về tài chính của doanh nghiệp (Wruck,
90). Weiss (1990) giải thích chi phí phá sản gián tiếp là chỉ phí cơ hội không an sát được như: (1) Sự sụt giảm ' về doanh số và giá trị hàng tồn kho do ách hàng có thể trở nên 1o lắng về nguồn cung cấp. Trong một số ngành
At định (như dịch vụ tài chính), các chi phí này có thể phá hủy hoàn toàn
4 tri của công ty (ví dụ, Drexel Burnham Lambert); (2) Tăng chi phí điều nh do nguy cơ công ty có thể bị mất các nhân viên chủ chốt hoặc phải trả iều tiền hơn dé ho không từ bỏ công ty gặp khó khăn, bên cạnh đó, chi phi của công ty có thể tăng khi các nhà cung cấp có thể từ chối phát hành
5O. CAC điều kiện tín dụng thuận lợi; và (3) Khả năng cạnh tranh của công ty sụt giảm do phải chú tâm quản lí về nguy cơ phá sản, tăng lỗ hồng của công với các đối thủ cạnh tranh.
Tinh chi phí pha sản trực tiếp
Warner (1977) nghiên cứu về các trường hợp phá sản của ngành đường sat]. phat hiện chỉ phí phá sản trực tiếp vào khoảng 5% so với giá trị công ty.
Weiss (1990) nghiên cứu tính toán đựa trên 3 trường hợp dé đánh giá độ lớn của chỉ phí phá sản trực tiếp. Tắt cả các trường hợp đều được ước tính o thời điểm cuối năm tài chính trước khi doanh nghiệp nộp đơn phá sản. rung bình, chi phí phá sản trực tiếp tương ứng 20,6% giá trị thị trường của n chủ sở hữu (dao động từ 2 0% đến 63,6%); 3,1% tổng giá trị số sách của với giá trị thị trường của vốn chủ sở hữu (dao động từ 1,0% đến 6,6%); và
8% giá trị số sách của tổng tài sản (dao động từ 0,9% -7,0%).
Theo Wruck (1990), kết quả nghiên cứu về chi phí phá sản trực tiếp ở mức trung bình khoảng 3,5% giá trị thị trường. :
Tính chỉ phí phá sản gián tiếp
Bhabra & Yuan (2011) nhận thấy chi phí phá sản gián tiếp được xác
“định như là việc mat doanh số bán hàng và lợi nhuận do khủng hoảng tài chính. Theo đó, chỉ phí phá sản gián tiếp bao gồm: (1) Sự suy giảm thị phần và giá trị vốn chủ sở hữu; (2) Hiệu quả sử dụng các nguồn tài nguyên như thời gian quản lí (các nhà quản lí phải dành thời gian xử lí các vấn đề tài chính, pháp li thay vì tập trung vào các hoạt động sản xuất kinh đoanh); (3)
Chủ nợ có khả năng sẽ yêu cầu một mức lãi suất cao hơn cho khoản rủi ro
423
Mở trang này trong bản PDF