Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 416
Xem ảnh trang gốc
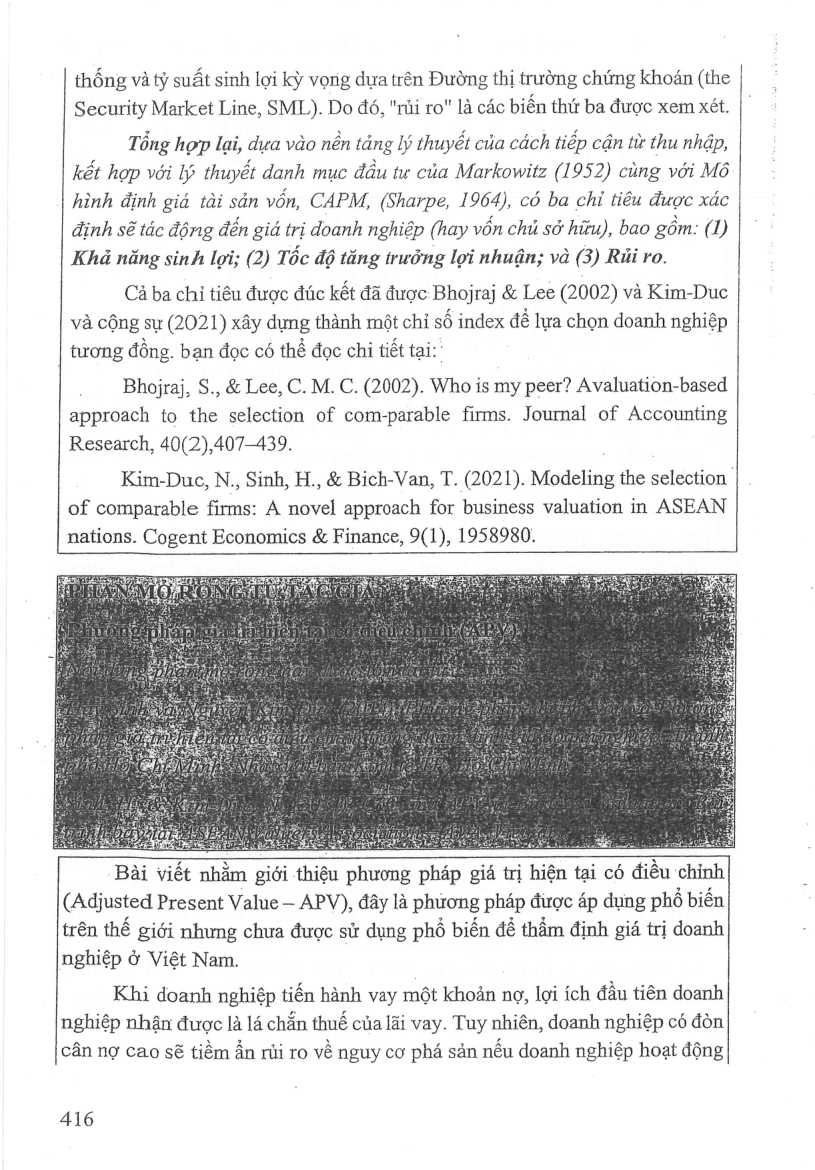
thống và tỷ suất sinh lợi kỳ vọng dựa trên Đường thị trường chứng khoán (the
Security Market Line, SML). Do đó, "rủi ro" là các biến thứ ba được xem xét.
Tổng hợp lại, dựa vào nên tảng lý thuyết của cách tiếp cận từ thu nhập, kết hợp với lý thuyết danh mục đầu tư của Markowitz (1952) cùng với Mô hình định giá tai sản vốn, CAPM, (Sharpe, 1964), có ba chỉ tiêu được xác định sẽ tác động đến giá trị doanh nghiệp (hay vốn chủ sở hữu), bao gồm: (1)
Kha năng sinh lợi; (2) T bc độ tăng trưởng lợi nhuận; và (3) Rui ro.
Cả ba chỉ tiêu được đúc kết đã được Bhojraj & Lee (2002) và Kim-Duc và cộng sự (2021) xây dựng thành một chỉ số index đề lựa chọn doanh nghiệp tương đồng. bạn đọc có thể đọc chỉ tiết tai:
Bhojraj, S., & Lee, C. M. C. (2002). Who is my peer? Avaluation-based approach to the selection of com-parable firms. Journal of Accounting
Research, 40(2),407-439.
Kim-Duc, N., Sinh, H., & Bich-Van, T. (2021). Modeling the selection of comparable firms: A novel approach for business valuation in ASEAN nations. Cogent Economics & Finance, 9(1), 1958980.
ee ee Bass ae
Bài viết nhằm giới thiệu phương pháp giá trị hiện tại có điều chỉnh
(Adjusted Present Value — APV), đây là phương pháp được áp dụng phố biến trên thế giới nhưng chưa được sử dụng phổ biến dé thẩm định giá trị doanh nghiệp ở Việt Nam.
Khi doanh nghiệp tiền hành vay một khoản nợ, lợi ích đầu tiên doanh nghiệp nhận được là lá chắn thuế của lãi vay. Tuy nhiên, doanh nghiệp có đòn cân nợ cao sẽ tiềm ẩn rủi ro về nguy cơ phá sản nếu doanh nghiệp hoạt động
416
Mở trang này trong bản PDFTrang 417
Xem ảnh trang gốc
không hiệu quả. Trong thắm định giá, lợi ích của lá chắn thuế được thể hiện trong chị phí nợ vay sau thuế, đồng thời nguy cơ vỡ nợ được thể hiện ở việc doanh nghiệp phải chịu một lãi suất đi vay cao hơn và có hệ số beta lớn hơn
(Damodaran, 2002). Như vay, cả lợi ích và cái giá phải trả khi đi vay đều được thể hiện trong chi phí vốn. Trong khi đó, xếp hạng tín dụng, xác suất phá sản, chi phí phá sản đều có ảnh hưởng trực tiếp đến giá trị doanh nghiệp nhưng thông thường, các tham số này chưa được ước tính như một tham số độc lập mà thường được thé hiện trong ti suất chiết khấu. Phương pháp APV đã có cách tiếp cận mới hơn khi tách tác động biên của nợ vay và ước tính cắc chỉ tiêu này như một tham số độc lập.
Sabal (2008) đã nghiên cứu về cách tiếp cận dòng tiền chiết khẩu theo quan điểm truyền thống và phương pháp APV. Kết quả nghiên cứu khẳng định phương pháp APV phù hợp hơn trong việc thẩm định giá trị doanh nghiệp nhỏ với tỉ lệ nợ không ôn định tại các thị trường mới nổi hoặc có bất én về kinh tế hoặc có pháp luật về thuế phức tạp (do doanh nghiệp tận dụng việc sử dung đòn bay tài chính dé thu được lợi ích từ thuế).
Damodaran (2002), Brealey & Myers (2003), Koller & cộng sự (2005)
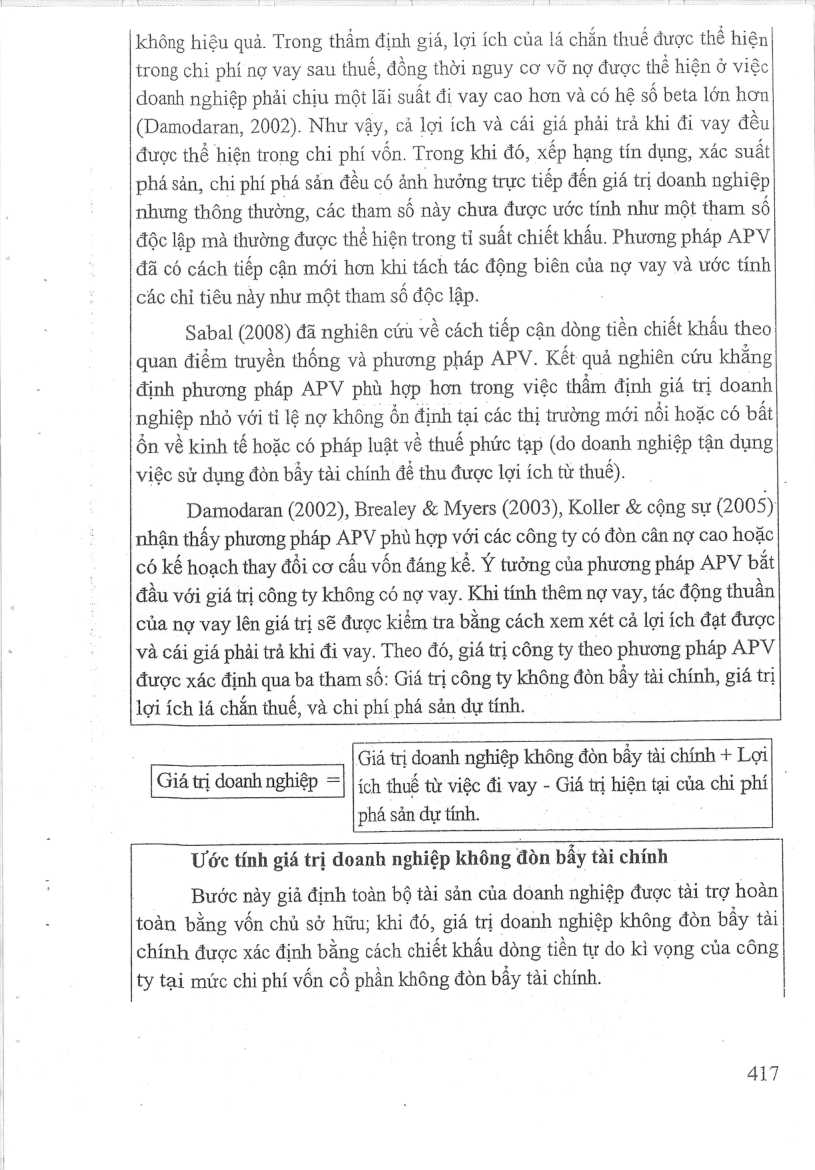
nhận thấy phương pháp ARV phu hợp với các công ty có đòn cân nợ cao hoặc có kế hoạch thay đổi cơ cấu vốn đáng kế. Ý tưởng của phương pháp APV bắt đầu với giá trị công ty không có nợ vay. Khi tính thêm nợ vay, tác động thuần của nợ vay lên giá trị sẽ được kiểm tra bằng cách xem xét cả lợi ích đạt được và cái giá phải trả khi đi vay. Theo đó, giá trị công ty theo phương pháp APV được xác định qua ba tham số: Giá trị công ty không đòn bay tài chính, giá trị lợi ích lá chắn thuế, và chi phí phá sản dự tính.
Giá trị doanh nghiệp không đòn bầy tài chính + Lợi
phá sản dự tính.
Giá trị doanh nghiệp =| | ich thuế từ việc đi vay - Giá trị hiện tại của chi phí
Ước tính giá trị doanh nghiệp không đòn bẩy tài chính
Bước này giả định toàn bộ tài sản của doanh nghiệp được tài trợ hoàn toàn bằng vốn chủ sở hữu; khi đó, giá trị doanh nghiệp không đòn bay tài chính được xác định bằng cách chiết khẩu dòng tiền tự do kì vọng của công ty tại mức chỉ phí vốn cổ phần không đòn bầy tài chính.
417
Mở trang này trong bản PDFTrang 418
Xem ảnh trang gốc
Các yếu tố đầu vào trong bước này là: (1) Dòng tiền kì vọng của công ty; (2)
Tốc độ tăng trưởng; và (3) Chi phí vốn cồ phần không đòn bầy tài chính.
(1) Dòng tiền kì vọng của công ty
Dòng tiền kì vọng của công ty (FCFF) là tổng các dòng tiền mặt của tất cả những người có quyền lợi trong công ty (Damodaran, 2002), đây là dòng tiền tạo ra cho toàn bộ những người có quyền được hưởng ngân lưu trong doanh nghiệp và là dòng tiền trước nợ.
(2) Tốc độ tăng trưởng
Tốc độ tăng trưởng của thu nhập hoạt động sẽ phụ thuộc vào ti lệ tái
| dau tư của công ty (RIRF) và suất sinh lợi trên tài sản (ROA). RIRF đo lường
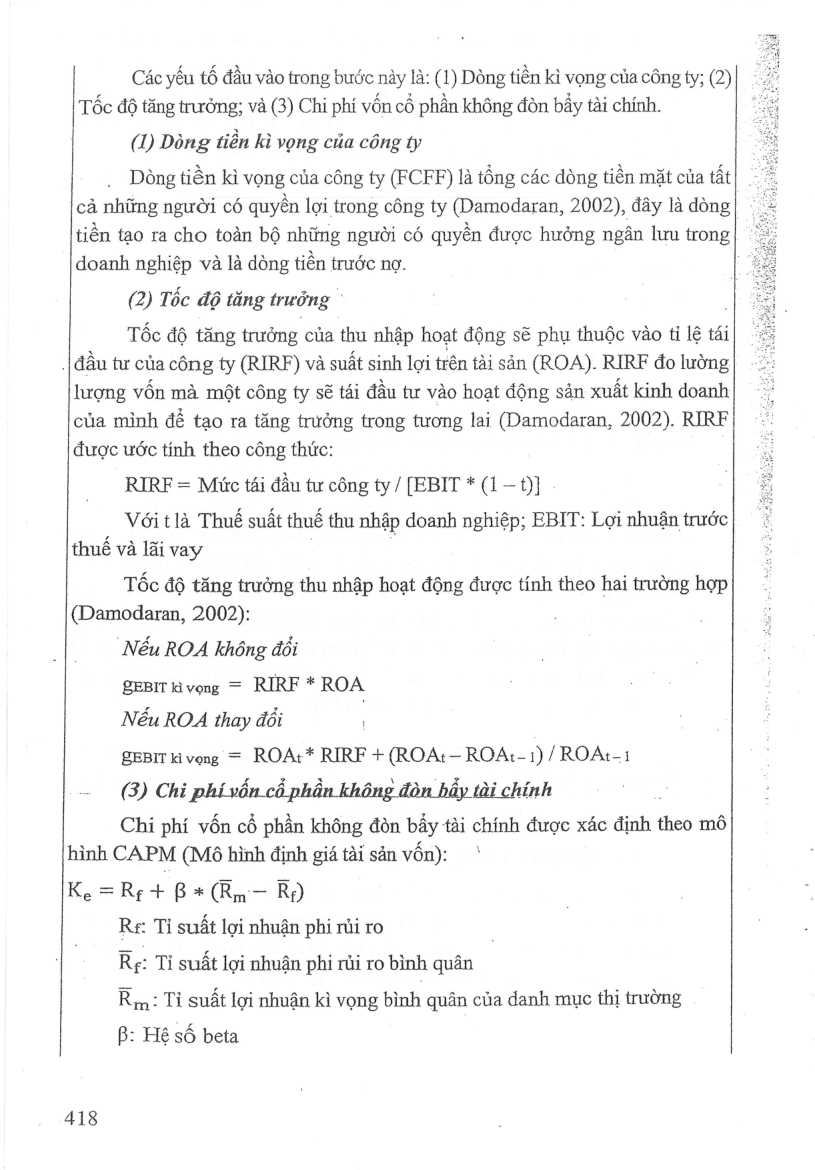
lượng vốn mà một công ty sẽ tái đầu tư vào hoạt động sản xuất kinh doanh của mình để tạo ra tăng trưởng trong tương lai (Damodaran, 2002). RIRF được ước tính theo công thức:
RIRF = Mức tái đầu tư công ty / [EBIT * (1 —1)]
Với tlà Thuế suất thuế thu nhập doanh nghiệp; EBIT: Lợi nhuận trước thuế và lãi vay
Tốc độ tăng trưởng thu nhập hoạt động được tính theo hai trường hợp
(Damodaran, 2002):
"Nếu ROA không đổi
QEBIT kì vọng = RIRF * ROA
Nếu ROA thay đổi
SEBIT ki vọng = ROAr* RIRF +(ROAt— ROAt-1) /ROAt-1
(3) Chi phí vốn cổ phần không đòn hay tài chính .
Chí phí vốn cổ phần không đòn bay tài chính được xác định theo mô hình CAPM (Mô hình định giá tài sản vốn): `
Ke=Rr;+Bx Gia Rg)
Re: Ti suất lợi nhuận phi rủi ro
Re: Ti suất lợi nhuận phi rủi ro bình quân
Rm: Tỉ suất lợi nhuận kì vọng bình quân của danh mục thị trường
B: Hệ số beta
418
Mở trang này trong bản PDFTrang 419
Xem ảnh trang gốc
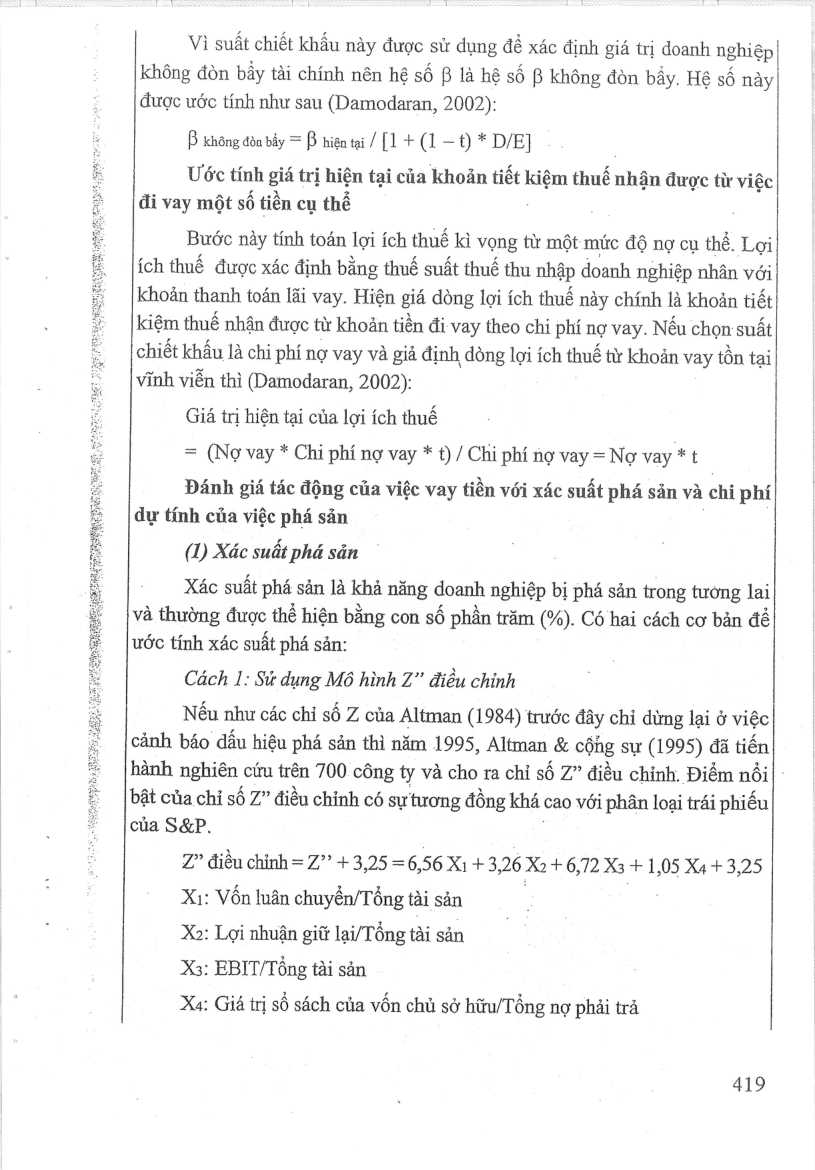
Vì suất chiết khẩu này được sử dụng dé xác định giá trị doanh nghiệp không đòn bay tài chính nên hệ số 8 là hệ số B không đòn bay. Hệ số này được ước tính như sau (Damodaran, 2002):
B không đòn bay = B hiện tại /I + (1 = 9 kế D/E]
Uớc tính giá trị hiện tại của khoản tiết kiệm thuế nhận được từ việc đi vay một số tiền cụ thể
Bước này tính toán lợi ích thuế kì vọng từ một mức độ nợ cụ thể. Lợi ích thuế được xác định bằng thuế suất thuế thu nhập doanh nghiệp nhân với khoản thanh toán lãi vay. Hiện giá dòng lợi ích thuế này chính là khoản tiết kiệm thuế nhận được từ khoản tiền đi. vay theo chi phí nợ vay. Nếu chọn suất chiết khấu là chỉ phí nợ vay và giả định dòng lợi ích thuế từ khoản vay tồn tại vĩnh viễn thì (Damodaran, 2002):
Giá trị hiện tại của lợi ích thuế
= (Nợ vay * Chi phí nợ vay * t) / Chi phí nợ vay = Nợ vay * t
Đánh giá tác động của việc vay tiền với xác suất phá sản và chỉ phí dự tính của việc phá sản
(1) Xác suất phá sẵn
Xác suất phá sản là khả năng doanh nghiệp bị phá sản trong tưởng lai và thường được thể hiện bằng con số phần trăm (%). Có hai cách cơ bản dé ước tính xác suất phá sản:
Cách 1: Sử dung Mô hình Z” điều chính
Nếu như các chỉ số Z của Altman (1984) trước đây chỉ dừng lại ở việc cảnh báo dấu hiệu phá sản thì năm 1995, Altman & cộng sự (1995) đã tiền hành nghiên cứu trên 700 công ty và cho ra chỉ số Z” điều chính. Điểm nồi
bật của chỉ số Z” điều chỉnh có sự tương đồng khá cao với phân loại trái phiếu của S&P.
Z? điều chỉnh = Z7? +3,25 = 6,56 Xi + 3,26 Xa + 6,72 X3 +1 305 Xa + 3,25
Xi: Vốn luân chuyển/Tổng tai san
X2: Loi nhuận giữ lại/Tổng tài sản
X3: EBIT/Tổng tài sản
X4: Giá trị sô sách của von chủ sở hữu/Tổng nợ phải trả
419
Mở trang này trong bản PDF