Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 412
Xem ảnh trang gốc
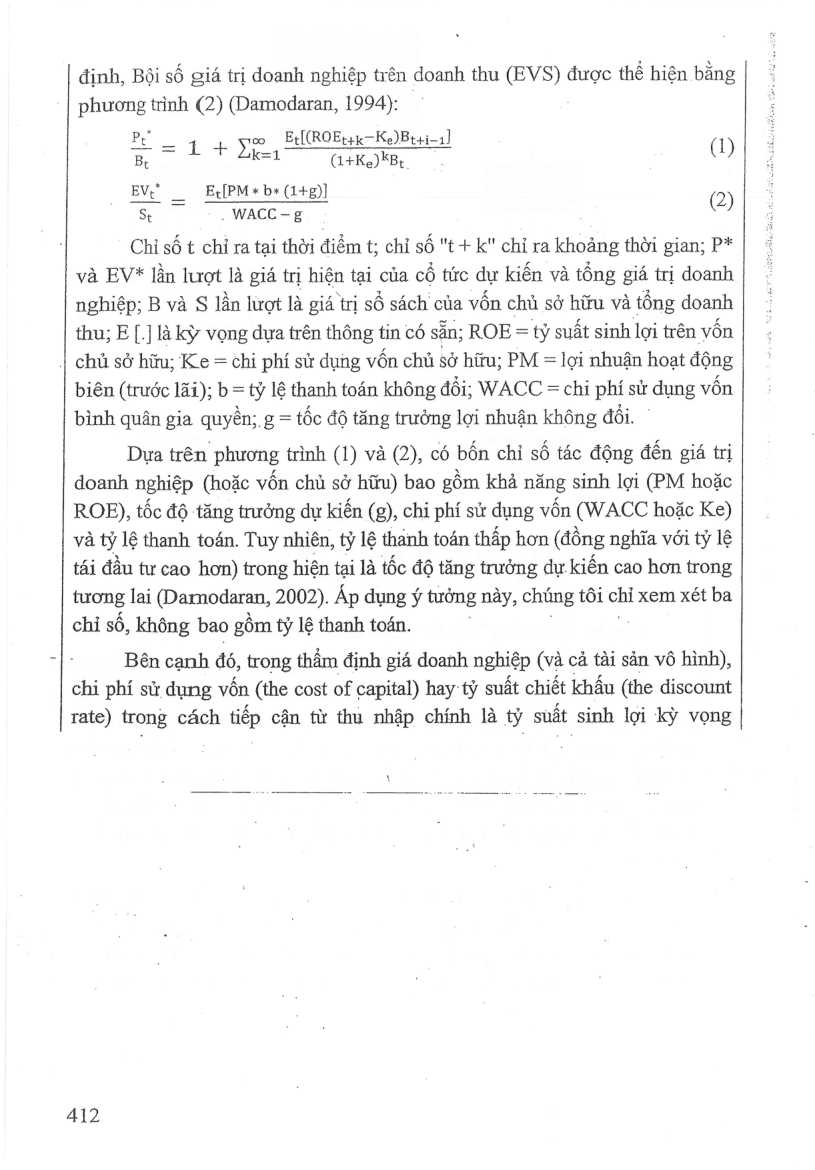
định, Bội số giá trị doanh nghiệp trên doanh thu (EVS) được thể hiện bang phương trình (2) (Damodaran, 1994): '
bự co vn [ŒOEt.k— Ke)Bt+i- 1]
Bị = 1 * dic (1+Ke) KBr, ()
EV," = E,[PM * b+ (1+g)] (2)
& . WACC-g
Chỉ số t chỉ ra tại thời điểm t; chi số "t+ k" chỉ ra khoảng thời gian; P* và EV* lần lượt là giá trị hiện tại của cổ tức dự kiến và tổng giá trị doanh nghiệp; B và S lần lượt là giá trị số sách của vốn chủ sở hữu và tổng doanh thu; E [.] là kỳ vọng dựa trên thông tin có sẵn: ROE= tỷ suất sinh lợi trên von
| chủ sở hữu; Ke = chi phí sử dụng vốn chủ Sở hữu; PM = lợi nhuận hoạt động
biên (trước 14i); b = tỷ lệ thanh toán không đồi; WACC = chi phí sử dụng vốn bình quân gia quyền; g = tốc độ tăng trưởng lợi nhuận không đổi. `
Dựa trên phương trình (1) và (2), có bốn chi số tác động đến giá trị doanh nghiệp (hoặc vốn chủ sở hữu) bao gồm khả năng sinh lợi (PM hoặc
ROB), tốc độ tăng trưởng dự kiến (g), chi phí sử dụng vốn (WACC hoặc Ke) và tỷ lệ thanh toán. Tuy nhiên, tỷ lệ thanh toán thấp hơn (đồng nghĩa với tỷ lệ tái đầu tư cao hơn) trong hiện tại là tốc độ tăng trưởng dự. kiến cao hơn trong tương lai (Damodaran, 2002). Ap dung ý tưởng này, chúng tôi cả xem xét ba chỉ số, không bao gồm tỷ lệ thanh toán.
Bên cạnh đó, trong thẩm định giá doanh nghiệp (và cả tài sản vô hình), chi phí sử dụng vốn (the cost of capital) hay tỷ suất chiết khấu (the discount rate) trong cách tiếp cận từ thu nhập chính là tỷ suất sinh lợi kỳ vọng
412
Mở trang này trong bản PDFTrang 413
Xem ảnh trang gốc
(Damodaran, 2002)”. Tỷ suất này phụ thuộc hoàn toàn vào rủi ro (hệ thống)
(Markowitz, 1952; Sharpe, 1964).
7T Ông hop lại, dựa vào nên tang lý thuyết của cách tiếp cận từ thị tường, kết hợp với việc chuyển đổi công thức tính EVS và PB của
Damodaran (1994), Feltham và Ohlson (1995) và Lee (1999), cùng với việc chuyển đổi moi quan hệ giữa ty suất sinh lợi kỳ vọng, rủi ro, chỉ phí sử dụng vốn và tỷ suất chiết khẩu, có ba chỉ tiêu được xác định sẽ tác động đến bội số bảo đảm (hay giá trị doanh nghiệp và vốn chủ sở hữu), bao gồm: (1) Khả năng sinh lợi; (2) Ti Ốc độ tăng trưởng lợi nhuận; và (3) Rủi ro. -
Vai trò của doanh nghiệp tương đồng trong Cách tiếp cận từ thu nhập
Khác với cách tiếp cận từ thị trường, cách tiếp cận thu nhập có nhiều phương pháp như Phương pháp chiết khấu dòng tiền (discounted cash flow method), phương pháp này còn được gọi là Phương pháp chiết khấu thu nhập
7 Cụ thể hon, chi phí sử dụng vốn là tỷ suất sinh lợi kỳ vọng mà thị trường yêu cầu
dé thu hút nguồn vén đầu tư. Tỷ suất này phụ thuộc vào mức độ rủi ro của đầu tư (the riskiness of the investment) hơn là đặc điểm hay khẩu vi rủi ro của một nha đầu tư cụ thé
(the risk characteristics of the investor) (Hitchner, 2011). Cũng theo Hitchner (2011), chi phí sử dung vốn cũng được gọi là tỷ suất chiết khấu, theo đó, tỷ suất này là tổng tỷ suất sinh lợi kỳ vọng cho đầu tư và khi áp dung tỷ suất này với dòng tiền hoặc dong thu nhập của công ty thì thầm định viên sẽ ước tính được giá trị doanh nghiệp. Mở rộng hơn, Ross,
Westerfield, & Jaffe (2013) đã khang định ty suất sinh lợi kỳ vọng của một tài sản (chứng khoán) chính là tỷ suất sinh lợi đòi hỏi (required return) của chúng và hàm ý rang, ty suất sinh lợi kỳ vọng này có thể được xem là chi phí sử dụng vốn.
Š Kết hợp (i) việc phân chia rủi ro thành rủi ro hệ thống. và phi hệ thống và (ii) mối quan hệ giữa đa dạng hóa với hai loại rủi ro này có thể khẳng định không phải một sự chấp nhận rủi ro nào cũng được bù đắp bằng một phần bù rủi ro tương ứng (N guyễn
Kim Đức & cộng sự, 2017). Nói cách khác, mặc dù có sự đánh đổi giữa rủi ro và tỷ suất sinh lợi nhưng không phải lúc nào đầu tư vào một tài sản có rủi ro cao (U cao, ø cao) thì nhà đầu tư cũng nhận được phần bù rủi ro cao, tương ứng với tỷ suất sinh lợi lớn. Nha đầu tư chỉ được nhận phần thưởng từ việc chấp nhận rủi ro hệ thống. Với rủi ro phi hệ thống, nhà đầu tư có thé dé dàng loại bỏ bằng cách đa dạng hóa danh mục đầu tư của mình, vì vậy sẽ không có phần thưởng cho việc chấp nhận loại rủi ro này.
Đây chính là nội dung của nguyên lý rủi ro hệ thống (systematatic risk principle)
(Jordan & Miller Jr, 2009; Brigham & cộng sự, 2010). Một hàm ý rất quan trong từ: nguyên lý này là tỷ suất sinh lợi kỳ vọng chỉ phụ thuộc vào rủi ro hệ thống của nó. Nói cách khác, nhà đầu tư không cần quan tâm rủi 1o tổng thể của tài sản là bao nhiêu, chỉ có phần rủi ro hệ thống là có liên quan đến tỷ suất sinh lợi cũng như liên quan đến việc xác định tỷ suất sinh lợi kỳ vọng (phần bù rủi ro) trên tài sản đó.
413
Mở trang này trong bản PDFTrang 414
Xem ảnh trang gốc
kinh tế tương lai (discounted future economic income method) hoặc Phuong phap chi vốn chi phí vốn (cost of capital method); Mô hình chiết khẩu dòng cổ tức (dividend discount models), Phương pháp giá trị hiện tại có điều chỉnh
(Adjusted Present Value, APV); Phương pháp vốn hóa thu nhập. kinh tế
(capitalized economic income method) (Damodaran, 2002; Pratt & Niculita,
2008). Tuy nhiên, các phương pháp này nhìn chung có thể được chia thành hai nhóm: kỹ thuật chiết khẩu và kỹ thuật vốn hóa. Trong đó, kỹ thuật chiết khẩu
(đặc biệt là phương pháp DCF) thường được sử dụng bởi các thẩm định viên
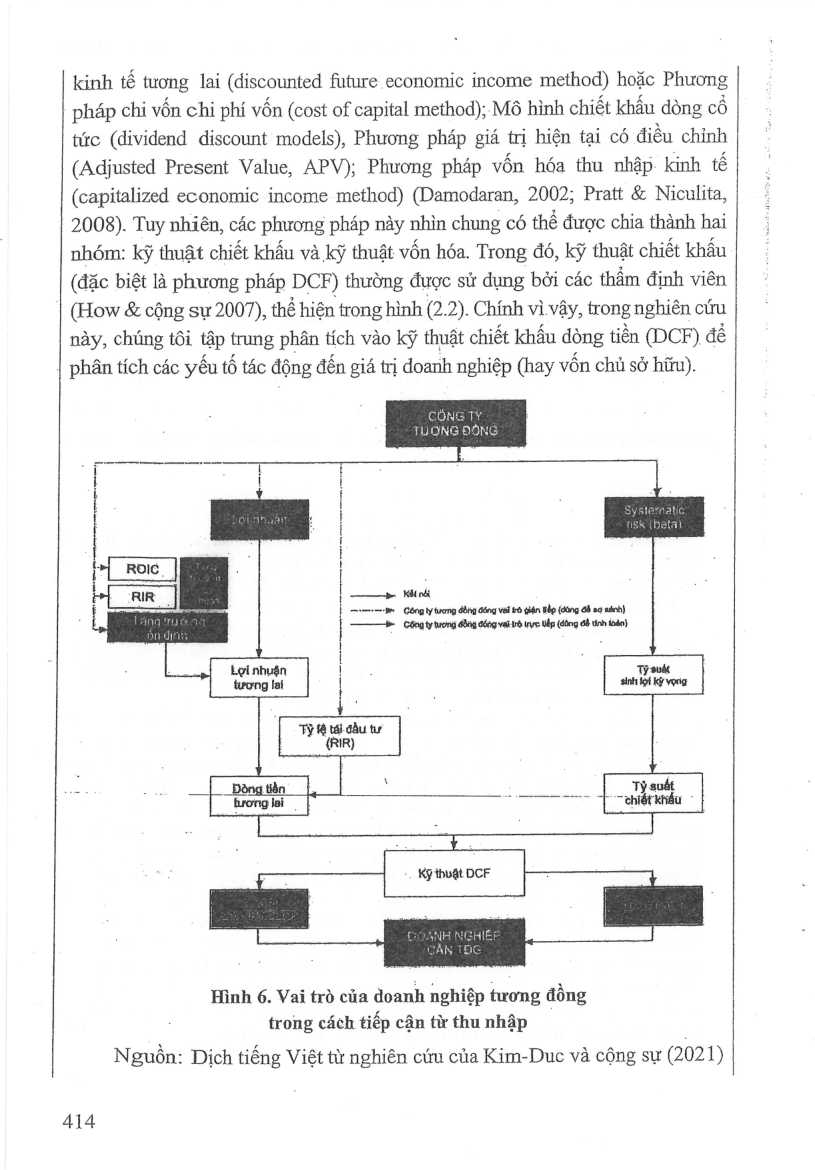
(How & cộng sự 2007), thể hiện trong hình (2.2). Chính vì vậy, trong nghiên cứu này, chúng tôi tập trung phân tích vào kỹ thuật chiết khấu dòng tiền (DCF) dé
| phân tích các yếu tố tác động đền giá tri doanh nghiệp (hay vốn chủ sở hữu).
—— Ki rd
=> Pe Công ty tương đồng đóng vai trò gián Bhp (dùng đã sơ sánh)
Ging ty trương đồng đồng vai vò rực liên (đông đỗ tinh loàn)
Lot nhuận ! . Ty suất tương lai sinh lời kỳ vọng.
Tỷ tệ tái. đầu tư
(RIR)
F a
Đồng tiền ft, \ Tỷ suất tương lại - + chiết khâu :
.. Kỹ thuật DCF
Hình 6. Vai trò của doanh nghiệp tương đồng trong cách tiếp cận từ thu nhập
Nguồn: Dịch tiếng Việt từ nghiên cứu của Kim-Duc và cộng sự (202 1)
414
Mở trang này trong bản PDFTrang 415
Xem ảnh trang gốc
Hình 6 trình bày quy trình của Phương pháp chiết khấu dòng tiền
(Discounted Cash Flow method). Theo Damodaran (2008) va Pratt va
Niculita (2008), có nhiều phương pháp thuộc cach tiêp cận nay; tuy nhiên, các phương pháp này có thể phân chia thành hai nhóm kỹ thuật: vốn hóa và chiết khấu. Trong đó, kỹ thuật chiết khẩu vẫn được thẩm định viên sử dụng phổ biến trên thực tế.
Tương tự với các bội số (số nhân) trong cách tiếp cận từ thị trường,
: thẩm định viên có thé sử dụng phương pháp DCF dé ước tinh giá trị công ty
: hoặc giá trị vốn chủ sở hữu. Dựa trên hình (2), có hai yếu tố chính trong
; phương pháp này bao gồm dong tiền và tỷ suất chiết khẩu.
“Với dòng tiền, dong tiền bao gồm lợi nhuận và tỷ lệ tái đầu tư
(Reinvestment Rate, RIR). Bên cạnh đó, dé sử dụng phương pháp DCF, các
: nhà thẩm định viên phải dự báo được dòng tiền trong tương lai trong khi họ chỉ có báo cáo tài chính trong hiện tại và quá khứ. Vì vậy, tốc độ tăng trưởng
“loi nhuận sẽ được sử dụng để ước tính dòng tiền trong tương lai. Như một kết
quả phân tích trên Bảng B, tốc độ tăng trưởng phụ thuộc vào tỷ suất sinh lợi |
' trên vốn (Return on Invested Capital, ROIC) và ty lệ tái đầu tư (Reinvestment
: Rate, RIR). Từ phân tích nay, "Lợi nhuận" hay “Kha năng sinh lợi” và "Tốc
'độ tăng trưởng lợi nhuận" là hai biến được xem xét để lựa chọn các doanh
“nghiệp tương đồng.
Với tỷ lệ chiết khấu, theo Damodaran (2002,2012), như đã phân tích,
"tý suất sinh lợi kỳ vọng được sử dụng như tỷ suất chiết khấu trong hoạt động
“thẩm định giá doanh nghiệp. Tương tự, Hitchner (2011) cho rằng chi phí sử dụng vốn cũng được gọi là tỷ suất chiết khấu, nó bằng với tỷ suất sinh lợi ky vọng. Đến nay, đã có nhiều mô hình xác định tỷ suất sinh lợi kỳ vọng được công bố như Mô hình định giá tài sản vốn, CAPM, (Sharpe, 1964; Lintner,
1965; Mossin, 1966); Mô hình da nhân tố: (i) Lý thuyết định giá chênh lệch hay mô hình kinh doanh chênh lệch giá (Ross, 1976), (ii) Mô hình Fama-
French ba nhân tố (Fama & French, 1992, 1993), (iii) Mô hình Fama-French năm nhân tố (Fama & Erench, 2015), và các mô hình hiệp moment bậc cao
(Harvey & Siddique, 2000; Smith, 2007). Tuy nhiên, CAPM vẫn là mô hình phố biến nhất được sử dung bởi các nhà phân tích, nhà đầu tư, thẩm định viên va các công ty (Brigham et.al, 2010). Theo Markowitz (1952) va Sharpe
(1964), CAPM được giới thiệu dựa trên lý thuyết quản lý rủi ro hệ thống và lý thuyết danh mục đầu tư; do đó, CAPM cho thấy mối quan hệ giữa rủi ro hệ
415
Mở trang này trong bản PDF