Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 6 · Tập II
Thẩm định giá động sản 2 (Thẩm định giá tài sản vô hình và các động sản khác)
Trang 232 đến 323.
Mục lục chuyên đề (22 mục)
Thiếu trang
- Bản PDF thiếu trang sách 262–263, gồm phần đầu mục 6.2.2.
Trang 306
Xem ảnh trang gốc
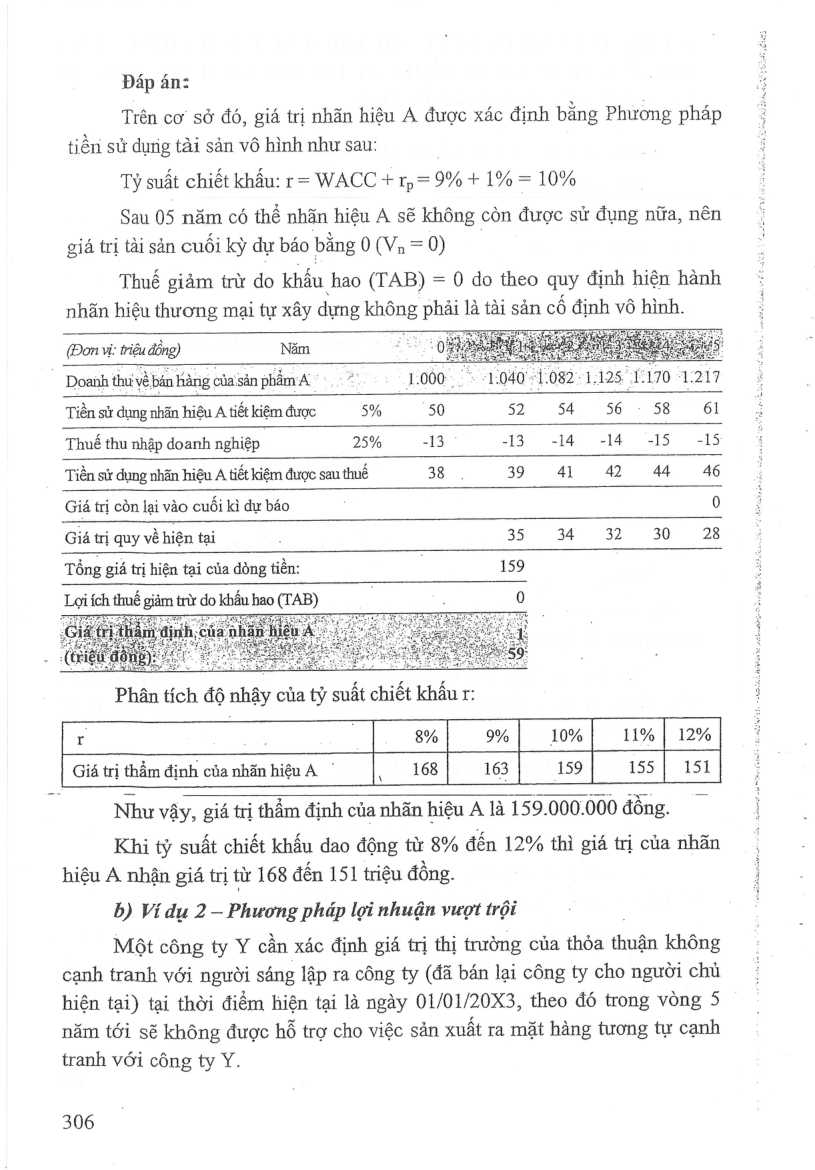
Đáp án:
Trên cơ sở đó, giá trị nhấn hiệu A được xác định bằng Phương pháp tiền sử dụng tài sản vô hình như sau:
Tỷ suất chiết khấu: r= WACC + rp= 9% + 1% = 10%
Sau 05 năm có thể nhãn hiệu A sẽ không còn được sử đụng nữa, nên giá trị tài sản cuối kỳ du báo bằng 0(Va=0)
Thuế giảm trừ do khấu hao (TAB) = 0 do theo quy định hiện hành nhấn hiệu thương mại tự xây dựng không phải là tài sản cổ định vô hình.
(Don vi: triệu dong) Nam
_ Doanh thư về bán Hàng của sản phẩm A 1.000. -104071082.1.125 1/170 1217
Tiền sử dụng nhấn hiệu A tiết kiệm được 5% 50 52 54 56-58 61
Thuế thu nhập doanh nghiệp 25% -13 -13.-14 -14 -15 -15
Tiền sử dụng nhãn hiệu A tiết kiệm được sau thuế 38 39 41 42 44 46
Giá trị còn lại vào cuối ki dy báo 0
Giá trị quy về hiện tại 35 34 32 30 28
Tổng giá trị hiện tại của dòng tiền: 159
Lợi ích thuế giảm trừ do khẩu hao (TAB) 0
Phân tích độ nhậy của tỷ suất chiết khấu r:
r 8% 9%| 10%| 11%| 12%
Giátịthẩmđịnh củanhãnhiệuA |, 168 163 159 155 | 151
Nhu vậy, giá trị thẳm định của nhãn hiệu A là 159.000.000 đồng.
Khi tỷ suất chiết khấu dao động từ 8% đến 12% thì giá trị của nhấn hiệu A nhận giá trị từ 168 đến 151 triệu đồng.
b) Ví dụ 2 — Phương pháp lợi nhuận vượt trội
Một công ty Y cần xác định giá trị thị trường của thỏa thuận không cạnh tranh với người sáng lập ra công ty (đã bán lại công ty cho người chủ hiện tại) tại thời điểm hiện tại là ngày 01/01/20X3, theo đó trong vòng 5 năm tới sẽ không được hỗ trợ cho việc sản xuất ra mặt hàng tương tự cạnh tranh với công ty Y.
306
Mở trang này trong bản PDFTrang 307
Xem ảnh trang gốc
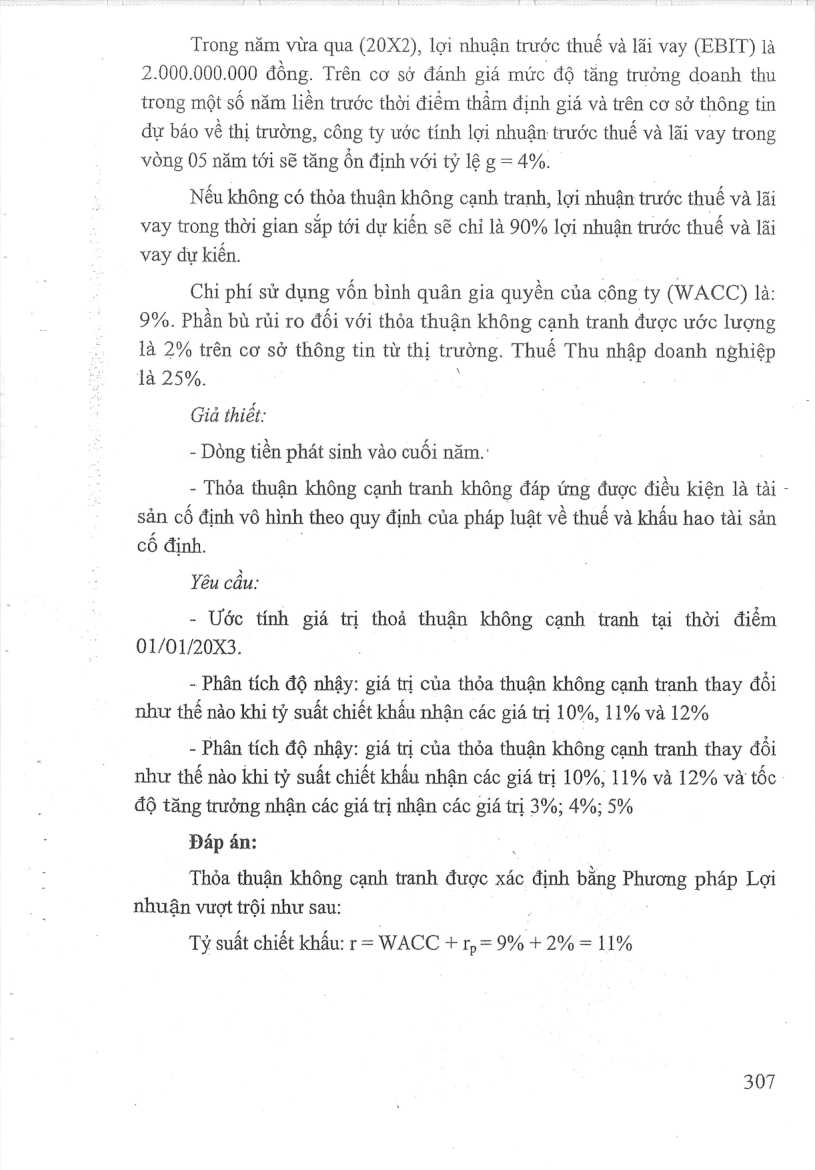
Trong năm vừa qua (20X2), lợi nhuận trước thuế và lãi vay (EBIT) là
2.000.000.000 đồng. Trên cơ sở đánh giá mức độ tăng trưởng doanh thu trong một số năm liền trước thời điểm thầm định giá và trên cơ sở thông tin dự báo về thị trường, công ty ước tính lợi nhuận trước thuế và lãi vay trong vòng 05 năm tới sẽ tăng ồn định với tỷ lệ g = 4%.
Nếu không có thỏa thuận không cạnh tranh, lợi nhuận trước thuế và lãi vay trong thời gian sắp tới du kiến sẽ chỉ là 90% lợi nhuận trước thuế và lãi vay dự kiến.
Chi phí sử dụng vốn bình quân gia quyền của công ty (WACC) là:
9%. Phần bù rủi ro đối với thỏa thuận không cạnh tranh được ước lượng là 2% trên cơ sở thông tin từ thị tường. Thuế Thu nhập doanh nghiệp là 25%.
Giả thiết:
- Dòng tiền phát sinh vào cuối năm..
- Thỏa thuận không cạnh tranh không đáp ứng được điều kiện là tài - sản cố định vô hình theo quy định của pháp luật về thuế và khẩu hao tài sản cố định.
Yêu cau:
- Ước tính giá trị thoả thuận không cạnh tranh tại thời điểm
01/01/20X3.
- Phân tích độ nhậy: giá trị của thỏa thuận không cạnh tranh thay đổi như thế nào khi tỷ suất chiết khấu nhận các giá trị 10%, 11% và 12%
- Phân tích độ nhậy: giá trị của thỏa thuận không cạnh tranh thay đổi như thế nào khi tỷ suất chiết khấu nhận các giá trị 10%, 11% và 12% và tốc độ tăng trưởng nhận các giá trị nhận các giá trị 3%; 4%; 5%
Đáp án:
Thỏa thuận không cạnh tranh được xác định bằng Phương pháp Lợi nhuận vượt trội như sau:
Tỷ suất chiết khẩu: r= WACC + r,= 9% + 2% = 11%
307
Mở trang này trong bản PDFTrang 308
Xem ảnh trang gốc
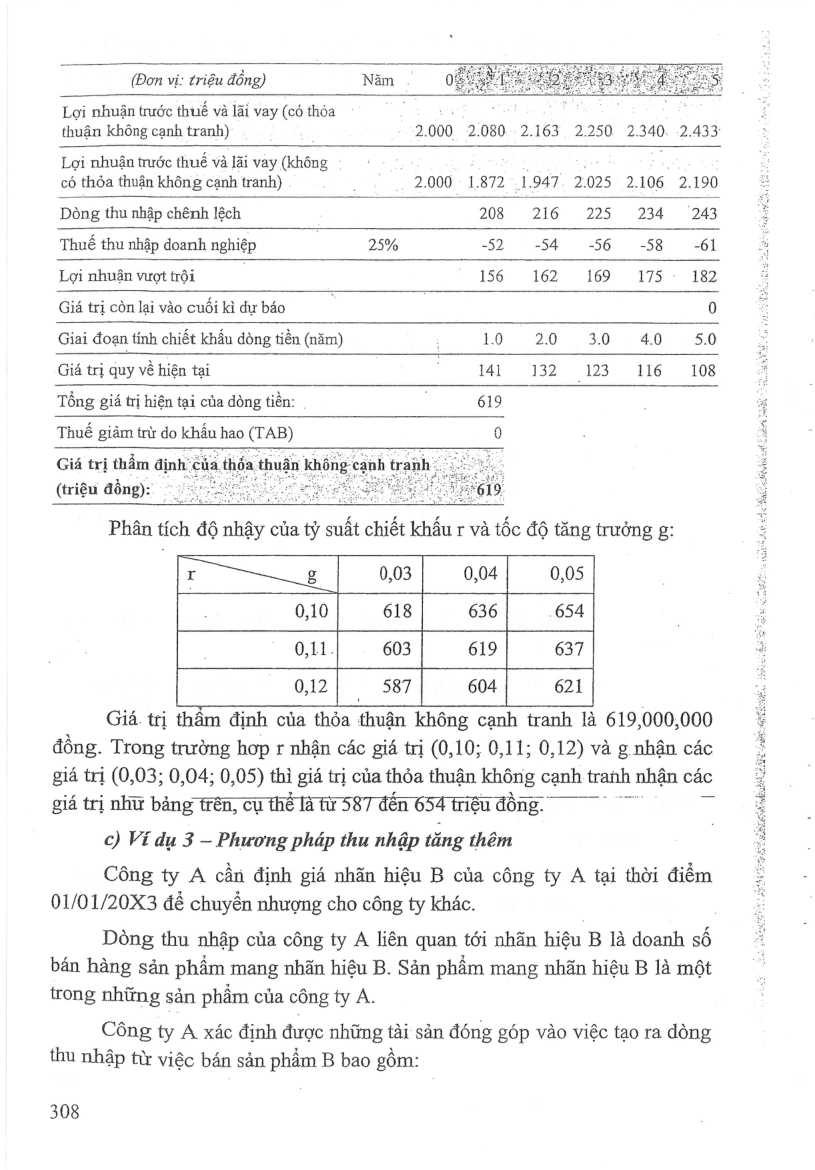
(Đơn vị: triệu đồng) Năm
Lợi nhuận trước thuế và lãi vay (có thỏa
thuận không cạnh tranh) 2.000 2.080 2.163 2.250 2.340 2.433
Lợi nhuận trước thuế va lãi vay (không Tan Cop ae me,
có thỏa thuận không cạnh tranh) 2.000 1.872 1.947. 2.025 2.106 2.190
Dòng thu nhập chênh lệch 208 216 225 234 243
Thuế thu nhập doanh nghiệp 25% -52 -54 -56 -58 -61
Lợi nhuận vượt trội 156 162 169 175: 182
Giá tricònlại vào cuốikìdự báo 0
Giai đoạn tính chiết khấu dòng tiền (năm) 1.0 2.0 3.0 4.0 5.0
Giá trị quy về hiện tại 141 132 123 116 108
Tổng giá trị hiện tai của dong tiền: | 619
Thuế giảm trừ do khấu hao (TAB) 0
Giá trị thẩm định của thỏa thuận không cạnh tranh
(triệu đồng): 619
Phân tích h độ nhậy của tỷ suất chiết khấu r và tốc độ tăng trưởng g:
r g 0,03 0,04 0,05
0,10 618 636 654
0,11. 603 619 637
0,12} 587 604 621
Giá. trị thầm định của thỏa thuận không cạnh tranh là 619,000,000 đồng. Trong trường hop r nhận các giá tri (0,10; 0,11; 0,12) và g nhận các giá trị (0,03; 0,04; 0,05) thì giá trị của thỏa thuận không cạnh tranh nhận các giá trị như bảng trên, cụ thể là từ 587 đến 654 triệu đồng.
c) Ví dụ 3 — Phương pháp thu nhập tăng thêm
Công ty A cần định giá nhãn hiệu B của công ty A tại thời điểm
01/01/20X3 dé chuyền nhượng cho công ty khác.
Dòng thu nhập của công ty A liên quan tới nhãn hiệu B là doanh số bán hàng sản phẩm mang nhấn hiệu B. Sản phẩm mang nhấn hiệu B là một trong những sản phẩm của công ty A.
Công ty A xác định được những tài sản đóng góp vào việc tạo ra dòng thu nhập từ việc bán sản phẩm B bao gồm:
308
Mở trang này trong bản PDFTrang 309
Xem ảnh trang gốc
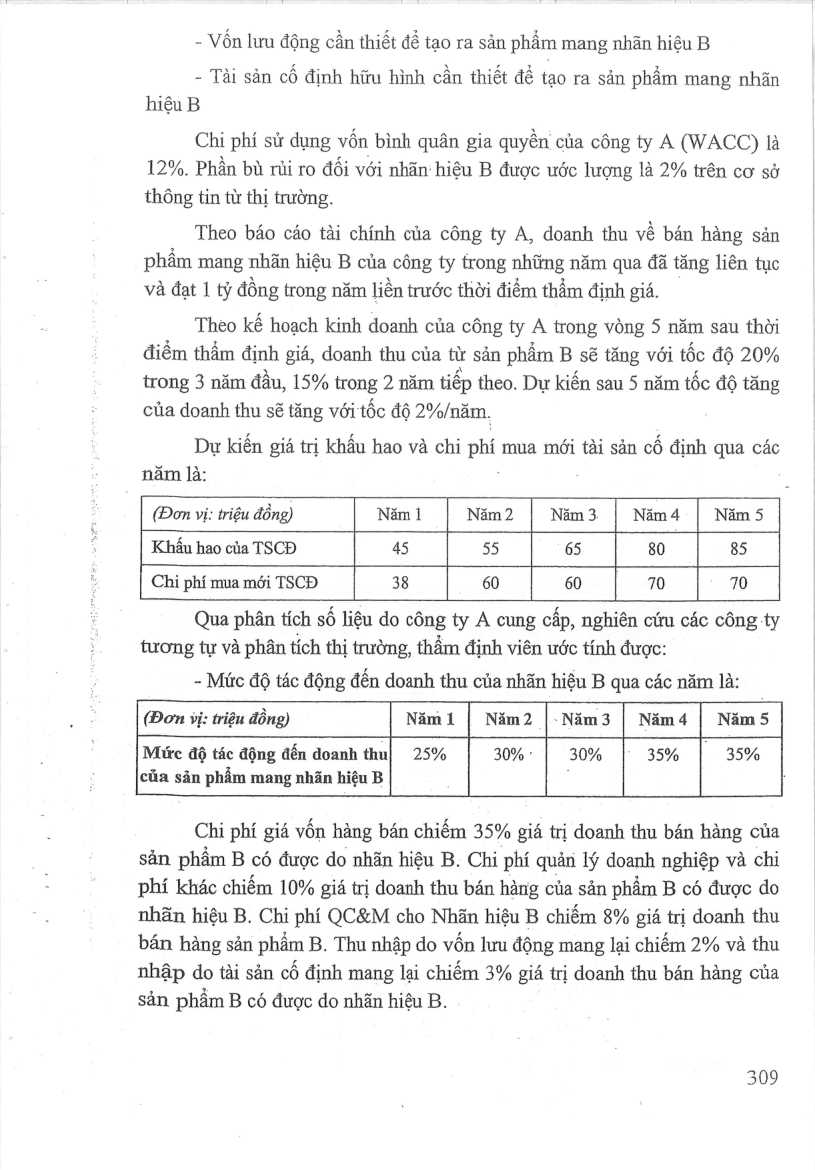
- Vốn lưu động cần thiết dé tạo ra sản phẩm mang nhãn hiệu B
- Tài sản cố định hữu hình cần thiết để tạo ra sản phẩm mang nhãn hiệu B
Chi phí sử dụng vốn bình quân gia quyền của công ty A (WACC) là
12%. Phần bù rủi ro đối với nhãn hiệu B được ước lượng là 2% trên cơ sở thông tin từ thị trường.
Theo báo cáo tài chính của công ty A, doanh thu về bán hàng sản phẩm mang nhãn hiệu B của công ty trong những năm qua đã tăng liên tục và đạt 1 tỷ đồng trong năm liền trước thời điểm thẩm định giá.
Theo kế hoạch kinh doanh của công ty A trong vòng 5 năm sau thời điểm thâm định giá, doanh thu của từ sản phẩm B sẽ ting với tốc độ 20% trong 3 năm đầu, 15% trong 2 năm tiếp theo. Dự kiến sau 5 năm tốc độ tăng của doanh thụ sẽ tăng với tốc độ 239/năm.
Dự kiến giá trị khấu hao và chỉ phí mua mới tài sản cố định qua các năm là: :
(Đơn vi: triệu đông) Năm 1 Năm2 | Năm3 | Năm4 | Năm5
Khấu hao của TSCĐ 45 55 65 80 85
Chỉ phí mua mới TSCĐ 38 60 60 70 70
Qua phân tích số liệu do công ty A cung cấp, nghiên cứu các công ty tương tự và phân tích thị trường, thẩm định viên ước tính được:
- Mức độ tác động đến doanh thu của nhãn hiệu B qua các năm là:
(Pon vi: triệu đồng) Nami | Năm2 |-Nim3 | Năm4 | Năm5
Mức độ tác động đến doanh thu] 25% 30% ° 30% | 35% | 35%
của sản phẩm mang nhãn hiệu B :
Chi phí giá vốn hàng bán chiếm 35% giá trị doanh thu bán hàng của sản phẩm B có được do nhãn hiệu B. Chi phí quản lý doanh nghiệp và chi phí khác chiếm 10% giá trị doanh thu bán hàng của sản phẩm B có được do nhãn hiệu B. Chi phí QC&M cho Nhãn hiệu B chiếm 8% giá trị doanh thu bán hàng sản phẩm B. Thu nhập do vốn lưu động mang lại chiếm 2% và thu nhập do tài sản cố định mang lại chiếm 3% giá trị doanh thu bán hàng của sản phẩm B có được do nhãn hiệu B.
309
Mở trang này trong bản PDF