Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 6 · Tập II
Thẩm định giá động sản 2 (Thẩm định giá tài sản vô hình và các động sản khác)
Trang 232 đến 323.
Mục lục chuyên đề (22 mục)
Thiếu trang
- Bản PDF thiếu trang sách 262–263, gồm phần đầu mục 6.2.2.
Trang 310
Xem ảnh trang gốc
Giả thiét:
- Các dòng tiền phát sinh vào giữa năm.
- Tai sản vô hình cần thầm định giá không đáp ứng được điều kiện là tài sản cố định vô hình theo quy định của pháp luật về thuê và khâu hao tài sản cô định.
- Thuế TNDN là 25%.
Yêu cầu:
„ Xác định giá trị nhãn hiệu B và xác định độ nhậy với tỷ suất chiết khâu dao động ±1%, ± 2%
Đáp án:
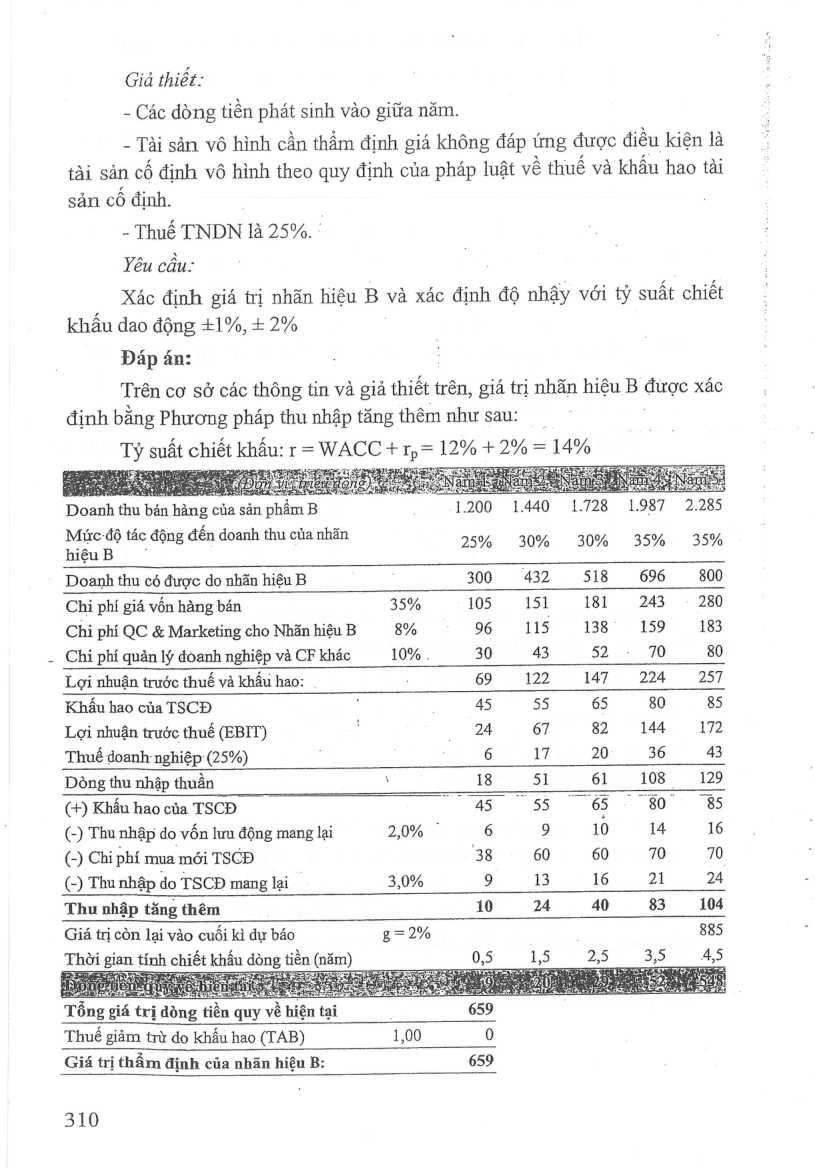
Trên cơ sở các thông tin va giả thiết trên, giá trị nhấn hiệu B được xác định băng Phương pháp thu nhập tăng thêm như sau:
Tỷ suất chiết khấu: r = WACC + r_p = 12% + 2% = 14%
Doanh thu bán hàng của sản vhẩm B 1 200 1.440 1.728 1.987 2.285 ae tac động đến doanh thu của nhấn 25% 30% 30% 35% 35%
Doanh thu có được do nhấn hiệu B : 300 432 518 696 800
Chi phí giá vốn hàng bán 35% 105 151 181 243 © 280
Chi phí QC & Marketing cho Nhãn hiệu B 8% 96 115 138 159 183
Chi phi quan lý doanh nghiệp và CF khác 10% . 30 43 52 - 70 80
Lợi nhuận trước thuế và khẩu hao: 69 122 147 224 257
Khẩu hao của TSCD 45 55 65 80 85
Lợi nhuận trước thuế (EBIT) 24 67 82 144 172
Thuế doanh nghiệp (25%) 6 17 20 36 43
Dòng thu nhập thuần ` 18 51 61 108 129
(+) Khấu hao của TSCĐ 45 55 65 80 85
(-) Thu nhập do vốn lưu động mang lại 2,0% - 6 9 10 14 16
(-) Chi phi mua mới TSCD 38 60 60 70 70
(-) Thu nhập do TSCD mang lại 3,0% 9 13 16 21 24
Thu nhập tăng thêm 10 24 40 83 104
Giá trị còn lại vào cuối ki dự báo g=2% 885
Thời gian tính chiết khấu dòng tiền (năm) 0,5 1,5 2,5 3,5 4,5
Tổng giá tri dòng tiên quy về ề hiện tal 659
Thuế giảm trừ do khấu hao (TAB) 1,00 0
Giá trị thẩm định của nhãn hiệu B: 659
310
Mở trang này trong bản PDFTrang 311
Xem ảnh trang gốc
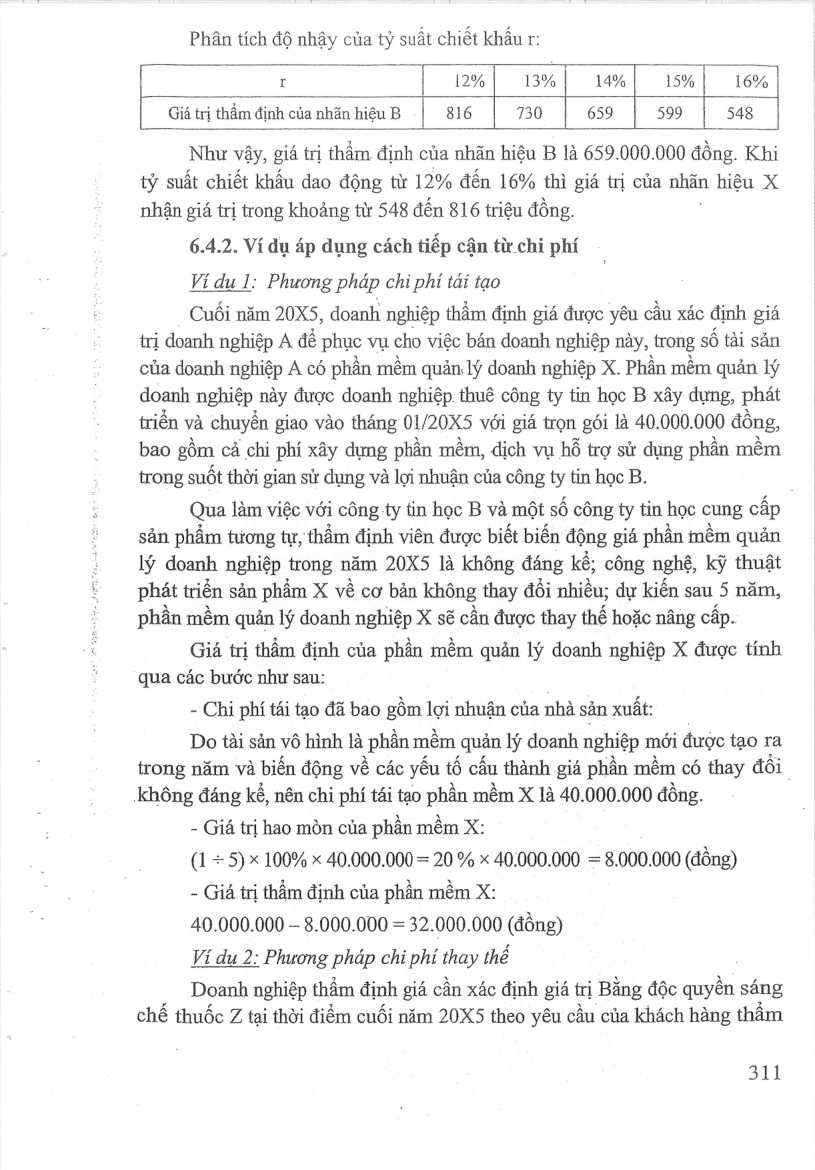
Phân tích độ nhậy của tỷ suất chiết khấu r:
: 12% |1. 13%1 14%! 15%] 16% |
GiátrithẩmđịnhcủanhãnhiệuB | 816 | 730 | 659 | 599 | 548
Nhu vay, giá tri thẩm định của nhãn hiệu B là 659.000.000 đồng. Khi tỷ suất chiết khẩu dao động từ 12% đến 16% thì giá trị của nhăn hiệu X nhận giá trị trong khoảng từ 548 đến 816 triệu đồng.
6.4.2. Ví dụ áp dụng cách tiếp cận từ chỉ phí
Ví dụ 1: Phương pháp chỉ phí tái tạo
Cuối năm 20X5, doanh nghiép thẩm định giá được yêu cầu xác định giá trị doanh nghiệp A để phục vụ cho việc bán doanh nghiệp này, trong số tài sản của doanh nghiệp A có phần mềm quản lý doanh nghiệp X. Phần mềm quản lý doanh nghiệp này được doanh nghiệp thuê công ty tin học B xây dựng, phát triển và chuyển giao vào tháng 01/20X5 với giá trọn gói là 40.000.000 đồng, bao gồm cả chỉ phí xây dựng phần mềm, dịch vụ hỗ trợ sử dụng phần mềm trong suốt thời gian sử đụng và lợi nhuận của công ty tin học B.
Qua làm việc với công ty tin hoc B và một số công ty tin học cung cấp sản phẩm tương tự, thẩm định viên được biết biến động giá phần mềm quản lý doanh nghiệp trong năm 20X5 là không đáng kể; công nghệ, kỹ thuật phát triển sản phẩm X về cơ bản không thay đổi nhiều; dự kiến sau 5 năm, phần mềm quản lý doanh nghiệp X sẽ cần được thay thế hoặc nâng cấp.
Giá trị thẩm định của phần mềm quản lý doanh nghiệp X được tính qua các bước như sau:
- Chi phí tái tạo đã bao gồm lợi nhuận của nhà sản xuất:
Do tài sản vô hình là phần mềm "quản lý doanh nghiệp mới được tạo ra trong năm và biến động về các yếu tố cầu thành giá phần mềm có thay đổi không đáng kể, nên chi phí tái tạo phần mềm X là 40.000.000 đồng.
- Giá trị hao mòn của phần mềm X:
(1 ÷ 5) x 100% x 40.000.000 = 20 % x 40.000.000 = 8.000.000 (đồng)
- Giá tri thẩm định của phần mềm X:
40.000.000 — 8.000.000 = 32.000.000 (đồng)
Ví dụ 2: Phương pháp chỉ phí thay thé
Doanh nghiệp thẩm định giá cần xác định giá trị Bằng độc quyền sáng chế thuốc Z tại thời điểm cuối năm 20X5 theo yêu cầu của khách hàng thẩm
311
Mở trang này trong bản PDFTrang 312
Xem ảnh trang gốc
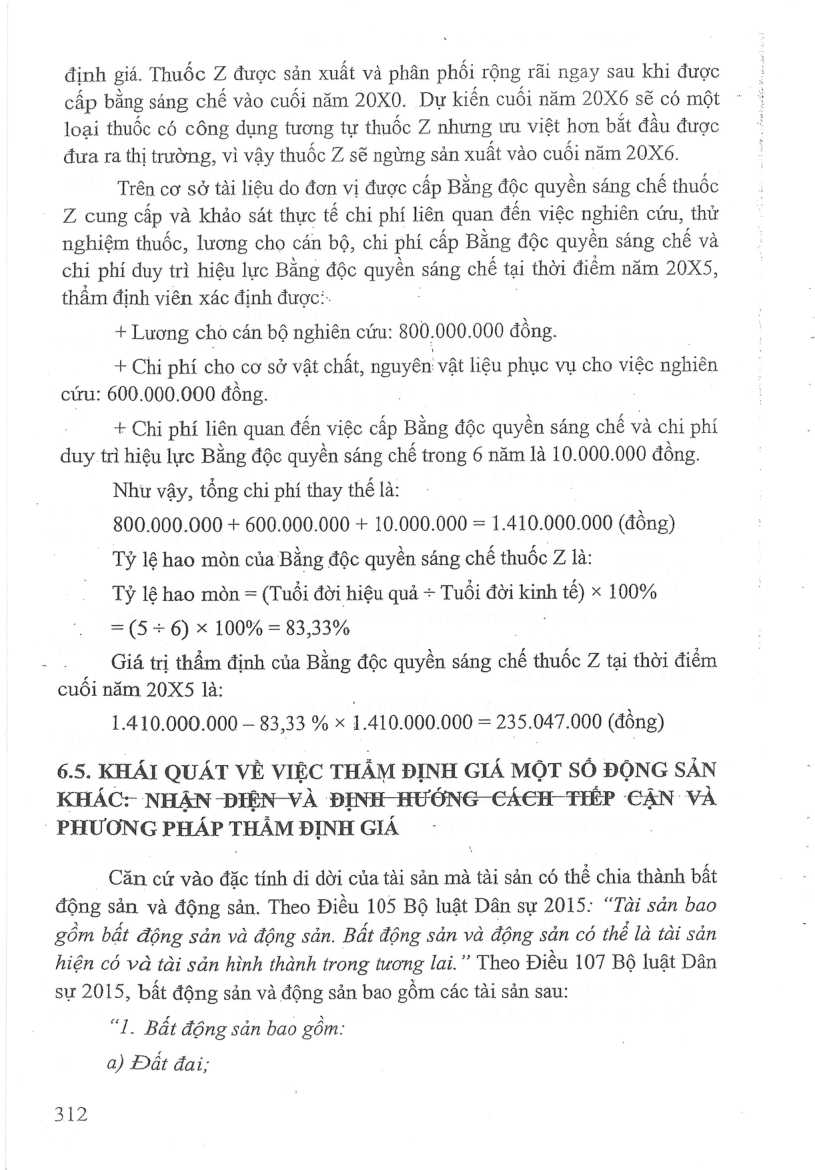
định giá. Thuốc Z được sản xuất và phân phối rộng rai ngay sau khi được cấp bằng sáng chế vào cuối năm 20X0. Dự kiến cuối năm 20X6 sẽ có một loại thuốc có công dụng tương tự thuốc Z nhưng ưu việt hơn bắt đầu được đưa ra thị trường, vi vậy thuốc Z sẽ ngừng sản xuất vào cuối năm 20X6.
Trên cơ sở tài liệu do đơn vị được cấp Bằng độc quyền sáng chế thuốc
Z cung cấp và khảo sát thực tế chí phí liên quan đến việc nghiên cứu, thử nghiệm thuốc, lương cho cán bộ, chi phí cấp Bằng độc quyền sáng chế và chi phí duy trì hiệu lực Bằng độc quần sáng chế tại thời điểm năm 20X5, thẩm định viên xác định được:.
+ Lương cho cán bộ nghiên cứu: 800.000.000 đồng.
+ Chí phí cho cơ sở vật chất, nguyên vật liệu phục vụ cho việc nghiên cứu: 600.000.000 đồng.
+ Chi phí liên quan đến việc cấp Bằng độc quyền sáng chế và chi phí duy trì hiệu lực Bằng độc quyền sáng chế trong 6 năm là 10.000.000 đồng.
Như vậy, tổng chi phí thay thé là:
800.000.000 + 600.000.000 + 10.000.000 = 1.410.000.000 (đồng)
Tỷ lệ hao mòn của Bằng độc quyền sáng chế thuốc Z là:
Tỷ lệ hao mòn = (Tuổi đời hiệu quả = Tuổi đời kinh h te) x 100%
= (5+ 6) x 100% = 83,33%
Giá trị thẩm định của Bằng độc quyền sáng chế thuốc Z tại thời điểm cuôi năm 20X5 là:
1.410.000.000 — 83,33 % x 1.410.000.000 = 235.047.000 (đồng)
6.5. KHÁI QUAT VỀ VIỆC THẤM ĐỊNH GIÁ MỘT SO ĐỘNG SAN
KHÁC: NHAN ĐIỆN-VÀ ĐỊNH -HƯỚNG-CÁCH TIẾP CAN VÀ
PHƯƠNG PHÁP THAM ĐỊNH GIÁ
Căn cứ vào đặc tinh di dời của tài sản mà tài sản có thể chia thành bất động sản và động sản. Theo Điều 105 Bộ luật Dân sự 2015: “Tai sản bao gồm bat động sản và động sản. Bắt động sản và động sản có thể là tài sản biện có và tài sản hình thành trong tương lai.” Theo Điều 107 Bộ luật Dân sự 2015, bat động sản và động sản bao gồm các tài sản sau:
“I. Bất động sản bao gồm:
a) Đất dai;
312
Mở trang này trong bản PDFTrang 313
Xem ảnh trang gốc
b) Nhà, công trình xây dựng gan liền với đất dai;
c) Tài sản khác gan liền với dat dai, nhà, công trình xây dựng;
d) Tài sản khác theo quy định của pháp luật.
2. Động sản là những tài sản không phải là bat động sản.”
Ngoài máy thiết bị và tài sản vô hình, động sản còn bao gồm một số nhóm loại tài sản như công cụ tài chính, nghĩa vụ nợ phải trả phi tài chính, các tài sản cá nhân như tác phẩm nghệ thuật, đồ cồ, trang sức, đồ sưu tap, ...
Công cụ tài chính
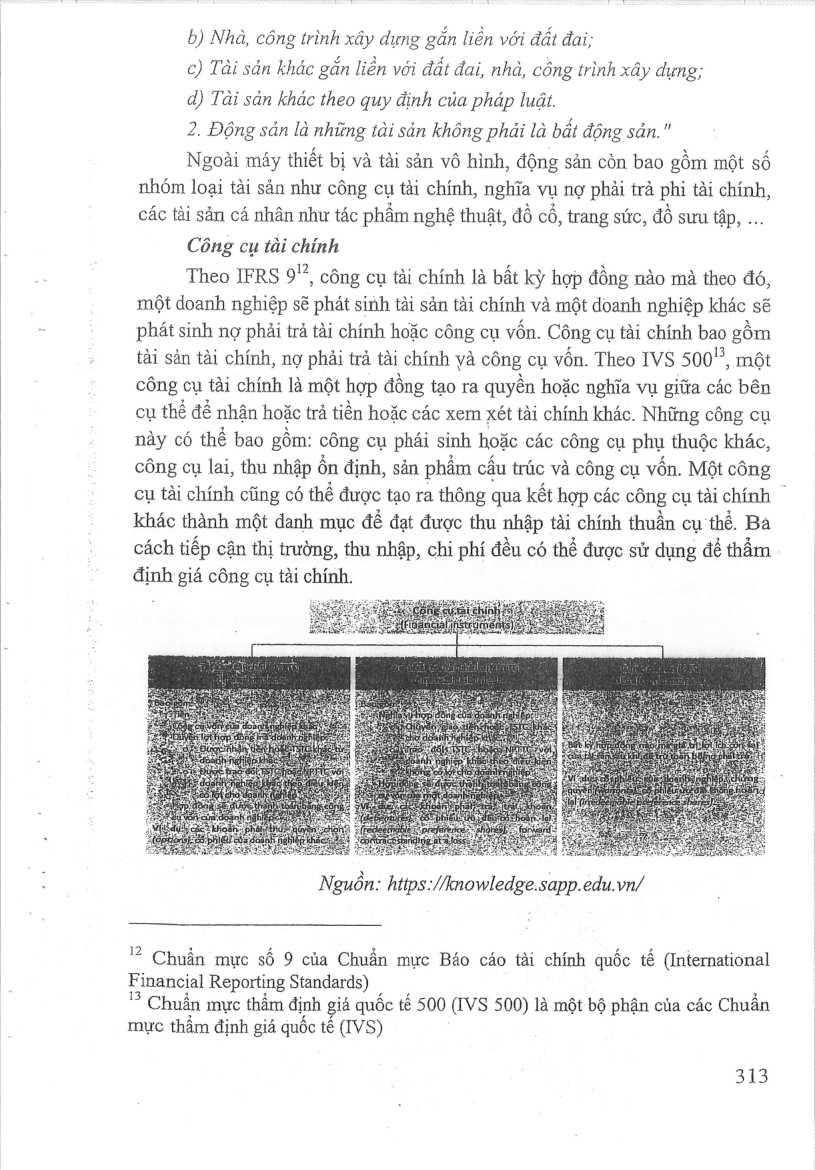
Theo IFRS 9”, công cụ tài chính là bất kỳ hợp đồng nào mà theo đó, một doanh nghiệp sẽ phát sinh tài sản tài chính và một doanh nghiệp khác sẽ phát sinh nợ phải trả tài chính hoặc công cụ vốn. Công cụ tài chính bao gồm tài sản tài chính, nợ phải trả tài chính và công cụ vốn. Theo IVS 500”, một công cụ tải chính là một hợp đồng tạo ra quyền hoặc nghĩa vụ giữa các bên cụ thể để nhận hoặc trả tiền hoặc các xem xét tài chính khác. Những công cụ này có thể bao gồm: công cụ phái sinh hoặc các công cụ phụ thuộc khác, công cụ lai, thu nhập én định, sản phẩm cấu trúc và công cụ vốn. Một công cụ tài chính cũng có thể được tạo ra thông qua kết hợp các công cu tài chính © khác thành một danh mục dé đạt được thu nhập tài chính thuần cụ thể. Ba cách tiếp cận thị trường, thu nhập, chi phí đều có thể được sử dụng dé thẩm định giá công cụ tài chính.
Nguồn: https://knowledge.sapp.edu.vn/
'? Chuẩn mục số 9 của Chuẩn mực Báo cáo tài chính quốc tế (International
Financial Reporting Standards) \
'? Chuẩn mực thẩm định giá quốc tế 500 (IVS 500) là một bộ phận của các Chuẩn mực thẩm định giá quốc tế (TVS)
313
Mở trang này trong bản PDF