Đang tải nội dung…
Trang 324 đến 455.
Mục lục chuyên đề (20 mục)
Thiếu trang
- Bản PDF thiếu trang sách 428–429.
- Trong khoảng trang sách 438–446, bản PDF chỉ có một trang bị cắt mất số trang (trang PDF 432). Chưa xác định được vị trí chính xác của tám trang còn thiếu.
Trang 384
Xem ảnh trang gốc
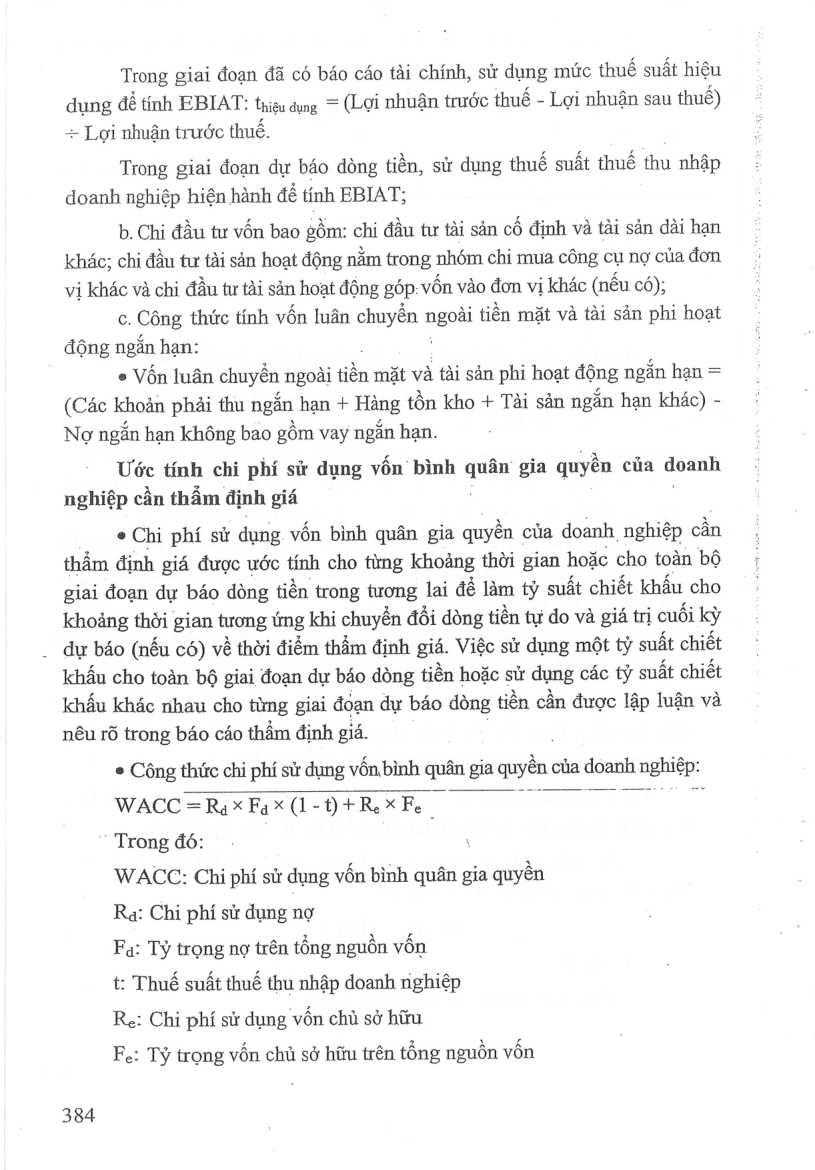
Trong giai đoạn đã có báo cáo tài chính, sử dụng mức thuế suất hiệu dụng dé tính EBIAT: thiệu dung = (Loi nhuận trước thuế - Lợi nhuận sau thuế)
~ Lợi nhuận trước thuế.
Trong giai đoạn dự báo dòng tiền, sử dụng thuế suất thuế thủ nhập doanh nghiệp hiện hành để tính EBIAT;
b. Chi đầu tư vốn bao gồm: chỉ đầu tư tài sản cố định và tài sản dài hạn khác; chỉ đầu tư tài sản hoạt động nằm trong nhóm chỉ mua công cụ nợ của đơn vị khác và chi đầu tư tài sản hoạt động BOP: vốn vào đơn vị khác (nếu có);
Cc. Công thức tính vốn luân chuyển nggài tiền mặt và tài sản phi hoạt động ngắn hạn:
e Vốn luân chuyển ngoài tiền mặt và tài sản phi hoạt động ngắn hạn =
(Các khoản phải thu ngắn hạn + Hàng tồn kho + Tài sản ngắn hạn khác) -
Nợ ngắn hạn không bao gỒm vay ngắn hạn.
Ước tính chỉ phí sử dụng vốn bình quân gia quyền của man nghiệp cần thẩm định giá :
s Chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá được ước tính cho từng khoảng thời gian hoặc cho toàn bộ giai đoạn dự báo dòng tiền trong tương lai để làm tỷ suất chiết khấu cho khoảng thời gian tương ứng khi chuyển đổi dòng tiền tự do và giá trị cuối kỳ dự báo (nếu có) về thời điểm thẳm định giá. Việc sử dụng một tỷ suất chiết khấu cho toàn bộ giai đoạn dự báo dòng tiền hoặc sử dụng các tỷ suất chiết khấu khác nhau cho từng giai đoạn dự báo đòng tiền cần được lập luận và nêu rõ trong báo cáo thầm định giá.
© Công thức chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp:
WACC = R_d x F_d x (1 - t) + R_e x F_e
~ Trong đó:
WACC: Chi phí sử dụng vốn bình quân gia quyền
R_d: Chi phí sử dụng nợ
F_d: Tỷ trọng nợ trên tổng nguồn vốn
t: Thuế suất thuế thu nhập doanh nghiệp
Re: Chi phí sử dụng vốn chủ sở hữu
F_e: Tỷ trọng vốn chủ sở hữu trên tổng nguồn vốn
384
Mở trang này trong bản PDFTrang 385
Xem ảnh trang gốc
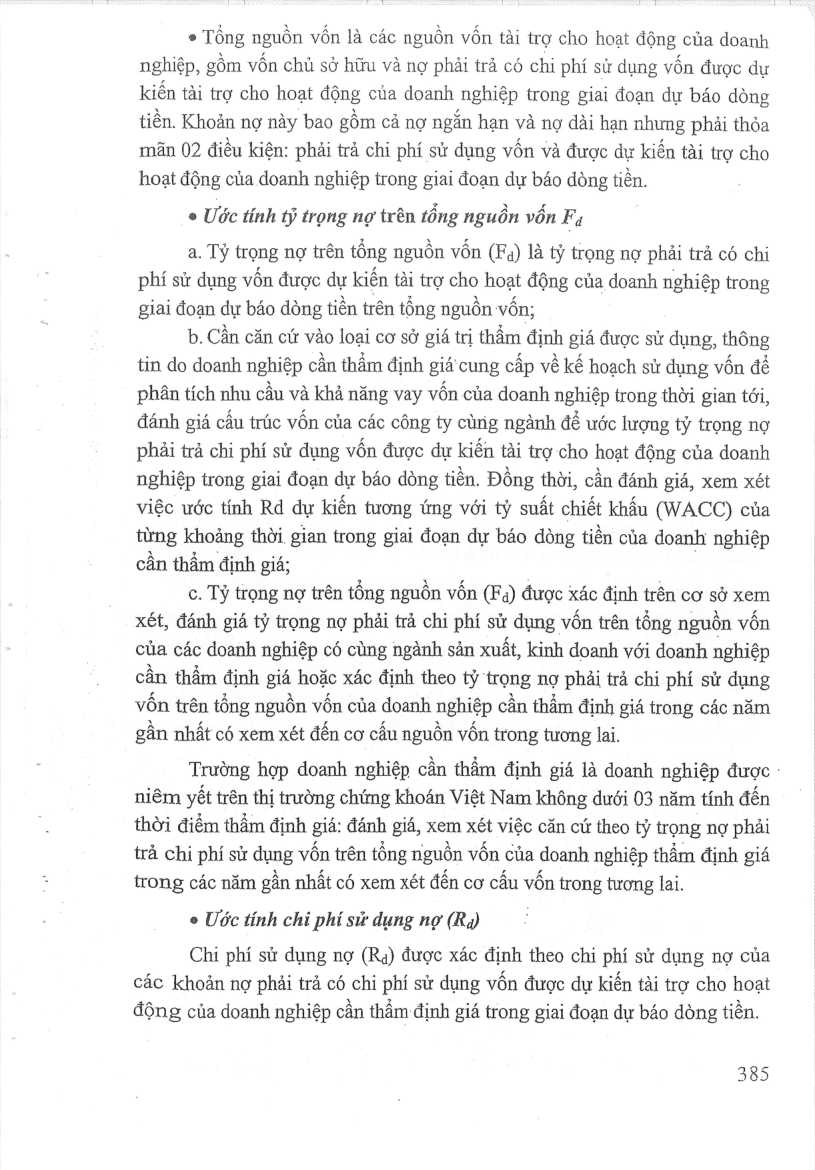
s Tổng nguồn vốn là các nguồn vốn tài trợ cho hoạt động của doanh nghiệp, gồm vốn chủ sở hữu và nợ phải trả có chỉ phí sử dụng vốn được dự kiến tài trợ cho hoạt động của doanh nghiệp trong giai đoạn dự báo dòng tiền. Khoản nợ này bao gồm cả nợ ngắn hạn và nợ dài hạn nhưng phải thỏa mãn 02 điều kiện: phải trả chí phí sử dụng vốn và được dự kiến tài trợ cho hoạt động của doanh nghiệp trong giai đoạn dự báo dòng tiền.
s Ước tinh tỷ trọng nợ trên tong nguồn vốn Fa
a. Tỷ trong nợ trên tổng nguồn vốn (Fa) là tỷ trọng nợ phải trả có chi phí sử dụng vốn được dự kiến tài trợ cho hoạt động của doanh nghiệp trong giai đoạn dự báo dong tiền trên tổng nguồn vốn;
b. Cần căn cứ vào loại cơ sở giá trị thẩm định giá được sử dụng, thông tin do doanh nghiệp cần thẩm định giá cung cấp về kế hoạch sử dụng vốn đề phân tích nhu cầu và khả năng vay vốn của doanh nghiệp trong thời gian tới, đánh giá cấu trúc vốn của các công ty cùng ngành dé ước lượug tỷ trọng nợ phải trả chi phí sử đụng vốn được dự kiến tài trợ cho hoạt động của doanh nghiệp trong giai đoạn dự báo dòng tiền. Đồng thời, cần đánh giá, xem xét việc ước tính Rd dự kiến tương ứng với tỷ suất chiết khấu (WACC) của từng khoảng thời gian trong giai đoạn dự báo dòng tiền của doanh nghiệp cần thắm định giá;
c. Tỷ trọng nợ trên tổng nguồn vốn (Fa) được xác định trên cơ sở xem xét, đánh giá tỷ trọng nợ phải trả chi phí sử dụng vốn trên tổng nguồn vốn của các doanh nghiệp có cùng ngành sản xuất, kinh doanh với doanh nghiệp cần thẩm định giá hoặc xác định theo tỷ trọng nợ phải trả chi phí sử dụng vốn trên tổng nguồn vốn của doanh nghiệp cần thẩm định giá trong các năm gần nhất có xem xét đến cơ cầu nguồn vốn trong tương lai.
Trường hợp doanh nghiệp cần thẩm định giá là doanh nghiệp được : niêm yết trên thị trường chứng khoán Việt Nam không dưới 03 năm tính đến thời điểm thẩm định giá: đánh giá, xem xét việc căn cứ theo tỷ trọng nợ phải trả chi phí sử dụng vốn trên tổng nguồn vốn của doanh nghiệp thẩm định giá trong các năm gần nhất có xem xét đến cơ cầu vốn trong tương lai.
e Uúc tính chi phí sử dụng ng (Ry)
Chi phi sử dụng nợ (Ra) được xác định theo chi phí sử dụng nợ của các khoản nợ phải trả có chi phí sử dụng vốn được dự kiến tài trợ cho hoạt động của doanh nghiệp cần thẩm định giá trong giai đoạn dự báo dòng tiền.
LSS) oO
WN
Mở trang này trong bản PDFTrang 386
Xem ảnh trang gốc
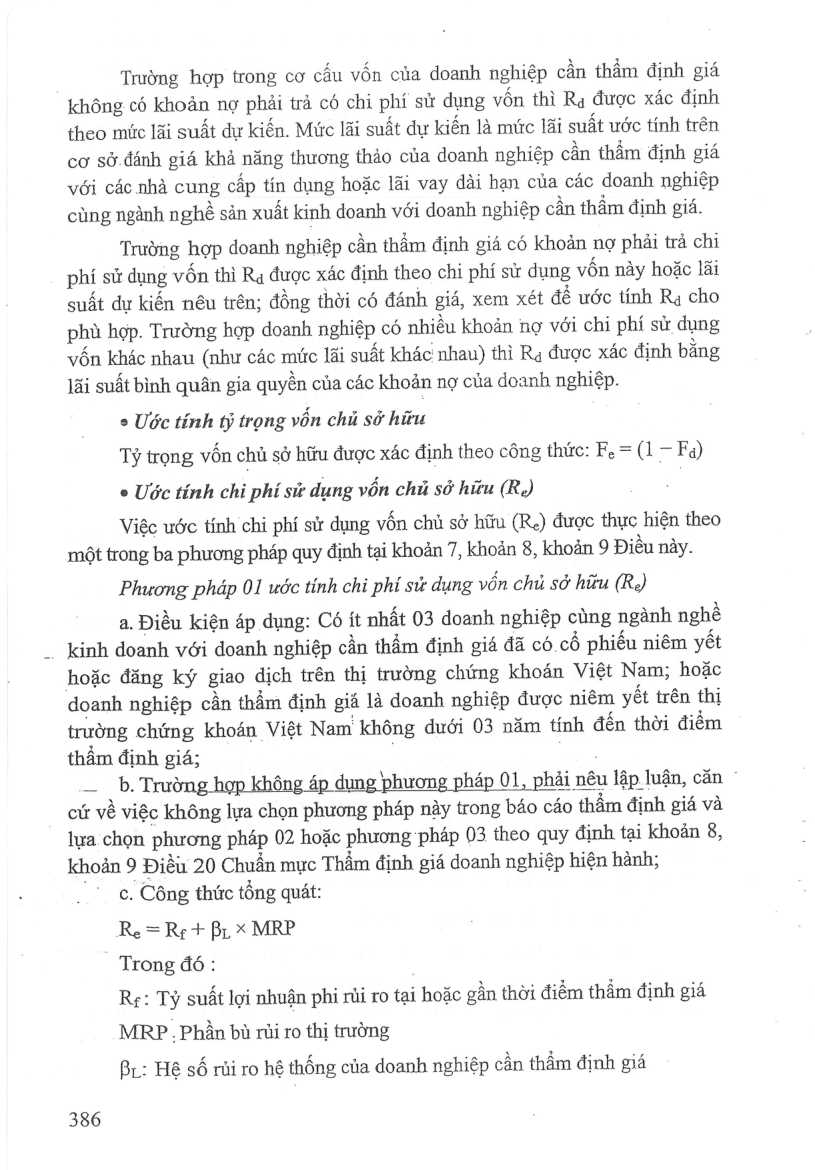
Trường hợp trong cơ cấu vốn của doanh nghiệp cần thẩm định giá không có khoản nợ phải trả có chi phí sử dụng vốn thì Ra được xác định theo mức lãi suất dự kiến. Mức lãi suất dự kiến là mức lãi suất ước tính trên cơ sở đánh giá khả nang thương thảo của doanh nghiệp cần thẩm định giá với các nhà cung cấp tín dụng hoặc lãi vay dài hạn cua các doanh nghiệp cùng ngành nghề sản xuất kinh doanh với doanh nghiệp cần thầm định giá.
Trường hợp doanh nghiệp cần thẩm định giá có khoản nợ phải trả chi phí sử dụng vốn thì Ra được xác định theo chi phí sử dụng vốn này hoặc lãi suất dự kiến nêu trên; đồng thời có đánh giá, xem xét dé ước tính Ry cho phù hợp. Trường hợp doanh nghiệp có nhiều khoản nợ với chi phí sử. dụng vốn khác nhau (như các mức lãi suất khác nhau) thì Ra được xác định bằng lãi suất bình quân gia quyền của các khoản nợ của doanh nghiệp.
s Ước tinh tỷ trọng von chủ sở hữu
Tỷ trọng vốn chủ sở hữu được xác định theo công thức: F¿= (1 — Fa)
s Ước tinh chi phí sử dung von chủ sở hữu (R.) |
Việc ước tính chi phí sử dụng vốn chủ sở hữu (R.) được thực hiện theo một trong ba phương pháp quy định tại khoản 7, khoản 8, khoản 9 Điều này.
Phương pháp 01 ước tinh chi phí sử dụng von chủ sở hữu (Re)
a. Điều kiện áp dụng: Có ít nhất 03 doanh nghiệp cùng ngành nghề
_ kinh doanh với doanh nghiệp cần thâm định giá đã có. cổ phiếu niêm yết hoặc đăng ký giao dịch trên thị trường chứng khoán Việt Nam; hoặc doanh nghiệp cần thẩm định giá là doanh nghiệp được niêm yết trên thị trường chứng khoán Việt Nam không dưới 03 năm tính đến thời điểm thẩm định giá;
_— b.Trường hợp không áp dụng phương pháp 01, phải nêu u lập luận, căn - cứ về việc không lựa chọn phương pháp này trong báo cáo thẩm định giá và lựa chọn phương pháp 02 hoặc phương: pháp 03 theo quy định tại khoản 8, khoản 9 Điều 20 Chuẩn mực Thẩm định giá doanh nghiệp hiện hành;
c. Công thức tổng quát:
Re = Re + Br X MRP
Trong đó :
Re: Tỷ suất lợi nhuận phi rủi ro tại thuận gần thời điểm thẩm định giá
MRP. Phần bù rủi ro thị trường
Bị: Hệ số rủi ro hệ thống của doanh nghiệp can thẩm định giá
386
Mở trang này trong bản PDFTrang 387
Xem ảnh trang gốc
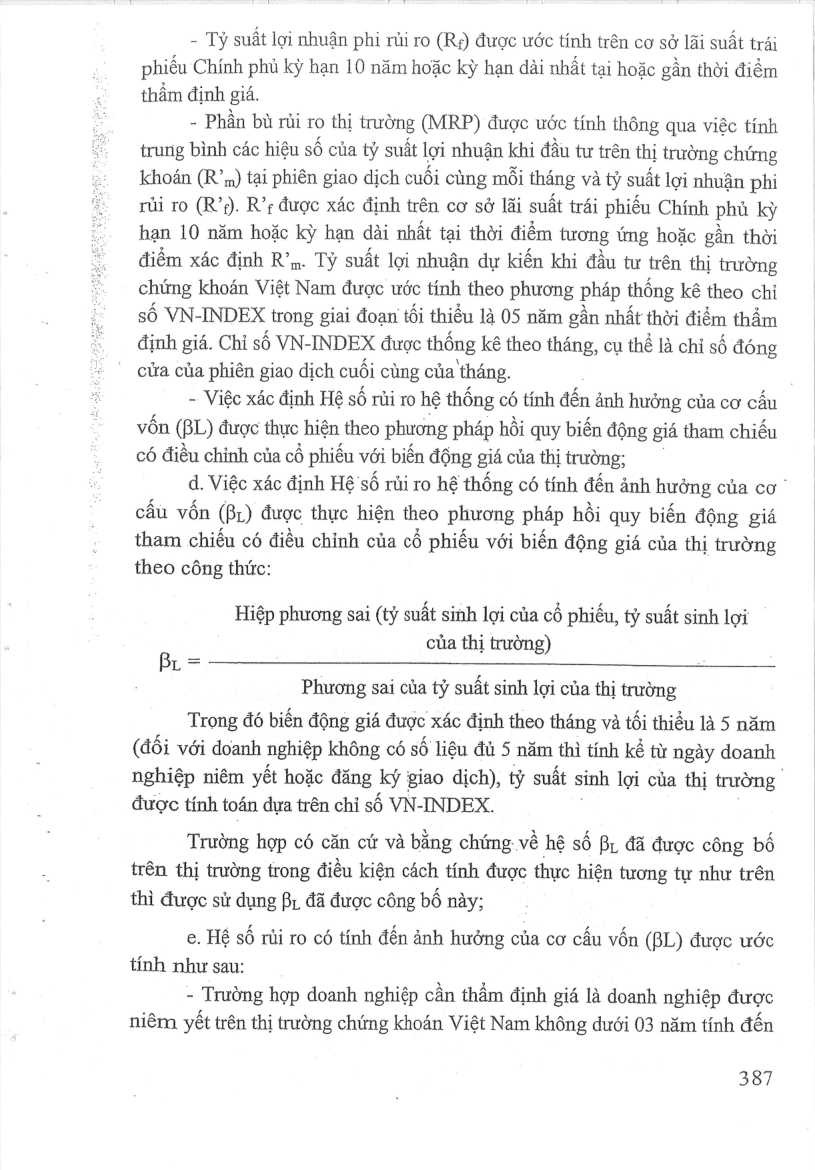
- Tỷ suất lợi nhuận phi rủi ro (Rp được ước tính trên cơ sở lãi suất trái phiếu Chính phủ kỳ hạn 10 năm hoặc kỳ hạn dài nhất tại hoặc gần thời điểm thẩm định giá.
- Phần bù rủi ro thị trường (MRP) được ước tính thông qua việc tính trung bình các hiệu số của tỷ suất lợi nhuận khi đầu tu trên thị trường chứng khoán (R’m) tại phiên giao dịch cuối cùng mỗi tháng và tỷ suất lợi nhuận phi rủi ro (R’). R'; được xác định trên cơ sở lãi suất trái phiếu Chính phủ kỳ hạn 10 năm hoặc kỳ hạn dài nhất tại thời điểm tương ứng hoặc gần thời điểm xác định R”„. Tỷ suất lợi nhuận dự kiến khi đầu tự trên thị trường chứng khoán Việt Nam được ước tính theo phương pháp thống kê theo chỉ số VN-INDEX trong giải đoạn tối thiểu là 05 năm gần nhất thời điểm thẩm định giá. Chỉ số VN- INDEX được thống kê theo tháng, cụ thể là chỉ số đóng cửa của phiên giao dịch cuối cùng của tháng.
- Việc xác định Hệ số rủi ro hệ thống có tính đến ảnh hưởng của cơ cầu vốn (BL) được thực hiện theo phương pháp hồi quy biến động giá tham chiếu có điều chính của cé phiếu với biến động giá của thị trường;
d. Việc xác định Hệ số rủi ro hệ thống có tính đến ảnh hưởng của co” cấu vốn (Br) được thực hiện theo phương pháp hồi quy biến động giá tham chiếu có điều chỉnh của cổ phiếu với biến động giá của thị trường theo công thức:
Hiệp phương sai (tỷ suất sinh lợi của cổ phiếu, tỷ suất sinh lợi của thị trường)
Br =
Phuong sai của ty suat sinh lợi của thi trường
Trọng đó biến động giá được xác định theo tháng và tối thiéu là 5 năm
(đối với doanh nghiệp không có số liệu đủ 5 năm thì tính kể từ ngày doanh nghiệp niêm yết hoặc đăng ký giao dịch), tỷ suất sinh lợi của thị trường. được tính toán dựa trên chỉ số VN-INDEX.
Trường hợp có căn cứ và bằng chứng về hệ số By đã được công bố trên thị trường trong điều kiện cách tính được thực hiện tương tự như trên thì được sử dung By đã được công bố này;
e. Hệ số rủi ro có tính đền ảnh hưởng của cơ cấu vốn (BL) được ước tính như sau:
- Trường hợp doanh nghiệp cần thẩm định giá là doanh nghiệp được niêm yết trên thị trường chứng khoán Việt Nam không dưới 03 năm tính đến
387
Mở trang này trong bản PDF