Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 396
Xem ảnh trang gốc
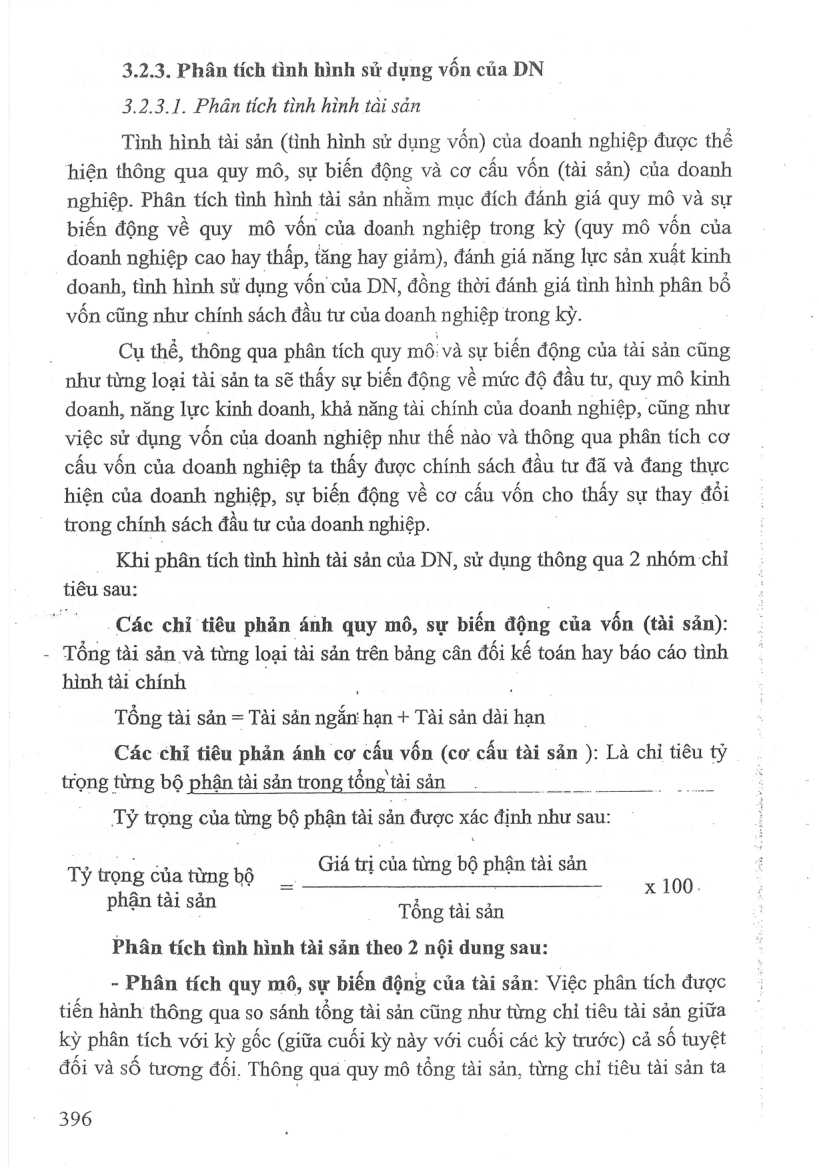
3.2.3. Phân tích tình hình sử dụng vốn của DN
3.2.3.1. Phân tích tình hình tài sản
Tình hình tài sản (tình hình sử dụng vốn) của doanh nghiệp được thể hiện thông qua quy mô, sự biến động và cơ cấu vốn (tài sản) của doanh nghiệp. Phân tích tình hình tài sản nhằm mục đích đánh giá quy mô và sự biến động về quy mô vốn của doanh nghiệp trong kỳ (quy mô vốn của doanh nghiệp cao hay thấp, tăng hay giảm), đánh giá năng lực sản xuất kinh doanh, tình hình sử dụng vốn của DN, đồng thời đánh giá tình hình phân bồ vốn cũng như chính sách đầu tư của doanh nghiệp trong kỳ.
Cụ thể, thông qua phân tích quy mô: và sự biến động của tài sản cũng
như từng loại tài sản ta sẽ thấy sự biến động về mức độ đầu tư, quy mô kimh
doanh, năng lực kinh doanh, kha năng tài chính của doanh nghiệp, cũng như việc sử dụng vốn của doanh nghiệp như thế nào và thông qua phân tích cơ cấu vốn của doanh nghiệp ta thấy được chính sách đầu tư đã và đang thực hiện của doanh nghiệp, sự biến động về cơ cấu vốn cho thấy sự thay đổi trong chính sách đầu tr của doanh nghiệp.
. Khi phân tích tình hình tài sản của DN, sử dụng thông qua 2 nhóm chỉ tiêu sau:
! - Các chỉ tiêu phan ánh quy mô, sự biến động của vốn (tài sản):
Tổng tài sản và từng loại tài sản trên bảng cân đối kế toán hay báo cáo tình hình tài chính
Tổng tài sản = Tài sản ngắn hạn + Tài sản dài hạn
Các chi tiêu phan ánh cơ cấu vốn (cơ cấu tài sản ): Là chỉ tiêu ty trọng từng bộ phận tài san trong tổng tài sản. sm me”
Ty trọng của từng bộ phận tài sản được xác định như sau:
Tỷ trọng của từng bộ Giá trị của từng bộ phận tài sản phận tài sản
x 100.
Téng tai san
Phân tích tình hình tài sản theo 2 nội dung sau:
- Phân tích quy mô, sự biến động của tài san: Việc phân tích được tiền hành thông qua so sánh tổng tài sản cũng như từng chỉ tiêu tài sản giữa kỳ phân tích với kỳ gốc (giữa cuối kỳ này với cuối các kỳ trước) cả số tuyệt đôi và số tương đối. Thông qua quy mô tổng tài sản, từng chỉ tiêu tài sản ta
396
Mở trang này trong bản PDFTrang 397
Xem ảnh trang gốc
thấy được quy mô sản xuất kinh doanh, năng lực sản xuất kinh doanh và tình hình sử dụng vốn của doanh nghiệp trong kỳ. Thông qua sự biến động của tổng tài san, từng chỉ tiêu tài sản ta thấy sự biến động về mức độ đầu tư cho cho từng lĩnh vực hoạt động có hợp lý hay không? Đồng thời thông qua sự biến động của tổng tài sản thể hiện sự biến động về quy mô vốn đầu tư cho hoạt động của doanh nghiệp, thông qua biến động của tài sản cố định dé thấy được năng lực sản xuất kinh doanh của doanh nghiệp. Khi xem xét
sự biến động từng loại cần đánh giá cụ thé đến tác động của từng loại tài sản đến quá trình kinh doanh, tình hình tài chính của doanh nghiệp. Tuy nhiên khi phân tích cần lưu ý đến sự biến động của các chỉ tiêu như: Sự biến động của tiền và tương đương tiền; sự biến động của các khoản phải thu; sự biến động của hàng tồn kho; su bién động của tài sản cố định; sự biến động của tài sản dở dang dài hạn; sự biến động của các khoản đầu tư tài chính...
Cụ thể:
- Sự biển động của tiền và các khoản tương đương tiền: Phản ánh khả năng ứng phó của doanh nghiệp với các khoản nợ đến hạn. Tiền và tương đương tiền thay đồi phụ thuộc vào chính sách kinh doanh của doanh nghiệp, phụ thuộc vào năng lực tài chính ca khách hàng, phụ thuộc vào khả năng chi trả, chính sách đầu tư, sử dụng vốn của doanh nghiệp. .Để đánh giá được sự biến động của tiền và tương đương tiền là do đâu cần phối hợp với các chỉ tiêu dòng tiền trên báo cáo lưu chuyển tiền tệ và phụ thuộc vào nhu cầu thực tế về tiền của doanh nghiệp trong từng giai đoạn để nhận xét. Khoản muc nay có thé tăng (hoặc. giảm) không phải do ứ đọng (hay thiếu tiền) mà có thể do doanh nghiệp đang có kế hoạch tập trung tiền để chuẩn bị đầu tư mua sắm vật tu, tài sản... hay do doanh nghiệp vừa đầu tư vào một số lĩnh
. vực kinh doanh...
- Sw biến động của đầu tư tài chính: Sw biến động của đầu tự tài chính cho thấy chính sách đầu tu của doanh nghiệp trong kỳ. Đầu tư tài chính trong doanh nghiệp bao gồm nhiều loại, trong đó chủ yếu là các hoạt động đầu tư vốn vào đơn vị khác (đầu tư vào công ty con, đầu tư vào công ty liên kết, đầu tư liên doanh.. .) và đầu tư chứng khoán kinh doanh, đầu tư nắm giữ đến ngày đáo hạn như: gửi tiền có kỳ hạn, cho vay.... Khi xem xét khoản đầu tư này, cần liên hệ với chính sách đầu tự của doanh nghiệp cũng như môi trường đầu tư trong từng thời kỳ
397
Mở trang này trong bản PDFTrang 398
Xem ảnh trang gốc
- Su biển động của các khoản phải thu: Sự biến động của các khoản phải thu phụ thuộc nhiều nguyên nhân khác nhau như chính sách kinh doanh của từng doanh nghiệp trong từng thời ky, nang lực tài chính của khách hàng...Tuy nhiên, khi xem xét nội dung nay cần liên hệ với phương thức tiêu thụ (bán buôn, bán lẻ), với chính sách tín dụng bán hàng (tín dụng ngắn hạn, tín dụng dài hạn), với chính sách thanh toán tiền hàng (chiết khấu thanh toán), với khả năng quản lý nợ cũng như năng lực tài chính của khách hàng... dé nhận xét Các khoản phải thu của doanh nghiệp có nhiều loại, trong đó chủ yếu là các khoản phải thu người mua và tiền đặt trước cho
“người bán. Đây là số vốn (tài sản) của doanh nghiệp nhưng bị người mua và
. người bán chiếm dụng. i .
- Su biển động của hang ton kho: Hàng tồn kho của DN thay đối phụ thuộc vào quy mô hoạt động kinh doanh; quy mô sản xuất, tiêu thụ (lượng vật tư tiêu dùng hay hàng hóa tiêu thụ bình quân một ngày đêm), vào mức độ chuyên môn hóa, vào hệ thống cung cấp, chính sách kinh doanh, uy tín của DN và các nguyên nhân khác (tính thời vụ; vào định mức tiêu hao vật tư; vào thuộc tính tự nhiên của vật tư, hàng hóa; vào việc bảo đảm các phương tiện vận chuyển cũng như khả năng cung cấp của người bán). Tuy nhiên để báo đảm cho quá trình kinh doanh được tiến hành liên tục, không bị gián đoạn, đòi hỏi doanh nghiệp phải xác định được lượng hàng tồn kho
_ dự trữ hợp lý. Lượng hàng tồn kho dự trữ hợp lý là lượng dự trữ vừa đáp ứng được nhu cầu kinh doanh liên tục, vừa không gia tăng chi phí tồn kho gây ứ đọng vốn. Một doanh nghiệp có hệ thống cung cấp tốt sẽ giảm được lượng hàng tồn kho ma khong ảnh hưởng đến tính liên tục của quá trình kinh doanh. Như vậy sự biến động của hàng tồn kho sẽ phụ thuộc vào quy mô sản xuất kinh doanh của doanh nghiệp, đặc thù ngành nghề. kinh doanh, chính sách kinh doanh, đặc thù nguyên vật liệu phục vụ sản xuất, phụ thuộc vào trình độ quản lý sử dụng vốn dự trữ của doanh nghiệp...
- Su biển động của tài sản cổ định:Cho biết năng lực sản xuất kinh doanh, mức độ đầu tư cho sản xuất kinh doanh của doanh nghiệp trong kỳ
- Sự biển động của bất động sản đầu tư: Bắt động sản đầu tư trong các doanh nghiệp bao gồm quyền sử dụng đất (do doanh nghiệp bỏ tiền ra mua lai); nhà hoặc một phần của nhà hoặc cả nhà và đất; cơ sở hạ tang do người chủ sở hữu hoặc người đi thuê tài sản theo hợp đồng thuê tài chính nắm giữ.
Các tài sản này được thí: nhận là bất động sản đầu tư khi doanh nghiệp nắm
398
Mở trang này trong bản PDFTrang 399
Xem ảnh trang gốc
giữ dé cho thuê hoặc chờ tăng giá mà không phải để bán trong kỳ hoạt động kinh doanh thông thường hay sử dụng cho hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Sự biển động của tài sản dở dang dài han: Tài sản dở dang dài hạn bao gồm giá trị chi phí sản xuất, kinh doanh dé dang dai hạn và chỉ phí xây dựng cơ bản dở dang dài hạn tại thời điểm báo cáo. Thông qua biến động của tài sản dở dang dài hạn cho thấy số vốn bị ứ đọng liên quan đến sản xuất và xây dựng cơ bản của doanh nghiệp.
Quy mô, sự biến động của các chỉ tiêu tài sản phụ thuộc vào:
_ý Đặc điểm ngành nghề kinh doanh, thị trường đầu vào, thị trường đầu ra...
` y Trình độ quản lý của doanh nghiệp, chính sách đầu tư và chiến lược kinh doanh của doanh nghiệp.
y Chính sách kinh doanh của từng doanh nghiệp trong từng thời kỳ, quy trình sản xuất kinh doanh...
y uy tín của DN trong lĩnh vực kinh doanh, chính sách nhà nước, bối cảnh kinh tế xã hội giai đoạn phân tích...
- Phân tích cơ cấu tài sản: Việc phân tích được tiến hành thông qua xác định tỷ trọng của từng bộ phận tài sản trong tổng tai sản và so sánh tỷ trọng từng bộ phận tài sản giữa kỳ phân tích với kỳ gốc hoặc giữa cuối kỳ với với cuối các kỳ trước. Qua đó đánh giá được khái quát tình hình phân bồ
(Sử dụng) vốn và chính sách đầu tư của doanh nghiệp trong kỳ. Việc phân tích cơ cấu tài sản của doanh nghiệp phải dựa trên tính chất, ngành nghề kinh doanh và tình hình biến động của từng bộ phận tài sản. Trong điều kiện cho phép, có thể xem xét và so sánh sự biến động về tỷ trọng của từng bộ phận tài sản chiếm trong tổng số tài sản của doanh nghiệp qua nhiều năm và - so với cơ cấu chung của ngành để đánh giá.
Khi phân tích cơ cấu tài sản cần hưu ý: Ñ
' Tỷ trọng tiền và các khoản tương đương tiền ở các doanh nghiệp có nhu cầu thanh toán bằng tiền mặt cao hoặc ở các doanh nghiệp thừa vốn thường cao hơn các doanh nghiệp khác.
Tỷ trọng các khoản đầu tư tài chính ngắn hạn, dài hạn cao hay thấp nó tuỳ thuộc vào chiến lược đầu tư tài chính của doanh nghiệp và những tácđộng của thị trường tài chính.
399
Mở trang này trong bản PDF