Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 420
Xem ảnh trang gốc
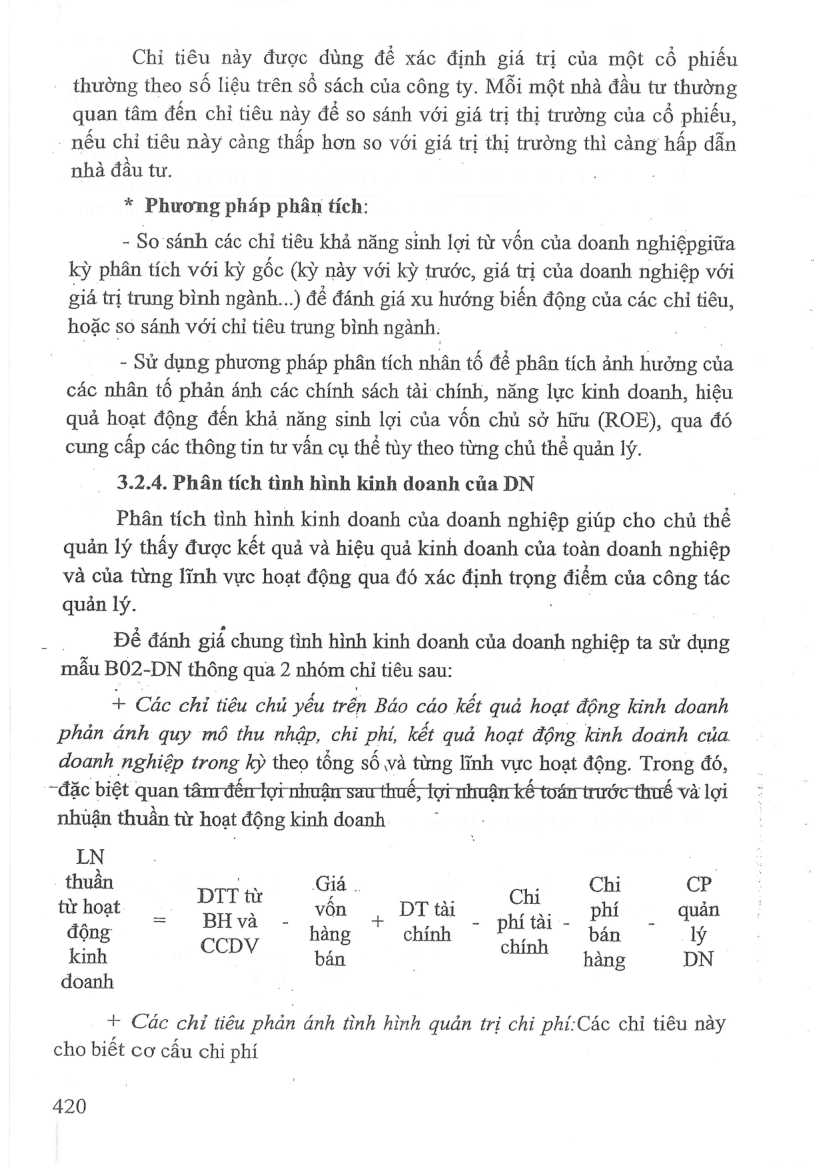
Chỉ tiêu này được dùng để xác định giá trị của một cổ phiếu
.. thường theo số liệu trên sé sách của công ty. Mỗi một nhà đầu tư thường
quan tâm đến chỉ tiêu này để so sánh với giá trị thị trường của cổ phiếu,
nếu chỉ tiêu này càng thấp hơn so với giá trị thị trường thì càng hấp dẫn nhà đầu tư.
* Phương pháp phân tích:
- So sánh các chỉ tiêu khả năng sinh lợi từ vốn của doanh nghiệpgiữa kỳ phân tích với kỳ gốc (kỳ này với kỳ trước, giá trị của doanh nghiệp với giá trị trung bình ngành...) để đánh giá xu hướng biến động của các chỉ tiêu, hoặc so sánh với chỉ tiêu trung bình ngành:
- Sử dụng phương pháp phân tích nhân tố dé phân tích ảnh hưởng của các nhân tố phản ánh các chính sách tài chính, năng lực kinh doanh, hiệu quả hoạt động đến khả năng sinh lợi của vốn chủ sở hữu (ROE), qua đó cung cấp các thông tin tư van cụ thể tùy theo từng chủ thể quản lý.
3.2.4. Phân tích tình hình kinh doanh của DN
Phân tích tình hình kinh doanh của doanh nghiệp giúp cho chủ thể quan lý thay được kết quả và hiệu qua kinh doanh của toàn doanh nghiệp và của từng lĩnh vực hoạt động qua đó xác định trọng điểm của công tác quản lý.
Đề đánh giá chung tình hình kinh doanh của doanh nghiệp ta sử dụng mẫu B02-DN thông qua 2 nhóm chỉ tiêu sau:
+ Các chỉ tiêu chủ yếu trên Báo cáo kết quả hoạt động kinh doanh phản ánh quy mô thu nhập, chỉ phí, kết quả hoạt động kinh doanh của doanh nghiệp trong kỳ theo tông số và từng lĩnh vực hoạt động. Trong đó,
-đặc biệt quan tâmrđến lợi nhuận sau thuế, lợi nhuận kế toán trước thuế và lợi nhuận thuần từ hoạt động kinh doanh :
see pitt G4. . ce CƠ từ hoạt = _ ` vôn DT tai xe: phí quản
<n = BHva - ,, + ; - phítài - ;, - " động CCDV hàng chính chính bán lý kinh bán hàng DN doanh
+ Các chỉ tiêu phản ánh tình hình quản trị chỉ phí: Các chỉ tiêu này cho biết cơ cầu chỉ phí
420
Mở trang này trong bản PDFTrang 421
Xem ảnh trang gốc
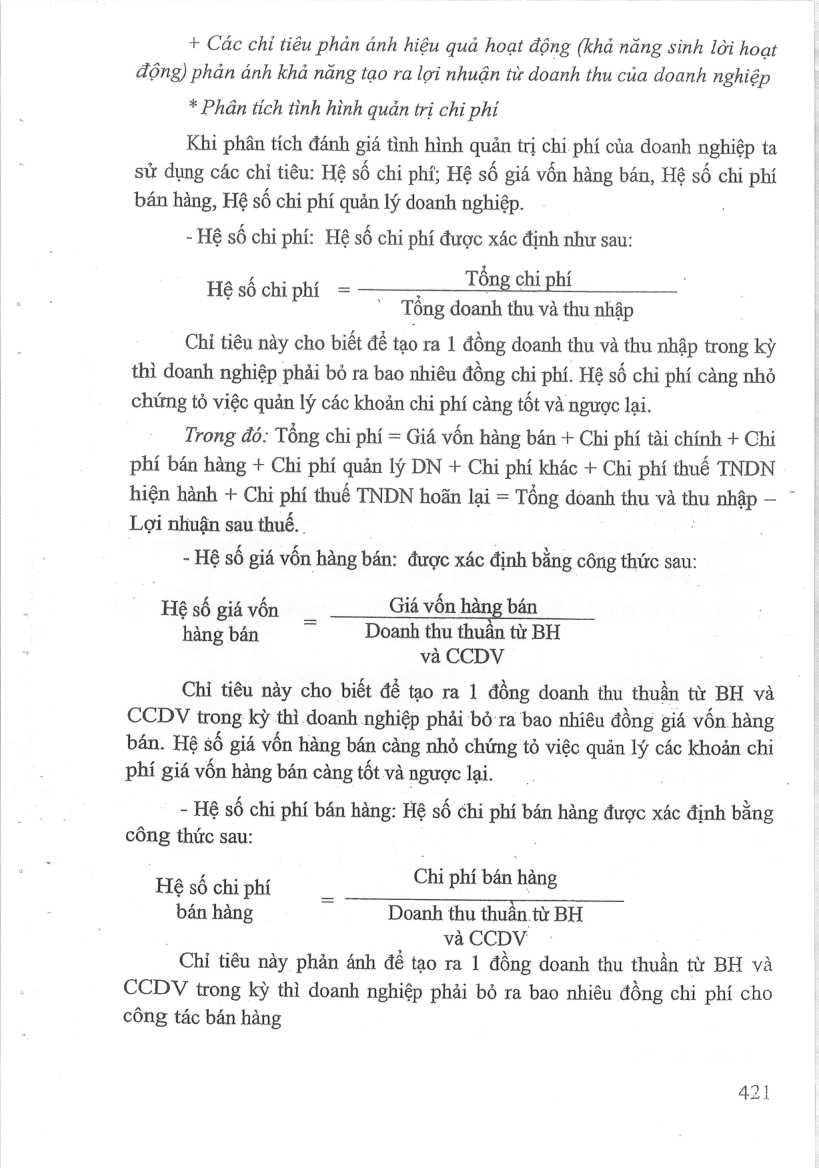
+ Các chỉ tiêu phản ánh hiệu quả hoạt động (khả năng sinh lời hoạt động) phản ánh khả năng tao ra lợi nhuận từ doanh thu của doanh nghiệp
* Phân tích tình hình quản tri chi phí
Khi phân tích đánh giá tình hình quản tr, chị phí của doanh nghiệp ta
SỬ dụng các chỉ tiêu: Hệ số chi phi; Hệ số giá vốn hàng bán, Hệ số chi phí bán hàng, Hệ số chi phí quản lý doanh nghiệp.
- Hệ số chỉ phí: Hệ số chi phí được xác định như sau:
Tổng chí phí
Tổng doanh thu và thu nhập
Chỉ tiêu này cho biết để tạo ra 1 đồng doanh thu và thu nhập trong kỳ thì doanh nghiệp phải bỏ ra bao nhiêu đồng chỉ phí. Hệ số chỉ phí càng nhỏ chứng tỏ việc quản lý các khoản chi phí càng tốt và ngược lại.
Trong đó: Tổng chi phí = Giá vốn hàng bán + Chi phí tài chính + Chi phí bán hang + Chi phí quản lý DN + Chi phí khác + Chi phí thuế TNDN hiện hành + Chỉ phí thuế TNDN hoãn lại = Tổng doanh thu và thu nhập — ~
Lợi nhuận sau thuế..
Hệsốchiphí =
- Hệ số giá vốn hàng bán: được xác định bằng công thức sau:
Hệ số giá vốn Giá vốn hang bán hang bén Doanh thu thuân từ BH và CCDV
Chỉ tiêu này cho biết để tạo ra 1 đồng doanh thu thuần từ BH và
CCDV trong kỳ thì. doanh nghiệp phải bỏ ra bao nhiêu đồng giá vốn hàng bán. Hệ số giá vốn hàng bán cảng nhỏ chứng tỏ việc quản lý các khoản chi phí giá vốn hàng bán càng tốt và ngược lại.
- Hệ số chi phí bán hàng: Hệ số chi phí bán hàng được xác định bằng công thức sau:
Hệ số chi phí _ Chi phi bắn hàng bán hàng Doanh thu thuân từ BH và CCDV
Chỉ tiêu này phản ánh để tạo ra 1 đồng doanh thu thuần từ BH và
CCDV trong kỳ thì doanh nghiệp phải bỏ ra bao nhiêu đồng chi phí cho công tác bán hàng
421
Mở trang này trong bản PDFTrang 422
Xem ảnh trang gốc
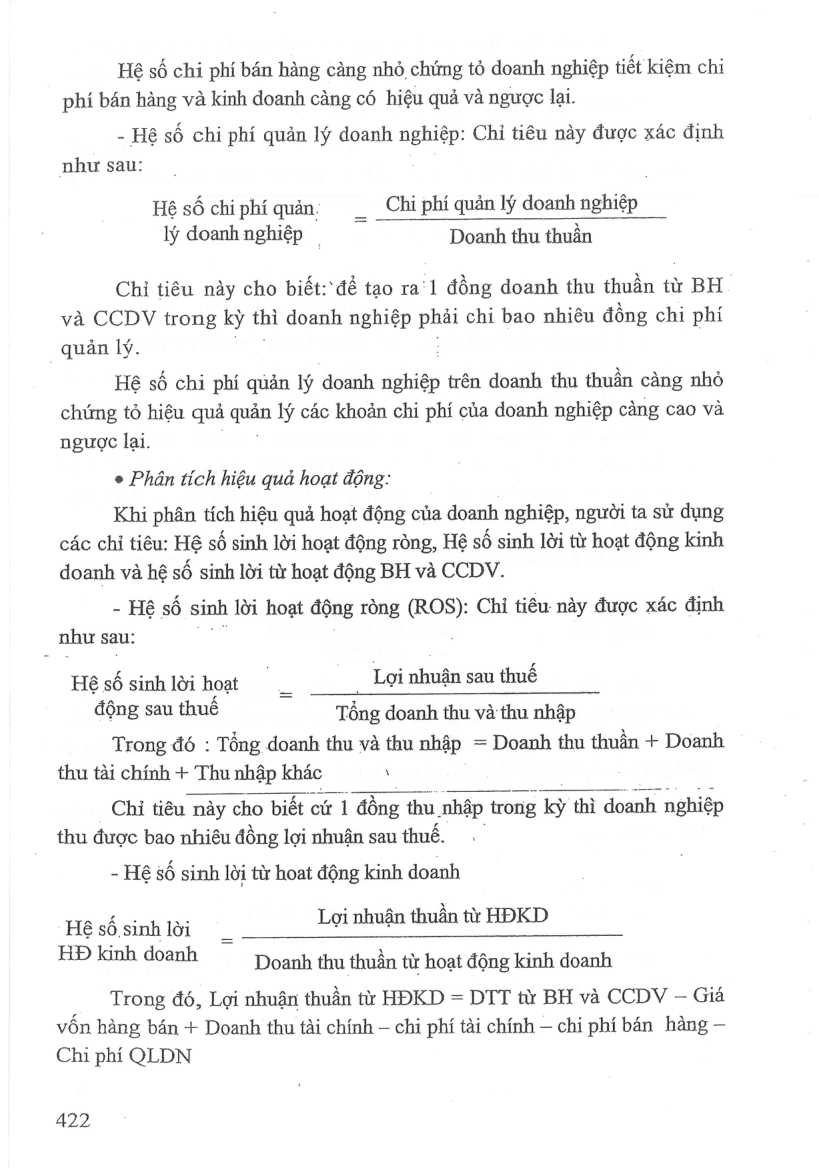
Hệ số chi phí bán hàng càng nhỏ chứng tỏ doanh nghiệp tiết kiệm chí phí bán hàng và kinh doanh càng có hiệu quả và ngược lại.
- Hệ số chi phí quản lý doanh nghiệp: Chỉ tiêu này được xác định như sau:
Hệsốchiphíquản: _ Chi phí quản lý doanh nghiệp lý doanh nghiệp . Doanh thu thuần
Chỉ tiêu này cho biết: để tạo ra'1 đồng doanh thu thuần từ BH và CCDV trong kỳ thì doanh nghiệp phải chỉ bao nhiêu đồng chi phí
_quản lý.
Hệ số chi phí quản lý doanh nghiệp trên doanh thu thuần cảng nhỏ chứng tỏ hiệu quả quản lý các khoản chi phí của doanh nghiệp càng cao và ngược lại.
e Phân tích hiệu quả hoạt động:
Khi phân tích hiệu quả hoạt động của doanh nghiệp, người ta sử dụng các chỉ tiêu: Hệ số sinh lời hoạt động ròng, Hệ số sinh lời từ hoạt động kinh doanh và hệ số sinh lời từ hoạt động BH và CCDV.
- Hệ số sinh lời hoạt động rong (ROS): Chi tiêu này được xác định như sau:
Hệ số sinh lời hoạt Lợi nhuận sau thuế
động sau thuế Tổng doanh thu và thu nhập
Trong đó : Tổng doanh thu và thu nhập = Doanh thu thuần + Doanh thu tài chính + Thu nhập khác \
Chi tiéu nay cho biết cứ 1 đồng thu nhập trong kỳ thì doanh nghiệp thu được bao nhiêu đồng lợi nhuận sau thuế.
- Hệ số sinh lời từ hoat động kinh doanh
Lợi nhuận thuần từ HĐKD
Hệsốsinhlời _
HD kinh doanh Doanh thu thuần từ hoat động kinh doanh
Trong đó, Lợi nhuận thuần từ HĐKD = DTT từ BH và CCDV — Giá von hàng bán + Doanh thu tài chính - chi phí tài chính — chi phí bán hàng —
Chi phí QLDN
422
Mở trang này trong bản PDFTrang 423
Xem ảnh trang gốc
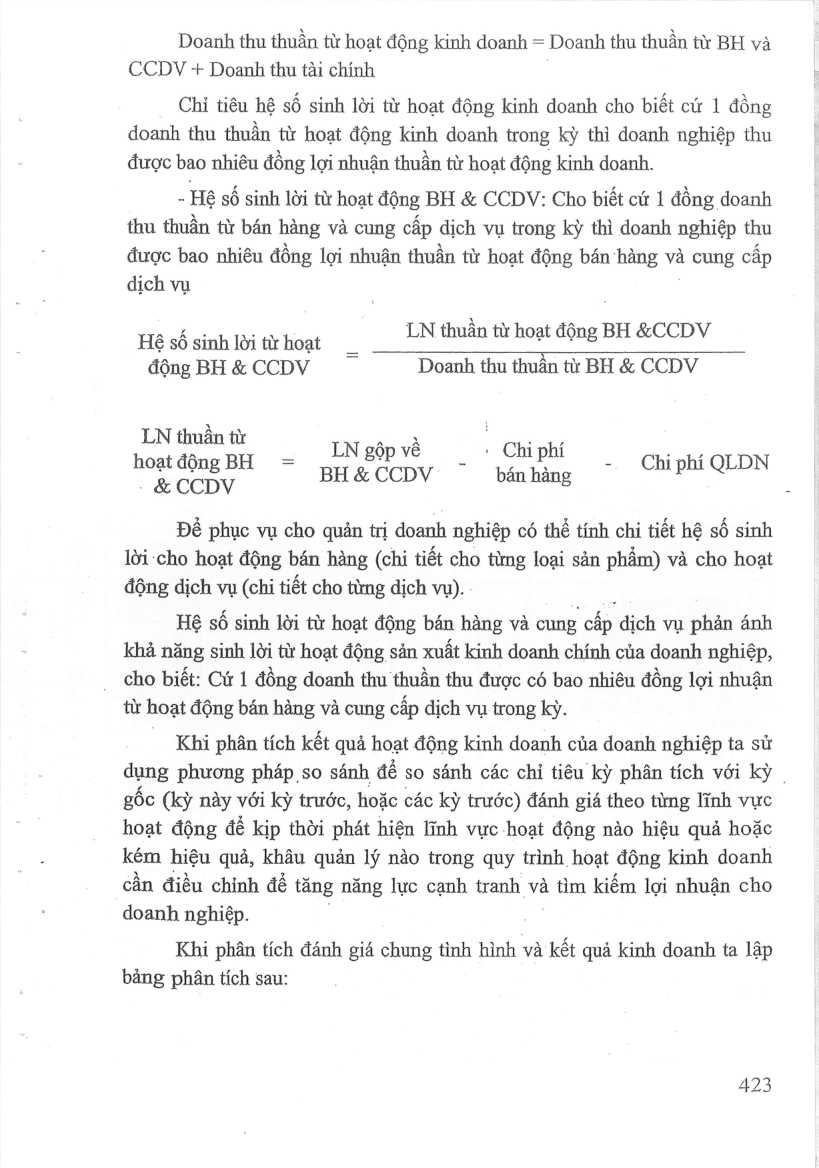
Doanh thu thuần từ hoạt động kinh doanh = Doanh thu thuần từ BH và
CCDV + Doanh thu tài chính
Chỉ tiêu hệ số sinh lời từ hoạt động kinh doanh cho biết cứ 1 đồng doanh thu thuần từ hoạt động kinh doanh trong kỳ thì doanh nghiệp thu được bao nhiêu đồng lợi nhuận thuần từ hoạt động kinh doanh.
- Hệ số sinh lời từ hoạt động BH & CCDV: Cho biết cứ 1 đồng doanh thu thuần từ bán hàng và cung cấp dịch vụ trong kỳ thì doanh nghiệp thu được bao nhiêu đồng lợi nhuận thuần từ hoạt động bán hàng và cung cấp dịch vụ
Hé số sánh hi từ hoạt LN thuân từ hoạt động BH &CCDV
động BH & CCDV ~ Doanh thu thuan từ BH & CCDV
LN thuần từ _
ˆ _ LN gop về - Chi phi ẮẤo hoạtđộngBH = - hi -. Chi phí QLDN
. &OCDV BH & CCDV ban hang
Để phục vụ cho quan trị doanh nghiệp có thé tính chi tiết hệ số sinh lời cho hoạt động bán hàng (chi tiết cho từng loại sản phẩm) và cho hoạt động dịch vụ (chi tiết cho ting dịch vụ)..
Hệ số sinh lời từ hoạt động bán hàng và cung cấp dịch vụ phản ánh khả năng sinh lời từ hoạt động sản xuất kinh doanh chính của doanh nghiệp, cho biết: Cứ 1 đồng doanh thu thuần thu được có bao nhiêu đồng lợi nhuận từ hoạt động bán hàng và cung cấp địch vụ trong kỳ.
Khi phân tích kết quả hoạt động kinh doanh của doanh nghiệp ta sử dụng phương pháp so sánh để so sánh các chỉ tiêu kỳ phân tích với kỳ. gốc (kỳ này với kỳ trước, hoặc các kỳ trước) đánh giá theo tùng lĩnh vực hoạt động để kịp thời phát hiện lĩnh vực hoạt động nào hiệu quả hoặc kém hiệu quả, khâu quản lý nào trong quy trình hoạt động kinh doanh cần điều chỉnh để tăng năng lực cạnh tranh và tìm kiếm lợi nhuận cho doanh nghiệp.
Khi phân tích đánh giá chung tình hình và kết quả kinh doanh ta lập bảng phân tích sau:
423
Mở trang này trong bản PDF