Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 424
Xem ảnh trang gốc
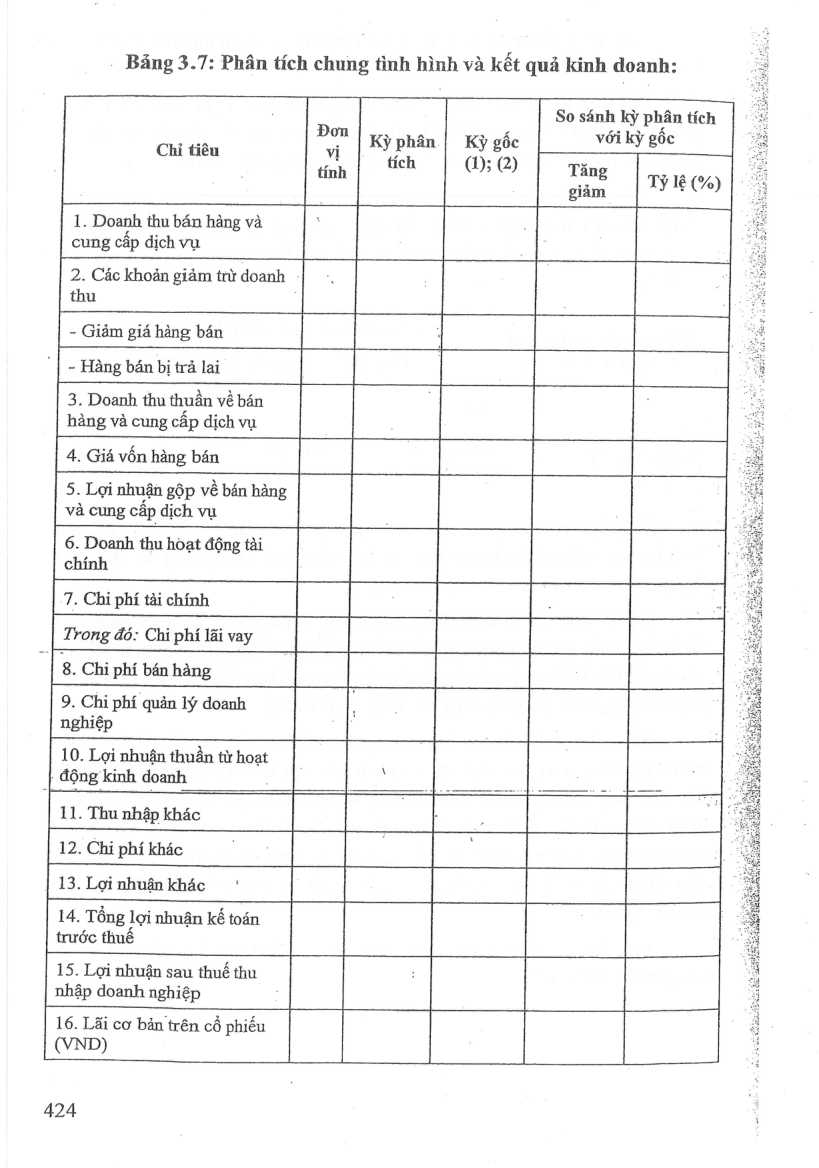
Bảng 3.7: Phân tích chung tình hình và kết quả kinh doanh:
So sánh kỳ phân tích
HN Don | ky phân | Ky gắc với kỳ gốc
Chỉ tiêu vị ích 1): 2
tinh | Ốc O3@ | Tăng
giảm
Tỷ lệ (%)
1. Doanh thu bán hàng và cung cấp dịch vụ
2. Các khoản giảm trừ doanh thu :
- Giảm giá hàng bán
- Hàng bán bị trả lai
3. Doanh thu thuần về bán hàng và cung câp dịch vụ
4. Giá vốn hàng bán
5. Lợi nhuận gộp về bán hàng và cung cấp dịch vụ
6. Doanh thu hoat động tài chính
7. Chi phí tai chính
Trong đó: Chi phí lãi vay
8. Chi phí bán hàng
9. Chi phí quản lý doanh nghiệp
10. Lợi nhuận thuần từ hoạt
| động kinh doanh lˆ tf —
11. Thu nhập khác
12. Chi phí khác
13. Lợi nhuận khác !
14. Tổng lợi nhuận kế toán trước thuê
15. Lợi nhuận sau thuế thu
nhập doanh nghiệp : _|
16. Lai cơ bản trên cổ phiếu
(VND)
424
Mở trang này trong bản PDFTrang 425
Xem ảnh trang gốc
So sánh kỳ phân tích |
li. Pon Ky phan | Ky gốc với kỳ gốc
Chỉ tiêu vị 7 tinh tich 0:6) Tăng aye ti Tỷ lệ (%) giảm
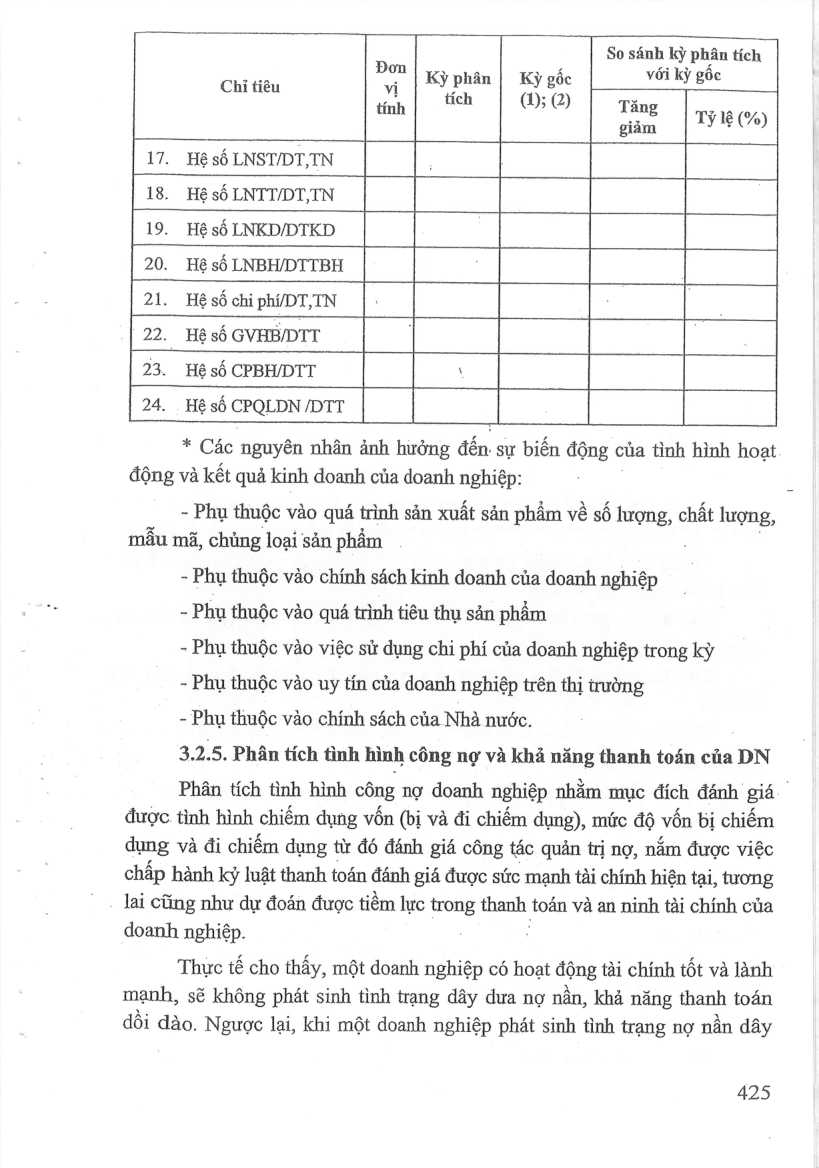
17 Hệ sốLNST/DT,TN
18. Hệ sốLNTT/DT,TN
19. Hésé LNKD/DTKD
20. Hệ sốLNBH/DTTBH
21. Hệ số chi phí/DT,TN
22. Hệ số GVHB/DTT
23. Hệ số CPBH/DTT `
24. . Hệ số CPQLDN /DTT
* Các nguyên nhân ảnh hưởng đến sự biến động của tình hình hoạt động và kết quả kinh doanh của doanh nghiệp:
- Phụ thuộc vào quá trình sản xuất sản phẩm về số lượng, chất lượng, mẫu mã, chủng loại sản phẩm
- Phụ thuộc vào chính sách kinh doanh của doanh nghiệp
- Phụ thuộc vào quá trình tiêu thụ sản phẩm
- Phụ thuộc vào việc sử dụng chi phí của doanh nghiệp trong ky
- Phụ thuộc vào uy tín của doanh nghiệp trên thị trường
- Phụ thuộc vào chính sách của Nhà nước.
3.2.5. Phân tích tình hình công nợ và khả năng thanh toán của DN
Phân tích tình hình công nợ doanh nghiệp nhằm mục đích đánh giá. được tình hình chiếm dụng vốn (bị và đi chiếm dụng), mức độ vốn bị chiếm dụng và đi chiếm dụng từ đó đánh giá công tác quản trị nợ, nắm được việc
chấp hành kỷ luật thanh toán đánh giá được sức mạnh tài chính hiện tại, tương lai cũng như dự đoán được tiềm lực trong thanh toán và an ninh tài chính của
doanh nghiệp.
Thuc tế cho thấy, một doanh nghiệp có hoạt động tài chính tốt và lành mạnh, sẽ không phát sinh tình trạng dây dưa nợ nan, khả năng thanh toán dồi đào. Ngược lại, khi một doanh nghiệp phát sinh tình trạng nợ nan dây
425
Mở trang này trong bản PDFTrang 426
Xem ảnh trang gốc
dưa, kéo dài thì chắc chắn, chất lượng hoạt động tài chính của doanh nghiệp không cao (trong đó có quản lý nợ), thực trạng tài chính không mấy sáng sủa, khả năng thanh toán thấp. Vì thế, có thể nói, qua phân tích tình hình công nợ và khả năng thanh toán của doanh nghiệp, các nhà quản lý có thể đánh giá được chất lượng và hiệu quả hoạt động tài chính. Đó cũng chính là mục đích của phân tích tình hình công nợ và khả năng thanh toán.
'3.2.5.1. Phân tích tình hình công nợ.
Tình hình công nợ của doanh nghiệp thể hiện qua việc thu hồi các . khoản nợ phải thu và việc chi trả các khoản nợ phải trả của doanh nghiệp.
Về mặt tổng thể, khi phân tích tình hình công nợ, các nhà phân tích phải lựa
‘chon, tính toán và so sánh các chỉ tiêu sau đây và dựa vào sự biến động của các chỉ tiêu đề nhận xét:
Có 2 nhóm chỉ tiêu phản ánh tình hình công nợ của doanh nghiệp bao gồm:
+ Các chỉ tiêu phản ánh quy mô công ng: bao gồm các chỉ tiêu phản ánh “Các khoản phải thu” và “các khoản phải trả” trên bảng cân đối kế toán.
Trong đó: Các khoản phải thu (*) = Các khoản phải thu ngắn hạn +
Các khoán phải thu dài hạn
Các khoản phải thu ngắn hạn = HLA i TS — Phai thu vé cho vay
-_ngan hạn
Cac khoan phai thu dai han = =I.B phần TS- Phải thu về cho vay dài hạn
Chỉ tiêu?” Các khoản phải thu” cho biét quy mô vốn bị chiếm dụng của
_ DN trong kỳ
Các khoản phir = Các khoản phải trả ngắn hạn + Các khoản phải trà dài hạn -
Các khoản phải trả ngắn hạn = Nợ ngắn han — Vay ngắn han .
Các khoản phải tra dai han = Nợ dai hạn — Vay dai han
Chỉ tiêu “Các khoản phải tra” cho biết quy mô vốn di chiếm dụng của
DN trong kỳ.
+ Nhóm chỉ tiêu phản ánh cơ cấu công nợ và trình độ quản lý nợ, gồm có: Hệ số các khoản phải thu, Hệ số các khoản phái trả, hệ số thu hồi nợ, kỳ thu hồi nợ bình quân, hệ số hoàn trả nợ, kỳ trả nợ bình quân.
- Hệ sô các khoản phải thu:
426
Mở trang này trong bản PDFTrang 427
Xem ảnh trang gốc
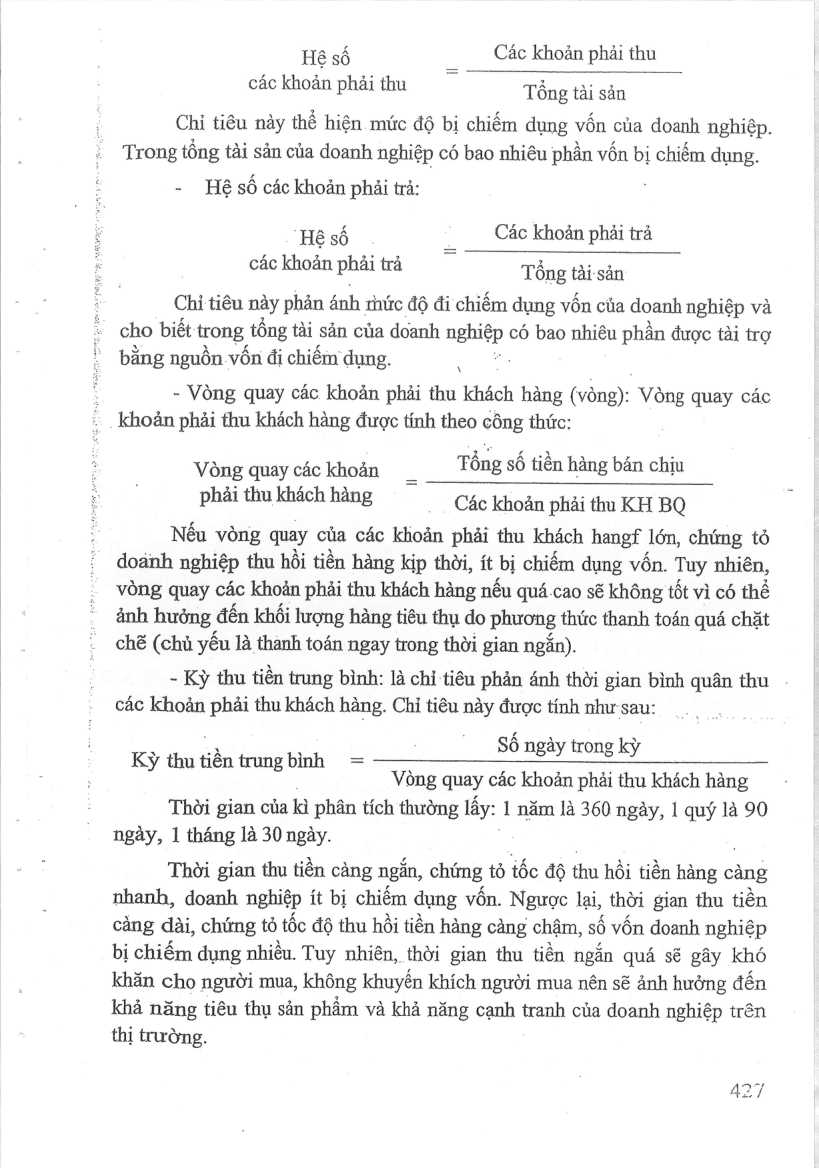
Hệ số Các khoản phải thu
các khoản phải thu Tổng tài sản
Chỉ tiêu này thể hiện mức độ bị chiếm dụng vốn của doanh nghiệp.
Trong tổng tài sản của doanh nghiệp có bao nhiêu phần vin bị chiếm dụng.
- Hệ số các khoản phải trả:
“He số Các khoản phải trả
Chỉ tiêu này phản ánh thức độ đi chiếm đụng vốn của doanh nghiệp và
cho biết trong tổng tài sản của doanh nghiệp có bao nhiêu phần được tài trợ bằng nguồn. 'vốn di chiếm dụng.
\
- Vong quay các khoản phải thu khách hàng (vòng): Vòng quay các
- khoản phải thu khách hàng được tính theo công thức:
Vòng quay các khoản _ Tổng số tiền hàng bán chịu
phải thukháchhàng ' Các khoản phải thu KH BOQ
Nếu vòng quay của các khoán phải thu khách hangf lớn, chứng tỏ doanh nghiệp thu hôi tiên hàng kịp thời, ít ti chiếm dụng vốn. on Hiện, vòng quay các khoản phải thu khách hàng nêu quá cao sẽ không tốt vì có thể
ảnh hưởng. đến khối lượng hàng tiêu thụ do phương thức thanh toán quá chặt chế (chủ yếu là thành toán ngay trong thời gian ngắn).
- Kỳ thu tiền trung bình: là chỉ tiêu phản ánh thời gian bình quân thu -. các khoản phải thu khách hàng. Chỉ tiêu này được tính như sau:
Số ngày trong kỳ
Ky thu tién trungbinh =
Vòng quay các khoản phải thu khách hàng
Thời gian của kì phân tích thường lấy: 1 năm là 360 ngày, 1 quý là 90
ngày, 1 tháng là 30 ngày.
Thời gian thu tiền càng ngắn, chứng tỏ tốc độ thu hồi tiền hàng càng nhanh, doanh nghiệp ít bị chiếm đụng vốn. Ngược lại, thời gian thu tiền cảng dài, chứng tỏ tốc độ thu hồi tiền hàng càng chậm, số vốn doanh nghiệp bị chiếm dụng nhiều. Tuy nhiên, thời gian thu tiền ngắn quá sẽ gây khó khăn cho người mua, không khuyến khích người mua nên sẽ ảnh hưởng đến khả năng tiêu thụ sản phẩm và khả năng cạnh tranh của doanh nghiệp trên thị trường.
Mở trang này trong bản PDF