Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 428
Xem ảnh trang gốc
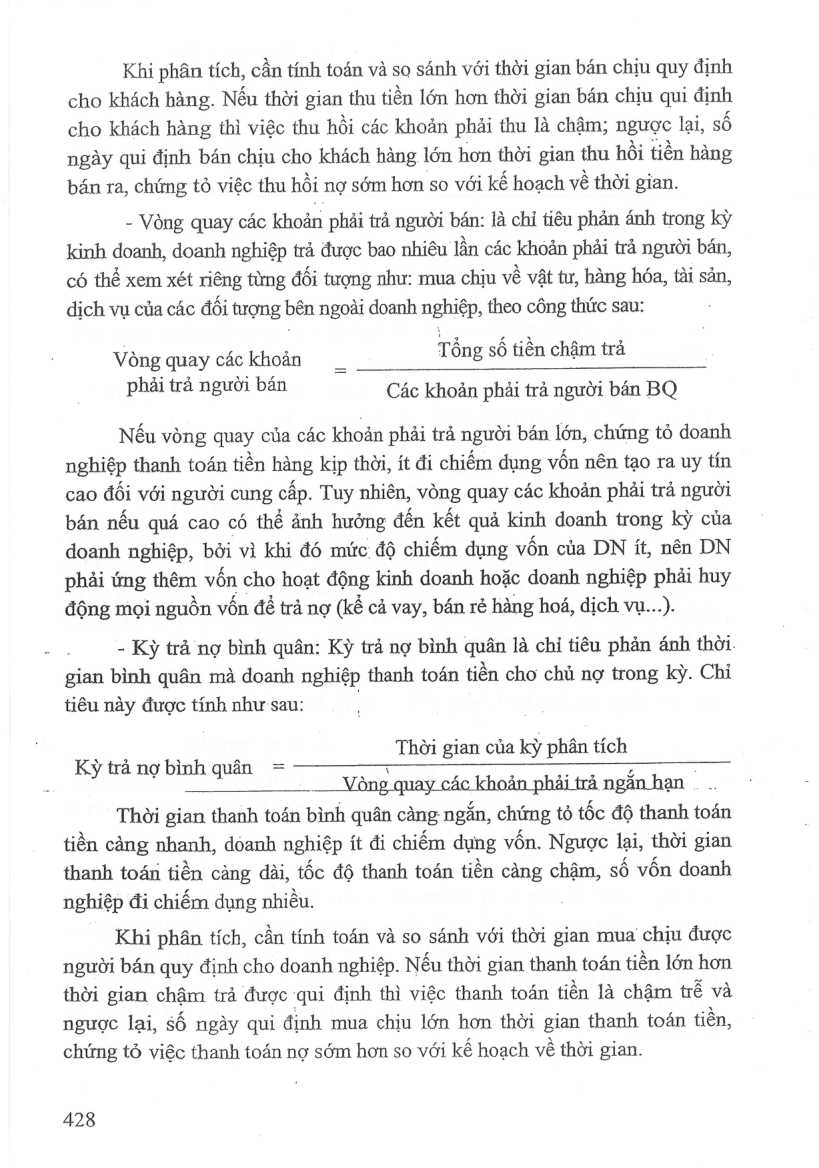
Khi phân tích, cần tính toán và so sánh với thời gian bán chịu quy định cho khách hàng. Nếu thời gian thu tiền lớn hơn thời gian bán chịu qui định cho khách hàng thì việc thu hồi các khoản phải thu là chậm; ngược lại, số ngày qui định bán chịu cho khách hàng lớn hơn thời gian thu hồi tiền hàng bán ra, chứng tỏ việc thu hồi nợ sớm hơn so với kế hoạch về thời gian.
- Vòng quay các khoản phải trả người bán: là chỉ tiêu phản ánh trong kỳ kinh doanh, doanh nghiệp trả được bao nhiêu lần các khoản phải trả người bán, có thể xem xét riêng từng đối tượng như: mua chịu về vật tư, hàng hóa, tài sản, dich vụ của các đối tượng bên ngoài doanh nghiệp, theo công thức sau:
Vòng quay các khoản Tang số tiền chậm trả
phải trả người bán Các khoản phải trả người bán BQ
Nếu vòng quay của các khoản phải trả người bán lớn, chứng tỏ doanh nghiệp thanh toán tiền hàng kịp thời, ít đi chiếm dung vốn nên tạo ra uy tín cao đối với người cung cấp. Tuy nhiên, vòng quay các khoản phải trả người bán nếu quá cao có thể ảnh hưởng đến kết quả kinh doanh trong kỳ của doanh nghiệp, bởi vì khi đó mức độ chiếm dụng vốn của DN ít, nên DN phải ứng thêm vốn cho hoạt động kinh doanh hoặc doanh nghiệp phải huy động mọi nguồn vốn để trả nợ (kể cả vay, bán rẻ hàng hoá, dịch vụ...).
-—X> - Kỳ trả nợ bình quân: Kỳ trả nợ bình quân là chỉ tiêu phản ánh thời. gian bình quân mà doanh nghiệp thanh toán tiền chơ chủ nợ trong kỳ. Chỉ tiêu này được tính như sau:
Thời gian của kỳ phân tích
Vang quay các khoản phải trả ngắn hạn
Thời gian thanh toán bình quân càng ngắn, chứng tỏ tốc độ thanh toán tiền càng nhanh, doanh nghiệp ít đi chiếm dụng vốn. Ngược lại, thời gian thanh toán tiền càng dài, tốc độ thanh toán tiền càng chậm, số vốn doanh nghiệp đi chiếm dụng nhiều.
Khi phân tích, cần tính toán và so sánh với thời gian mua chịu được người bán quy định cho doanh nghiệp. Nếu thời gian thanh toán tiền lớn hơn thời gian chậm trả được qui định thì việc thanh toán tiền là chậm trễ và
ngược lại, số ngày qui định mua chịu lớn hơn thời gian thanh toán tiền, chứng tỏ việc thanh toán nợ sớm hơn so với kế hoạch về thời gian.
Ky trả nợ bình quân =
428
Mở trang này trong bản PDFTrang 429
Xem ảnh trang gốc
5.2.5.2. Phân tích khả năng thanh toán của doanh nghiệp
Khả năng thanh toán là khả năng sử dụng các nguồn lực của doanh nghiệp để ứng phó đối với các khoản nợ của doanh nghiệp theo thời hạn phù hợp. Thông qua phân tích khả năng thanh toán có thể đánh giá thực trạng khả năng thanh toán các khoản nợ của doanh nghiệp, từ đó có thể đánh giá tình hình tài chính của doanh nghiệp, thấy được tiềm năng cũng như nguy cơ trong quá trình thanh toán những khoản nợ của doanh nghiệp dé từ đó có những biện pháp xử lý kịp thời.
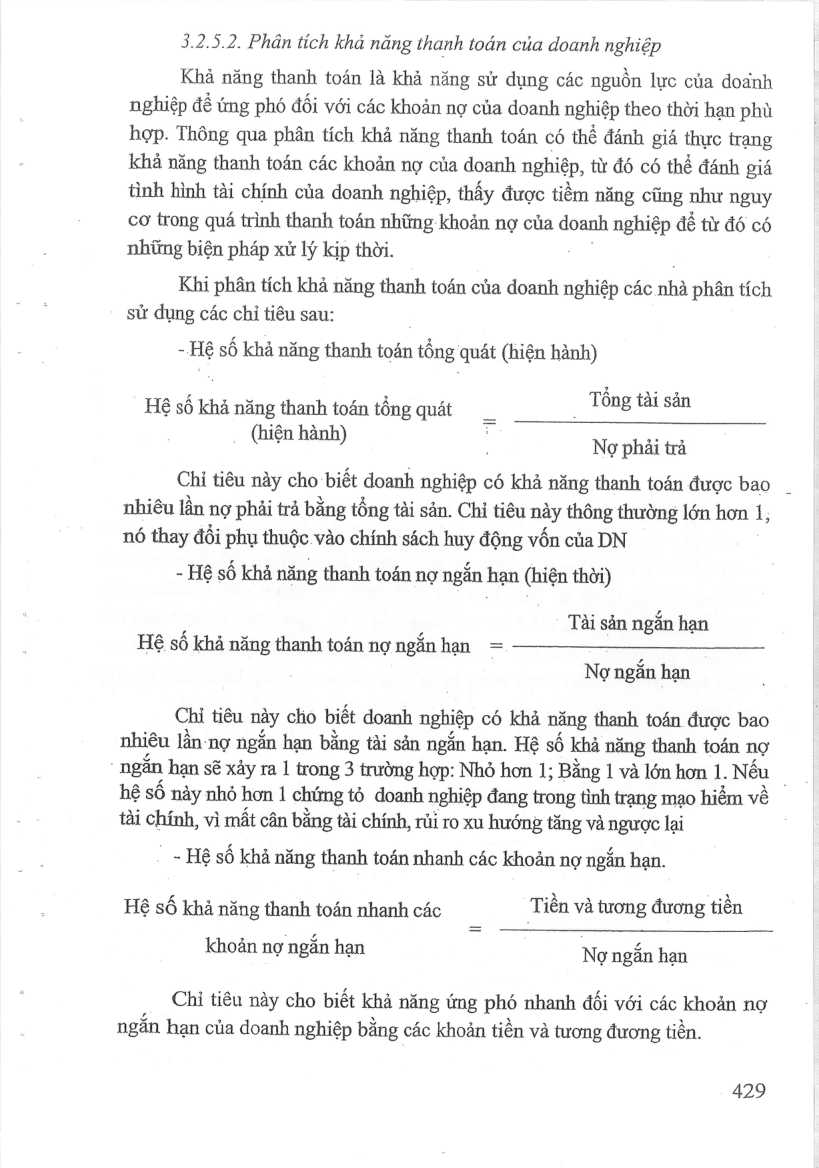
Khi phân tích khả năng thanh toán của doanh nghiệp các nhà phân tích sử dụng các chỉ tiêu sau:
- Hệ số khả năng thanh toán tổng quát (hiện hành)
Hệ số khả năng thanh toán tổng quát . Tong tai sin
„ (hiện hành)
Nợ phải trả
Chỉ tiêu này cho biết doanh nghiệp có khả năng thanh toán được bao nhiêu lan nợ phải trả bang tổng tài sản. Chỉ tiêu này thông thường lớn hơn 1, nó thay đồi phụ thuộc vào chính sách huy động vốn của DN
- Hệ số khả năng thanh toán nợ ngắn hạn (hiện thời)
Tài sản ngắn hạn
Hệ số khả năng thanh toán nợ ngắnhạn = ;
Nợ ngăn han
Chỉ tiêu này cho biết doanh nghiệp có khả năng thanh toán được bao
nhiều lần nợ ngắn hạn bằng tài sản ngắn hạn. Hệ số khả năng thanh toán nợ
: ngắn hạn sẽ xây ra | trong 3 trường hợp: Nhỏ hơn 1; Bằng 1 và lớn hơn 1. Nếu
hệ số này nhỏ hon 1 chứng tỏ doanh nghiệp đang trong tình trạng mạo hiểm về tài chính, vì mất cân bằng tài chính, rủi ro xu hướng tăng và ngược lại
. - Hệ số khả năng thanh toán nhanh các khoản nợ ngắn hạn.
Hệ số khả năng thanh toán nhanh các Tiên và tương đương tiên
khoản nợ ngăn han Nợ ngắn hạn
Chỉ tiêu này cho biết khả năng ứng phó nhanh đối với các khoản nợ ngắn hạn của doanh nghiệp bằng các khoản tiền và tương đương tiền.
429
Mở trang này trong bản PDFTrang 430
Xem ảnh trang gốc
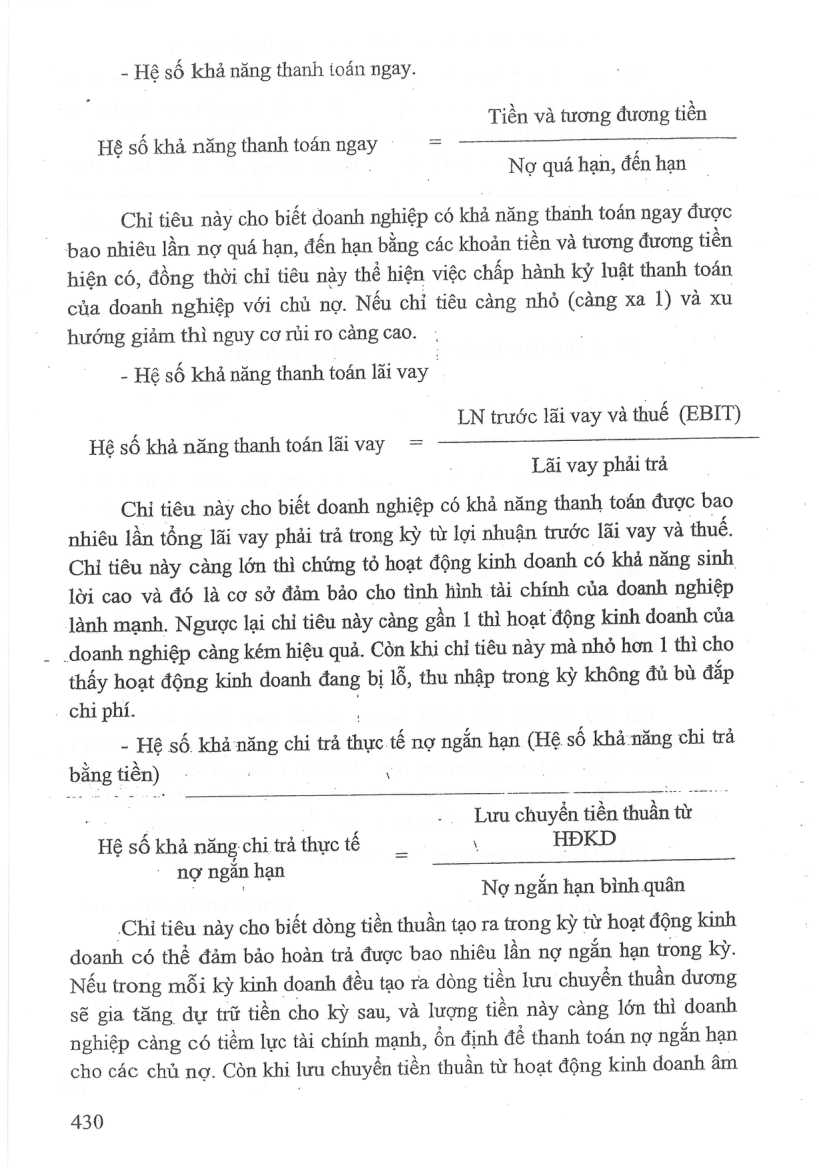
- Hệ số khả năng thanh toán ngay.
Tiền và tương đương tiền
Hệ số khả năng thanh toán ngay = ;
No qua han, dén han
Chỉ tiêu này cho biết doanh nghiệp có kha nan g thanh toán ngay được bao nhiêu lần nợ quá hạn, đến hạn bằng các khoản tiền và tương đương tiền hiện có, đồng thời chỉ tiêu này thể hiện việc chấp hành kỷ luật thanh toán của doanh nghiệp với chủ nợ. Nếu chỉ tiêu càng nhỏ (càng xa 1) và xu hướng giảm thì nguy cơ rủi ro cảng cao.
- Hệ số khả năng thanh toán lãi vay
LN trước lãi vay và thuế (EBIT)
Hệ số khả năng thanh toán lãi vay =
Lãi vay phải trả
Chỉ tiêu này cho biết doanh nghiệp có khả năng thanh toán được bao nhiêu lần tổng lãi vay phải trả trong kỳ từ lợi nhuận trước lãi vay và thuế.
Chỉ tiêu này càng lớn thì chứng tỏ hoạt động kinh doanh có khả năng sinh lời cao và đó là cơ sở đảm bảo cho tình hình tai chính của doanh nghiệp lành mạnh. Ngược lại chỉ tiêu này càng gần 1 thì hoạt động kinh doanh của doanh nghiệp càng kém hiệu quả. Còn khi chi tiêu này mà nhỏ hơn 1 thì cho thấy hoạt động kinh doanh đang bị lỗ, thu nhập trong kỳ không đủ bù đắp chi phí.
- Hệ số khả năng chi trả thực tế nợ ngắn hạn (Hệ. số khả năng chỉ trả bằngtiền) - :
. Luu chuyén tiền thuần từ
Hệ số khả năng chỉ trả thực tế _ \ HĐKD
nợ ngăn hạn
Nợ ngắn hạn bình quân
.Chỉ tiêu này cho biết dòng tiền thuần tạo ra trong kỳ từ hoạt động kinh doanh có thể đảm bảo hoàn trả được bao nhiêu lần nợ ngắn hạn trong kỳ.
Nếu trong mỗi kỳ kinh doanh đều tạo ra dòng tiền lưu chuyển thuần dương sẽ gia tăng dự trữ tiền cho kỳ sau, và lượng tiền này càng lớn thì doanh nghiệp cảng có tiềm lực tài chính mạnh, én định dé thanh toán nợ ngắn hạn cho các chủ nợ. Còn khi lưu chuyển tiền thuần từ hoạt động kinh doanh âm
430
Mở trang này trong bản PDFTrang 431
Xem ảnh trang gốc
thì sẽ gây khó khăn trong ứng phó với nhu cầu thanh toán ngắn hạn của doanh nghiệp, hơn nữa dòng tiền nội sinh này mất cân đối số khiến doanh nghiệp phải tìm đến các dòng tiền dài hạn dé ứng phó nhu cầu thanh toán ngắn hạn, đó là dấu hiệu không tốt về thanh toán nợ cũng như quản trị dòng tiền.
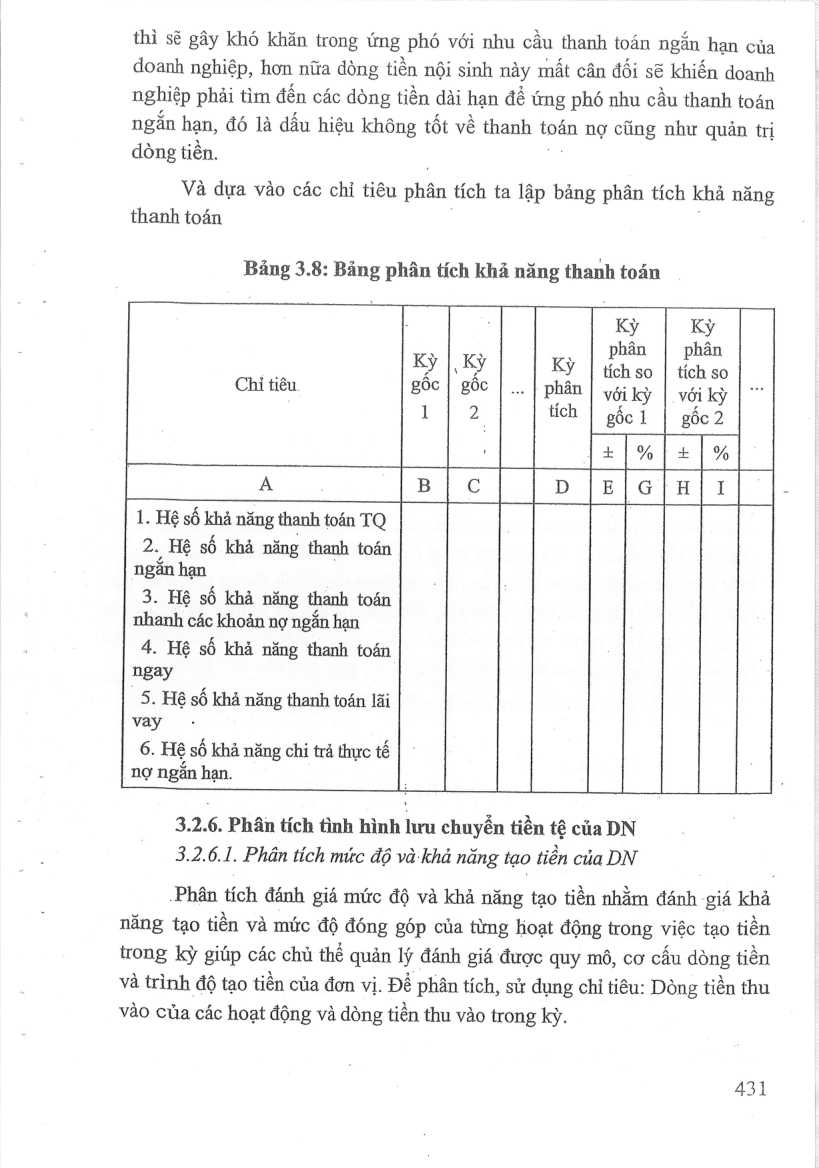
Và dựa vào các chỉ tiêu phân tích ta lập bảng phân tích khả năng thanh toán
Bang 3.8: Bang phân tích kha năng thanh toán
Kỳ Kỳ
. | _ | phân | phân
Kỳ | Kỳ Kỳ | tichso | tích so
Chỉ tiêu BOC | goc |... | phân | với kỳ | với kỳ
1 2 tich | góc1 | gốc2
+1%|+|%
A Bi Cc D |E;G/H]I1
1. Hệ số khả năng thanh toán TQ
2. Hệ số khá năng thanh toán ngắn hạn
3. Hệ số khả năng thanh toán nhanh các khoản nợ ngăn hạn
4. Hệ số khả năng thanh toán ngay
5. Hệ số khả năng thanh toán lãi vay -
6. Hệ số khả năng chỉ trả thực tế nợ ngăn hạn.
3.2.6. Phân tích tình hình lưu chuyển tiền tệ của DN
3.2.6.1. Phân tích mức độ và khả năng tạo tiền của DN
.Phân tích đánh giá mức độ và khả năng tạo tiền nhằm đánh giá khả năng tạo tiền và mức độ đóng góp của từng hoạt động trong việc tạo tiền trong kỳ giúp các chủ thể quản lý đánh giá được quy mô, cơ cầu dòng tiền và trình độ tạo tiền của đơn VỊ. Để phân tích, sử dụng chỉ tiêu: Dòng tiền thu vào của các hoạt động và dòng tiền thu vào trong ky.
431
Mở trang này trong bản PDF