Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 444
Xem ảnh trang gốc
Chỉ phí trong sản xuất kinh doanh thay đổi có thé ảnh hưởng tới chất lượng sản phẩm, ảnh hướng tới số lượng sản phẩm bán ra, ảnh hưởng tới giá bán sản phẩm. Với mồi mức chi phí khác nhau, sản lượng hoa vốn, giá bán hoà vốn và mức lợi nhuận đạt được là khác nhau.
3.2.8. Phân tích tình hình tăng trướng của DN
Phân tích tình hình tăng trưởng của doanh nghiệp cho phép các
nhà quản lý thấy được các nhân tố cơ bản tác động đến tăng trưởng nguyên nhân tăng trưởng nóng, không tăng trưởng hoặc suy thoái của doanh nghiệp trong mỗi thời kỳ, cơ hội tăng trưởng bền vững của đơn
. vị, đánh giá chat lượng các chính sách tài chính và chiến lược kinh doanh của doanh nghiệp, dé xuat các giải pháp tư vấn cho từng nhóm nhà quản lý.
3.2.7.1. Phân tích khái quát tình hình tăng trưởng của DN
Phân tích khái quát tình hình tăng trưởng của doanh nghiệp được đề cập đến các khía cạnh sau đây:
Tăng trưởng về tài sản
Tăng trưởng về vốn chủ sở hữu
Tăng trưởng về thu nhập (doanh thu và tổng doanh thu và thu nhập)
Tăng trưởng về lợi nhuận
Tăng trưởng về dòng tidn ...
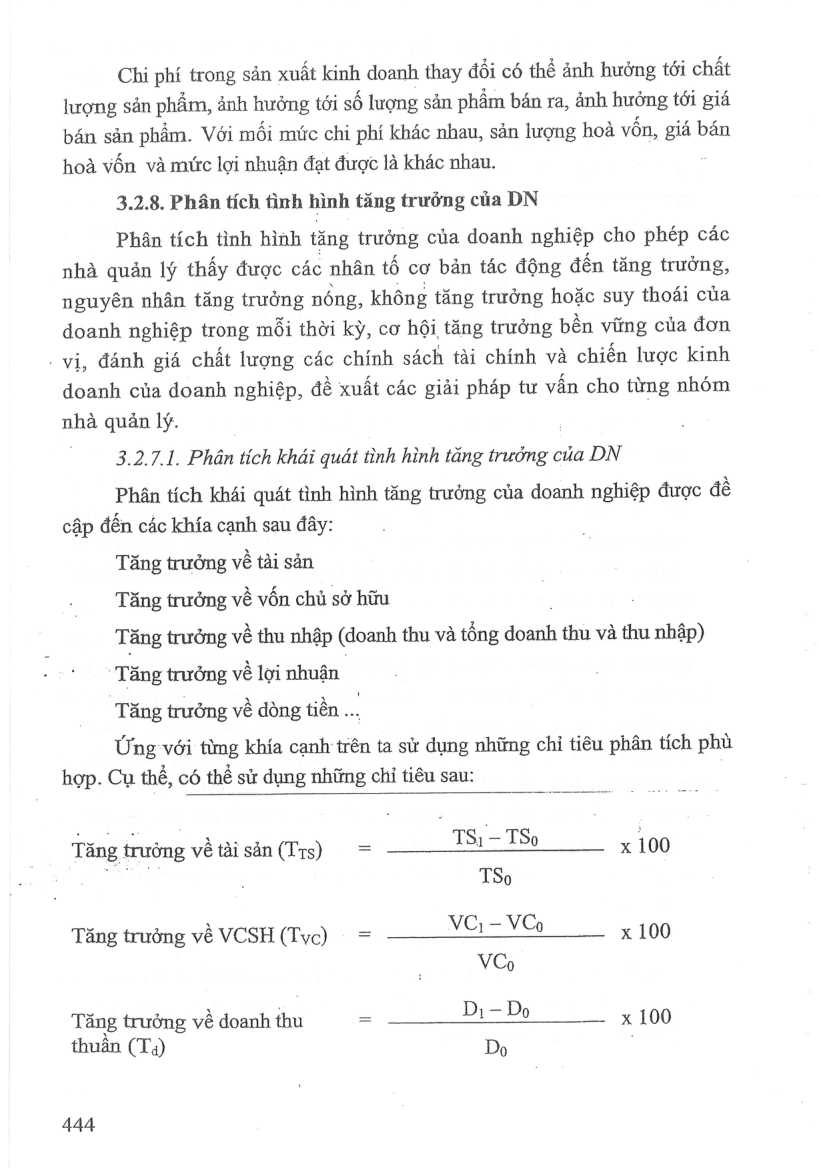
Ứng với từng khía cạnh trên ta sử dụng những chỉ tiêu phân tích phù hợp. Cụ thể, có thể sử dụng những chỉ tiêu sau:
Tăng trưởng về tài sản (Tre) = TS: - TSo x 100 ie TSo
Tăng trưởng va VCSH (Tục). = VC - VCo x 100
VCo
Tăng trưởng về doanh thu = Di = Do x 100 thuân (Tq) Do :
444
Mở trang này trong bản PDFTrang 445
Xem ảnh trang gốc
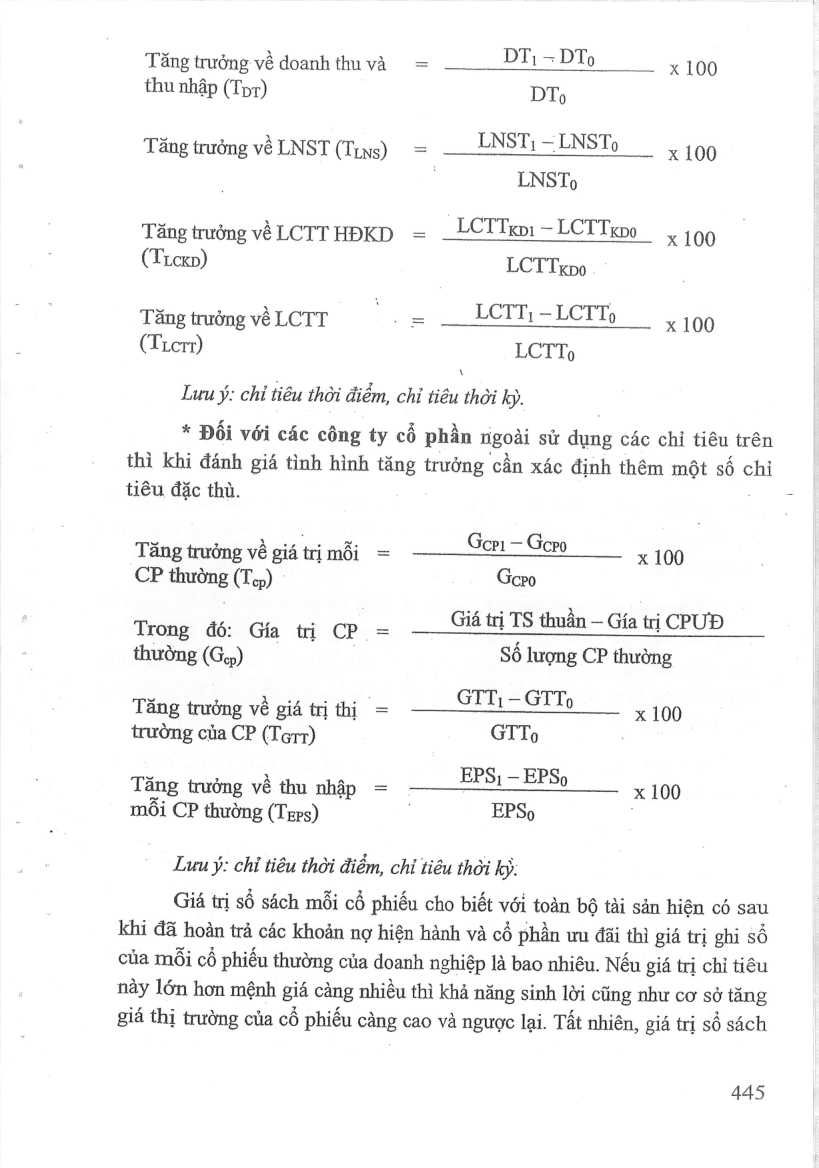
Tăng trưởng về doanh thu và thu nhập (T_DT) = ((DT_1 − DT_0)/DT_0) × 100
Tăng trưởng về LNST (T_LNS) = ((LNST_1 − LNST_0)/LNST_0) × 100
Tăng trưởng về LCTT HĐKD (T_LCKD) = ((LCTT_KD1 − LCTT_KD0)/LCTT_KD0) × 100
Tăng trưởng về LCTT (T_LCTT) = ((LCTT_1 − LCTT_0)/LCTT_0) × 100
Lưu ý: chỉ tiêu thời điểm, chỉ tiêu thời kỳ.
* Đối với các công ty cổ phần ngoài sử dụng các chỉ tiêu trên thì khi đánh giá tình hình tăng trưởng cần xác định thêm một số chỉ tiêu đặc thù.
Tăng trưởng về giá trị mỗi CP thường (T_cp) = ((G_CP1 − G_CP0)/G_CP0) × 100
Trong đó: Giá trị CP thường (G_cp) = (Giá trị TS thuần − Giá trị CPUĐ)/(Số lượng CP thường)
Tăng trưởng về giá trị thị trường của CP (T_GTT) = ((GTT_1 − GTT_0)/GTT_0) × 100
Tăng trưởng về thu nhập mỗi CP thường (T_EPS) = ((EPS_1 − EPS_0)/EPS_0) × 100
Lưu ý: chỉ tiêu thời điểm, chỉ tiêu thời kỳ.
Giá trị sổ sách mỗi cổ phiếu cho biết với toàn bộ tài sản hiện có sau khi đã hoàn trả các khoản nợ hiện hành và cổ phần ưu đãi thì giá trị ghi sổ của mỗi cổ phiếu thường của doanh nghiệp là bao nhiêu. Nếu giá trị chỉ tiêu này lớn hơn mệnh giá càng nhiều thì khả năng sinh lời cũng như cơ sở tăng giá thị trường của cổ phiếu càng cao và ngược lại. Tất nhiên, giá trị sổ sách
445
Mở trang này trong bản PDFTrang 446
Xem ảnh trang gốc
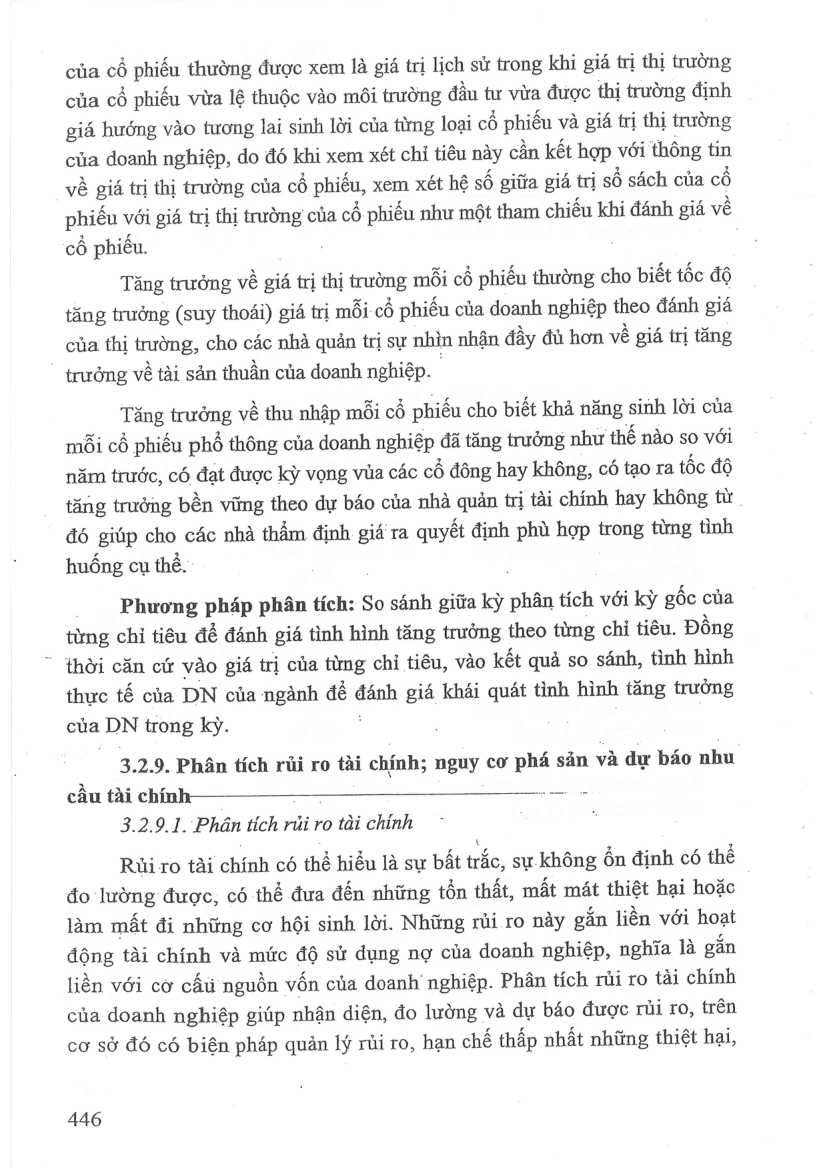
của cổ phiếu thường được xem là giá trị lịch sử trong khi giá trị thị trường của cổ phiếu vừa lệ thuộc vào môi trường đầu tư vừa được thị trường định giá hướng vào tương lai sinh lời của từng loại cổ phiếu và giá trị thị trường của doanh nghiệp, do đó khi xem xét chi tiêu này cần kết hợp. với thông tin về giá trị thị trường của cổ phiếu, xem xét hệ số giữa giá trị số sách của cổ phiền với giá trị thị trường của cổ phiếu như một tham chiếu khi đánh giá về cồ phiếu.
Tăng trưởng về giá trị thị trường mỗi cổ phiếu thường cho biết tốc độ tăng trưởng (suy thoái) giá trị mỗi cổ phiếu của doanh nghiệp theo đánh giá của thị trường, cho các nhà quản trị Sự nhìn nhận day đủ hơn về giá trị tăng trưởng về tài sản thuần của doanh nghiệp.
Tăng trưởng về thu nhập mỗi cổ phiếu cho biết khả năng sinh lời của mỗi cổ phiếu phổ thông của doanh nghiệp. đã tăng trưởng như thế nào so với năm trước, có đạt được kỳ vọng vủa các cổ đông hay không, có tạo ra tốc độ tăng trưởng bền vững theo dự báo của nhà quản tri tài chính bay không từ. đó giúp cho các nhà thẩm định giá ra quyết định phù hợp trong từng tình huống cụ thể.
Phương pháp phân tích: So sánh giữa kỳ phân tích với kỳ gốc của từng chỉ tiêu để đánh giá tình hình tăng trưởng theo từng chỉ tiêu. Đồng
. thời căn cứ vào giá trị của từng chỉ tiêu, vào kết quả so sánh, tình hình thực tế của DN của ngành để đánh giá khái quát tình hình tăng trưởng của DN trong kỳ.
3. 2.9. Phân tích rúi ro tài chính; nguy cơ phá sản và dur báo nhu
cầu tài chính a
3.2.9.1. Phân tích rủi ro tài chính
Rủi ro tài chính có thé hiểu là sự bất trắc, sự. không ổn định có thể đo lường: được, có thể đưa đến những tổn thất, mất mát thiệt hại hoặc làm mất đi những cơ hội sinh lời. Những rủi ro này gắn liền với hoạt động tài chính và mức độ sử dụng nợ của doanh nghiệp, nghĩa là gắn liền với cơ cấu nguồn vốn của doanh nghiệp. Phân tích rủi ro tài chính của doanh nghiệp giúp nhận diện, đo lường và dự báo được rủi ro, trên cơ sở đó có biện pháp quản lý rủi ro, hạn chế thấp nhất những thiệt hại,
446
Mở trang này trong bản PDFTrang 447
Xem ảnh trang gốc
tồn thất nếu rủi ro xảy ra. Đồng thời giúp cho nhà thẩm định giá có thể định giá DN một cách hợp lý.
* Nhận diện rủi ro tài chính
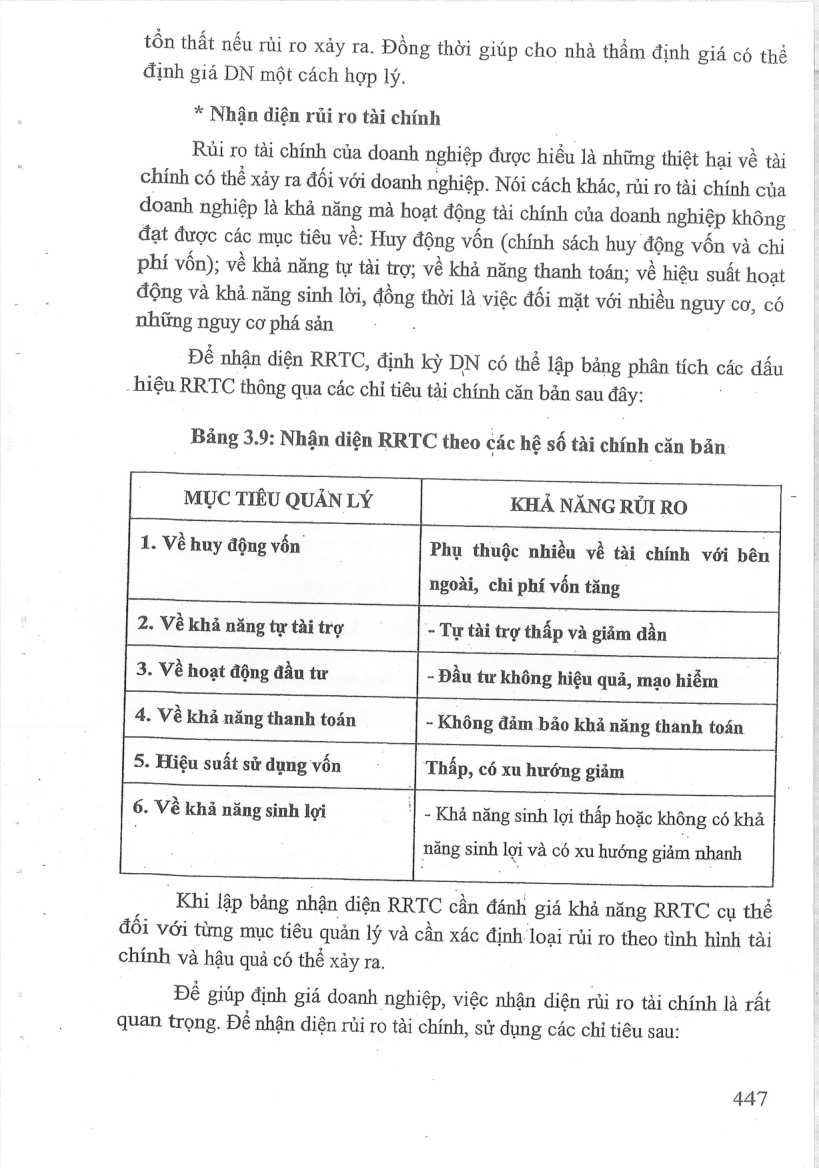
Rui ro tài chính của doanh nghiệp được hiểu là những thiệt hại về tài chính có thể xảy ra đối với doanh nghiệp. Nói cách khác, rủi ro tài chính của doanh nghiệp là khả năng mà hoạt động tài chính của doanh nghiệp không đạt được các mục tiêu về: Huy động vốn (chính sách huy động vốn và chỉ phí vốn); về khả năng tự tài trợ; về khả năng thanh toán; về hiệu suất hoạt động và khả năng sinh lời, đồng thời là việc đối mặt với nhiều nguy cơ, có những nguy cơ phá sản
Dé nhận diện RRTC, định kỳ DN có thể lập bảng phân tích các dấu
\
hiệu RRTC thông qua các chỉ tiêu tài chính căn bản sau đây:
Bảng 3.9: Nhận diện RRTC theo các hệ số tài chính căn bản
MỤC TIỂU QUAN LÝ KHẢ NĂNG RỦI RO
1. Về huy động vốn Phụ thuộc nhiều về tài chính với bên
ngoài, chi phí vốn tăng
2. VỀ khả năng tự tài trợ ~ Tự tài trợ thấp và giám dần
3. Về hoạt động đầu tư - Đầu tư không hiệu quả, mạo hiểm
4. Về khả năng thanh toán - Không đầm bao khả năng thanh toán
5. Hiệu suấtsửdụngvyốn - Thấp, có xu hướng giảm
6. Về khả năng sinh lợi |. Khả năng sinh lợi thấp hoặc không có khả
nang sinh lợi và có xu hướng giảm nhanh
_Khi lập bảng nhận diện RRTC cần đánh giá khả năng RRTC cụ thể đôi với từng mục tiêu quản lý và cần xác định loại rủi ro theo tình hình tài chính và hậu quả có thể xây ra.
Dé giúp định giá doanh nghiệp, việc nhận diện rủi ro tài chính là rất quan trọng. Đề nhận điện rủi ro tài chính, sử dụng các chỉ tiêu sau:
447
Mở trang này trong bản PDF