Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 448
Xem ảnh trang gốc
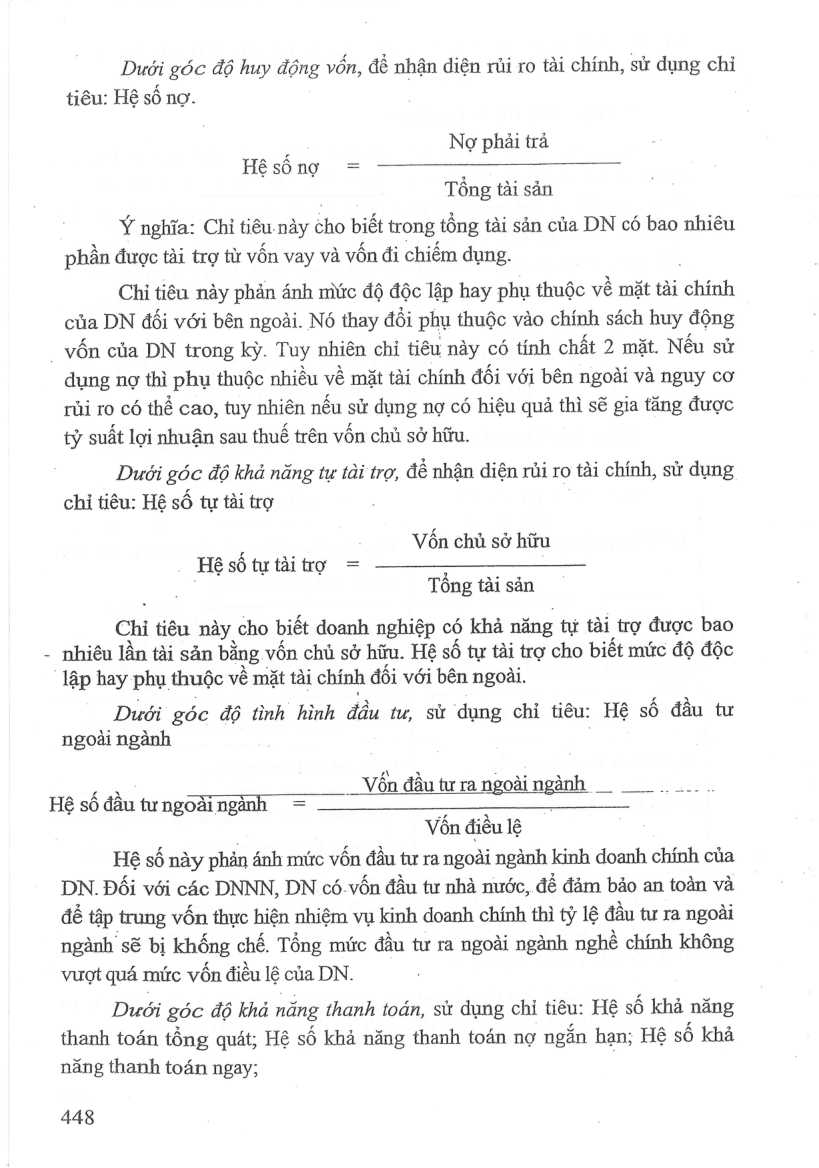
Dưới góc độ huy động von, đễ nhận diện rủi ro tài chính, sử dụng chỉ
tiêu: Hệ sô nợ.
Nợ phải trả
Hệ số nợ = -
Tông tài sản
Ý nghĩa: Chỉ tiêu nay cho biết trong tổng tài sản của DN có bao nhiêu phần được tài trợ từ vốn vay và vốn đi chiếm dụng.
Chỉ tiêu này phản ánh mức độ độc lập hay phụ thuộc về mặt tài chính của DN đối với bên ngoài. Nó thay đổi phụ thuộc vào chính sách huy động
. vốn của DN trong kỳ. Tuy nhiên chỉ tiêu này có tính chất 2 mặt. Nếu sử dung nợ thì phụ thuộc nhiều về mặt tài chính đối với bên ngoài và nguy cơ rủi ro có thể cao, tuy nhiên nếu sử dụng nợ có hiệu quả thì sẽ gia tăng được tỷ suât lợi nhuận sau thuế trên vốn chủ sở hữu.
Dưới góc độ khả năng tự tài tro, dé nhận diện rủi ro tài chính, sử dụng chỉ tiêu: Hệ số tự tài trợ
; Vốn chủ sở hữu
Hệ sô tu tai trợ =
Tông tài sản
Chỉ tiêu này. cho biết doanh nghiệp có khả năng tự tài trợ được bao
- nhiêu lần tài sản bằng vốn chủ sở hữu. Hệ số tự tài trợ cho biết mức độ độc lập hay phụ. thuộc về mặt tài chính đối với bên ngoài.
Dưới góc độ tình hình đầu tu, sử dụng chỉ tiêu: Hệ số đầu tư ngoài ngành
z\ ` 2 a <
Von đâu tư ra ngoài ngành __ Sy ate Le
Hệ sé dau tưngolingành = —
Von điều lệ
Hệ số này phản ánh mức vốn đầu tư ra ngoài ngành kinh doanh chính của
DN. Đối với các DNNN, DN có.vốn đầu tư nhà nước, để đảm bảo an toàn và dé tập trung vốn thực hiện nhiệm vụ kinh doanh chính thì tỷ lệ đầu tư ra ngoài ngành sẽ bị khống chế. Tổng mức đầu tư ra ngoài ngành nghề chính không vượt quá mức vốn điều lệ của DN.
Dưới góc độ khả năng thanh toán, sử dụng chỉ tiêu: Hệ số khả năng thanh toán tổng quát; Hệ số khả năng thanh toán nợ ngắn hạn; Hệ số khả
năng thanh toán ngay; |
448
Mở trang này trong bản PDFTrang 449
Xem ảnh trang gốc
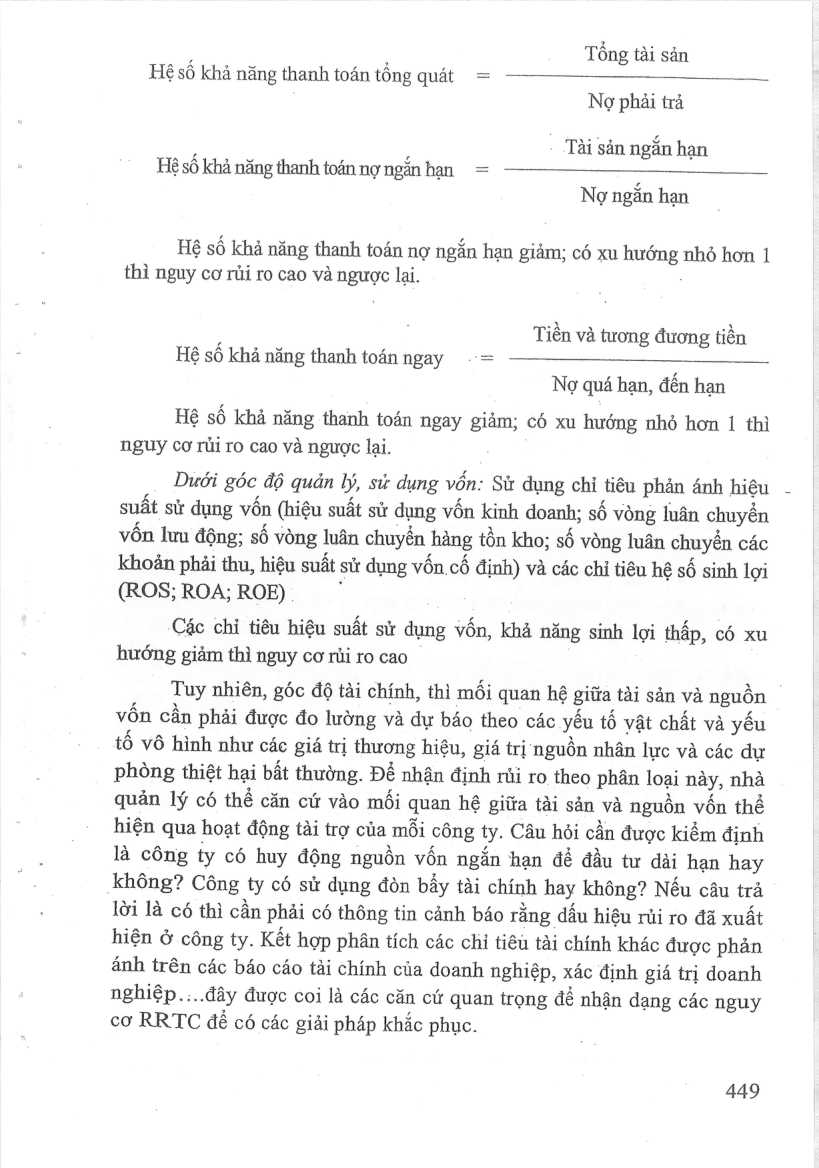
Tông tài sản
Hệ số khả năng thanh toán tổng quát =
Nợ phải trả
- Tài sản ngăn hạn
ll
Hệ số khả năng thanh toán nợ ngắn hạn 7
Nợ ngăn hạn
Hệ số khả năng thanh toán nợ ngắn hạn giảm; có xu hướng nhỏ hơn 1 thì nguy cơ rủi ro cao và ngược lại.
Tiền và tương đương tiền
Hệ số khả năng thanh toán ngay .= -
No qua han, dén han
Hé sé kha năng thanh toán ngay giảm; có xu hướng nhỏ hơn 1 thì nguy cơ rủi ro cao và ngược lại.
Dưới sóc độ quản by, su dụng von: Sử dung chi điều phản ánh hiệu suất sử dụng vốn (hiệu suất sử dụng vốn kinh doanh; số vòng luân chuyên vốn lưu động: số vòng luân chuyển hàng tồn kho; số vòng luân chuyển các
khoản phải thu, hiệu suất sử dụng vốn cố định) và các chỉ tiêu hệ số sinh lợi
(ROS;ROA;ROB).
Cac chỉ tiêu hiệu suất sử đụng vốn, khả năng sinh lợi thấp, có xu hướng giảm thì nguy cơ rủi ro cao
Tuy nhiên, góc độ tài chính, thì mối quan hệ giữa tài sản và nguồn vốn cần phải được đo lường và dự báo theo các yếu tố vật chất và yếu tố vô hình như các giá trị thương hiệu, giá trị nguồn nhân lực và các dự phòng thiệt hại bất thường. Đề nhận định rủi ro theo phân loại này, nhà quản lý có thể căn cứ vào mối quan hệ giữa tài sản và nguồn vốn thể hiện qua hoạt động tài trợ của moi công ty. Câu hỏi cần được kiểm định là công ty có huy động nguồn vốn ngắn hạn để đầu tư dài hạn hay không? Công ty có sử dung đòn bay tài chính hay không? Nếu câu trả lời là có thì cần phải có thông tin cảnh báo rằng dấu hiệu rủi ro đã xuất hiện ở công ty. Kết hợp phân tích các chỉ tiêu tài chính khác được phản ánh trên các báo cáo tai chính của doanh nghiệp, xác định giá trị doanh nghiệp..: day được coi là các căn cứ quan trọng dé nhận dạng các nguy cơ RRTC để có các giải pháp khắc phục.
449
Mở trang này trong bản PDFTrang 450
Xem ảnh trang gốc
* Do lường rủi ro tài chính
Việc đo lường, phân tích và dự báo RRTC của doanh nghiệp là quá trình định lượng, đánh giá mức độ nghiêm trọng của RRTC trong các doanh nghiệp nhằm đảm bảo công tác quản lý tài chính đạt hiệu quả. Đề đánh giá mức độ nghiêm trọng hay quy mô tốn thất của mỗi RRTC, nhà quan lý tài chính thường sử dụng ba tham số đo lường là giá trị kỳ vọng và độ lệch chuẩn và hệ số biến thiên.
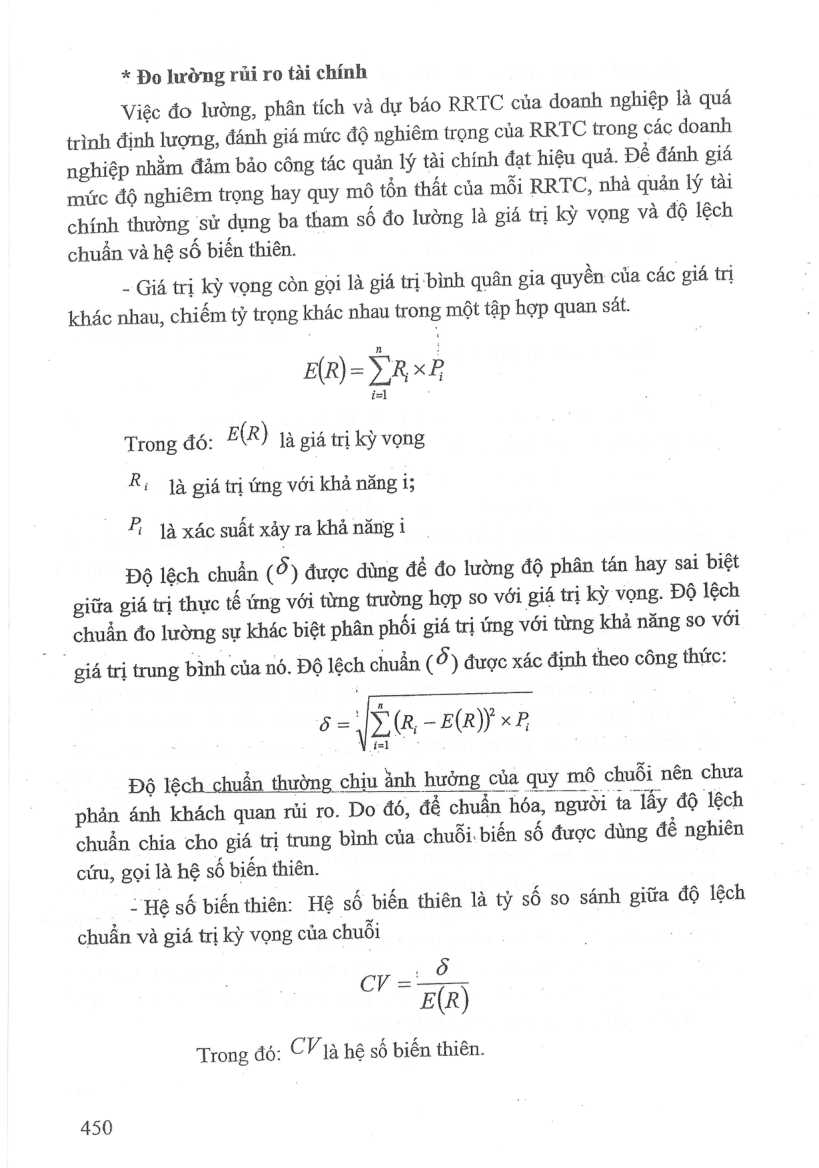
- Giá trị kỳ vọng còn gọi là giá trị bình quân gia quyền của các giá trị khác nhau, chiếm tỷ trọng khác nhau trong một tập hợp quan sát.
E(R)= A x R
Trong đó: B(R) là giá trị kỳ vọng
Ri là giá trị ứng với khả năng i;
F. là xác suất xảy ra khả năng i
Độ lệch chuẩn (Ở) được dùng để đo lường độ phân tán hay sai biệt giữa giá trị thực tế ứng với từng trường hợp so với giá trị kỳ vọng. Độ lệch chuẩn đo lường sự khác biệt phân phối giá trị ứng với từng khả năng so với
giá trị trung bình của nó. Độ lệch chuẩn cổ ) được xác định theo công thức:
Độ lệch chuẩn thường chịu ảnh hưởng của quy mô chuỗi nên chưa phản ánh khách quan rủi ro. Do đó, để chuẩn hóa, người ta lấy độ lệch chuẩn chia cho giá trị trung bình của chuỗi. biến số được ding dé nghiên cứu, gọi là hệ số biến thiên.
ˆ Hệ số biến thiên: Hệ số biến thiên là tỷ số so sánh giữa độ lệch
chuẩn và giá trị kỳ vọng của chuôi
, oO
CY = FR)
Trong đó: C là hệ số biến thiên.
450
Mở trang này trong bản PDFTrang 451
Xem ảnh trang gốc
Sử dụng hệ số biến thiên là vì độ lệch chuẩn đôi khi cho chúng ta những kết luận không chính xác, khi so sánh rủi ro của các doanh nghiệp không cùng qui mô giá trị kỳ vọng.
Hệ số biến thiên phản ánh sự biến động của hệ số nghiên cứu trong chuỗi thời gian nghiên cứu so với quy mô trung bình chung. Hệ số biến thiên càng cao thì nguy cơ rủi ro càng cao. Khi đo lường rủi ro cho thấy xác xuất xảy ra tình huống xấu nhất thường là rất thấp, nhưng nó lại luôn tồn tại; nếu phương án huy động và đầu tư tài chính có khả năng sinh lời cảng cao thì độ lệch chuẩn và hệ số biến thiên cao tức là RRTC càng cao.
Phân tích rủi ro tài chính, tuỳ thuộc vào quy mô của giá trị kỳ vọng, mục tiêu phân tích mà căn cứ vào độ lệch chuẩn hay hệ số biến thiên của chỉ tiêu: Hệ số nợ; hệ số tự tài trợ; hệ số đầu tư ngoài ngành; hệ số khả năng thanh toán; hiệu suất sử dụng vốn và khả năng sinh lợi, bên cạnh đó xem xét sự biến động của các chỉ tiêu để đánh giá và ra quyết định phù hợp
3.2.9.2.Phân tích nguy cơ phá sản
Phá sản được xem như dan chấm hết đối với một doanh nghiệp. Làm thé nào để phát hiện sớm các dấu hiệu báo trước nguy cơ phá sản để có biện pháp kịp thời. Sử dụng chỉ số Z (Z score) — công cụ phát hiện nguy cơ phá sản của DN. Chỉ số Z là công cụ được cả hai giới học thuật và thực hành, công nhận và sử dụng rộng rãi nhất trên thế giới. Chỉ số này được phát minh bởi Giáo Sư Edward I. Altman, trường kinh doanh Leonard N. Stern, thuộc trường Đại Học New York, dựa vào việc nghiên cứu khá công phu trên số luợng nhiều công ty khác nhau tại Mỹ. Mặc dù chỉ số Z, này được phát minh tai My, nhung hau hét các nude, van có thé sử dụng với độ tin cậy khá cao.
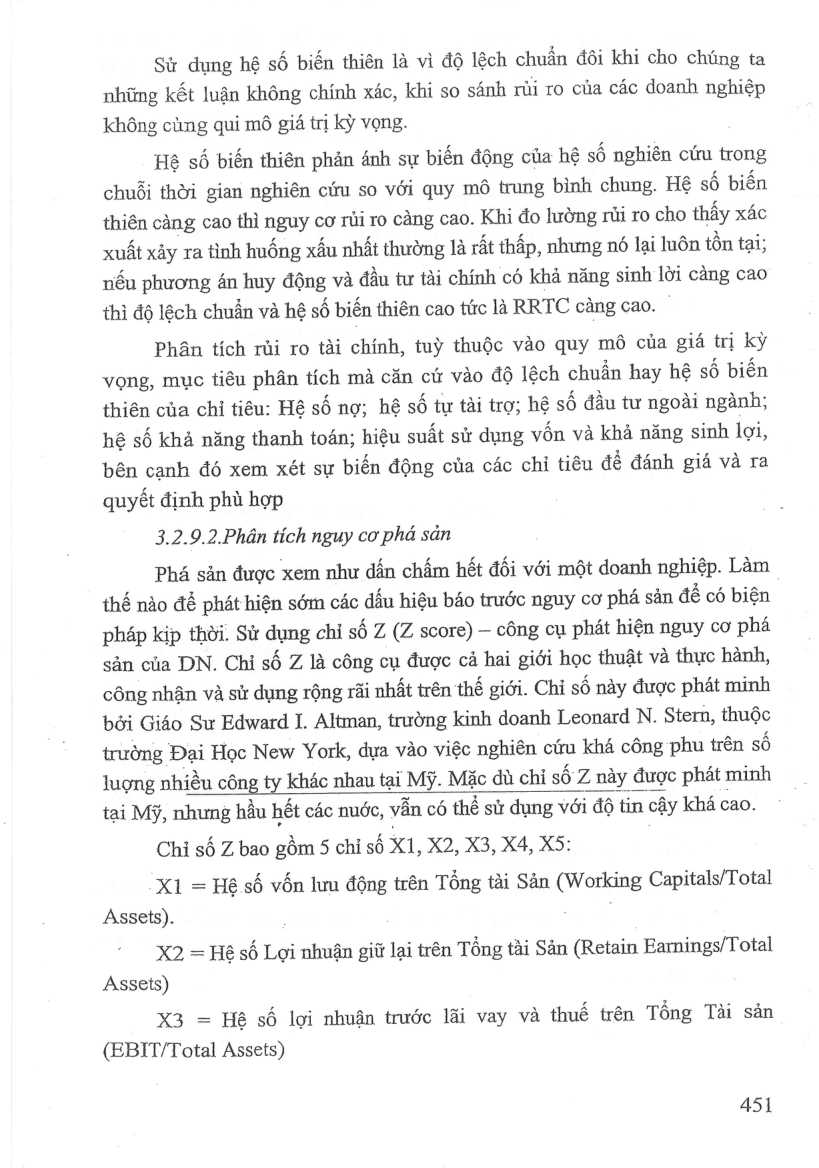
Chỉ số Z bao gồm 5 chỉ số X1, X2, X3, X4, X5:
X1 = Hệ số vốn lưu động trên Tổng tài Sản (Working Capitals/Total
Assets). ,
X2 = Hệ số Lợi nhuận giữ lại trên Tổng tài Sản (Retain Earnings/Total
Assets)
X3 = Hệ số lợi nhuận trước lãi vay va thuế trên Tổng Tài sản
(EBIT/Total Assets)
451
Mở trang này trong bản PDF