Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Đính chính số liệu trong tài liệu
Dấu EBIT và tỷ số X₃ chưa khớp
Trong tài liệu: Cột N−2 ghi EBIT = −175.816,0; tổng tài sản bình quân = 2.314.198,5; X₃ = 0,076.
Tính lại: Nếu giữ EBIT âm như bản in, X₃ xấp xỉ −0,076. Chưa đủ căn cứ xác định số EBIT hay dấu của X₃ bị in sai.
X₃ = EBIT / Tổng tài sản bình quân X₃ = −175.816 / 2.314.198,5 = −0,075973…
Mở trang này trong bản PDFTrang 452
Xem ảnh trang gốc
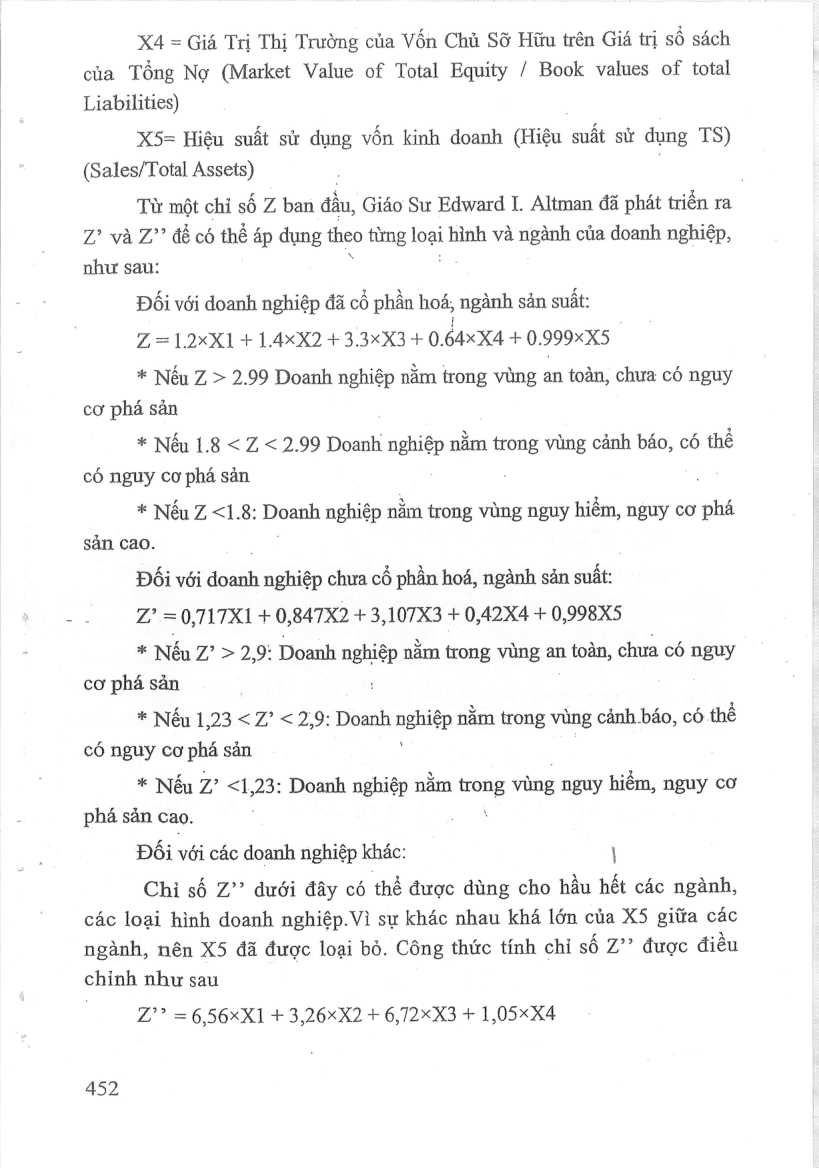
X4 = Giá Trị Thị Trường của Vốn Chủ Sỡ Hữu trên Giá trị số sách của Tổng Nợ (Market Value of Total Equity / Book values of total
Liabilities)
X5= Hiệu suất sử dung vốn kinh doanh (Hiệu suất sử dụng TS)
(Sales/Total Assets)
Từ một chỉ số Z ban đầu, Giáo Su Edward I. Altman đã phát triển ra
7? và Z?? đỗ có thé áp dụng theo từng loại hình và ngành của doanh nghiệp, như sau:
Đồi với doanh nghiệp đã cổ phần hoá, ngành sản suất:
Z=12xX1+1.4xX2 +3.3xX3 + 0.64xX4 + 0,999xX5
* Nếu Z > 2.99 Doanh nghiệp nằm trong vùng an toàn, chưa có nguy cơ phá sản
* Nếu 1.8 < Z < 2.99 Doanh nghiệp nằm trong vùng cảnh báo, có thể có nguy cơ phá sản
* Nếu Z <1.8: Đinh nghiệp ni nam trong vùng nguy hiểm, nguy cơ phá sản cao.
Đối với doanh ki ngệp chưa cổ phần hoá, ngành sản suất:
Z’ =0,717X1 + 0, 847X2 + 3,107X3 + 0,42X4 + 0,998X5
* Nếu Z’ > 2,9: Doanh nghiệp nằm trong vùng an toàn, chưa có nguy cơ phá sản
* Nếu 1,23 < Z’ < 2,9: Doanh nghiệp nằm trong vùng cảnh báo, có thể có nguy cơ phá sản
* Nếu Z7 <1 .23: Doanh nghiệp nằm trong vùng › nguy hiểm, nguy cơ phá sản Cao. `
Đối với các doanh nghiệp khác: \
Chi số Z'° dưới đây có thé được dùng cho hầu hết các ngành, các loại hình doanh nghiệp.Vì sự khác nhau khá lớn của X5 giữa các ngành, nên X5 đã được loại bỏ. Công thức tính chỉ số Z?? được điều chỉnh như sau
2? =656xX1 +3/26xX2 + 6,72xX3 + 1,05xX4
452
Mở trang này trong bản PDFTrang 453
Xem ảnh trang gốc
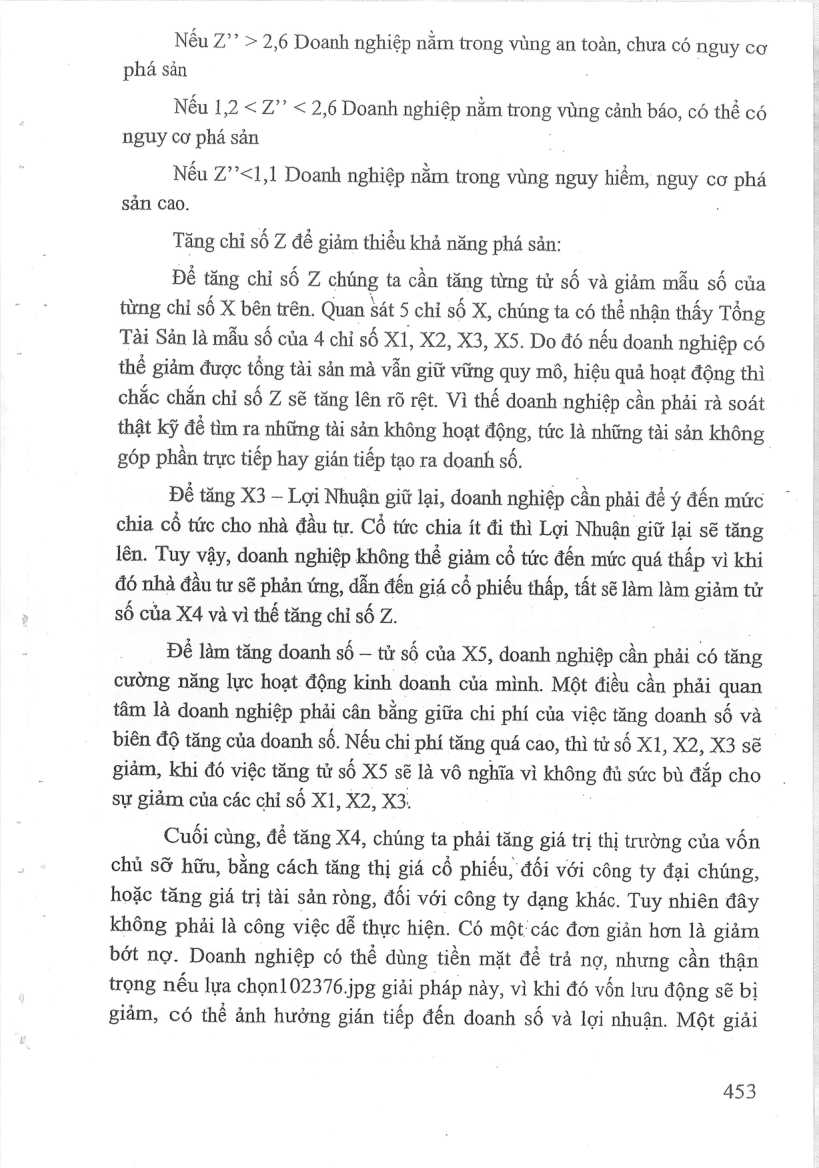
Nếu Z’’ > 2,6 Doanh nghiệp nằm trong vùng an toàn, chưa có nguy cơ phá sản
Nếu 1,2 <7Z?' < 2,6 Doanh nghiệp nằm trong vùng cảnh báo, có thể có nguy cơ phá sản
Nếu Z??<1,1 Doanh nghiệp nằm trong vùng nguy hiểm, nguy cơ phá sản cao. !
Tăng chỉ số Z dé giảm thiểu kha năng phá sản:
Để tăng chỉ số Z chúng ta cần tăng từng tử số và giảm mẫu số của từng chỉ số X bên trên. Quan sat 5 chỉ số X, chúng ta có thể nhận thầy Tổng
Tài Sản là mẫu số của 4 chỉ số X1, X2, X3, X5. Do đó nếu doanh nghiệp có thể giảm được tong tài sản ma vẫn giữ vững quy mô, hiệu quả hoạt động thì chắc chắn chỉ số Z sẽ tăng lên rõ rệt. Vì thế doanh nghiệp cần phải rà soát thật kỹ dé tìm ra những tài sản không hoạt động, tức là những tài sản không góp phần trực tiếp hay gián tiếp tạo ra doanh số.
Đề tăng X3 — Lợi Nhuận giữ lại, doanh nghiệp cần phải dé ý đến mức chia cổ tức cho nhà đầu tự. Cổ tức chia ít đi thì Lợi Nhuận giữ lại sẽ tăng lên. Tuy vậy, doanh nghiệp không thể giảm cổ tức đến mức quá thấp vì khi đó nhà đầu tư sẽ phản ứng, dẫn đến giá cổ phiếu thấp, tất sẽ làm làm giảm tử số của X4 và vì thế tăng chỉ số Z.
Dé làm tăng doanh số — tử số của X5, doanh nghiệp cần phải có tăng cường năng lực hoạt động kinh doanh của mình. Một điều cần phải quan tâm là doanh nghiệp phải cân bằng giữa chi phí của việc tăng doanh số và biên độ tăng của doanh số. Nếu chi phí tăng quá cao, thì tử số X1, X2, X3 sẽ giảm, khi đó việc lăng tử số X5 sẽ là vô nghĩa vì không đủ sức bù đắp cho sự giảm của các chỉ số XI, X2, X5.
Cuối cùng, đề tăng X4, chúng ta phải tăng giá trị thị trường của vốn chủ sỡ hữu, bằng cách tăng thị giá cổ phiếu, đối với công ty đại chúng, hoặc tăng giá trị tài sản ròng, đối với công ty dạng khác. Tuy nhiên đây không phải là công việc dễ thực hiện. Có một các đơn giản hơn là giảm bớt nợ. Doanh nghiệp có thể dùng tiền mặt để trả nợ, nhưng cần thận trọng nếu lựa chon102376 jpg giải pháp này, vì khi đó vốn lưu động sẽ bị giảm, có thể ảnh hướng gián tiếp đến doanh số và lợi nhuận. Một giải
453
Mở trang này trong bản PDFTrang 454
Đọc đính chính số liệu của trang nàyXem ảnh trang gốc
pháp tốt hơn và thường được lựa chọn là bán bớt những tài sản không hoạt động như đã trình bày ở trên.
Trong quản trị và giám sát hoạt động tài chính của doanh nghiệp, các nhà quản trị luôn nỗ lực để tăng chỉ số Z để giảm thiểu khả năng phá sản.
Vận dụng giám sát nguy cơ phá sản của công ty cổ phần Cao su X
Để giám sát nguy cơ phá sản của công ty Cao Su X, sử dụng chỉ số Z để đánh giá
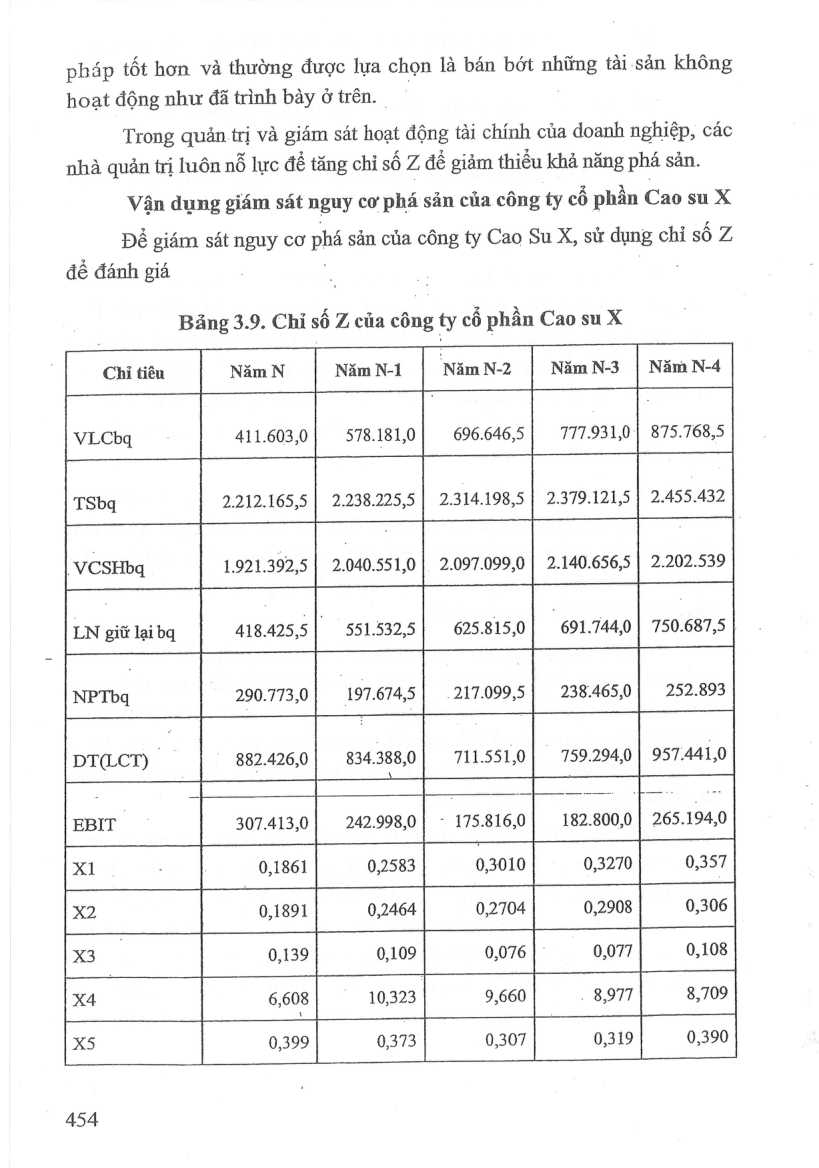
Bảng 3.9. Chỉ số Z của công ty cổ phần Cao su X
Chỉ tiêu | Năm N | Năm N-1 | Năm N-2 | Năm N-3 | Năm N-4
VLCbq | 411.603,0 | 578.181,0 | 696.646,5 | 777.931,0 | 875.768,5
TSbq | 2.212.165,5 | 2.238.225,5 | 2.314.198,5 | 2.379.121,5 | 2.455.432
VCSHbq | 1.921.392,5 | 2.040.551,0 | 2.097.099,0 | 2.140.656,5 | 2.202.539
LN giữ lại bq | 418.425,5 | 551.532,5 | 625.815,0 | 691.744,0 | 750.687,5
NPTbq | 290.773,0 | 197.674,5 | 217.099,5 | 238.465,0 | 252.893
DT(LCT) | 882.426,0 | 834.388,0 | 711.551,0 | 759.294,0 | 957.441,0
EBIT | 307.413,0 | 242.998,0 | −175.816,0 | 182.800,0 | 265.194,0
X1 | 0,1861 | 0,2583 | 0,3010 | 0,3270 | 0,357
X2 | 0,1891 | 0,2464 | 0,2704 | 0,2908 | 0,306
X3 | 0,139 | 0,109 | 0,076 | 0,077 | 0,108
X4 | 6,608 | 10,323 | 9,660 | 8,977 | 8,709
X5 | 0,399 | 0,373 | 0,307 | 0,319 | 0,390
454
Mở trang này trong bản PDFTrang 455
Xem ảnh trang gốc
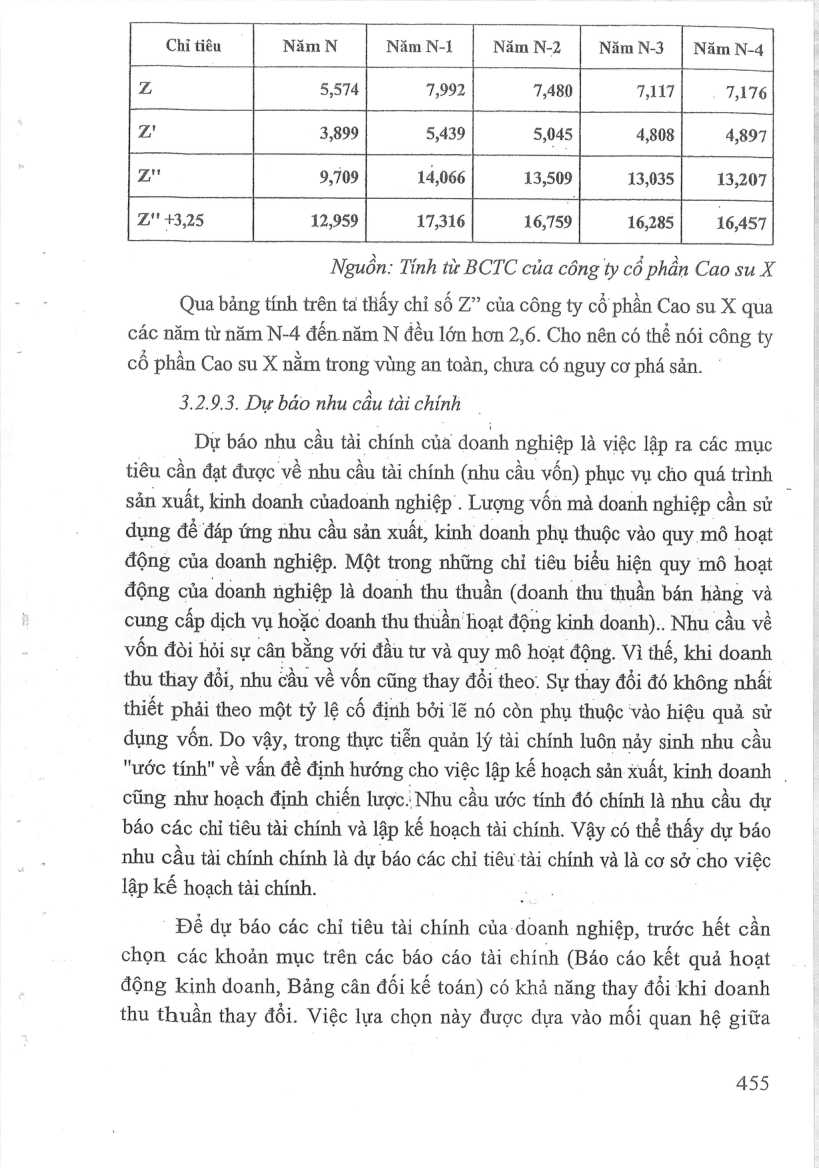
Chỉ tiêu Năm N NimN- | Năm N2 | NămN3 | Năm N- |
Z 5574 7,992 7,480 7,117 7,176 z 3,899 5,439 5,045 4,808 4,897 zt 9,709 14,066 13,509 13,035} 13,207
Z" 43,25 12,959 17,316 16,759 16,285| 16/457
Nguồn: Tinh từ BCTC của công ty cổ phần Cao su X
Qua bảng tính trên ta thầy chỉ số Z” của công ty cổ phần Cao su X qua
các năm từ năm N-4 đến năm N đều lớn hơn 2,6. Cho nên có thể nói công ty cô phần Cao su X nằm trong vùng an toàn, chưa có nguy cơ phá sản.
3.2.9.3. Dự báo nhu cầu tài chính
Dự báo nhu cầu tài chính của doanh nghiệp là việc lập ra các mục tiêu cần đạt được về nhu cầu tài chính (nhu cầu vốn) phục vụ cho quá trình sản xuất, kinh doanh củadoanh nghiệp. Lượng vốn mà doanh nghiệp cần sử dụng để đáp ứng nhu cầu sản xuất, kinh doanh phụ thuộc vào quy mô hoạt động của doanh nghiệp. Một trong những chỉ tiêu biểu hiện quy mô hoạt động của doanh nghiệp là doanh thu thuần (đoanh thu thuần bán hàng và cung cấp địch vụ hoặc doanh thu thuần hoạt động kinh doanh).. Nhu cầu về vốn đòi hỏi sự cân bằng với đầu tư và quy mô hoạt động. Vì thế, khi doanh thu thay đổi, nhu cầu về vốn cũng thay đổi theo. Sự thay đổi đó không nhất thiết phải theo một ty lệ cố định bởi lẽ nó còn phụ thuộc vào hiệu quả sử dụng vốn. Do vậy, trong thực tiễn quản lý tài chính luôn nảy sinh nhu cầu
"ước tính" về vấn đề định hướng cho việc lập kế hoạch sản xuất, kinh doanh cũng như hoạch định chiến lược. Nhu cầu ước tính đó chính là nhu cầu dự báo các chỉ tiêu tài chính và lập kế hoạch tài chính. Vậy có thể thấy dự báo nhu cầu tài chính chính là dự báo các chỉ tiêu tài chính và là cơ sở cho việc lập kế hoạch tài chính.
Dé dự báo các chỉ tiêu tài chính của doanh nghiệp, trước hết cần chọn các khoản mục trên các báo cáo tài chính (Báo cáo kết quả hoạt động kinh doanh, Bảng cân đối kế toán) có khả năng thay đổi khi doanh thu thuần thay đổi. Việc lựa chọn này được dựa vào mối quan hệ giữa
455
Mở trang này trong bản PDF