Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 456
Xem ảnh trang gốc
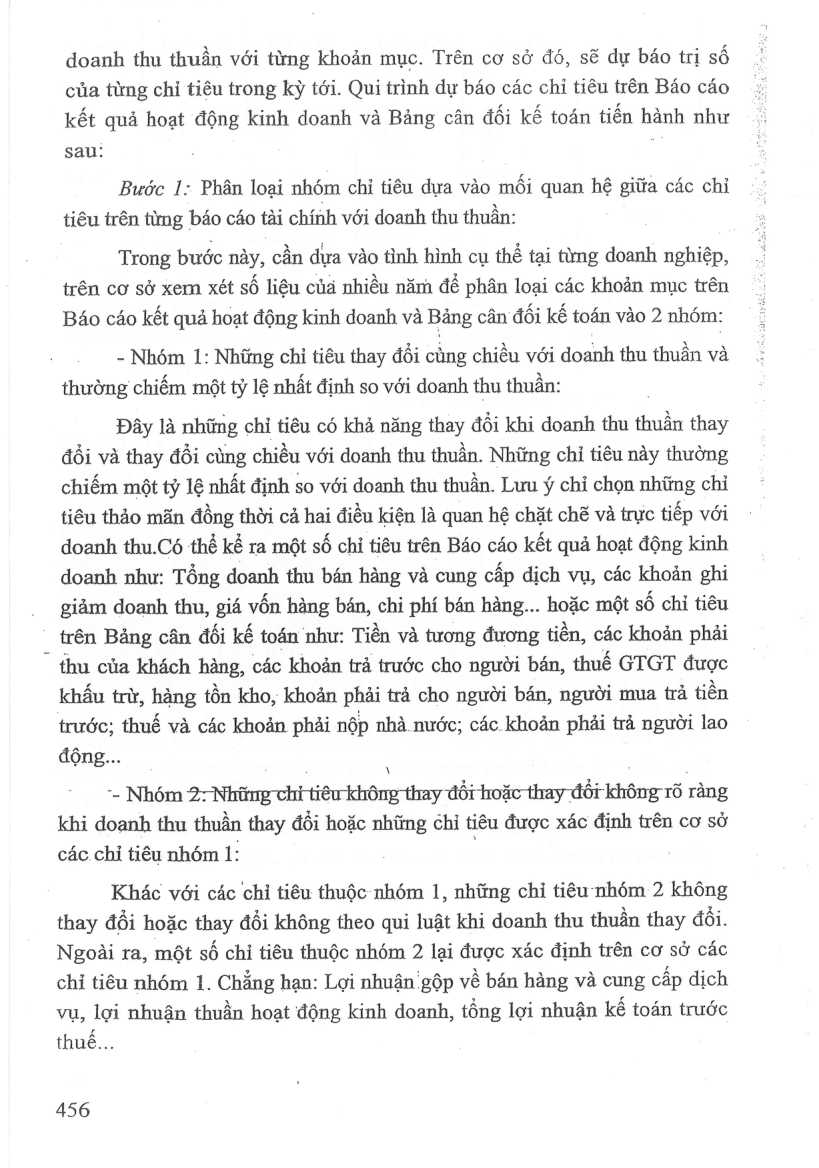
doanh thu thuần với từng khoản mục. Trên cơ sở đó, sẽ dự báo trị số của từng chỉ tiêu trong kỳ tới. Qui trình dự báo các chỉ tiêu trên Báo cáo kết quả hoạt động kinh doanh và Bảng cân đối kế toán tiến hành như sau: ˆ
Bước 1: Phân loại nhóm chỉ tiêu dựa vào mối quan hệ giữa các chỉ tiêu trên từng báo cáo tài chính với doanh thu thuần:
Trong bước này, cần dựa vào tình hình cụ thể tại từng doanh nghiệp, trên cơ sở xem xét số liệu của nhiều năm dé phân loại các khoản mục trên
Báo cáo kết quả hoạt động kinh doanh và Bảng cân đối kế toán vào 2 nhóm:
- Nhóm 1: Những chỉ tiêu thay đổi cùng chiều với doanh thu thuần và thường chiếm một tỷ lệ nhất định so với doanh thu thuần:
Đây là những chỉ tiêu có khả năng thay đổi khi doanh thu thuần thay đổi va thay đổi cùng chiều với doanh thu thuần. Những chỉ tiêu này thường chiếm một tỷ lệ nhất định so với doanh thu thuần. Lưu ý chỉ chọn những chỉ tiêu thảo man đồng thời cả hai điều kiện là quan hệ chặt chẽ và trực tiếp với doanh thu.Có thể kể ra một số chỉ tiêu trên Báo cáo kết quả hoạt động kinh doanh như: Tổng doanh thu bán hàng và cung cấp dịch vụ, các khoản ghi giảm doanh thu, giá vốn hàng bán, chỉ phí bán hàng... hoặc một số chỉ tiêu trên Bảng cân đối kế toán như: Tiền và tương đương tiền, các khoản phải thu của khách hàng, các khoản trả trước cho người bán, thuế GTGT được khấu trừ, hàng tồn kho, khoản phải trả cho người bán, người mua trả tiền trước; thuế và các khoản phải nộp nhà nước; các khoản phải trả người lao động...
- Nhóm 2: Những chỉ tiêu không thay đổi hoặc thay đổi không 16 ràng khi doanh thu thuần thay đồi hoặc những chỉ tiêu được xác định trên cơ sở các chỉ tiêu nhóm 1:
Khác với các chỉ tiêu thuộc nhóm 1, những chỉ tiêu nhóm 2 không thay đổi hoặc thay đổi không theo qui luật khi doanh thu thuần thay đổi.
Ngoài ra, một số chỉ tiêu thuộc nhóm 2 lại được xác định trên cơ sở các chỉ tiêu nhóm 1. Chẳng hạn: Lợi nhuận gộp về bán hàng và cung cấp dịch vụ, lợi nhuận thuần hoạt động kinh doanh, tổng lợi nhuận kế toán trước
thuế...
456
Mở trang này trong bản PDFTrang 457
Xem ảnh trang gốc
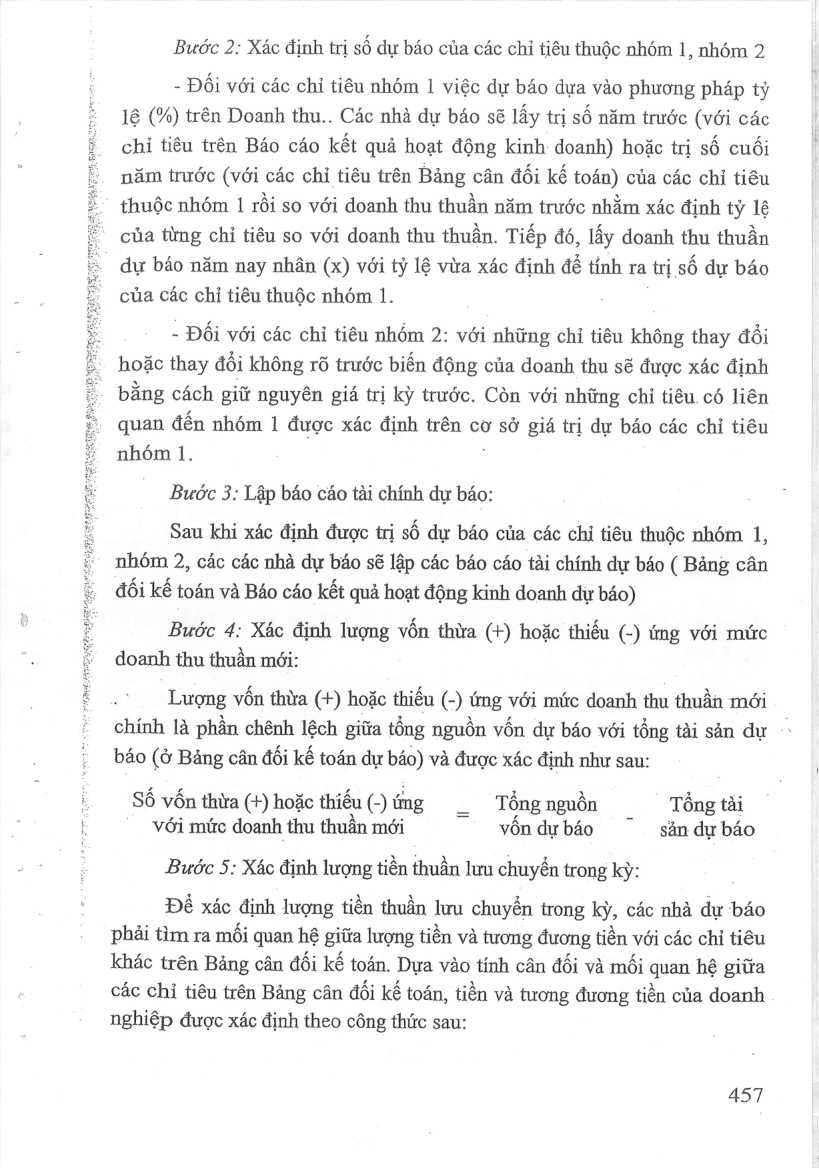
Bước 2: Xác định trị số dự báo của các chỉ tiêu thuộc nhóm 1, nhóm 2
- Đối với các chỉ tiêu nhóm 1 việc dự báo dựa vào phương pháp tỷ lệ (%) trên Doanh thu.. Các nhà dự báo sẽ lấy trị số năm trước (với các chỉ tiêu trên Báo cáo kết quả hoạt động kinh doanh) hoặc trị số cuối năm trước (với các chỉ tiêu trên Bảng cân đối kế toán) của các chỉ tiêu thuộc nhóm 1 rồi so với doanh thu thuần năm trước nhằm xác định tỷ lệ của từng chỉ tiêu so với doanh thu thuần. Tiếp đó, lấy doanh thu thuần du báo năm nay nhân (x) với tỷ lệ vừa xác định dé tinh ra trị số dự báo của các chỉ tiêu thuộc nhóm 1.
- Đối với các chỉ tiêu nhóm 2: với những chỉ tiêu không thay đổi hoặc thay đổi không rõ trước biến động của doanh thu sẽ được xác định bằng cách giữ nguyên giá trị kỳ trước. Còn với những chỉ tiêu. có liên quan đến nhóm 1 được xác định trên cơ sở giá trị dự báo các chỉ tiêu nhóm 1. :
Bước 3: Lập báo cáo tài chính dự báo:
Sau khi xác định được trị số dự báo của các chỉ tiêu thuộc nhóm 1, nhóm 2, các các nhà dự báo sẽ lập các báo cáo tài chính dự báo ( Bảng cân đối kế toán và Báo cáo kết quả hoạt động kinh doanh dự báo)
Bước 4: Xác định lượng vốn thừa (+) hoặc thiếu (-) ứng với mức doanh thu thuần mới:
Lượng vốn thừa (+) hoặc thiếu (-) ứng với mức doanh thu thuần mới chính là phần chênh lệch giữa tổng nguồn vốn dự báo với tổng tài sản dự báo (ở Bảng cân đối kế toán dự báo) và được xác định như sau:
Số vốn thừa (+) hoặc thiếu (-) ứng = Tổng nguồn Tổng tài
_. với mức doanh thu thuân mới vôn dự báo sản dự báo
Buéc 5: Xác định lượng tiền thuần lưu chuyển trong kỳ:
Dé xác định lượng tiền thuần lưu chuyển trong kỳ, các nhà dự báo phải tìm ra mồi quan hệ giữa lượng tiền và tương đương tiền với các chỉ tiêu khác trên Bảng cân đối kế toán. Dựa vào tính cân đối và mối quan hệ giữa các chỉ tiêu trên Bảng cân đối kế toán, tiền và tương đương tiền của doanh nghiệp được xác định theo công thức sau:
457
Mở trang này trong bản PDFTrang 458
Xem ảnh trang gốc
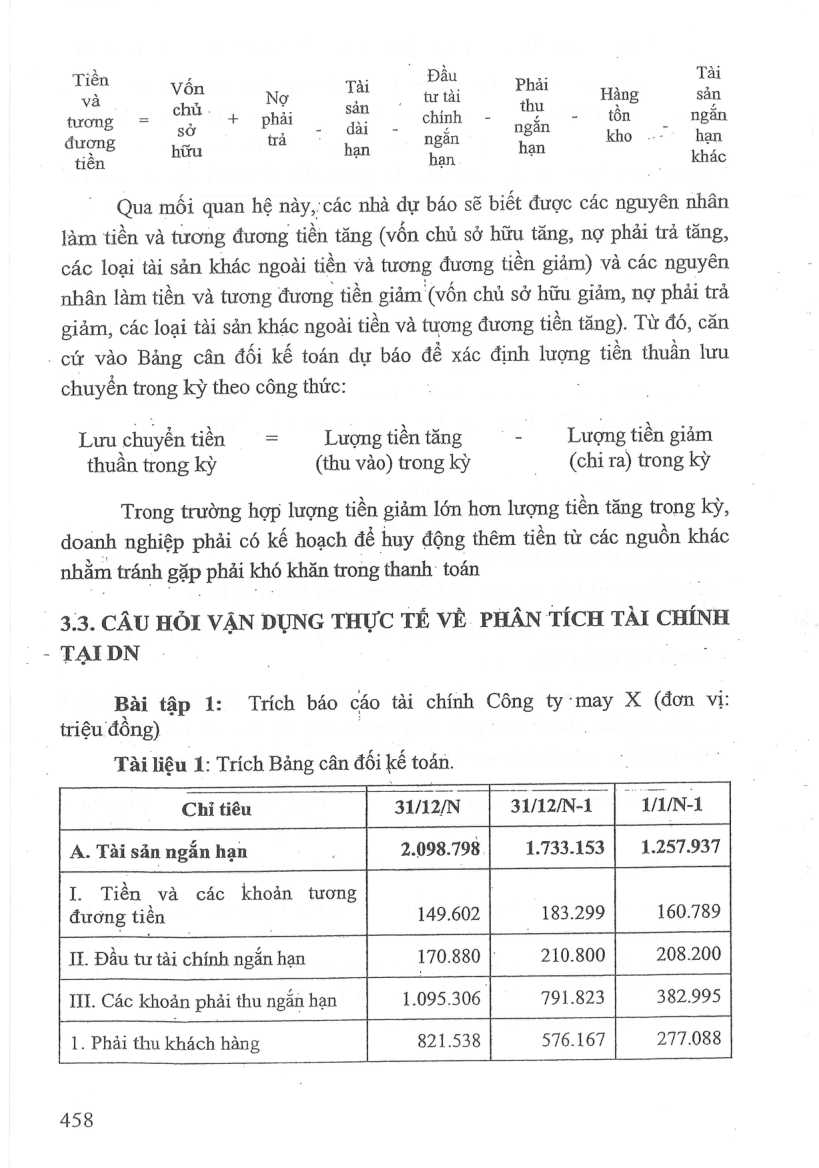
Tiền Vốn Tài aa Phai Tôi
và & Nợ : tur tai Hang san chủ . - san , thu 5 “ tuong = : + phải ie chính - . - tôn ngăn so „ - dài - < ngăn = duong hữ ta uan ngăn ra kho .- hạn tiên . han ˆ khác
Qua mối quan hệ này,:các nhà dự báo sẽ biết được các nguyên nhân làm tiền và tương đương tiền tăng (vốn chủ sở hữu tăng, nợ phải trả tăng, các loại tài sản khác ngoài tiền và tương đương tiền giảm) và các nguyên nhân làm tiền và tương đương tiền giảm (vốn chủ sở hữu giảm, nợ phải trả giảm, các loại tài sản khác ngoài tiền và tương đương tiền tăng). Từ đó, căn
. cứ vào Bảng cân đối kế toán dự báo để xác định lượng tiền thuần lưu
chuyển trong kỳ theo công thức:
Lưu chuyển tiền = Lượng tiền tăng - Lượng tiền giảm thuân trong kỳ (thu vào) trong kỳ (chi ra) trong ky
Trong trường hợp lượng tiền giảm lớn hơn lượng tiền tăng trong kỳ, doanh nghiệp phải có kế hoạch để huy động thêm tiền từ các nguồn khác nhằm tránh gặp phải khó khăn trong thanh: toán
3:3. CÂU HOI VẬN DỤNG THỰC TẾ VỀ. PHAN TÍCH TÀI CHÍNH
TẠI DN ¡
Bài tập 1: Trích báo cáo tài chính Công ty :-may X (đơn vị:
triệu đồng) |
Tài liệu 1: Trích Bảng cân đối kế toán.
Chi tiêu 3112/N, | 31/12/N-1 | 1/1/N-1
A. Tài sản ngắn hạn 2.098.798| 1.733.153| 1.257.937
L Tiền va các khoản tương đương tiền 149.602 183.299 160.789
II. Đầu tư tài chính ngắn hạn 170.880 | 210.800 208.200
Il. Các khoản phải thu ngăn hạn 1.095.306. 791.823 382.995
1. Phải thu khách hàng 821.538 576.167 277.088
458
Mở trang này trong bản PDFTrang 459
Xem ảnh trang gốc
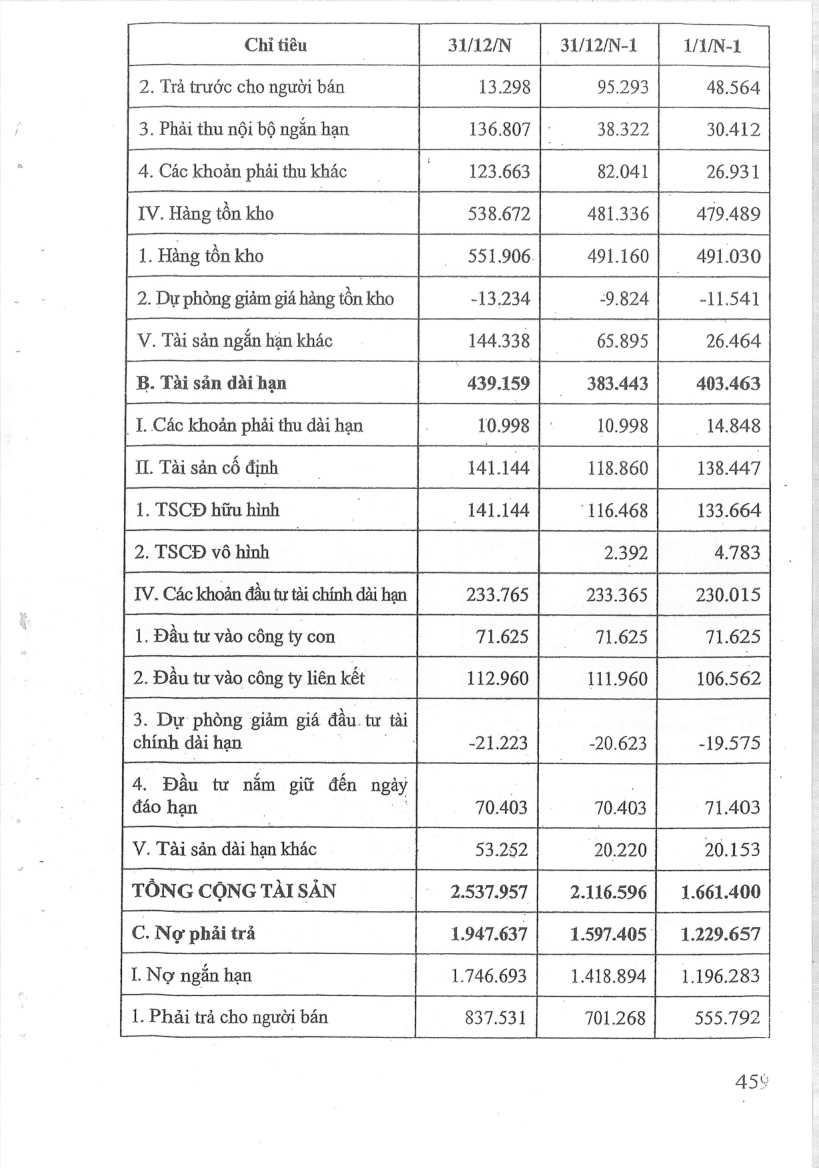
UUNI |
Chỉ tiêu 31/12/N 31/12/N-1
2. Trả trước cho người bán 13.298 95.293 48.564
3. Phải thu nội bộ ngắn hạn 136.807 38.322 30.412
4. Các khoản phải thu khác 123.663 82.041 26.931
IV. Hàng tồn kho 538.672 481.336 479.489
1. Hàng tồn kho 551.906. 491.160 491.030
2. Dự phòng giảm giá hàng tồn kho -13234 -9.824 -11.541
V. Tài sản ngắn han khác 144.338 65.895 26.464
B. Tài sản dai hạn 439.159 383.443 403.463
| J..Các khoản phải thu dài hạn 10.998 10.998 14.848
II. Tài sản cố định 141.144 118.860 138.447
1. TSCD hữu hình 141.144 116.468 133.664
2. TSCD vô hình 2.392 4.783
IV. Các khoản đần tr tài chính dài hạn 233.765 233.365 230.015
1. Đầu tư vào công ty con 71.625 71.625 11.625
2. Đầu tư vào công ty liên kết 112.960 111.960 106.562
3. Dự phòng giảm giá đầu tư tài
chính dài hạn oo -21223 -20.623 -19.575
4. Đầu tư nắm giữ đến ngày
đáo hạn 70.403 70.403 71.403
V. Tài sản đài hạn khác 53.252 20.220 20.153
TONG CONG TAI SAN 2.537.957 | 2.116.596 | 1.661.400
C. Nợ phái tra 1.947.637 | 1.597.405 | 1229.657
I Nợ ngắn hạn 1.746.693 | 1.418.894] 1.196.283
1. Phải trả cho người bán 837.531 701.268
555.792
459
Mở trang này trong bản PDF