Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 440
Xem ảnh trang gốc
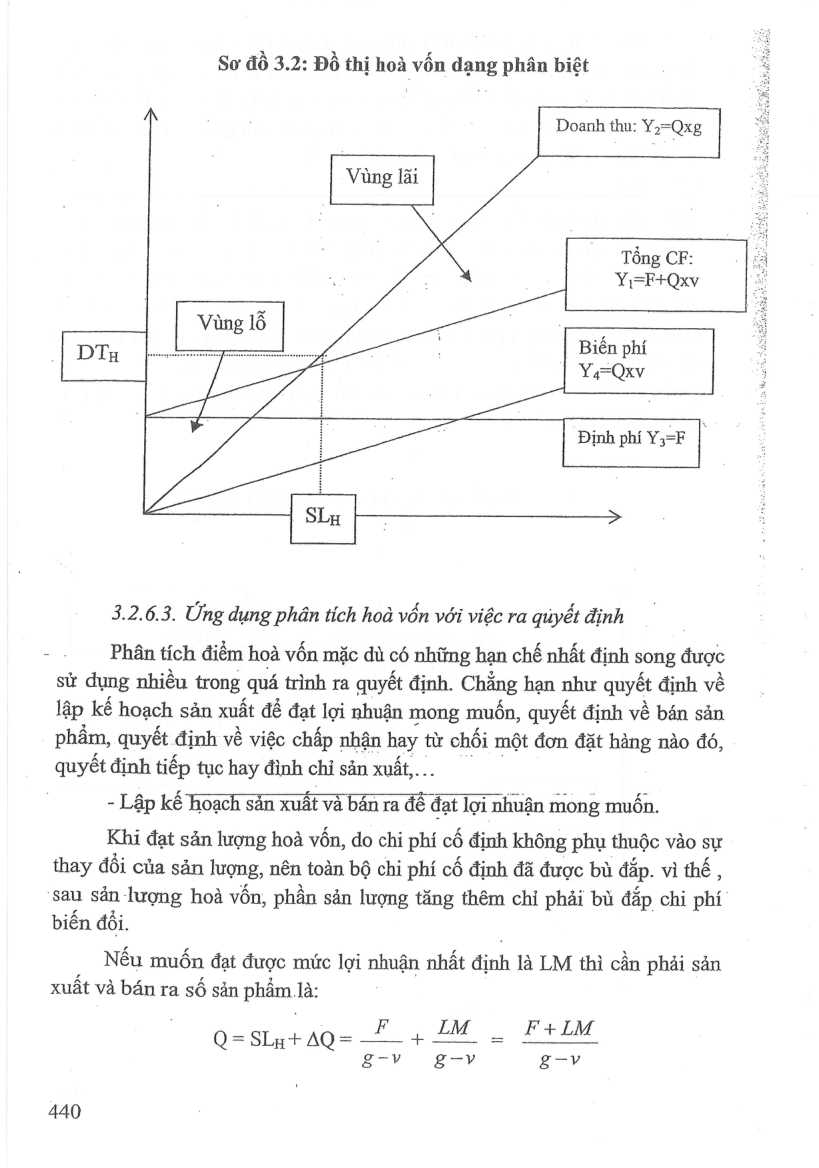
Sơ đồ 3.2: Đồ thị hoà vốn dạng phân biệt
Doanh thu: Y›=Qxg
Vùng lãi
Tổng CE:
Yi=F+Qxv
Biến phí
Y4+-Qxv
DTn kL- a :
á Định phí Y›=F |
5L
3.2.6.3. Ứng dụng phân tích hoà vốn với việc ra quyết định
Phân tích điểm hoà vốn mặc di có những hạn chế nhất định song được sử dụng nhiều trong quá trình ra quyết định. Chẳng hạn như quyết định về lập kế hoạch sản xuất dé đạt lợi nhuận mong muốn, quyết định về bán sản phẩm, quyết định về việc chấp ! nhận hay từ chối một đơn đặt hàng nào đó, quyết định tiếp tục hay đình chỉ sản xuat,.
- Lập kế hoạch sản xuất và bán ra để ail lợi nhuận mong muốn.
Khi đạt sản lượng hoà vốn, do chi phí cố định không phụ thuộc vào sự thay đổi của sản lượng, nên toàn bộ chỉ phí cố định đã được bù dap. vi thé ,
‘sau sản lượng hoà vốn, phần sản lượng tăng thêm chi phải bù đắp chi phí biến đổi.
Nếu muốn đạt được mức lợi nhuận nhất định là LM thì cần phải sản xuất và bán ra số sản phẩm. là:
Q=SLu+AQ= Fo, IM _ FtiM
§8-v g-yv g-Yy
440
Mở trang này trong bản PDFTrang 441
Xem ảnh trang gốc
AQ là phần sản lượng tăng thêm sau sản lượng hòa vốn
- Xác định khung giá bán sản phẩm:
Trong kinh tế thị trường thì giá bán sản phẩm là một vũ khí cạnh tranh quan trọng. Một doanh nghiệp nếu biết điều chỉnh giá hợp lý vừa có thể thắng thể trong cạnh tranh vừa có thể đem lại những cơ hội tăng lợi nhuận.
Ngược lại, sử dụng và điều chỉnh giá bán sản phẩm không hợp lý có thể làm cho doanh nghiệp đi đến bên bờ của phá sản. vì vậy, việc nắm vững khung giá bán của từng loại sản phẩm ở các mức sản lượng khác nhau có ý nghĩa quan trọng trong việc chủ động đ điều chính giá phù hợp trong từng điều kiện cụ thể.
Khung giá bán sản phẩm là giá hán hoà vốn ở các mức độ sản lượng khác nhau. ở các mức sản lượng như vậy, nếu bán được gia cao hơn doanh nghiệp có lãi và ngược lại bị lỗ
Nếu gọi giá bán hoà vốn là g, thì giá bán hoà vốn được xác định như sau:
8n = Pty
Q
Việc xác định khung giá bán hoà vốn ở các mức sản lượng khác nhau tạo điều kiện đưa ra các quyết định giảm giá để thực hiện chiến lược kinh doanh phù hợp, giảm thiểu tồn thất và tận dụng các cơ hội tăng lợi nhuận.
- Quyết định tiếp tục hay đình chỉ sản xuất
Trong kinh doanh ở cơ chế thị trường, do quy luật cạnh tranh, nhiều khi đặt doanh nghiệp lâm vào tình trạng làm ăn thua lỗ. Trước tình trạng này, doanh nghiệp cần có sự lựa chọn nên tiếp tục sản xuất hay đình chỉ sản xuất. Tiếp tục sản xuất là đề tồn tại, đình chỉ sản xuất đồng nghĩa với sự diệt vong. vì Vậy, các nhà quản trị cần tính toán cân
nhắc kỹ lưỡng. Phân tích hoà vốn giúp cho việc đưa ra quyết định nhằm giảm thiểu rủi ro.
3.2.6.4. Phân tích, ra quyết định về khả năng tăng sản lượng, thay đổi cơ cấu hang bán, thay đồi giá bán, thay đổi chỉ phí với mục tiểu lợi nhuận
441
Mở trang này trong bản PDFTrang 442
Xem ảnh trang gốc
Trong kinh doanh, với mục tiêu tối đa hoá lợi nhuận, các doanh nghiệp luôn phải tìm kiếm câu trả lời về việc phải sản xuất và bán ra bao nhiêu sản phẩm? mức giá bán ra sao, sự gia tăng chi phí có kéo theo sự tăng giá bán sản phẩm hay không? nếu có thì tăng được bao nhiêu? giảm chi phí có thể làm chất lượng sản phẩm giảm dẫn đến giá bán giảm, không bán được hàng thì nên như thế nào?...
Phân tích, ra quyết định về tăng sản lượng, thay đổi giá bán, chi phí với mục liêu tối đa hoá lợi nhuận thực chất là nghiên cứu mối quan hệ giữa doanh thu, chi phí và lợi nhuận.
Mối quan hệ giữa doanh thu, chỉ phí và lợi nhuận thể hiện qua công thức sau đây:
Lợi nhuận (LN) = Doanh thu m(DT) Chỉ phí (CP)
Phân tích mối quan hệ giữa doanh thu, chi phí và lợi nhuận thực chất là xem xét, nghiên cứu công thức trên ở những góc độ, dưới những khía cạnh khác nhau phù hợp với mục tiêu quan tâm của từng đối tượng. Thông thường khi phân tích mối quan hệ doanh thu, chi phí và lợi nhuận người ta chia chi phí thành 2 và chi 2 là chi phí biến đổi (CB) và chỉ phí cố định (F). Khi đó :
| IN=DT-CB-F
Gọi LB là lãi trên biến phí và được xác định như sau:
LB=DT-CB=Qx(g-v)=Qxlb
Lúcnày: IN=LB-F . |
Vì ch phí cố định trong một g quy mô xác định là không thay đổi nên với công thức trên để tối đa hoá lợi nhuận cần tối đa lãi trên biến phí. Mặt khác, ở các mức sản lượng khác nhau thì giá bán. và chi phí biến đồi tính cho
1 sản phẩm không thay đối trong khi chi phí cố định tính cho 1 sản phẩm thay đổi ở các mức sản lượng khác nhau. Do đó, sử dụng công thức trên cho phép nhanh chóng có câu trả lời hợp lý cho các phương án khai thác các khả năng khác nhau về chỉ phí, giá bán, khối lượng sản phẩm tiêu thụ nhằm tối đa hoá lợi nhuận.
Với Tp là tỷ suất lãi trên biến phí thì LB = DTxTip
Khi d6: LN= (DT x Tp ) - F.
442
Mở trang này trong bản PDFTrang 443
Xem ảnh trang gốc
Với công thức trên, cho phép xem xét mối quan hệ giữa doanh thu, chi phí và lợi nhuận trong trường hợp doanh nghiệp sản xuất và kinh doanh nhiều mặt hàng
Phân tích điểm hoà vốn, cùng với việc xem xét mối quan hệ giữa doanh thu, chi phí và lợi nhuận, được ứng dụng nhiều trong thực tiễn, nhất là khi cần nhanh chóng đưa ra các quyết định và đánh giá các quyết định có tác động đến các yếu tố với mục tiêu tối đa hoá lợi nhuận. chẳng han như những quyết định về việc 'thay đổi giá bán, khung giá bán, chi phí cố định, chi phí biến đổi, quyết định nhận hay từ chối một đơn đặt hàng cụ thể, quyết định tiếp tục hay đình chỉ sản xuất kinh doanh 1 bộ phận...
- Quyết định về việc tăng sản lượng:
... Trong quá trình sản xuất kinh doanh; ngoài hoạt động và kết quả kinh doanh bình thường, doanh nghiệp có thể dư thừa có giới hạn một số nguồn lực nào đó có thể khai thác để tăng lợi nhuận. Doanh nghiệp kinh doanh - nhiều mặt hàng khác nhau, trong điều kiện năng lực dư thừa có giới hạn đó, cần đựa ra quyết định thúc đầy mặt hàng với mục tiêu tối đa hoá lợi nhuận.
Với mục tiêu đó, mặt hàng được thúc đầy là mặt hàng có mức lợi nhuận trên biến phí cao nhất trên mỗi yếu tố dw thừa có giới hạn.
- Quyết định về thay đổi giá bán: đây là loại quyết định thường xuyên gặp trong kinh doanh. Giá bán sản phẩm trên thị trường cạnh tranh phải luôn linh hoạt nếu muốn tối đa hoá lợi nhuận. Đề đưa ra quyết định về việc thay đổi giá bán sản phẩm, trước hết cần nắm 16 khung giá bán sản phẩm, số lượng sản phẩm bán được và cần thấy rõ rằng: phần sản lượng tăng thêm so với sản lượng hoà vốn chỉ phải bù đắp chỉ phí biến đổi. Khi bán ra vượt sản lượng hoà vốn thì phần chênh lệch giữa giá bán với biến phí đơn vị chính là số lãi tính cho mỗi đơn vị sản phẩm bán ra tặng lên. Tuy nhiên, khi đưa ra các quyết định về sự thay đồi giá bán sản phẩm cần tính đến phản ứng của thị trường...
- Quyết định về sự thay đồi chi phí:
Mỗi sự thay đổi chi phí trong quá trình kinh doanh đều ảnh hưởng đến lợi nhuận của doanh nghiệp đồng thời cũng phản ảnh trình độ quản lý và sử dụng chi phí trong doanh nghiệp.
Mở trang này trong bản PDF