Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 400
Xem ảnh trang gốc
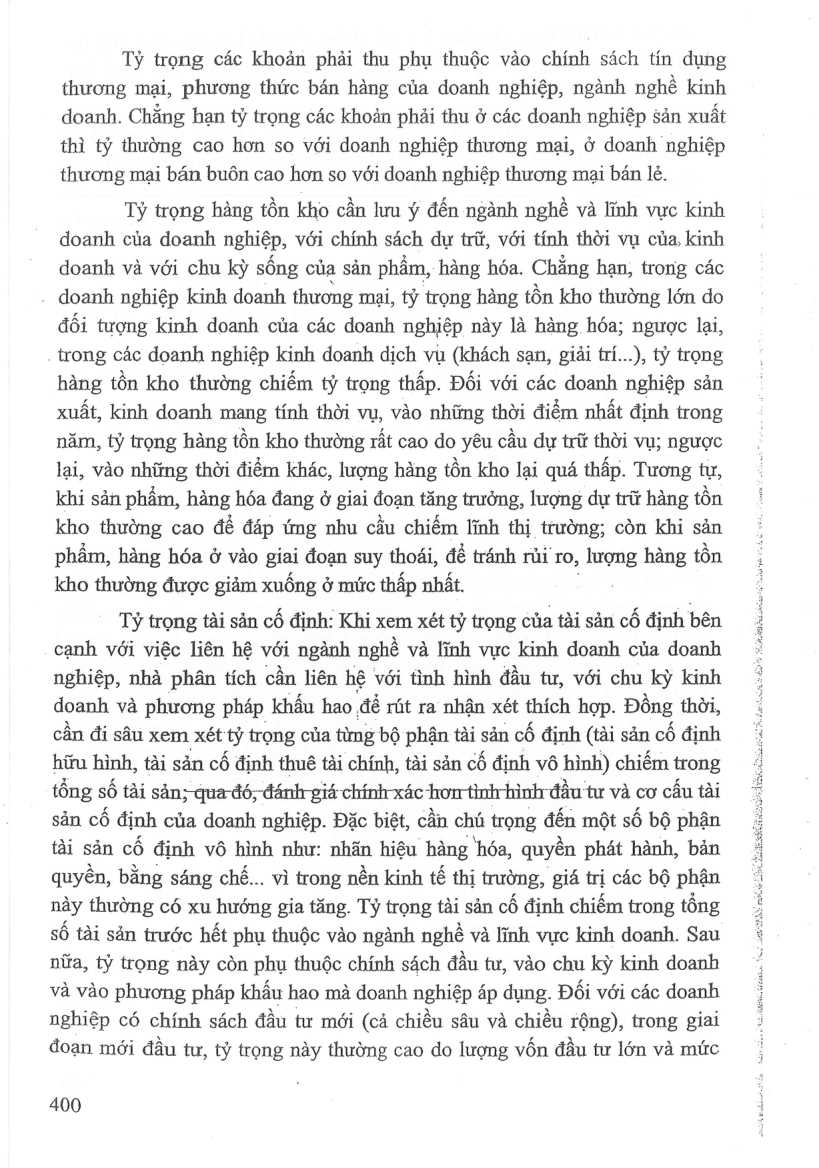
Tỷ trọng các khoản phải thu phụ thuộc vào chính sách tín dụng thương mại, phương thức bán hàng của doanh nghiệp, ngành nghề kinh doanh. Chẳng han tỷ trong các khoản phải thu ở các doanh nghiệp san xuất thì tỷ thường cao hơn so với doanh nghiệp thương mại, ở doanh nghiệp thương mại bán buôn cao hơn so với doanh nghiệp thương mai bán lẻ.
Tỷ trọng hàng tồn kho cần lưu ý đến ngành nghề và lĩnh vực kinh doanh của doanh nghiệp, với chính sách dự trữ, với tính thời vụ của, kinh doanh và với chu kỳ sống của sản phẩm, hàng hóa. Chẳng hạn, trong các
. doanh nghiệp kinh doanh thương mại, tỷ trọng hàng tồn kho thường lớn do đối tượng kinh doanh của các doanh nghiệp này là hàng hóa; ngược lại,
. trong các doanh nghiệp kinh doanh dịch vụ (khách sạn, giải trí...), tỷ trọng hàng tồn kho thường chiếm tỷ trọng thấp. Đối với các doanh nghiệp sản xuất, kinh doanh mang tính thời vụ, vào những thời điểm nhất định trong năm, tỷ trọng hàng tồn kho thường rất cao do yêu cầu dự trữ thời vụ; ngược lại, vào những thời điểm khác, lượng hàng tồn kho lại quá thấp. Tương tự, khi sản phẩm, hàng hóa đang ở giai đoạn tăng trưởng, lượng dự trữ hàng tồn kho thường cao để đáp ứng nhu cầu chiếm lĩnh thị trường; còn khi sản phẩm, hàng hóa ở vào giai đoạn suy thoái, đề tránh rủi ro, , lượng hàng tồn kho thường được giảm xuống ở mức thấp nhất.
Tỷ trọng tài sản cố định: Khi xem xét tỷ trọng của tài sản cố định bên cạnh với việc liên hệ với ngành nghề và lĩnh vực kinh doanh của doanh nghiệp, nhà phân tích cần liên hệ với tình hình đầu tư, với chu kỳ kinh doanh và phương pháp khấu hao đề rút ra nhận xét thích hợp. Đồng thời, cần đi sâu xem xét tỷ trọng của từng bộ phận tài sản cố định (tài sản có định hữu hình, tài sản cố định thuê tài chính, tài sản cố định vô hình) chiếm trong tổng số tài sản; qua đó, đánh giá chính xác hơn tình hình: đầu tư và cơ cấu tài sản cố định của doanh nghiệp. Đặc biệt, cần chú trọng đến một số bộ phận tài sản cố định vô hình như: nhấn hiệu hàng hóa, quyền phát hành, bản quyền, bằng sáng chế... vì trong nền kinh tế thị trường, giá trị các bộ phận này thường có xu hướng gia tăng. Tỷ trọng tài sản cố định chiếm trong tổng số tài sản trước hết phụ thuộc vào ngành nghề và lĩnh vực kinh doanh. Sau nữa, tỷ trọng này còn phụ thuộc chính sách đầu tư, vào chu kỳ kinh doanh và vào phương pháp khấu hao mà doanh nghiệp áp dụng. Đối với các doanh nghiệp có chính sách đầu tư mới (cả chiều sâu và chiều rộng), trong giai đoạn mới đầu tư, tỷ trọng này thường cao do lượng vốn đầu tư lớn và mức
400
Mở trang này trong bản PDFTrang 401
Xem ảnh trang gốc
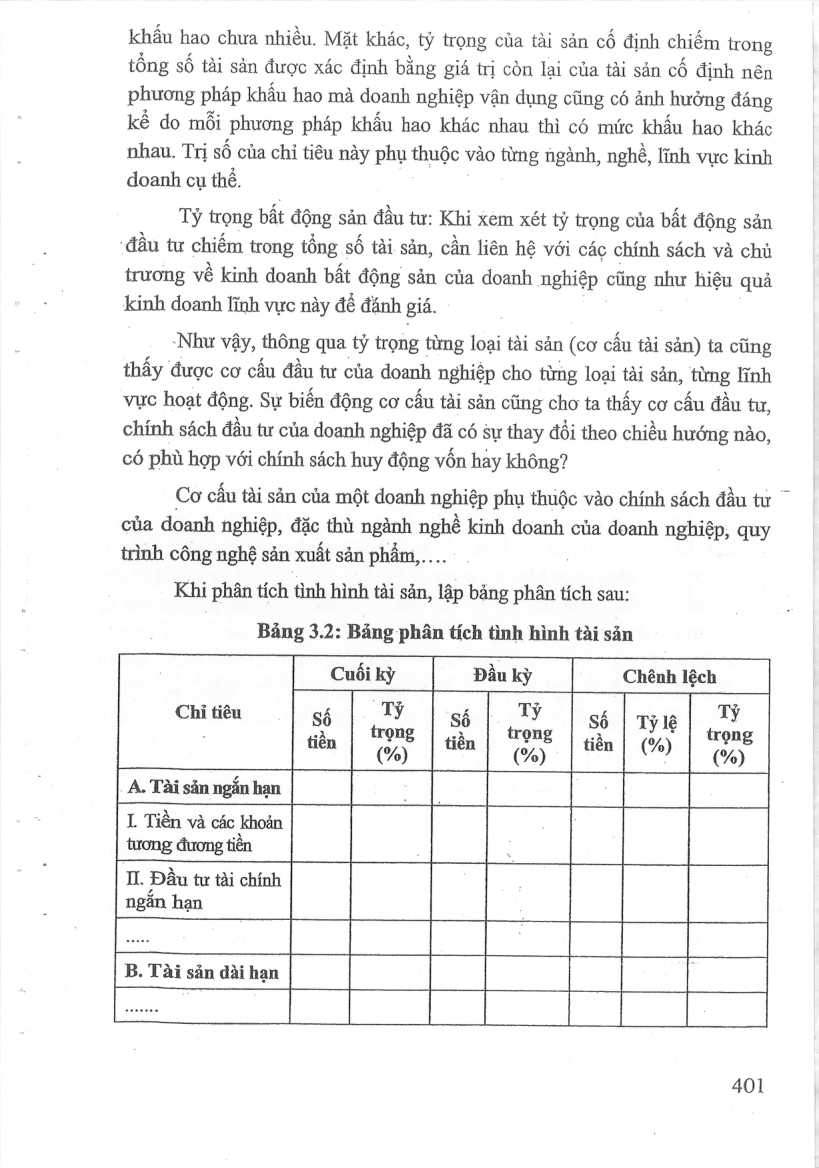
khấn hao chưa nhiều. Mặt khác, tỷ trọng của tài sản cố định chiếm trong tổng số tài sản được xác định bằng giá tri còn lại của tài sản cố định nên phương pháp khấu hao mà doanh nghiệp vận dụng cũng có ảnh hưởng đáng kể do mỗi phương pháp khấu hao khác nhau thì có mức khấu hao khác nhau. Trị số của chỉ tiêu này phụ thuộc \ vào từng ngành, nghề, lĩnh vực kinh doanh cụ thể.
Tỷ trọng bất động sản đầu tư: Khi xem xét tỷ trọng của bất động sản
-đầu tư chiếm trong tổng số tài sản, cần liên hệ với các chính sách và chủ trương về kinh doanh bất động sản của doanh nghiệp cũng như hiệu quả kinh doanh lĩnh vực này dé đănh giá.
"Như vậy, thông qua tỷ trọng từng loại tài sản (cơ cấu tài sản) ta cũng thấy được cơ cấu đầu tư của doanh nghiệp cho từng loại tài sản, từng linh vực hoạt động. Sự biến động cơ cấu tai sản cũng cho ta thấy cơ cầu đầu tư, chính sách đầu tư của doanh nghiệp đã có su thay đổi theo chiều hướng nào, có phù hợp với chính sách huy động vốn hay không?
Cơ cấu tài sản của một doanh nghiệp phụ thuộc vào chính sách đầu tư ~ của doanh nghiệp, đặc thù ngành nghề kinh doanh của doanh nghiệp, quy trình công nghệ sản xuất sản phẩm...
Khi phân tích tình hình tài sản, lập bảng phân tích sau:
Bang 3.2: Bang phân tích tình hình tài sản
Cuối kỳ Đầu kỳ Chênh lệch
: m trọng ok trong a oy | trong
tiên (%) tiên (%) tiên | (%) (%)
. A. Tài sắn ngắn hạn
L Tiền và các khoản
tương đương tiên
Tl. Đầu tư tài chính
ngăn hạn
401
Mở trang này trong bản PDFTrang 402
Xem ảnh trang gốc
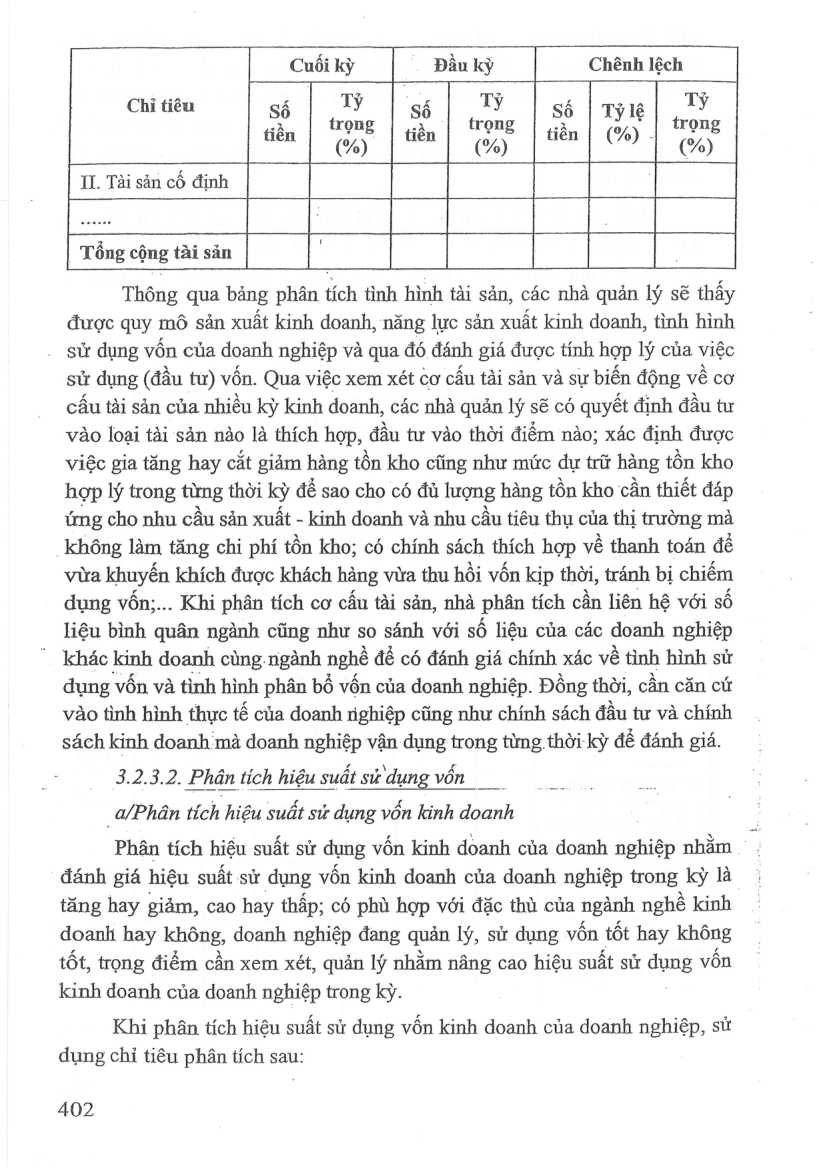
Cuối kỳ Đầu ky Chênh lệch
Chỉ tên Số tone Số Nà Số Ty tine on Y oA 4 oA oO U
tiên (%) tién (%) tiên | (%) - (%)
II. Tai sản cố định
Tống cộng tài sản
Thông qua bảng phân tích tình hình tài sản, các nhà quản lý sẽ thấy được quy mô sản xuất kinh doanh, năng lực sản xuất kinh doanh, tình hình sử dụng vốn của doanh nghiệp và qua đó đánh giá được tính hợp lý của việc sử dụng (đầu tư) vốn. Qua việc xem xét cơ cấu tài sản và sự biến động về cơ cấu tài sản của nhiều kỳ kinh doanh, các nhà quản lý sẽ có quyết định đầu tư vào loại tài sản nào là thích hợp, đầu tư vào thời điểm nào; xác định được việc gia tăng hay cắt giảm hàng tồn kho cũng như mức dự trữ hàng tồn kho hợp lý trong từng thời kỳ dé sao cho có đủ lượng hàng tồn kho cần thiết đáp ứng cho nhu cầu sản xuất - kinh doanh và nhu cầu tiêu thụ của thị trường ma
không làm tăng chi phí tồn kho; có chính sách thích hợp về thanh toán dé vừa khuyến khích được khách hàng vừa thu hồi vốn kịp thời, tránh bị chiếm dụng vốn;... Khi phân tích cơ cấu tài sản, nhà phân tích cần liên hệ với số liệu bình quân ngành cũng như so sánh với số liệu của các doanh nghiệp khác kinh doanh ctng.nganh nghề để có đánh giá chính xác về tình hình sử dụng: vốn và tình hình phân bổ vốn của doanh nghiệp. Đồng thời, cần căn cứ vào tình hình thực tế của doanh righiép cũng như chính sách đầu tư và chính sách kinh doanh mà doanh nghiệp vận dụng trong từng thời kỳ dé đánh giá.
3.2.3.2. Phan tich hiéu suất sử dụng vốn
_a/Phan tich hiệu suất sử dung vốn kinh doanh
Phân tích hiệu suất sử dụng vốn kinh doanh của doanh nghiệp nhằm — đánh giá hiệu suất sử dung vốn kinh doanh của doanh nghiệp trong ky là tăng hay giảm, cao hay thấp; có phù hợp với đặc thù của ngành nghề kinh doanh hay không, doanh nghiệp đang quản lý, sử dụng vốn tốt hay không tốt, trọng điểm cần xem xét, quản lý nhằm nâng cao hiệu suất sử dụng vôn kinh đoanh của doanh nghiệp trong kỳ.
Khi phân tích hiệu suất sử dụng vốn kinh doanh của doanh nghiệp, sử dụng chỉ tiêu phân tích sau:
402
Mở trang này trong bản PDFTrang 403
Xem ảnh trang gốc
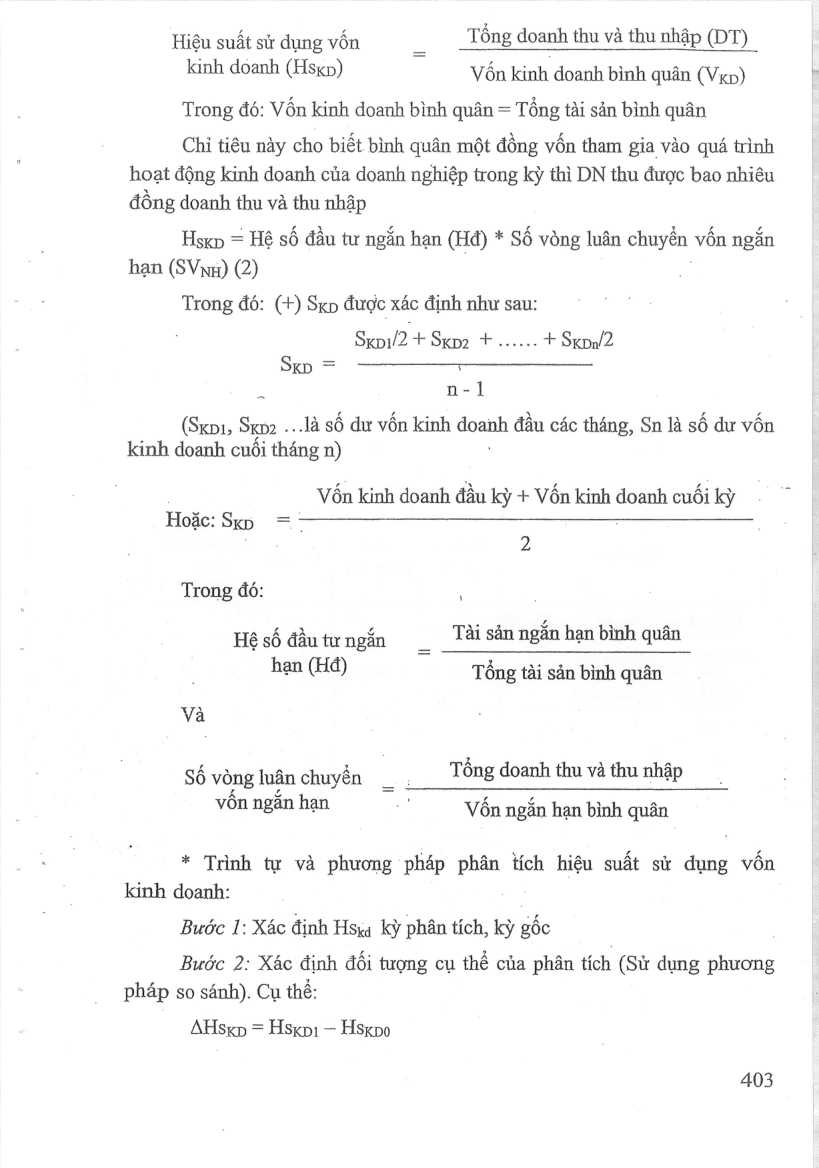
Hiệu suất sử dụng vốn 7 Téng doanh thu va thu nhập (DT) kinh doanh (Hsp) Vốn kinh doanh bình quân (Vp)
Trong đó: Vốn kinh doanh bình quân = Tổng tài sản bình quân
Chỉ tiêu này cho biết bình quân một đồng vốn tham gia vào quá trình hoạt động kinh doanh của doanh nghiệp trong kỳ thì DN thu được bao nhiêu đồng doanh thu và thu nhập
Hsxp = Hệ số đầu tư ngắn hạn (Hd) * Số vòng luân chuyển vốn ngắn
Trong đó: (+) Sp được xác định như sau:
Sxpi/2 + Sxp2 +..... + Skpn/2
SKD = T n-1
(SKpi, SKD2 ...là số dư vốn kinh doanh đầu các tháng, Sn là số dư vốn kinh doanh cuôi tháng n)
Vốn kinh doanh đầu kỳ + Vốn kinh doanh cuối kỳ
Hoặc: SKD => mm 2
Trong đó:
Hệ số đầu tư ngắn Tài sản ngăn hạn bình quân
hạn (Hđ) Tổng tài sản bình quân
Và sé vòng luận chuyển _ Tông doanh thu và thu nhập vôn ngăn hạn Vốn ngắn hạn bình quân
* Trình tự và phương pháp phân tich hiệu suất sử dụng vốn kinh doanh:
Bước 1: Xác định Hsựa kỳ phân tích, kỳ gốc
Bước 2: Xác định đối tượng cụ thể của phân tích (Sử dụng phương pháp so sánh). Cụ thể:
AHsgp = Hsxp1 mi Hsxpo
403
Mở trang này trong bản PDF