Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 404
Xem ảnh trang gốc
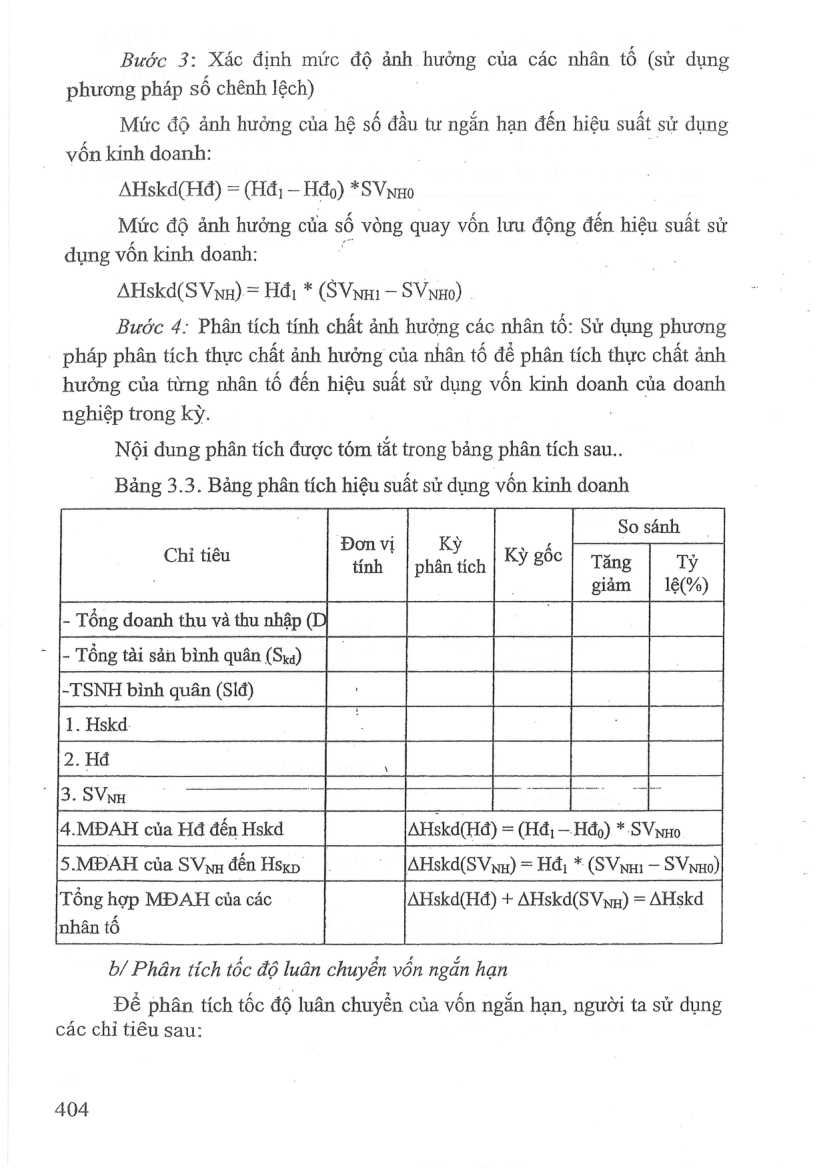
Bước 3: Xác định mức độ ảnh hướng của các nhân tố (sử dụng phương pháp sô chênh lệch)
Mức độ ảnh hưởng của hệ số đầu tư ngắn hạn đến hiệu suất sử dụng vốn kinh doanh:
AHskd(Hở) = (Hd; — Hdo) *S Vwmo
Mức độ ảnh hưởng của số vòng quay vốn lưu động đến hiệu suất sử dụng vôn kinh doanh:
AHskd(SVnn) = Hải * (ŠVwm — SVwno)
Bước 4: Phân tích tính chất ảnh hưởng các nhân tố: Sử dụng phương
: pháp phân tích thực chat ảnh hưởng của nhân tô dé phân tích thực chat ảnh hưởng của từng nhân tô đên hiệu suât sử dụng von kinh doanh của doanh nghiệp trong kỳ.
Nội dung phân tích được tóm tắt trong bảng phân tích sau..
Bảng 3.3. Bảng phân tích hiệu suất sử dụng vốn kinh doanh
. Ñ So sánh
LG inh ohn ich Ky gốc Tăng | Tỷ
: giảm | lệ(%)
- Tổng doanh thu và thu nhập (D
-Tổng tài sản bình quân (Sa) |.
-TSNH bình quân (Slđ)
1. Hskd.
2. Ha
' 3. SVwn =
4.MĐAH của Hd đến Hskd AHskd(Hở) = (Hải — Hay) *.ŠVwuo
5.MĐAH của SVxu đến Hsp |. lAHskd(SVwn) = Hđi * (SVnm — SVnno)
Tổng hợp MĐAH của các AHskd(Hđ) + AHskd(SVwn) = AHskd nhân tô
b/ Phân tích tốc độ luân chuyên von ngăn hạn
Đê phân tích tôc độ luân chuyên của vôn ngăn hạn, người ta sử dụng các chỉ tiêu sau:
404
Mở trang này trong bản PDFTrang 405
Xem ảnh trang gốc
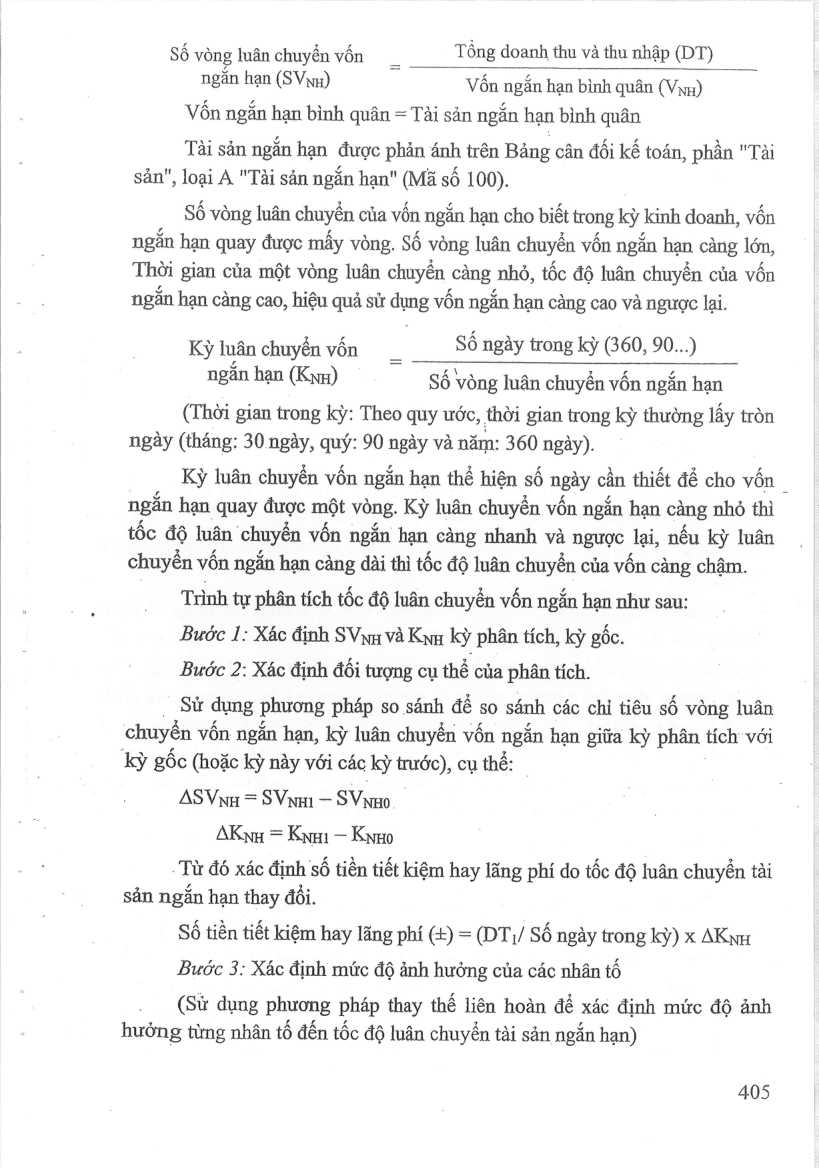
Số vòng luânchuyển vốn _ Tông doanh thu và thu nhập (DT) ngắn hạn (SVnn) 7
Vốn ngắn han bình quân (Vwn)
Vôn ngăn hạn bình quân = Tài sản ngăn hạn bình quân
Tai sản ngăn hạn được phan ánh trên Bảng cân đôi kê toán, phần "Tài sản”, loại A "Tài sản ngăn hạn" (Mã sô 100).
SO vòng luân chuyên của von ngăn hạn cho biét trong kỳ kinh doanh, vốn ngăn hạn quay được mây vòng. SỐ vòng luân chuyển vốn ngắn hạn càng lớn,
Thời gian của một vòng luân chuyển càng nhỏ, tốc độ luân chuyển của vốn ngăn hạn càng cao, hiệu quả sử dụng von ngắn hạn càng cao và ngược lại.
Kỳ luânchuyển yến _ Số ngày trong kỳ (360, 90...) ngăn han (Ky) Số vòng luân chuyển vốn ngắn hạn
(Thời gian trong kỳ: Theo quy ước, thời gian trong kỳ thường lấy tròn ngày (tháng: 30 ngày, quý: 90 ngày và năm: 360 ngày).
Ky luân chuyển vốn ngắn ban thể hiện số ngày cần thiết dé cho vốn ngắn hạn quay được một vòng. Kỳ luân chuyển vốn ngắn hạn càng nhỏ thì tốc độ luân chuyển vốn ngắn hạn càng nhanh và ngược, lại, nếu kỳ luân chuyển vốn ngắn hạn càng dài thì tốc độ luân chuyển của vốn càng chậm.
Trình tự phân tích tốc độ luân chuyển vốn ngắn hạn như sau:
Bước 1: Xác định SVwg va Kya kỳ phân tích, kỳ gốc.
Bước 2: Xác định đối tượng cụ thể của phân tích.
Sử dụng phương pháp so sánh để 50 sánh các chỉ tiêu số vòng luân chuyển vốn ngắn hạn, kỳ luân chuyển vốn ngắn hạn giữa kỳ phân tích với
kỳ gốc (hoặc kỳ này với các kỳ trước), cụ thể:
ASVNH = SVNm — SView
AKNH = Em: — Kwno
Tir đó xác định số tiền tiết kiệm hay lãng phi do tốc độ luân chuyển tài sản ngắn hạn thay đổi.
Số tiền tiết kiệm hay lãng phí (+) = (DT./ Số ngày trong kỳ) x AKNu
Bước 3: Xác định mức độ ảnh hưởng của các nhân tố
(Sử dụng phương pháp thay thế liên hoàn để xác định mức độ anh hướng từng nhân tố đến tốc độ luân chuyên tài sản ngắn hạn)
405
Mở trang này trong bản PDFTrang 406
Xem ảnh trang gốc
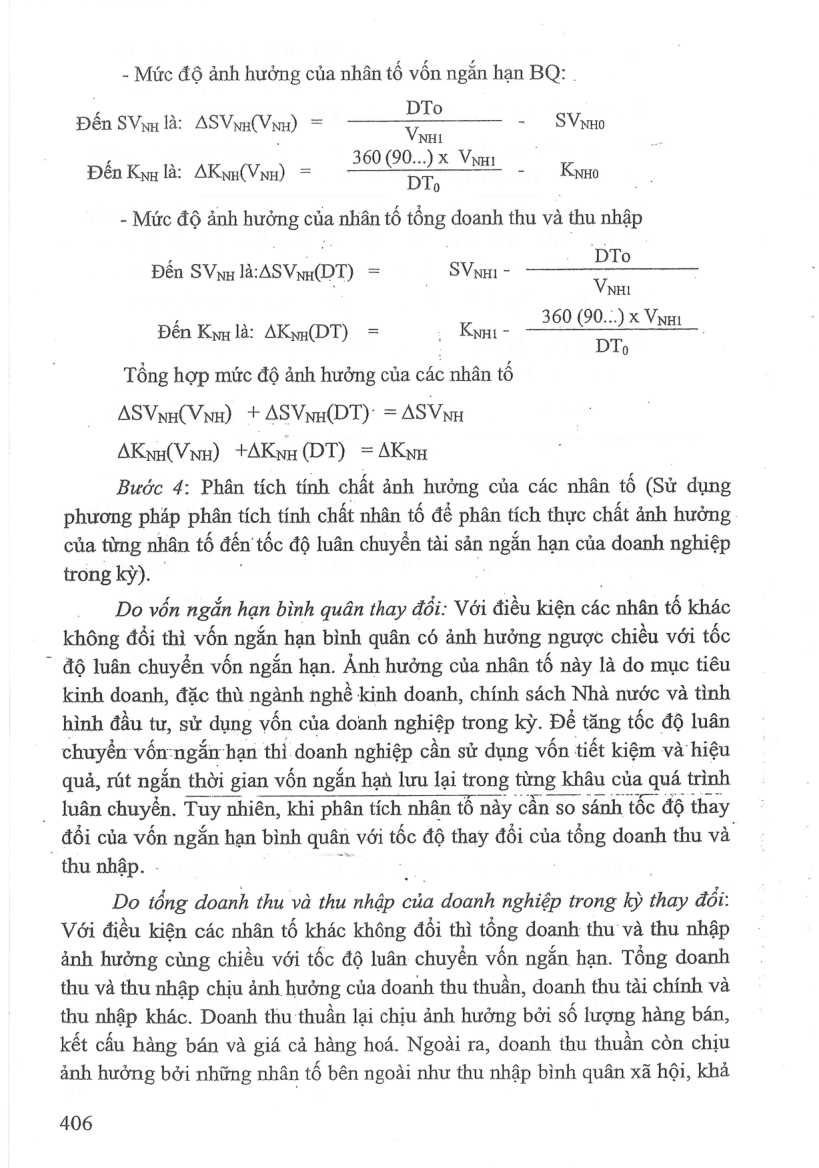
- Mức độ ảnh hưởng của nhân tố vốn ngắn hạn BQ: .
: DT
Đến SVxu là ASVxzs(Vwp) = 7 5 - 8V
F NHI
E 360 (90...) x V.
Đến Km 1a: AKwm(Vnn) = ( tk me . Ñm
0 ; .
- Mức độ ảnh hưởng của nhân tố tổng doanh thu và thu nhập mm . DT
Đến SVug là:ASVw(DT) = SVmm - °
: : Vnm
| 360 (90..)x V;
Đến Km là: AKwp(DT) = &— ( tu
0
Tổng hợp mức độ ảnh hưởng của các nhân tổ
ASVnwg(VNn) + ASVwn(DT): = ASVNg
AKwg(VNH) TÁKNn (DT) =AKwn
Bước 4: Phân tích tính chất ảnh hưởng của các nhân tố (Sử dụng phương pháp phân tích tính chất nhân tố dé phân tích thực chất ảnh hưởng. của từng nhân tố đến tốc độ luân chuyền tài sản ngắn hạn của doanh nghiệp trong kỳ). — .
Do vốn ngắn han bình quân thay đồi: Với điều kiện các nhân tố khác không đổi thì vốn ngắn hạn bình quân có ảnh hưởng ngược chiều với tốc độ luân chuyển vốn ngắn hạn. Ảnh hưởng của nhân tố này là do mục tiêu kinh doanh, đặc thù ngành nghề kinh doanh, chính sách Nhà nước và tình hình đầu tu, sử dụng vốn của doanh nghiệp trong kỳ. Đề tăng tốc độ luân chuyển von: ngắm hạn thì. doanh nghiệp cần sử dụng vốn tiết kiệm và hiệu quả, rút ngắn thời gian vốn ngắn hạn lưu lại trong từng khâu của qua: trinh
_ hân chuyển. Tuy nhiên, khi phân tích nhân t6 này cần so sánh tốc độ thay đổi của vốn ngắn hạn bình quân với tốc độ thay đổi của tổng doanh thu và
thu nhập. .
Do tổng doanh thu và thu nhập ‹ của doanh nghiệp trong kỳ iy đổi:
Với điều kiện các nhân tố khác không đổi thì tổng doanh thu và thu nhập ảnh hưởng cùng chiều với tốc độ luân chuyển vốn ngắn hạn. Tổng doanh thu và thu nhập chịu ảnh hưởng của doanh thu thuần, doanh thu tài chính và thu nhập khác. Doanh thu thuần lại chịu ảnh hưởng bởi số lượng hàng bán, kết cấu hàng bán và giá cả hàng hoá. Ngoài ra, doanh thu thuần còn chịu ảnh hưởng bởi những nhân tố bên ngoài như thu nhập bình quân xã hội, khả
406
Mở trang này trong bản PDFTrang 407
Xem ảnh trang gốc
năng thay thế của sản phẩm cùng loại, mùa vụ tiêu thụ sản phẩm, chất lượng quảng cáo giới thiệu mặt hàng...
Như vậy, ảnh hưởng của nhân tố này vừa mang tính chủ quan, vừa mang tính khách quan. Nghiên cứu nhân tố này cho thấy biện pháp tăng tốc độ luân chuyển vốn ngắn hạn là tăng được tổng doanh thu và thu nhập mà nhất là tăng được doanh thu tiêu thụ sản phẩm và đó là thành tích trong khâu tiêu thụ và cung cấp địch vụ ra bên ngoài và đây cũng là mục tiêu kinh doanh nếu muốn tăng thị phần và tối đa hoá lợi nhuận.
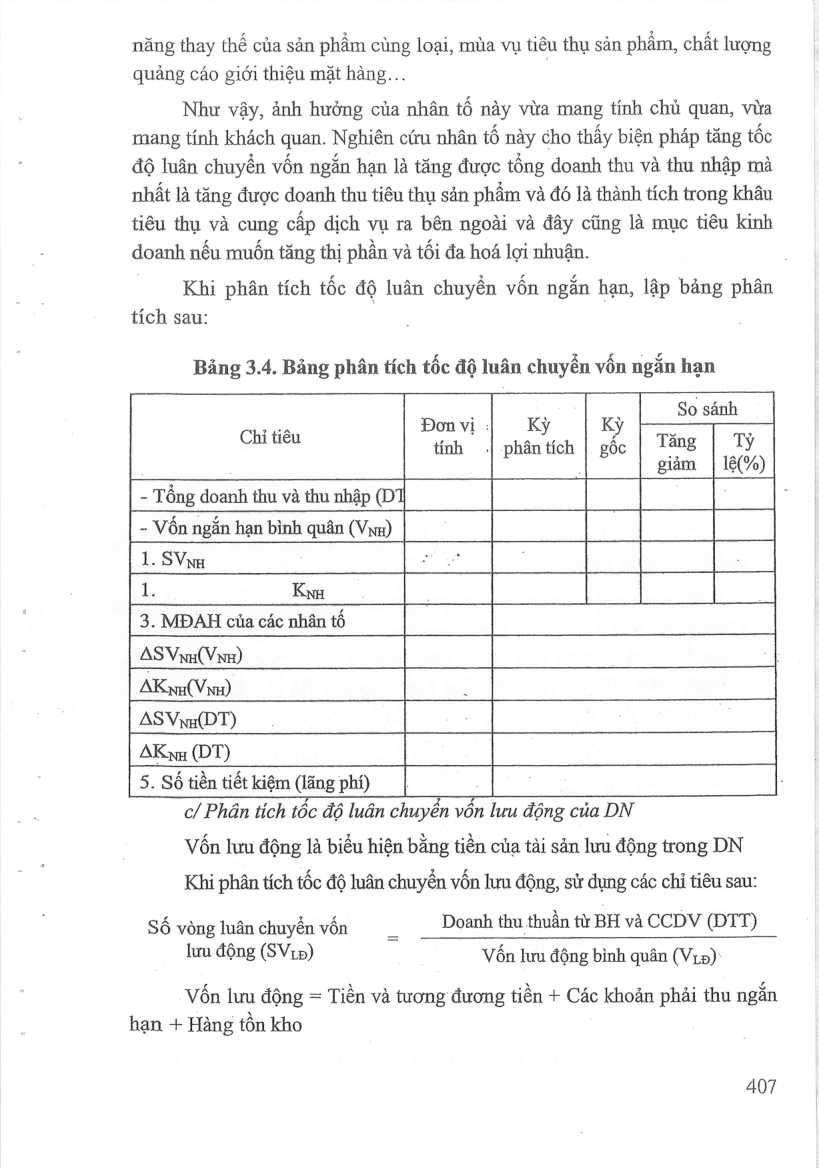
Khi phân tích tốc độ luân chuyển vốn ngắn hạn, lập bảng phân tích sau: !
Bảng 3.4. Bảng phân tích tốc độ luân chuyén vốn ngắn han
So sánh
Đơn vị : Kỳ Kỳ - -
tính | phântích | gốc | lăng | Tỷ
giảm | lệ(%)
Chỉ tiêu
- Tổng doanh thu và thu nhập (D1
- Vốn ngắn hạn bình quân (Vwn)
1. SVNH
1 Kya
3. MDAH của các nhân tố
ASVnu(Vmn)
AKam(Vw)
ASVxw(DT)
AKau (DT)
5. Số tiền tiết kiệm (lãng phí) c/ Phân tích tốc độ luân chuyển von lưu động của DN
Vốn lưu động là biểu hiện bằng tiền của tài sản lưu động trong DN
Khi phân tích tốc độ luân chuyển vốn lưu động, sử dụng các chỉ tiêu sau:
Số vòng luân chuyển vốn Doanh thu thuần từ BH và CCDV (DTT) lưu động (SVtp) Vốn lưu động bình quân (Vip)
Vốn lưu động = Tiền và tương đương tiền + Các khoản phải thu ngắn hạn + Hàng tồn kho
407
Mở trang này trong bản PDF