Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 412
Xem ảnh trang gốc
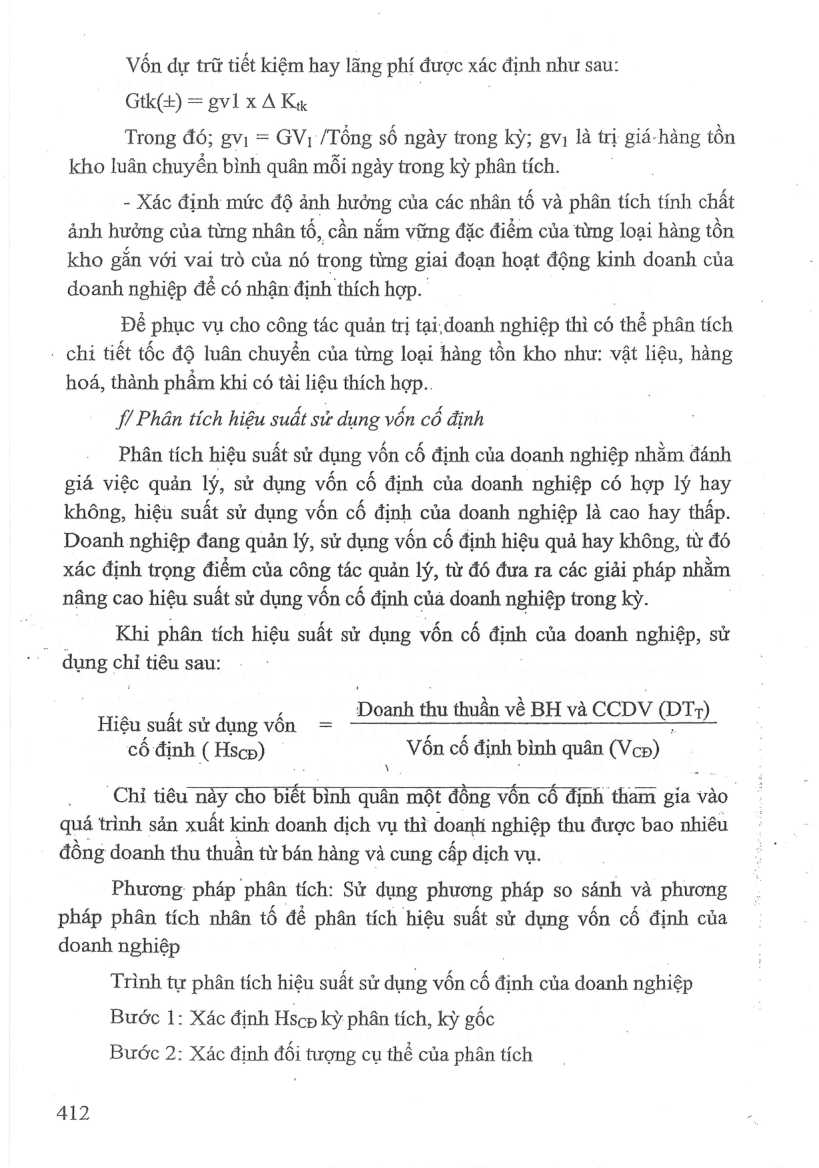
Vốn dự trữ tiết kiệm hay lãng phí được xác định như sau:
Gtk(+) = gv1xAKw .
Trong đó; gv; = GV; /Tổng số ngày trong ky; gv; là tri giá hàng tồn kho luân chuyển bình quân mỗi ngày trong kỳ phân tích.
- Xác định mức độ ảnh hưởng của các nhân tố và phân tích tính chất ảnh hưởng của từng nhân tố, cằn nắm vững đặc điểm của từng loại hàng tồn kho gắn với vai trò của nó trong từng giai đoạn hoạt động kinh doanh của doanh nghiệp dé có nhận định thích hop.
Dé phục vụ cho công tác quản trị tại,doanh nghiệp thì có thé phân tích
. chỉ tiết tốc độ luân chuyển của từng loại hàng tồn kho như: vật liệu, hàng hoá, thành phẩm khi có tài liệu thích hợp..
jl Phân tích hiệu suất sử dụng vốn cổ định
Phân tích hiệu suất sử dụng vốn cố định của doanh nghiệp nhằm đánh giá việc quản lý, sử dụng vốn cố định của doanh nghiệp có hợp lý hay không, hiệu suất sử dụng vốn cố định của doanh nghiệp là cao hay thấp.
Doanh nghiệp đang quản lý, sử dụng vốn cố định hiệu quả hay không, từ đó xác định trọng điểm của công tác quản lý, từ đồ đưa ra các giải pháp nhằm nâng cao hiệu suất sử dụng vốn cố định của doanh nghiệp trong kỳ.
; Khi phan tích hiệu suất sử dụng vốn cố định của doanh nghiệp, sử dụng chỉ tiêu sau:
Doanh thu thuần về BH và CCDV (DT?)
Hiệu suất sửdụngvốn = — : cô định ( Hscp) Vôn cô định bình quân (Vcp)
`
„ Chỉ tiêu này cho biết bình quân một đồng vốn cổ định tham gia vào quá trình sản xuất kinh doanh dịch vụ thì doanh nghiệp thu được bao nhiêu đồng doanh thu thuần từ bán hàng và cung cấp dịch vụ.
Phương pháp phân tích: Sử dụng phương pháp so sánh và phương pháp phân tích nhân tố dé phân tích hiệu suất sử dụng vốn cố định của doanh nghiệp
Trình tự phân tích hiệu suất sử dụng vốn cổ định của doanh nghiệp
Bước 1: Xác định Hscp kỳ phân tích, kỳ gốc
Bước 2: Xác định đối tượng cụ thể của phân tích
412
Mở trang này trong bản PDFTrang 413
Xem ảnh trang gốc
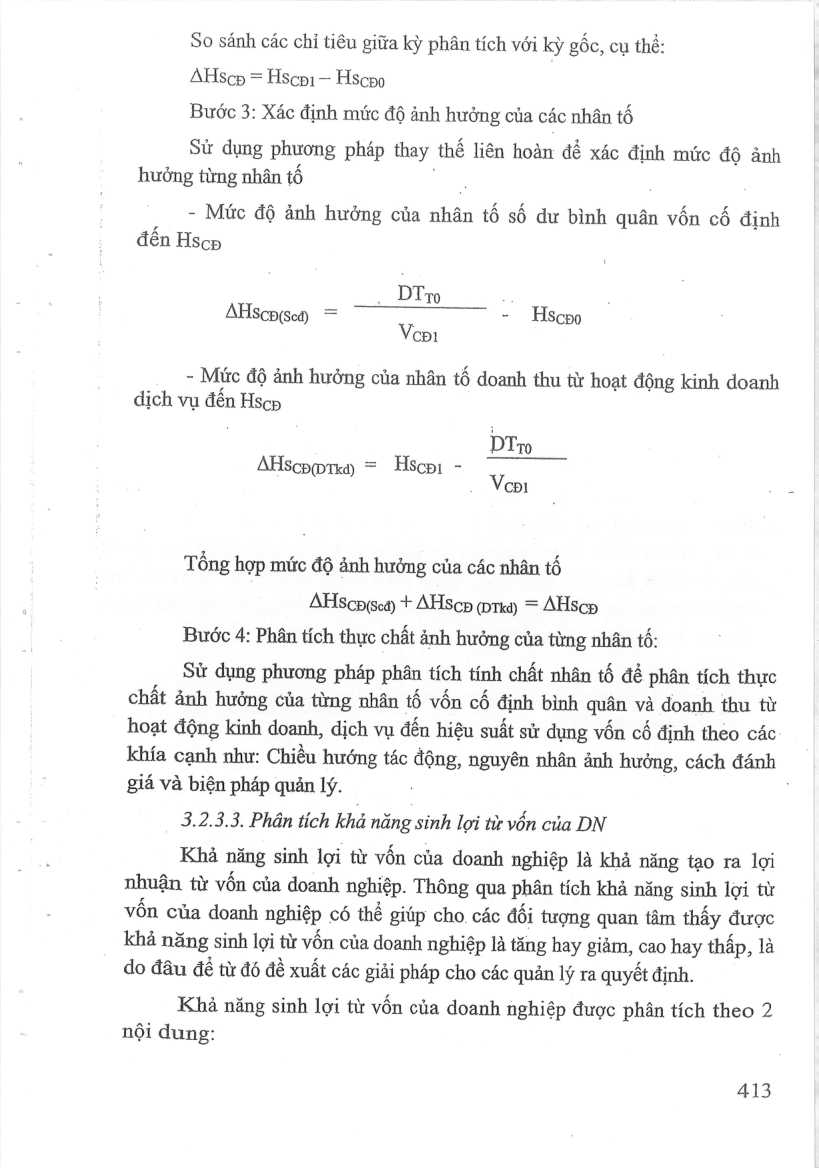
So sánh các chỉ tiêu giữa kỳ phân tích với kỳ gốc, cụ thể:
AHsep = Hscp1 — Hsopo
Bước 3: Xác định mức độ ảnh hưởng của các nhân tố
Sử dụng phương pháp thay thế liên hoàn để xác định mức độ ảnh hưởng từng nhân tố
- Mức độ ảnh hưởng của nhân tố số dư bình quân vốn cố định đến Hscp
_ DT zo ,
AHScp(sd) = - Hscpo
Vepi
- Mức độ ảnh hướng của nhân tố doanh thu từ hoạt động kinh doanh dịch vụ đến Hscp
DTm
AHscppmrxd) = Hscpi -
CDI
Tổng hop mức độ ảnh hưởng của các nhân tố
AHsScpgsa) + AHS cp pmd) = AHScp
Bước 4: Phân tích thực chat ảnh hưởng của từng nhân tố:
Sử dụng phương pháp phân tích tính chất nhân tố đề phân tích thực chất ảnh hưởng của từng nhân t6 vốn cố định bình quân và doanh thu từ hoạt động kinh doanh, dịch vụ đến hiệu suất sử dụng vốn cố định theo các khía cạnh như: Chiều hướng tác động, nguyên nhân ảnh hưởng, cách đánh giá và biện pháp quản lý.
3.2.3.3. Phân tích khả năng sinh lợi từ vốn của DN
Khả năng sinh lợi từ vốn của doanh nghiệp là khả năng tạo ra lợi nhuận từ vốn của doanh nghiệp. Thông qua phân tích khả năng sinh lợi từ vốn của doanh nghiệp có thể giúp cho các đối tượng quan tâm thấy được
khả năng sinh lợi từ vốn của doanh nghiệp là tăng hay giảm, cao hay thấp, là do đâu dé từ đó đề xuất các giải pháp cho các quản lý ra quyết định.
Khả năng sinh lợi từ vốn của doanh nghiệp được phân tích theo 2 nội dung:
413
Mở trang này trong bản PDFTrang 414
Xem ảnh trang gốc
- Phân tích khả năng sinh lợi vốn kinh doanh.
- Phân tích khả năng sinh lợi vốn chủ sở hữu.
- Phân tích các chỉ tiêu sinh lợi của công ty cồ phần
a/Phân tích khả năng sinh lợi vốn kinh doanh
Khả năng sinh lợi của vốn kinh doanh phản ánh hiệu quả của việc quản lý, khai thác, sử dụng tải sản hình thành sau đầu tư. Thông qua khả năng sinh lời của vốn kinh doanh cho biết năng lực tổ chức, quản lý, điều hành hoạt động trong bộ máy quản lý của doanh nghiệp trong từng thời kỳ nhất định.
Khả năng sinh lợi của vốn kinh doanh được phản ánh thông q qua 2 chỉ tiêu: Hệ số sinh lợi cơ bản của vốn kinh doanh (BEP) và hệ số sinh lợi ròng của vốn kinh doanh (ROA).
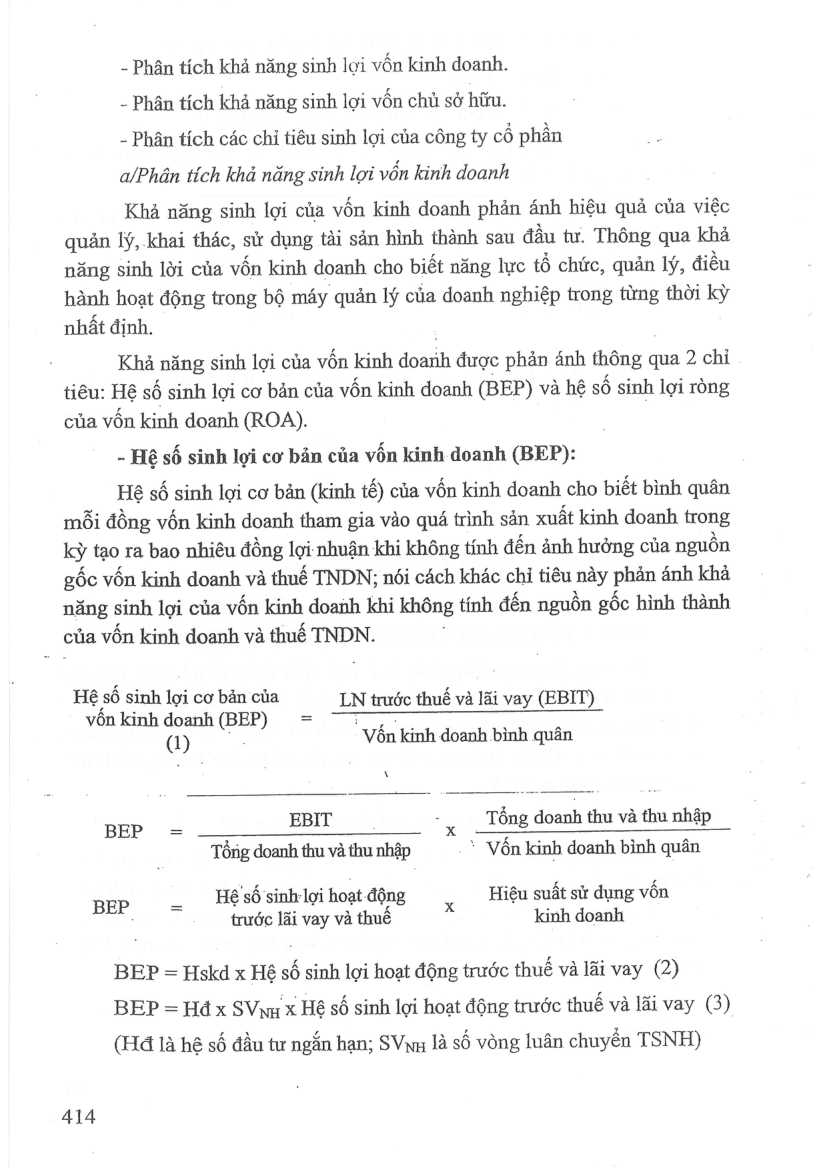
- Hệ số sinh lợi cơ bản của vốn kinh doanh (BEP):
Hệ số sinh lợi cơ bản (kinh tế) của vốn kinh doanh cho biết bình quân mỗi đồng vốn kinh doanh tham gia vào quá trình sản xuất kinh doanh trong kỳ tạo ra bao nhiêu đồng lợi nhuận khi không tính đến ảnh hưởng của nguồn gốc vốn kinh doanh và thuế TNDN; nói cách khác chỉ tiêu này phản ánh khả năng sinh lợi của vốn kinh doanh khi không tính đến nguồn gốc hình thành
của vốn kinh doanh và thuế TNDN.
Hệ số sinh lợi cơ bản của LN trước thuế và lãi vay (EBIT)
vén kinh doanh (BEP) = —~_,-
(1) - Vôn kinh doanh bình quân
BEP = EBIT “2 Tổng doanh thu và thu nhập
Tổng doanh thu và thu nhập ` Vốn kinh doanh bình quân
BEP _ Hệ số sinh lợi hoạt. động = Hiệu suất sử dung vốn trước lãi vay và thuế kimh doanh
BEP = Hskd x Hệ số sinh lợi hoạt động trước thuế và lãi vay (2)
BEP = Hd x SVwu x Hệ số sinh lợi hoạt động trước thuế và lãi vay (3)
(Hđ là hệ số đầu tư ngắn hạn; SVwn là số vòng luân chuyển TSNH)
414
Mở trang này trong bản PDFTrang 415
Xem ảnh trang gốc
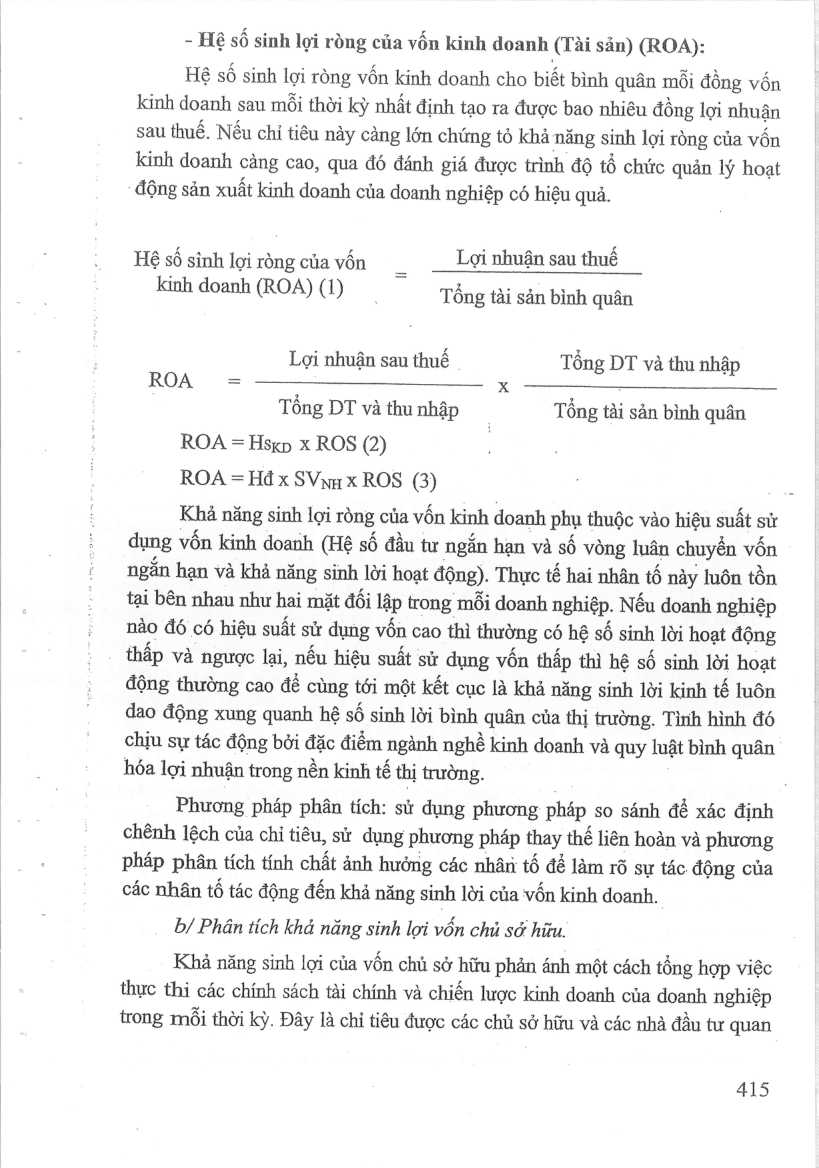
- Hệ số sinh lợi ròng của vốn kinh doanh (Tài sản) (ROA):
Hệ số sinh lợi ròng vốn kinh doanh cho biết bình quân mỗi đồng vốn kinh doanh sau mỗi thời kỳ nhất định tạo ra được bao nhiêu đồng lợi nhuận sau thuế, Nếu chỉ tiêu này càng lớn chứng tỏ khả nang sinh lợi ròng của vốn
kinh doanh càng cao, qua đó đánh giá được trình độ tổ chức quản lý hoạt
: động sản xuất kinh doanh của doanh nghiệp có hiệu quả.
Hệ số sinh lợi ròng của vốn _ Lợi nhuận sau thuế kinh doanh (ROA) (1)
Tổng tài sản bình quân
Lợi nhuận sau thuế Tổng DT và thu nhập
ROA = x
Tong DTvàthunhập - Tông tài sản bình quân
ROA = Hssp x ROS 2)
ROA = Hd x SVng x ROS (3)
Kha năng sinh lợi rong của vốn kinh doanh phụ thuộc vào hiệu suất sử dụng vốn kinh doanh (Hệ số đầu tư ngắn hạn và số vòng luân chuyển vốn ngắn hạn và khả năng sinh lời hoạt động). Thực tế hai nhân tố này luôn tồn tại bên nhau như hai mặt đối lập trong mỗi doanh nghiệp. Nếu doanh nghiệp nào đó có hiệu suất sử dụng vốn cao thì thường có hệ số sinh lời hoạt động thấp và ngược lại, nếu hiệu suất sử dụng vốn thấp thì hệ số sinh lời hoạt động thường cao để cùng tới một kết cục là khả năng sinh lời kinh tế luôn dao động xung quanh hệ số sinh lời bình quân của thị trường. Tình hình đó chịu sự tác động bởi đặc điểm ngành nghề kinh doanh và quy luật bình quân hóa lợi nhuận trong nền kinh tế thị trường.
Phương pháp phân tích: sử dụng phương pháp so sánh để xác định chênh lệch của chỉ tiêu, sử dụng phương pháp thay thế liên hoàn và phương pháp phân tích tính chất ảnh hưởng các nhârì tố để làm rõ sự tác động của các nhân tố tác động đến khả năng sinh lời của vốn kinh doanh.
b/ Phân tích khả năng sinh lợi vốn chủ sở hữu.
Khả năng sinh lợi của vốn chủ sở hữu phan ánh một cách tổng hợp việc thực thi các chính sách tài chính và chiến lược kinh doanh của doanh nghiệp trong mỗi thời kỳ. Đây là chỉ tiêu được các chủ sở hữu và các nhà đầu tư quan
415
Mở trang này trong bản PDF