Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 259
Xem ảnh trang gốc
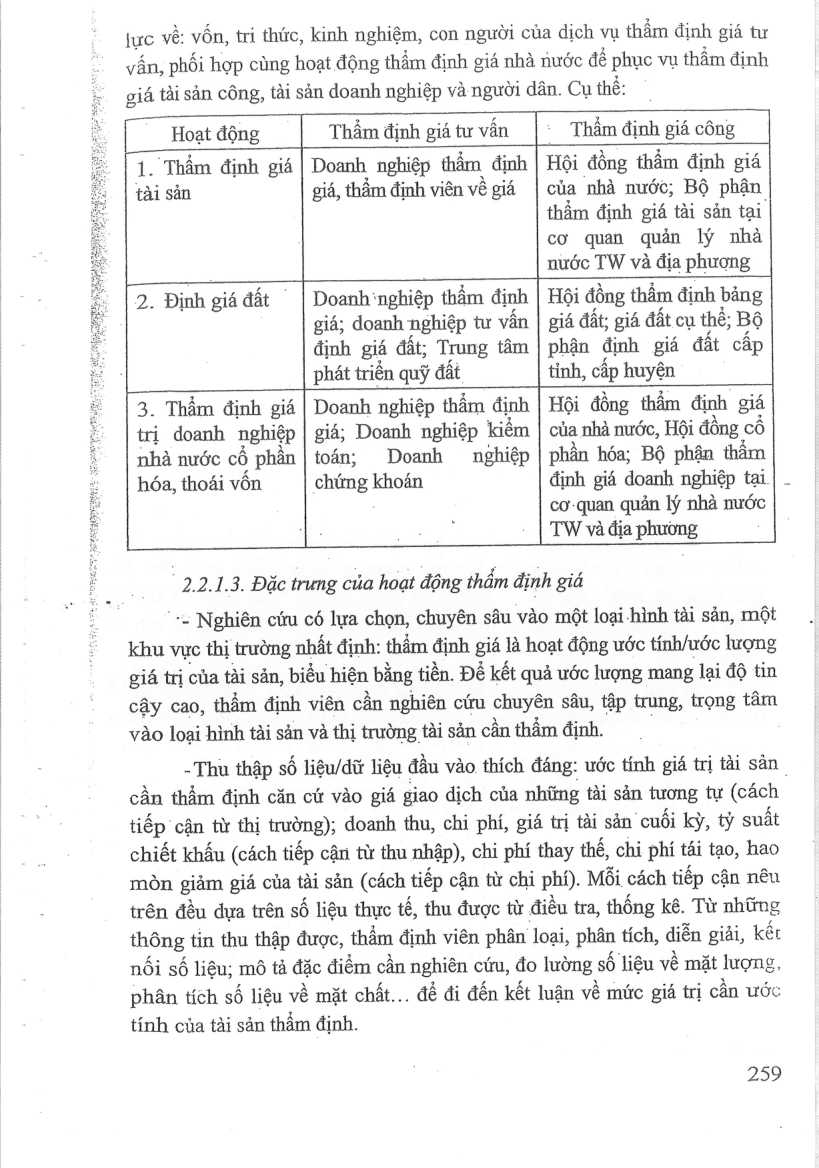
| lực về: von, tri thức, kinh nghiệm, con người của dịch vụ thẩm định giá tư
| „ vấn, phối hợp cùng hoạt động thẩm định giá nhà nước đề phục vụ thâm định
giá tài sản công, tài sản doanh nghiệp và người dân. Cụ thé:
Hoạt động
Thẩm định giá tư vấn
Tham định giá công
1. Thẩm định giá tài sản
Doanh nghiệp thẩm định giá, thắm định viên về giá
Hội đồng thẩm định giá của nhà nước; Bộ phận thẩm định giá tài sản tai cơ quan quản lý nhà nước TW và địa phương
2. Định giá đất -
Doanh‘nghiép thẩm định giá; doanh nghiệp tư vấn định giá đất; Trung tâm phát triển quỹ dat
Hội đồng thẩm định bảng giá dat; giá đất cụ thể; Bộ phận định giá đất cấp tỉnh, cấp huyện
3. Thẩm định giá trị doanh nghiệp nhà nước cô phần hóa, thoái vốn
Doanh nghiệp thẩm định giái Doanh nghiệp kiểm toán; Doanh nghiệp
Hội đồng thẩm định giá của nhà nước, Hội đồng cổ phần hóa; Bộ phận thẩm định giá doanh nghiệp tại
chứng khoán cơ quan quản ly nhà nước
TW và địa phương
"2.2.1.3. Đặc trưng của hoạt động thẩm định giá
"+. Nghiên cứu có lựa chọn, chuyên sâu vào một loại hình tài sản, một khu vực thị trường nhất định: thẳm định giá là hoạt động ước tính/ước lượng
| giá trị của tài sản, biểu hiện bằng tiền. Đề kết quả ước lượng mang lại độ tin
| "cay cao, thẩm định viên cần nghiên cứu chuyên sâu, tập trung, trọng tâm
| vào loại hình tài sản và thị trường tài sản cần thẩm định.
-Thu thập số liệu/dữ liệu đầu vào thích đáng: ước tính giá trị tài sản cần thẩm định căn cứ vào giá giao dịch của những tài sản tương tự (cách tiếp cận từ thị trường); doanh thu, chi phi, giá trị tài san cuối kỳ, tỷ suất chiết khấu (cách tiếp cận từ thu nhập), chi phí thay thé, chi phí tái tạo, hao mòn giảm giá của tài sản (cách tiếp cận từ chi phi). Mỗi cách tiếp cận nêu trên đều dựa trên số liệu thực tế, thu được từ điều tra, thống kê. Từ những thông tin thu thập được, thầm định viên phân loại, phân tích, diễn giải, kết nối số liệu; mô tả đặc điểm cần nghiên cứu, đo lường số liệu về mặt lượng,
| phân tích số liệu về mặt chất... để đi đến kết luận về mức giá trị cần ước
tính của tài sản thẳm định.
259
Mở trang này trong bản PDFTrang 260
Xem ảnh trang gốc
Giá trị tài sản cần thẩm định là biến số chưa biết, cần ước lượng khi đã biết những thông số tương ứng với mỗi cách tiếp cận, qua điều tra thị trường. Thông thường không thế điều tra toàn bộ các giao dịch hoặc các thông tin liên quan trên thị trường, mà phải điều tra chọn mẫu. Kích thước mẫu càng nhiều (số lượng tài sản tương tự, so sánh); chất lượng mẫu càng cao (mức độ tương đồng giữa tài sản so sánh với tài sản mục tiêu), thì độ tin cay của mức giá ước tính của tài sản cần thẩm định càng lớn.
-Sử dụng những kỹ thuật phân tích thống kê phù hợp: phân tích hồi quy tuyến tính đơn biến, đa biến nhằm ước tính giá trị tài sản (chưa biết) từ những thông số đã biết. Máy tính, phần mềm, cơ sở dữ liệu cùng với kỹ thuật phân tích thống kê đã được các thẩm định viên ứng dụng rộng rãi là nhữngcông cụ hỗ trợ đắc lực phục vụ ước tính giá trị tài sản. Tuy nhiên đó chỉ là công cụ, không thể thay thế những đánh giá phân tích của bản thân thẩm định viên. Mức giá cuối cùng bao giờ cũng là sự kết hợp giữa tính toán, phân tích 16 gic, khoa học với những đánh giá, phân tích hợp lý của thẩm định viên.
-Cung cấp cho khách hàng ý kiến về giá trị tài sản, dựa trên cơ sở những căn cứ pháp lý (các văn bản quy phạm pháp luật liên quan đến đặc tính pháp lý, quyền lợi, lợi ích, nghĩa vụ trong tài sản thẳm định...), những bằng chứng xác đáng trên thị trường (về tài sản cần thẩm định, tài sản so sánh...). :
Tóm lại: thẩm định giá là sự kết hợp giữa quá trình điều tra, thống kê thông tin, số liệu liên quan đến tài sản cần thẩm định với sự phân tích, đánh giá một cách thận trọng, chặt chế những thông tin đó căn cứ vào kiến thức
. nghiệp vụ chuyên môn và kinh nghiệm thực tiễn của thẩm định viên.
2.2.1.4 Đới tượng thẩm định giá
Bat động sdn và động sản
+ Bất động sản: là các tài sản không di đời được.
+ Động sản: là các tài sản không phải là bất động sản.
Tai sản hữu hình: là các tài sản có hình thái vật chất do chủ tài sản nắm giữ để sử dung phục vụ các mục đích của mình.
Tài sản vô hình: là các tài sản không có hình thái vật chất và có khả
năng tạo ra các quyền, lợi ích kinh tế.
260
Mở trang này trong bản PDFTrang 261
Xem ảnh trang gốc
.. Quyền tàisản: là quyền trị giá được bằng tiền theo quy định của pháp luật. Quyền tài sản bao gồm quyền sở hữu trí tuệ và các quyền tài sản khác.
Công cụ tài chính là các tài sản tài chính, được giao dịch trên thị trường tài chính. Gồm:
Tiền mặt.
Công cụ vốn chủ sở hữu của đơn vị khác. Trong đó công cụ vốn chủ sở hữu là hợp đồng chứng tỏ được những lợi ích còn lại về tài sản của đơn vị sau khi trừ đi toàn bộ nghĩa vụ của đơn vị đó.
Quyền theo hợp đồng dé:
(i) Nhận tiền mặt hoặc tài sản tài chính khác từ đơn vị khác;
(ii) Trao đồi các tài sản tài chính-hoặc nợ phải trả tài chính với đơn vi khác theo các điều kiện có thể có lợi cho đơn vị;
Hợp đồng sẽ hoặc có thể được thanh toán bằng các công cụ vốn chủ sở hữu của đơn vị.
Tài sản tài chính có thể là; trái phiếu Chính phủ, trái phiếu Kho bạc, trái phiếu công ty, các loại trái phiếu khác, hối phiếu, kỳ phiếu, tín phiếu, chứng chỉ tiền gửi, các khoản cho vay vàphải thu, cổ phiếu phố thông, cổ phiếu ưu đãi, hợp đồng quyền chợn, các giấy tờ có giá khác.
Doanh nghiệp và lợi ích của doanh nghiệp.
2.2.1.5. Đạo đức nghề nghiệp trong hoạt động thẩm định giá
« Theo chuẩn mực thẩm định giá quốc tế 2024:
“Thẩm định viên phảituân thủ các quy tắc đạo đức nghề nghiệp bao gồm: chính trực, khách quan, không thiền vị, giữ bí mật, năng lực chuyên môn, sự lành nghề và tuân thủ các chuẩn mực thầm định giá dé cung cấp kết quả thâm - định giá không sai lệch, góp phần duy trì và phát triển niềm 1 tin của xã hội”?
= Theo chuẩn mực thẩm định giá Việt Nam:
“Quy tắc đạo đức nghề nghiệp thẩm định giá bao gồm các yêu cầu cơ bản sau: chính trực; độc lập, khách quan; năng lực chuyên môn và tính thận trong; bảo mật thông tin; hành vi chuyên nghiệp”?
21VS 2024
3 Thông tư số 30/2024/TT-BTC ngày 16/5/2024 của Bộ trưởng Bộ Tài chính
261
Mở trang này trong bản PDFTrang 262
Xem ảnh trang gốc
2.2.1.6. Phạm vi công việc thầm định giá
= Theo Chuẩn mực thẩm định giá quốc tế (2024):
Để phạm vi công việc thẩm định giá phù hợp với mục đích thẩm định giá, cần phải có sự thỏa thuận, đồng ý bằng văn bản giữa khách hàng và thẩm định viên/doanh nghiệp thẩm định giá. Cu thể:
- Thỏa thuận về phạm. vi công việc thẩm định pbải tiến hành trước kh bắt đầu công việc thầm định giá. Trong quá trình tiền hành công việc nếu có sự thay đồi so với thỏa thuận ban đầu thì hai bên có sự bàn bạc, đi đến nhất trí.
. - Phạm vi công việc thẩm định giá mô tả những vấn đề cơ bản của
. cuộc thẩm định, bao gồm: tài san/quyén, 'nghĩa vụ là đối tượng thẩm định giá; mục đích thẩm định giá; quyền và nghĩa vụ của khách hàng; quyền và nghĩa vụ của thẩm định viên/doanh nghiệp thẳm định giá liên quan đến cuộc thẩm định.
- Tài sản/quyền, nghĩa vụ là đối tượng thẩm định giá phải được xác định rõ ràng. Khách hàng thẩm định giá. là người chịu trách nhiệm về tính chính xác và đầy đủ thông tin về tài sản cần thẩm định.
- Mục đích thầm định giá: lý do vì sao cuộc thẩm định giá cần tiền hành.
- Người sứ dụng kết quả thẩm định giá; bên thứ ba liên quan (nếu có).
- Thẩm định viên: là một cá nhân hoặc một nhóm người, trong nội bộ công ty hoặc thuê ngoài, sở hữu bằng cấp, năng lực, kinh nghiệm chuyên
ˆ. môn đủ đề có thể tiến hành cuộc thẩm định một cách chặt chẽ, khách quan, không thiên lệch, tuân thủ đạo đức nghề nghiệp. -
- Cơ sở giá trị thẩm định phải phù hợp với mục đích thẩm định giá.
. Nêu rõ khái niệm giá trị cần thầm định (giá trị thị trường, giá trị đầu tư, tiền
. thuê thị trường...). “ef
- Thời điểm tiền hành thẳm định ¡ giá: ngày... thang... “năm... Trường hợp cuộc thẩm định giá kéo dai thì phải nêu rõ ngày ban hành báo cáo thẩm
định giá. -
- Bản chất, phạm vi công việc của thẩm định viên và những hạn chế, - giới hạn gặp phải (nếu có): Bất cứ hạn chế, giới hạn gặp phải trong quá trình khảo sát hiện trạng tài sản, thu thập thông tin số liệu phục vụ đánh giá; phân tích phải được thầm định viên nêu rõ. Trường hợp cần thiết đưa vào thành những điều kiện hạn chế, giả thiết hoặc giả thiết đặc biệt.
- Bản chất và nguồn thông tin, dữ liệu quan trọng mà thẩm định viên dựa vào đó đề đưa ra những phân tích, đánh giá, điều chỉnh, kết luận.
262
Mở trang này trong bản PDF