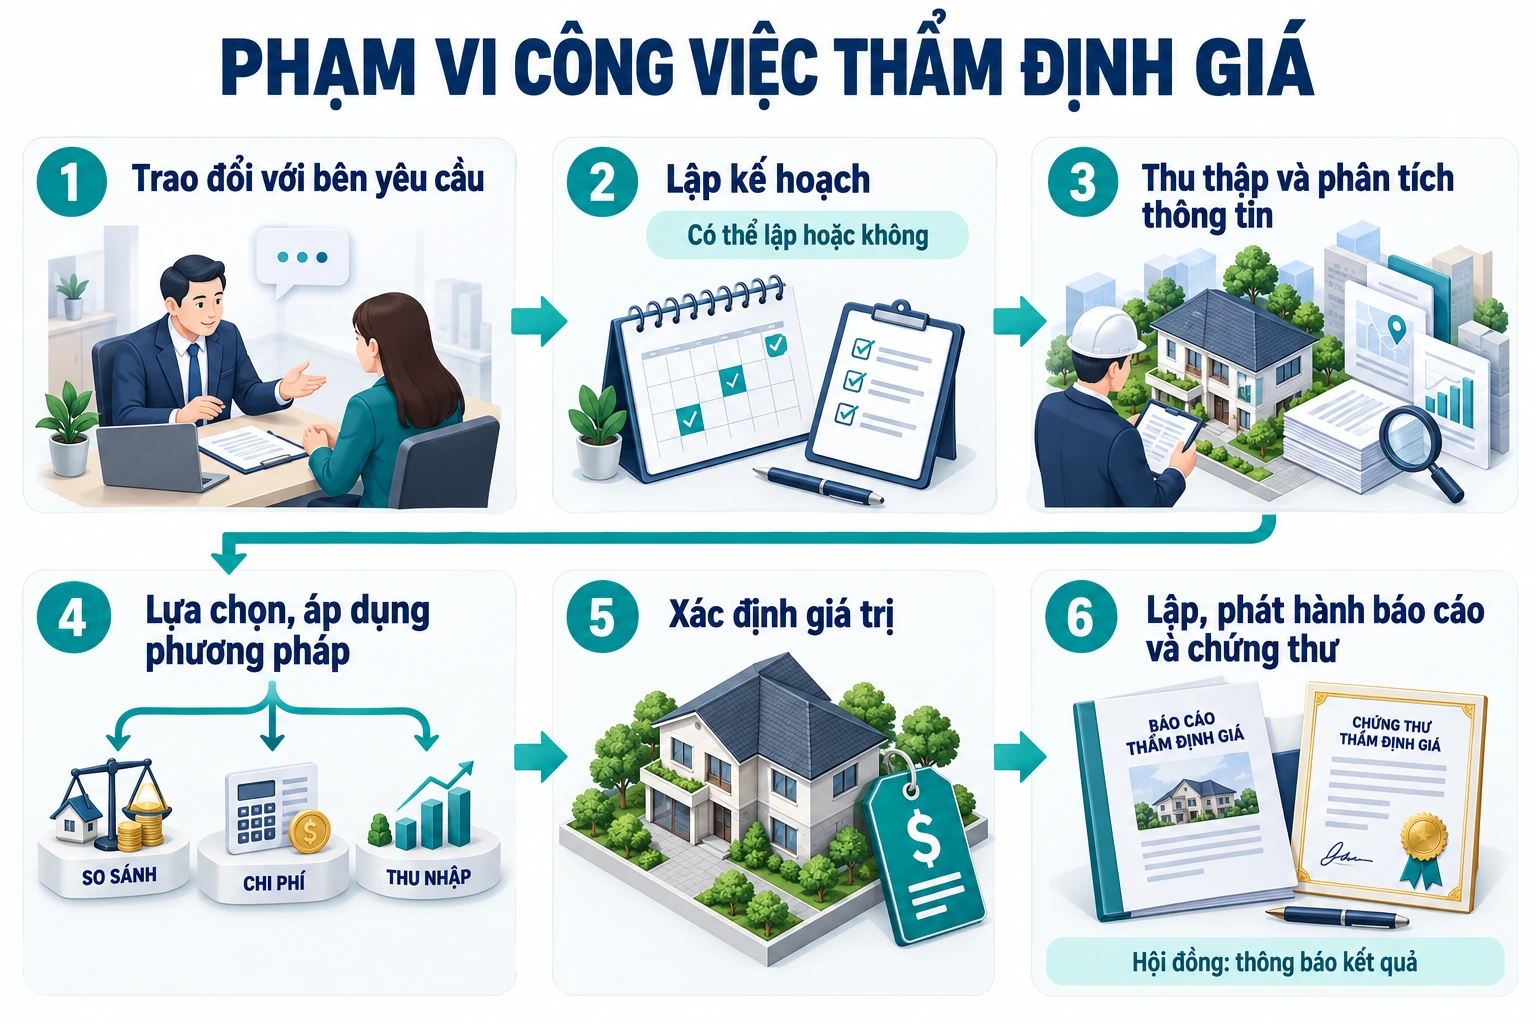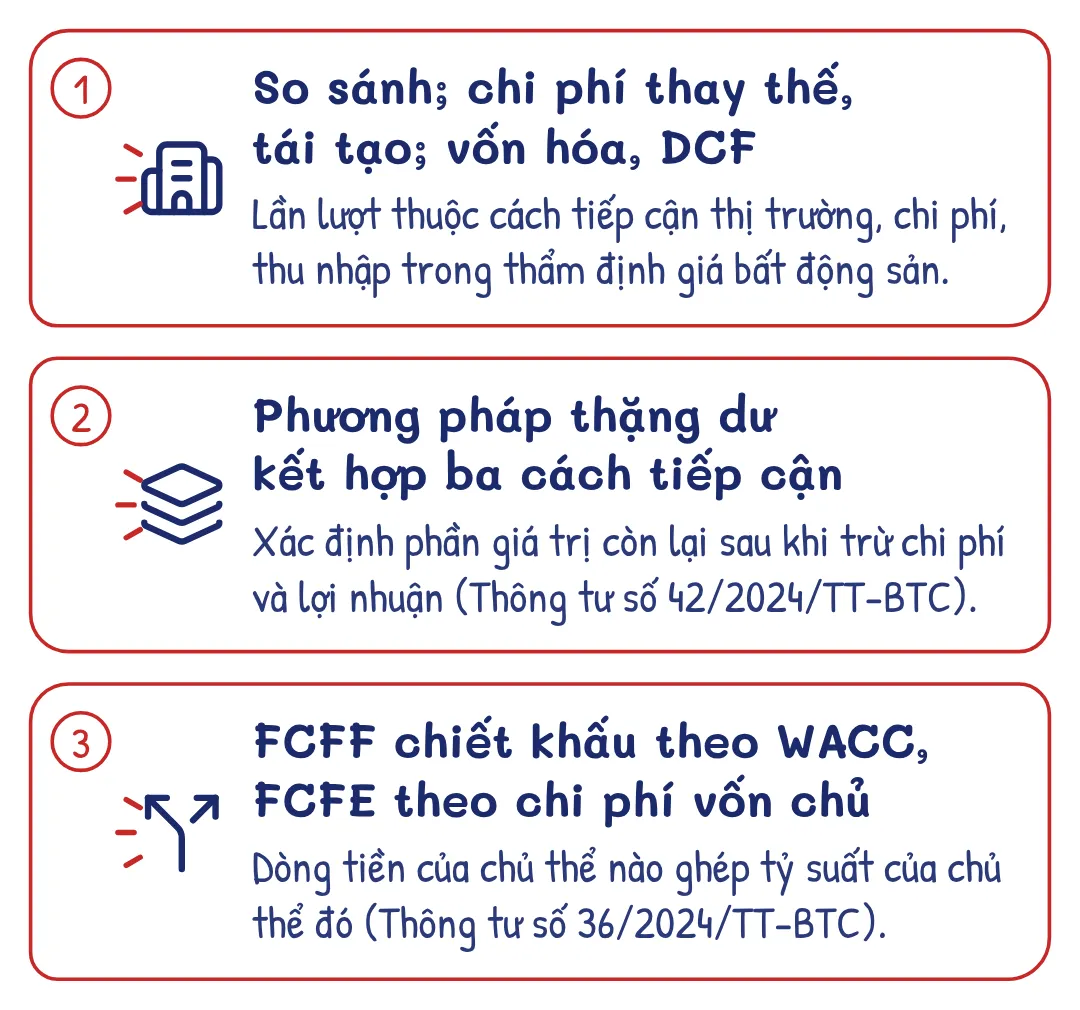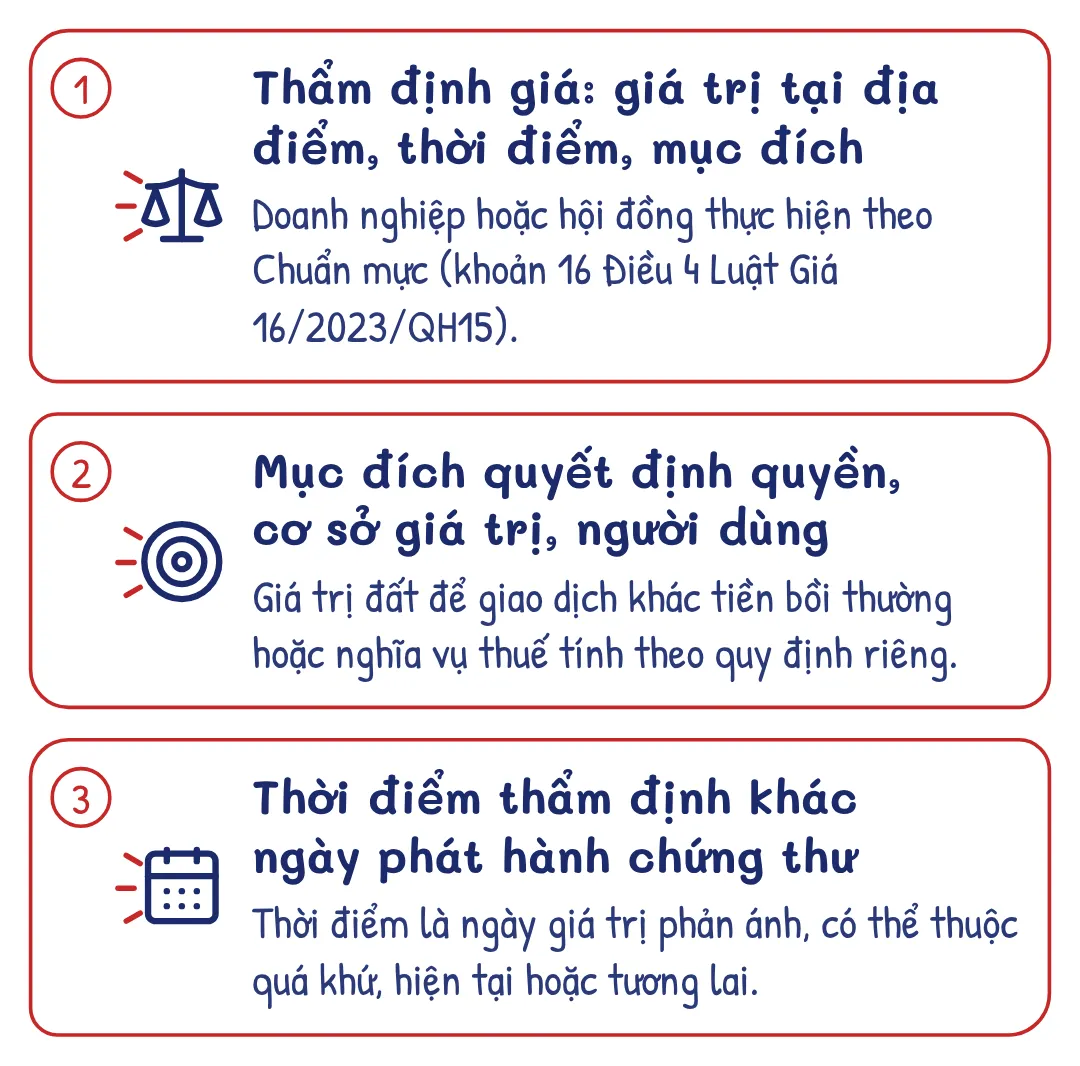
Thẩm định giá là hoạt động tư vấn xác định giá trị tài sản tại một địa điểm, thời điểm và cho mục đích nhất định. Theo khoản 16 Điều 4 Luật Giá số 16/2023/QH15, hoạt động này do doanh nghiệp thẩm định giá hoặc hội đồng thẩm định giá thực hiện theo Chuẩn mực thẩm định giá Việt Nam. Đối tượng thẩm định là tài sản, kết quả là giá trị của tài sản đó ước tính bằng tiền.
Kết quả thẩm định giá là ý kiến chuyên môn dựa trên thông tin, giả thiết và phương pháp được trình bày trong hồ sơ. Người có thẩm quyền dùng kết quả làm một căn cứ khi quyết định mua bán, phê duyệt giá hoặc xử lý tài sản, và tự chịu trách nhiệm về quyết định đó.
Hoạt động thẩm định giá đòi hỏi tính độc lập, khách quan, trung thực và trách nhiệm nghề nghiệp. Thẩm định viên phân tích đồng thời đặc điểm tài sản, quyền được định giá, mục đích sử dụng kết quả và điều kiện thị trường. Tài sản có thông tin pháp lý chưa đầy đủ, thị trường ít giao dịch hoặc dữ liệu không minh bạch làm tăng mức độ bất định của ước tính.
Bài giảng (mục 1.3) chia mục đích thẩm định giá theo khu vực sử dụng kết quả:
| Khu vực tư | Khu vực công |
|---|---|
| Mua bán, chuyển nhượng | Tính thuế |
| Thế chấp, bảo lãnh, huy động vốn | Bồi thường |
| Góp vốn, sáp nhập, đầu tư | Xét xử, thi hành án |
| Bảo hiểm, cho thuê, thanh lý | Thừa kế, xử lý tài sản công |
Mục đích quyết định quyền tài sản được định giá, cơ sở giá trị và người sử dụng kết quả. Chẳng hạn, giá trị quyền sử dụng đất để giao dịch khác số tiền bồi thường hoặc nghĩa vụ thuế, vì hai khoản này tính theo quy định riêng.
Thời điểm thẩm định giá là ngày mà giá trị ước tính phản ánh. Bài giảng Nguyên lý căn bản về thẩm định giá (PGS.TS Nguyễn Ngọc Vinh, CTELG, tháng 5/2026, mục 1.6) chia thời gian trong thẩm định giá thành hai dạng: thời hạn thực hiện hợp đồng và thời điểm có giá trị hiệu lực. Thời điểm có giá trị hiệu lực có thể thuộc quá khứ, hiện tại hoặc tương lai.
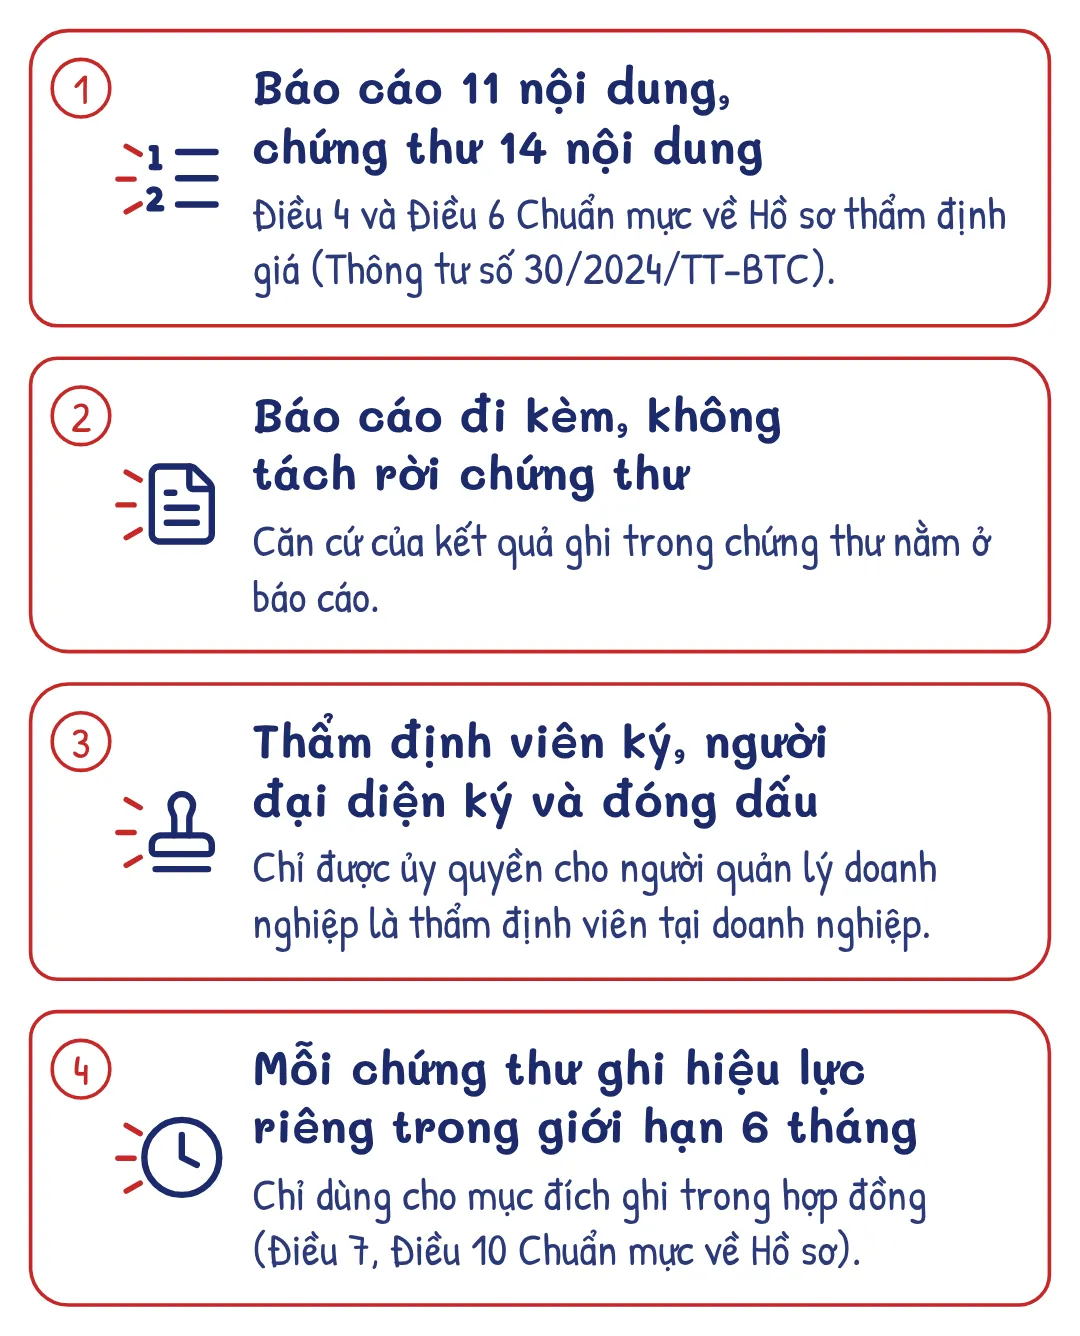
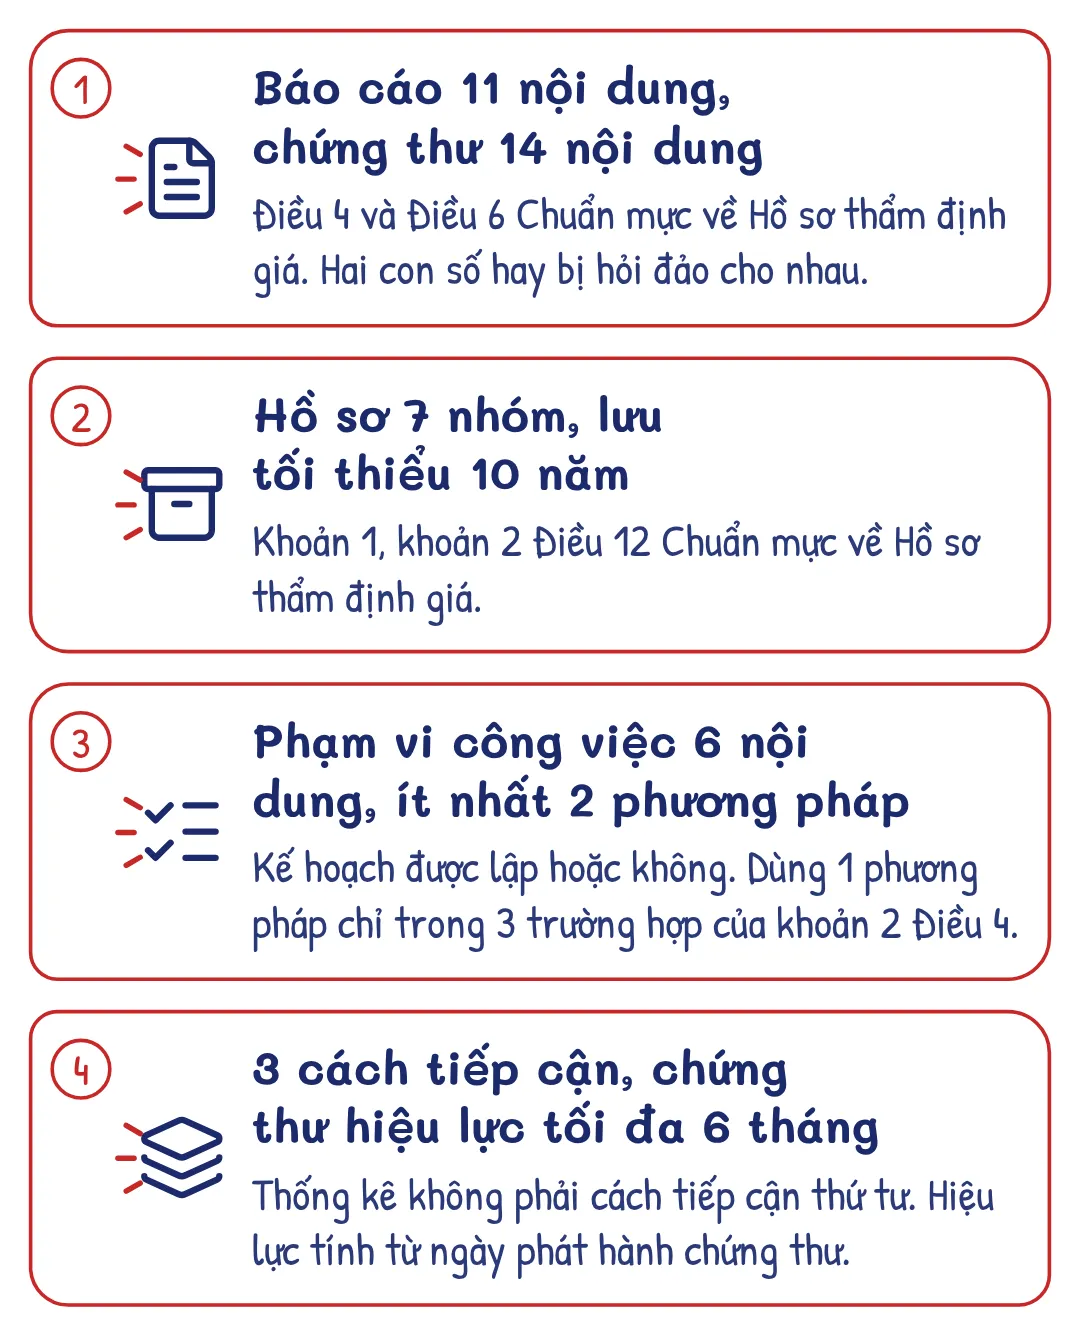
Thời điểm thẩm định giá khác thời hạn thực hiện hợp đồng, ngày phát hành và thời hạn hiệu lực của chứng thư. Một chứng thư phát hành hôm nay vẫn có thể phản ánh giá trị tại thời điểm trước đó nếu phạm vi công việc xác định như vậy.
Luật Giá phân biệt cung cấp dịch vụ thẩm định giá của doanh nghiệp với thẩm định giá của Nhà nước. Cả hai hoạt động áp dụng Chuẩn mực thẩm định giá Việt Nam, gồm các quy định, hướng dẫn về nghiệp vụ và đạo đức nghề nghiệp. Bộ trưởng Bộ Tài chính ban hành chuẩn mực và tổ chức theo dõi thực hiện.