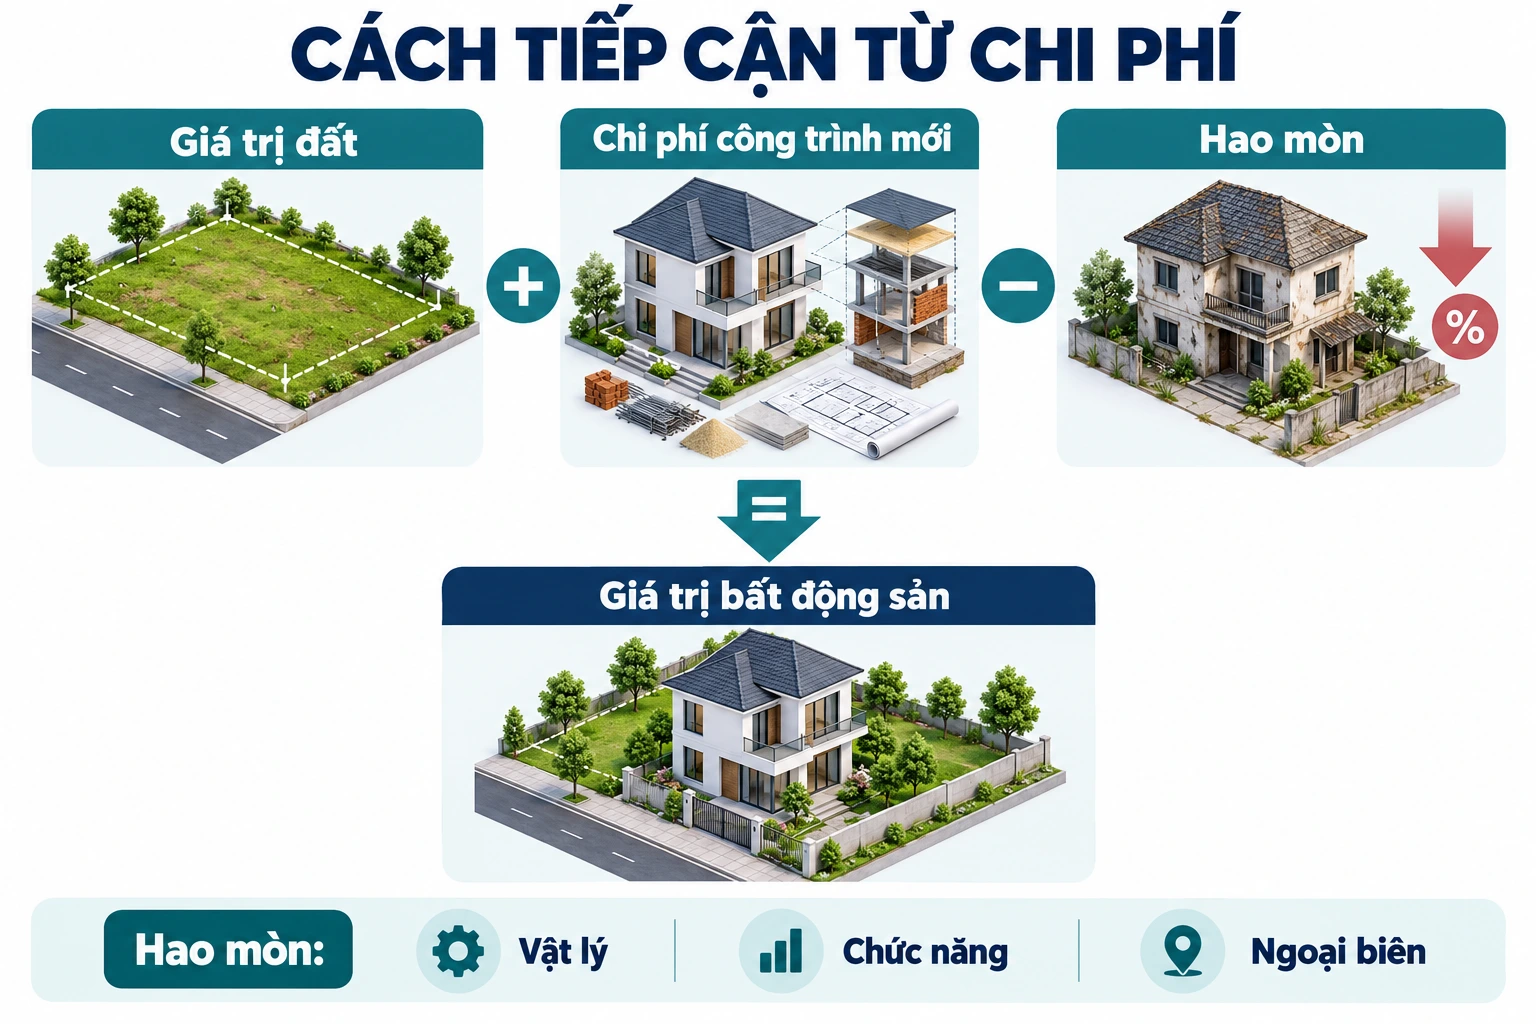
Cách tiếp cận từ chi phí xác định giá trị tài sản dựa trên chi phí tạo ra một tài sản có chức năng, công dụng giống hệt hoặc tương tự tài sản thẩm định giá. Giá trị tài sản = chi phí tạo ra tài sản đó − hao mòn của tài sản thẩm định giá.
| PP chi phí tái tạo | PP chi phí thay thế | |
|---|---|---|
| Cơ sở | Chênh lệch giữa chi phí tái tạo ra tài sản giống hệt (theo giá thị trường hiện hành) và hao mòn | Chênh lệch giữa chi phí thay thế tạo tài sản tương tự cùng chức năng công dụng (theo giá hiện hành, đã loại bỏ bộ phận lỗi thời) và hao mòn |
| Tạo ra tài sản | Giống hệt (bao gồm cả điểm lỗi thời của công trình mục tiêu) | Tương đương, theo tiêu chuẩn/thiết kế/bố cục hiện hành nhưng loại bỏ bộ phận có chức năng lỗi thời |
| Phù hợp | Công trình mới xây xong | Công trình cũ, thiết kế lỗi thời |
| Giá trị | V = Chi phí tái tạo − Hao mòn | V = Chi phí thay thế − Hao mòn |
Hai phương pháp trong bảng dùng để định giá công trình. Điều 5, Điều 6 và Điều 7 Chuẩn mực cách tiếp cận từ chi phí ban hành kèm Thông tư số 32/2024/TT-BTC còn quy định phương pháp tổng cộng. Theo phương pháp này, giá trị tài sản = tổng giá trị các bộ phận của tài sản, sau khi xét quan hệ giữa chúng.
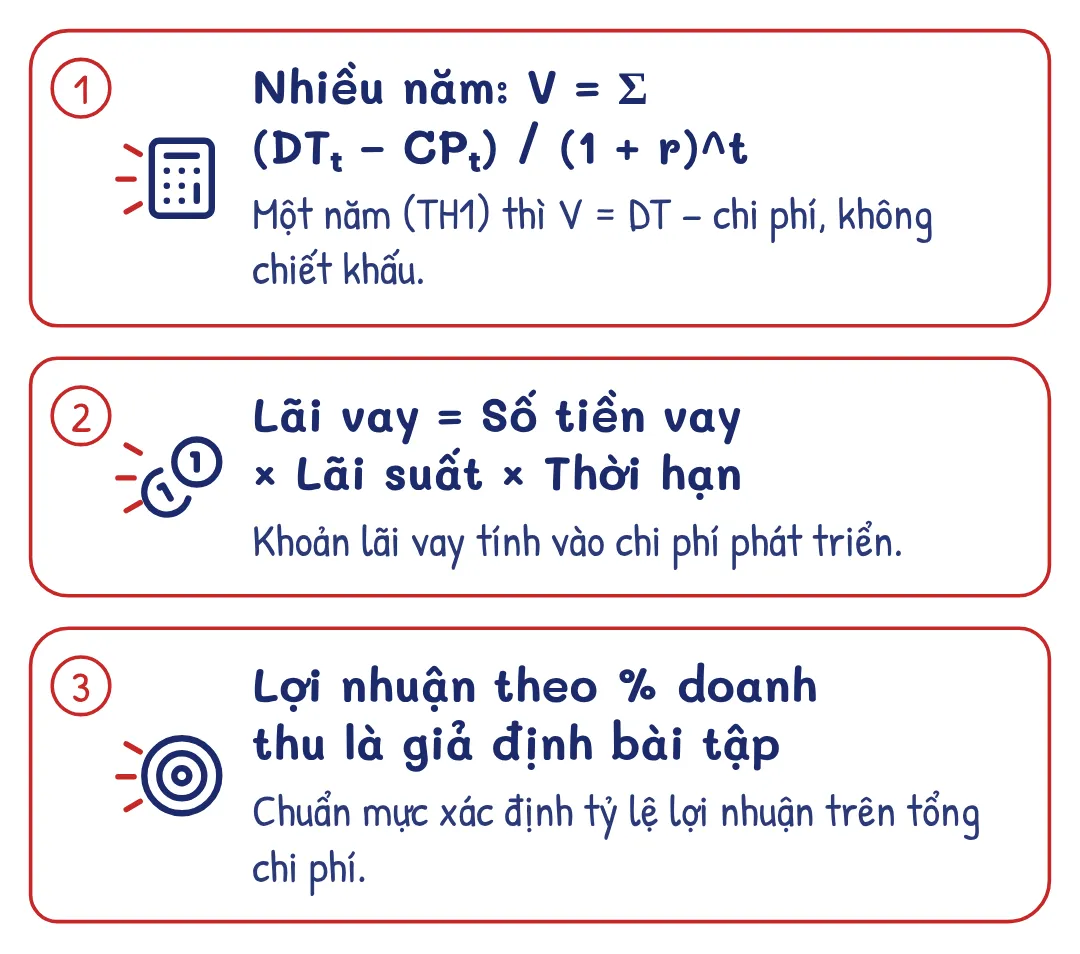
Chi phí tạo mới phải bao gồm lợi nhuận của nhà sản xuất hoặc nhà đầu tư. Điều 9 Chuẩn mực quy định cách xác định tỷ lệ lợi nhuận này từ cơ sở chi phí và dữ liệu doanh nghiệp.
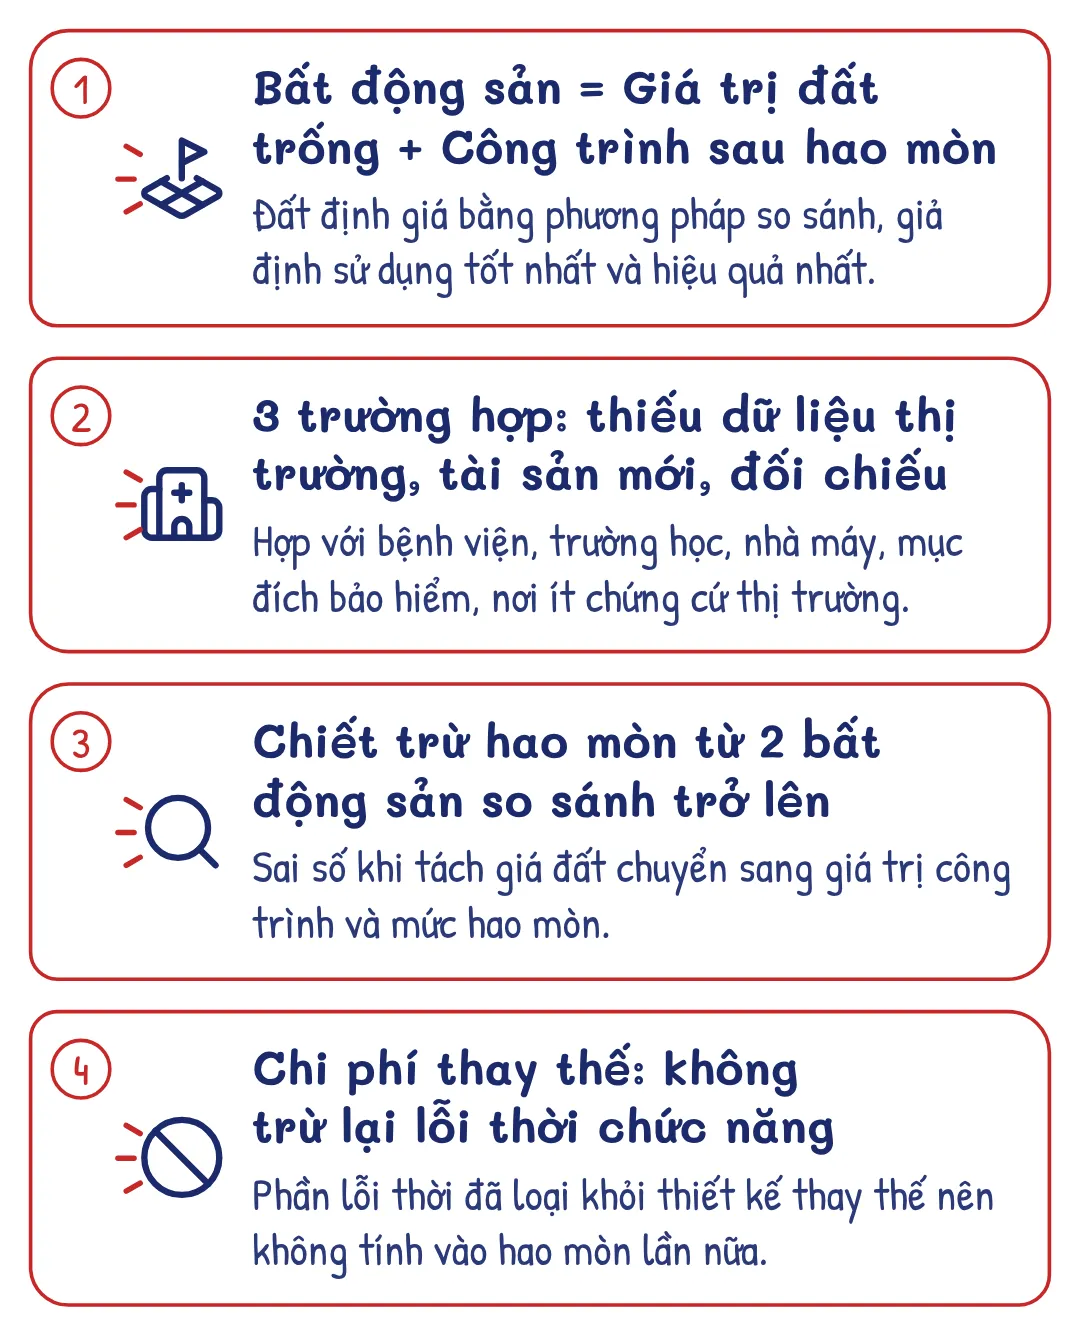
Khi dùng chi phí thay thế, phần lỗi thời chức năng đã loại khỏi thiết kế thay thế không được trừ lần nữa trong hao mòn.
Cách tiếp cận từ chi phí dựa trên hai nguyên tắc:
- Nguyên tắc sử dụng tốt nhất và hiệu quả nhất.
- Nguyên tắc thay thế: giả định giá trị của tài sản thẩm định có thể đo bằng chi phí để làm ra một tài sản có tính hữu ích tương đương.
Chi phí phản ánh nguồn lực cần để tạo tài sản, còn giá trị phản ánh lợi ích tài sản có thể mang lại trong điều kiện thị trường. Một hạng mục xây dựng tốn kém nhưng ít được người mua sử dụng có thể đóng góp giá trị thấp hơn chi phí thực hiện.
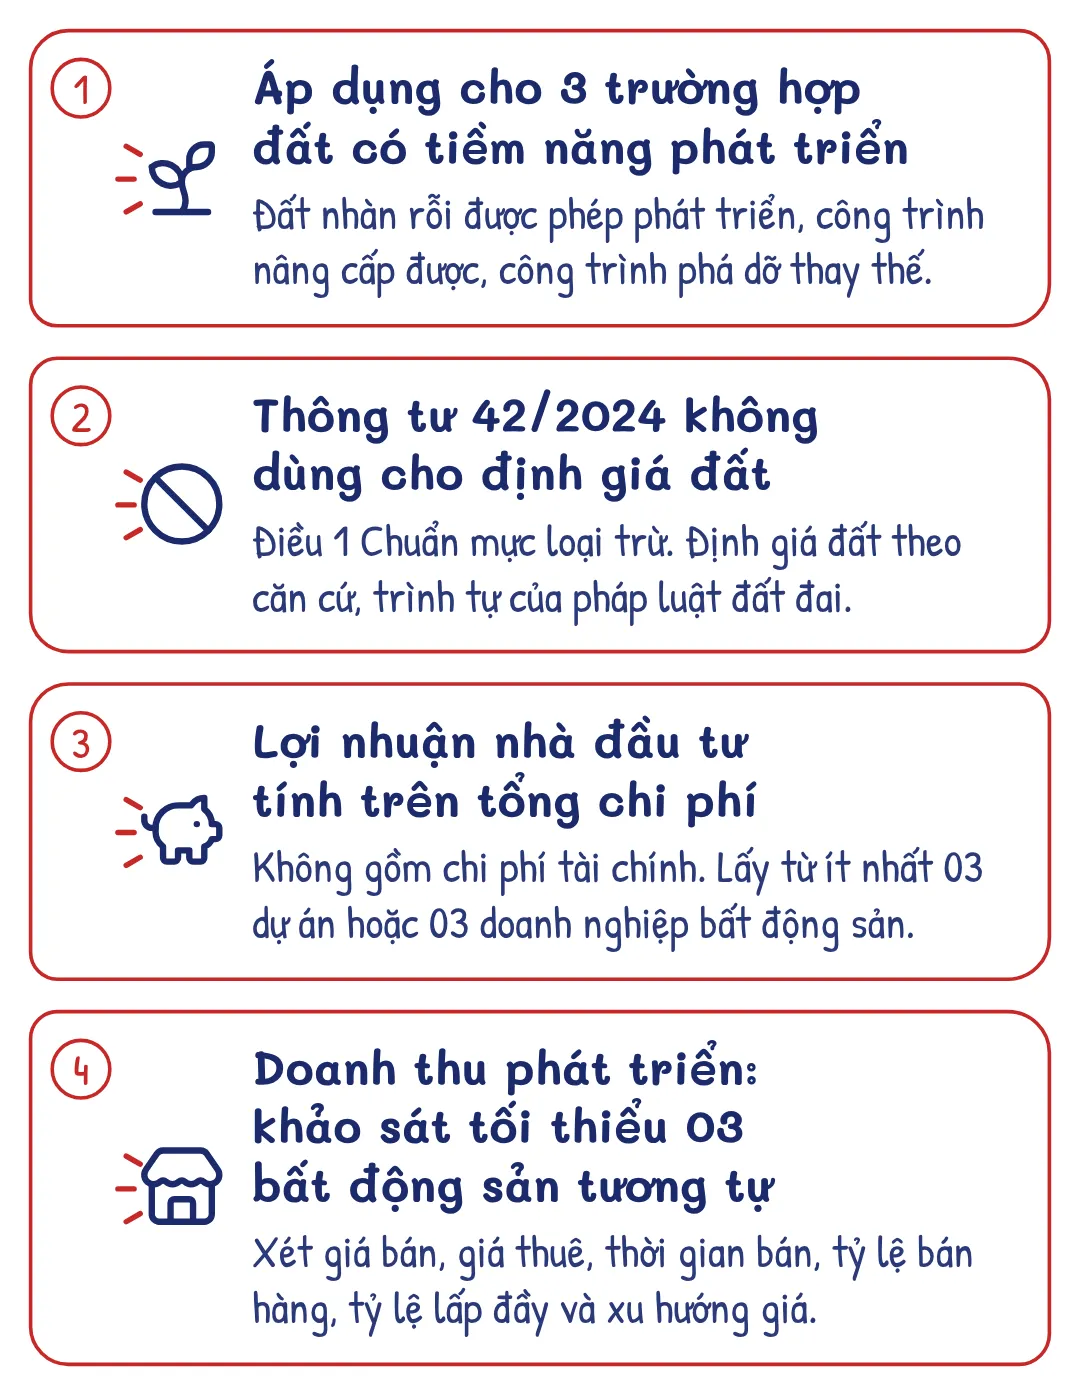
Theo giáo trình tập 2 (trang 92 và 93), cách tiếp cận từ chi phí thường được áp dụng khi thuộc một trong ba trường hợp:
- Thị trường không có đủ thông tin để áp dụng cách tiếp cận từ thị trường và cách tiếp cận từ thu nhập.
- Có dự định tạo ra một tài sản mới, hoặc thẩm định giá công trình mới được xây dựng, tài sản mới được chế tạo.
- Cần so sánh, đối chiếu với kết quả của các cách tiếp cận thẩm định giá khác.
Cách tiếp cận từ chi phí dùng cho tài sản mục đích đặc biệt, ít chứng cứ thị trường như bệnh viện, trường học, nhà thờ, thư viện, nhà máy điện, nhà máy lọc dầu, nhà máy hóa chất. Cách tiếp cận này còn dùng cho thẩm định giá với mục đích bảo hiểm.
Với BĐS, cách tiếp cận từ chi phí gồm 5 bước:
- Ước tính giá trị lô đất bằng PP so sánh, coi như đất trống và giả định đang được sử dụng tốt nhất và hiệu quả nhất.
- Ước tính chi phí tái tạo hoặc chi phí thay thế công trình xây dựng hiện có trên đất.
- Xác định hao mòn và ước tính tổng giá trị hao mòn tích lũy của công trình.
- Giá trị công trình = kết quả (2) − kết quả (3).
- Giá trị BĐS = kết quả (1) + kết quả (4).
Chi phí xây dựng được ước tính theo 3 phương pháp:
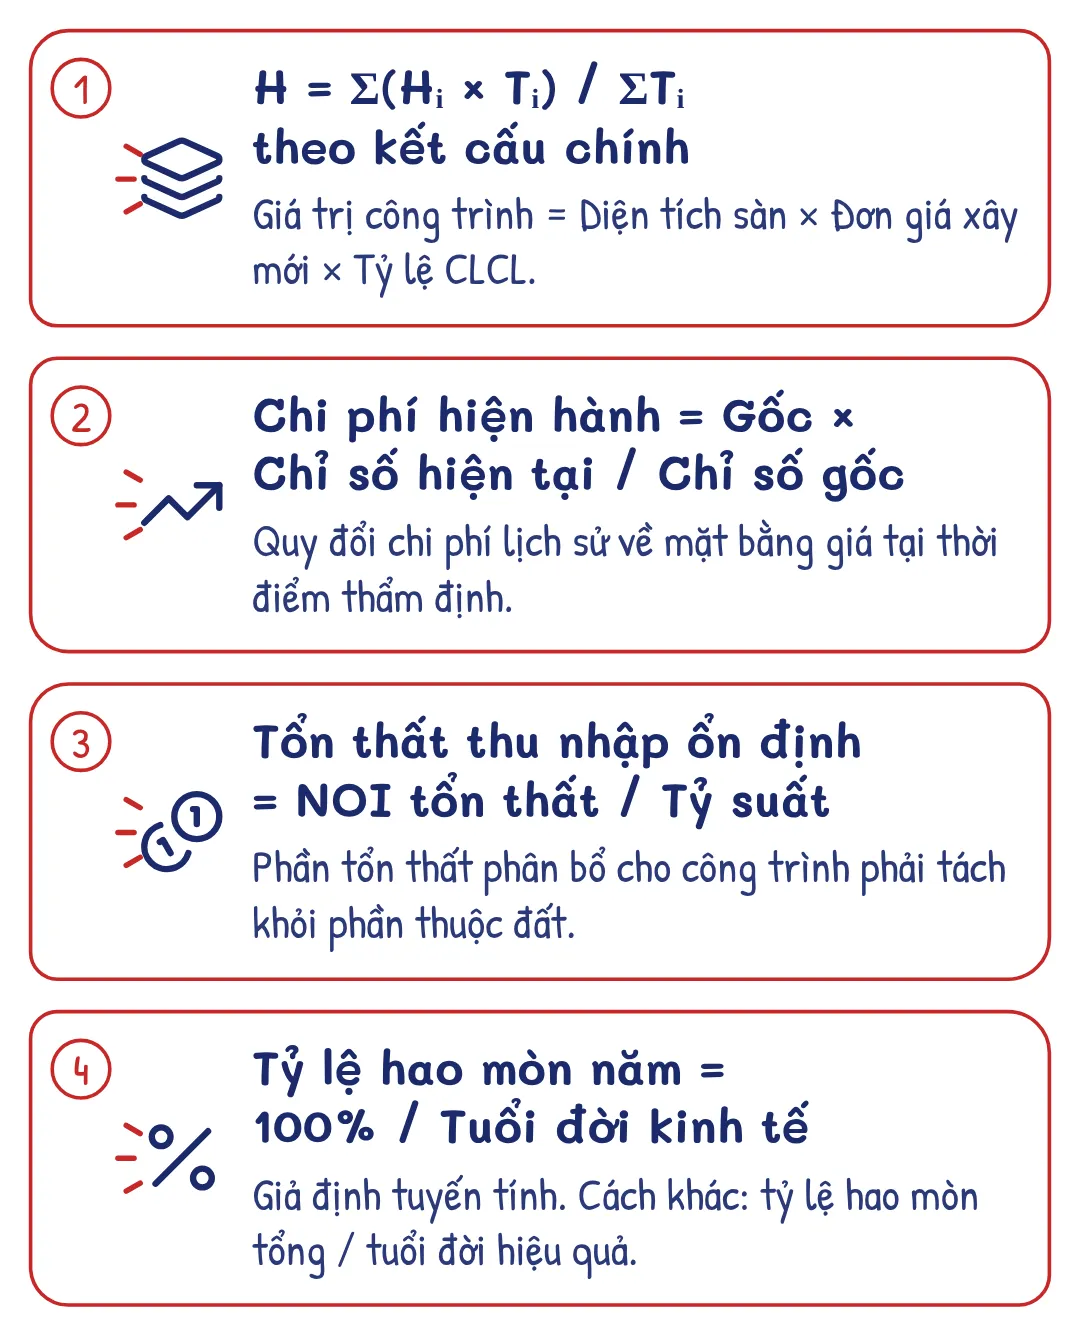
- (a) Khảo sát số lượng: chi tiết định mức vật liệu, nhân công, máy thi công
- (b) Ước tính chi phí theo hạng mục công trình (phương pháp phân chia theo thành phần): định mức chi phí theo m², m³, mét dài của từng hạng mục
- (c) So sánh theo đơn vị: đơn giá m², m³ của công trình tương tự qua so sánh chỉ tiêu kinh tế kỹ thuật
Tương quan chỉ số giá quy đổi chi phí lịch sử về mặt bằng giá tại thời điểm thẩm định. Kết quả chỉ tin cậy khi chỉ số giá lập cho đúng loại công trình, địa bàn và cơ cấu chi phí. Khi thiết kế, công nghệ hoặc cơ cấu vật liệu đã thay đổi, thẩm định viên kiểm tra lại kết quả quy đổi bằng chi phí tạo mới theo thiết kế hiện hành.
Giá trị xây dựng được cấu thành như sau:
- Cơ cấu giá trị xây dựng = Giá vốn xây dựng + Thuế
- Giá vốn xây dựng = Chi phí trực tiếp (vật liệu, nhân công, máy XD) + Chi phí chung + Lãi vay NH + Lãi cho DN xây dựng
Chi phí gián tiếp gồm chi phí kiến trúc sư, nhân viên đo đạc, kỹ sư, bảo hiểm, lãi vay ngân hàng, chi phí chung và lợi nhuận của người xây dựng (nhà thầu).
Hao mòn tích lũy là phần giảm giá trị của công trình so với chi phí tạo mới tại cùng thời điểm thẩm định. Phần giảm này đến từ tình trạng vật chất, công năng và tác động bên ngoài, ứng với ba loại hao mòn dưới đây. Khác với hao mòn, khấu hao kế toán phân bổ nguyên giá theo chế độ và thời gian sử dụng đã xác định.
Hao mòn gồm 3 loại:
- Hao mòn vật lý (hữu hình): hư hỏng qua quá trình sử dụng, do thời gian, thời tiết, bảo dưỡng kém, mối mọt côn trùng.
- Hao mòn chức năng (công năng): sai sót thiết kế (trần quá cao hoặc quá thấp, phòng ngủ, phòng tắm bố trí không thích hợp), không đầy đủ trong kết cấu, sắp xếp tồi (cửa ra vào bất tiện), cải tạo thừa, thiết bị lỗi thời, lạc hậu.
- Hao mòn ngoại biên: gồm hao mòn kinh tế và giảm giá do vị trí.
Hao mòn kinh tế là tổn thất do nhân tố bên ngoài, đặc biệt là thay đổi cung–cầu đối với sản phẩm do tài sản tạo ra. Giảm giá do vị trí phát sinh từ việc sử dụng đất không thích hợp, quy định xây dựng, quy hoạch, vị trí gần nguồn ô nhiễm như bãi rác, nhà máy, hoặc môi trường xuống cấp.
Hao mòn ngoại biên phát sinh ngoài tài sản nên chủ sở hữu thường không khắc phục được. Mức hao mòn được ước tính bằng cách vốn hóa phần thu nhập bị mất.
Thẩm định giá dùng bốn khái niệm tuổi đời:
- Tuổi đời kinh tế: thời kỳ công trình kiến trúc đóng góp giá trị vào giá trị của toàn bộ BĐS. Tuổi đời kinh tế thường ngắn hơn tuổi đời vật lý và có thể kéo dài nhờ tân trang, đổi mới, gia cố.
- Tuổi đời kinh tế còn lại: thời kỳ ước tính công trình còn tiếp tục đóng góp giá trị vào BĐS.
- Tuổi đời thực tế (tuổi lịch sử, tuổi theo niên đại): số năm đã trôi qua kể từ khi xây dựng hoàn thành.
- Tuổi đời hiệu quả: tuổi dựa trên tổng hao mòn hữu hình. Tuổi đời hiệu quả có thể lớn hoặc nhỏ hơn tuổi thực tế tùy tình trạng duy tu, bảo dưỡng, kiến trúc, chất lượng công trình. Tân trang, đổi mới làm giảm tuổi hiệu quả.
Quan hệ giữa các loại tuổi đời: Tuổi đời hiệu quả = Tuổi đời kinh tế − Tuổi đời kinh tế còn lại.
Hao mòn được ước tính theo ba kỹ thuật: so sánh, tuổi đời và tổng cộng. Kỹ thuật tổng cộng ở đây chỉ dùng để tính hao mòn, khác với phương pháp tổng cộng xác định giá trị tài sản nêu ở trên.
(a) Phương pháp tuổi đời tính tỷ lệ hao mòn = tuổi đời hiệu quả / tuổi đời kinh tế, với giả định giá trị giảm tuyến tính trong khoảng thời gian này. Tỷ lệ này chủ yếu đo hao mòn theo thời gian. Lỗi thời chức năng hoặc bất lợi vị trí chưa nằm trong tuổi đời hiệu quả thì thẩm định viên tính riêng.
(b) PP so sánh (kỹ thuật chiết trừ) lấy từ 2 BĐS so sánh đã giao dịch trở lên và tính theo trình tự:
- Giá trị công trình = Giá bán − Giá đất
- Hao mòn = Chi phí thay thế − Giá trị công trình
- Tỷ lệ hao mòn = Hao mòn / Chi phí mới, rồi chuyển tỷ lệ này sang tài sản thẩm định
Kỹ thuật chiết trừ phụ thuộc độ tin cậy của giá đất vì sai số khi tách giá trị đất sẽ chuyển sang giá trị công trình và mức hao mòn. Tài sản so sánh cần tương đồng về tuổi đời, hiện trạng và công năng, hoặc có căn cứ điều chỉnh những khác biệt này.
(c) PP tổng cộng (phương pháp phân chia) tách riêng từng loại hao mòn:
- Hao mòn vật lý sửa được: bằng chi phí sửa chữa
- Hao mòn vật lý không sửa được: tính theo PP tuổi đời, tách bộ phận tuổi đời ngắn và bộ phận tuổi đời dài
- Hao mòn chức năng có thể khắc phục được: xét chi phí khắc phục, thu thanh lý và phần tổn thất đã tính ở hao mòn vật lý để tránh tính trùng. Chênh lệch giữa chi phí lắp bổ sung và chi phí lắp khi tạo mới chỉ là một đại lượng trong phép tính này.
- Hao mòn chức năng không thể khắc phục:
- Trường hợp chi phí vốn cao: xét chênh lệch chi phí tái tạo và thay thế
- Trường hợp chi phí vận hành cao: xét hiện giá phần chi phí tăng thêm sau tác động thuế trong tuổi đời kinh tế còn lại, theo khoản 2 Điều 12 Chuẩn mực cách tiếp cận từ chi phí
- Hao mòn ngoại biên: vốn hóa lỗ thu nhập, chỉ phân bổ phần tổn thất tính cho công trình theo tỷ lệ thu nhập của công trình
Cách tiếp cận từ chi phí có các hạn chế sau:
- Phải dựa vào dữ liệu thị trường, nên mang theo hạn chế của PP so sánh trực tiếp
- Chi phí ≠ giá trị và không tạo ra giá trị
- Tổng các bộ phận chưa chắc bằng giá trị toàn bộ
- Ước tính hao mòn dễ chủ quan
- Đòi hỏi thẩm định viên thông thạo kỹ thuật xây dựng và có kinh nghiệm