VD1. PP chi phí, máy nhập khẩu (Tình huống 1 LMS)
Dây chuyền tạo sợi Lorex E120B.1400 (Lohia, Ấn Độ) được định giá cho mục đích góp vốn. Dữ liệu đề cho:
- FOB 390.000 USD
- Vận chuyển 5 container 20' × 400 USD = 2.000 USD
- Tỷ lệ phí bảo hiểm R = 0,2%
- Tỷ giá 23.000 đ/USD
Các bước tính:
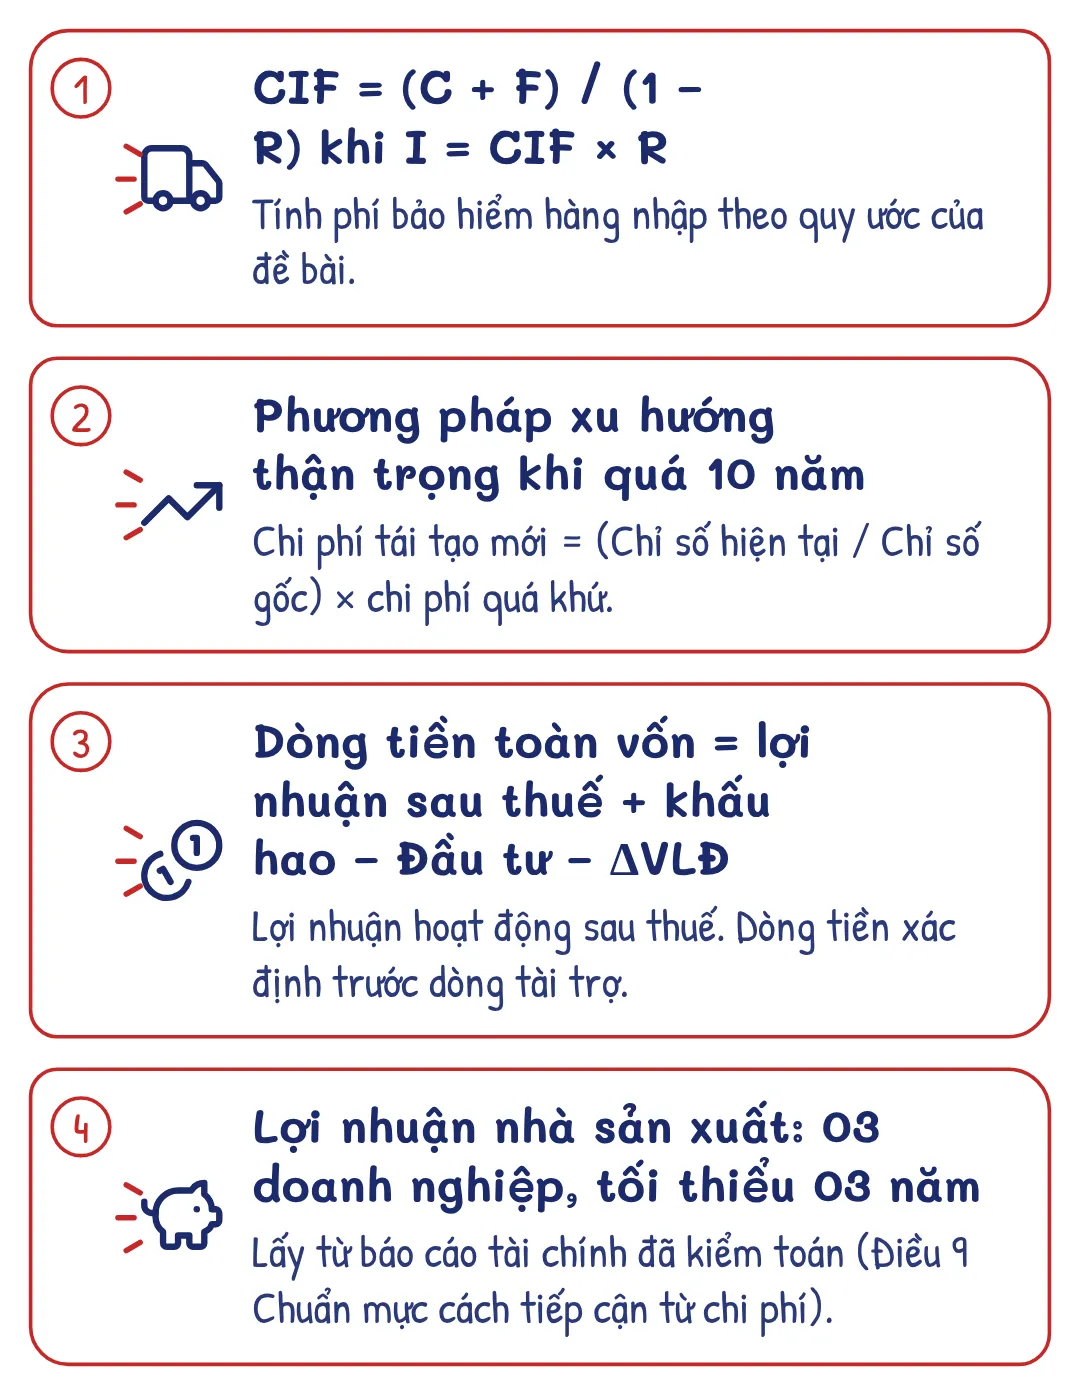
- Giá CIF: CIF = (C + F) / (1 − R) = (390.000 + 2.000) / (1 − 0,002) = 392.000 / 0,998 ≈ 392.786 USD
- Phí bảo hiểm: I = CIF × R ≈ 786 USD
- Giá trị tại thời điểm mua ≈ 392.786 × 23.000 ≈ 9.034 triệu đồng
Giá trị tại thời điểm mua chưa kể thuế NK, chi phí lắp đặt nếu đề cho thêm.
Giả định chi phí mới tại thời điểm xét vẫn là 9.034 triệu đồng, tuổi hiệu quả được đánh giá 2 năm trên tuổi kinh tế 10 năm và không có hao mòn khác.
- Giá trị theo mô hình tuổi đời tuyến tính = 9.034 × (1 − 2/10) ≈ 7.227 triệu đồng
Tuổi sử dụng riêng lẻ chưa đủ để kết luận giá thị trường hoặc mức cho vay được bảo đảm.
VD2. PP thu nhập DCF (Tình huống 2 LMS)
Dây chuyền A có tuổi đời kinh tế 12 năm, được sử dụng từ tháng 8/2011, nguyên giá 27.600 triệu đồng và khấu hao đường thẳng. Đề đã cho sẵn dòng tiền thuần và khoản thanh lý, nên nguyên giá không vào phép tính hiện giá. Nguyên giá chỉ dùng khi phải lập dòng tiền từ lợi nhuận, qua khấu hao và thuế.
Đến 8/2017, dây chuyền được nâng cấp 1.200 trđ làm tăng tuổi thọ 2 năm.
Dữ liệu dòng tiền và vốn:
- Dòng tiền ròng sau thuế cho toàn bộ vốn đầu tư đều 2.000 triệu đồng/năm, phát sinh cuối năm, đề bài giả định đã tính đủ ảnh hưởng của khấu hao, đầu tư bổ sung và vốn lưu động
- Thanh lý 200 trđ năm cuối
- Vốn vay 30% (Kd 10%), vốn CSH 70% (Ke 20%)
- Thuế TNDN 20%
Các bước tính:
- Thời gian còn lại tại 8/2017 = (12 − 6) + 2 = 8 năm
- WACC = 0,7 × 20% + 0,3 × 10% × (1 − 20%) = 14% + 2,4% = 16,4%
- Hệ số hiện giá cuối năm 8 = 1 / 1,1648 ≈ 0,2967400445
- Hệ số niên kim cuối kỳ = (1 − 0,2967400445) / 0,164 ≈ 4,2881704603
- Giá trị dây chuyền tại tháng 8/2017 = 2.000 × 4,2881704603 + 200 × 0,2967400445 ≈ 8.635,689 triệu đồng ≈ 8.636 triệu đồng
Khoản nâng cấp 1.200 triệu đồng đã chi trước thời điểm định giá và tác động của nó nằm trong 2 năm tuổi thọ tăng thêm, nên không cộng thêm vào kết quả.
VD3. PP so sánh, điều chỉnh tỷ lệ % (Tình huống 3 LMS)
Máy xúc SUMITOMO cần TĐG thuộc model S265F2, năm SX 86-89, 12.000 kg, bơm 300 kg/cm², lực đào 5.900 kg, CLCL 80%. Tương quan giá theo từng yếu tố:
- Năm SX: 86-88 là 94%, 90-93 là 100%, 96-99 là 105%
- Trọng lượng: ≤12.000 kg là 100%, >12.000 kg là 102%
- Bơm: ≤300 là 100%, >300 là 106%
- Lực đào: 5.900 là 100%, 6.300 là 107%
Tài sản so sánh:
- SS1: giá 630 triệu đồng, giống hệt mọi yếu tố
- SS2: giá 725 triệu đồng, năm 90-93 (100%), lực đào 6.300 (107%)
- SS3: giá 840 triệu đồng, năm 96-99 (105%), 12.500 kg (102%), bơm 320 (106%), lực đào 6.300 (107%)
Các mức giá chỉ dẫn:
- SS1: không điều chỉnh, giá chỉ dẫn 630 triệu đồng
- SS2 = 725 × (94/100) × (100/107) ≈ 637 triệu đồng
- SS3 = 840 × (94/105) × (100/102) × (100/106) × (100/107) ≈ 650 triệu đồng
- Mức trung bình = (630 + 637 + 650) / 3 ≈ 639 triệu đồng
- Chênh lệch của SS3 so với mức trung bình = (650 − 639) / 639 ≈ 1,7%
Chênh lệch lớn nhất thuộc SS3 và dưới ngưỡng 15%. SS1 không phải điều chỉnh yếu tố nào (số lần và tổng điều chỉnh bằng 0) nên được chọn, giá trị kết luận là 630 triệu đồng.
VD4. Công thức tương quan năng lực
Động cơ Genfor GM-3HP có công suất 3,0 HP, máy so sánh Zomax có công suất 2,0 HP và giá 2.750.000 đồng. Bài tập cho hệ số mũ x = 0,7 và hệ số điều chỉnh độ bền từ máy so sánh sang máy thẩm định bằng 1,1.
- Hệ số điều chỉnh công suất = (3/2)0,7 ≈ 1,32820124
- Giá sau điều chỉnh công suất = 2.750.000 × (3/2)0,7 ≈ 3.652.553,41 đồng
- Giá sau điều chỉnh độ bền = 3.652.553,41 × 1,1 ≈ 4.017.809 đồng
Phép tính giữ hệ số chưa làm tròn, không thay bằng × 133%.
VD5. Hệ số phức tạp chất lượng
Máy đào Hitachi có giá cơ sở 200 triệu đồng, bốn tỷ trọng bộ phận lần lượt là 15%, 25%, 23,5% và 36,5%, các hệ số chất lượng tương ứng là 0,85, 0,84, 0,89 và 1. Tổng tỷ trọng bằng 100% nên hệ số chất lượng chung bằng tổng các tích aij × kij.
- Hệ số chất lượng chung = 0,85 × 15% + 0,84 × 25% + 0,89 × 23,5% + 1 × 36,5% = 0,1275 + 0,21 + 0,20915 + 0,365 = 0,91165
- Giá trị sau điều chỉnh = 200 × 0,91165 = 182,33 triệu đồng
Kết quả này được tính lại từ đúng bộ hệ số đề cho, thay cho đáp số 182,05 triệu đồng trong bản tóm tắt trước.
VD6. Vốn hóa trực tiếp (sà lan Hạ Long)
Sà lan tự hành chở dầu 600 tấn cho thuê ròng 33 trđ/tháng, công suất thuê 95%, tỷ suất vốn hóa R = 12%.
- Thu nhập cho thuê năm = 33 × 12 = 396 triệu đồng
- Thu nhập kỳ vọng = 396 × 95% = 376,2 triệu đồng
- Giá trị: V = 376,2 / 0,12 = 3.135 triệu đồng
VD7. PP xu hướng
Máy có chi phí quá khứ năm 1998 là 1.000 USD. Chỉ số giá năm 1998 là 100, năm 2002 là 110.
- CP tái sản xuất mới năm 2002 = (110/100) × 1.000 = 1.100 USD
VD8. Chi phí theo năng suất
Nhà máy 100.000 tấn/năm có chi phí 16.000.000 USD, hệ số x = 0,6.
- Chi phí nhà máy 200.000 tấn/năm = 16.000.000 × (200.000/100.000)0,6 = 16.000.000 × 20,6 ≈ 24.251.465 USD
VD9. PP chi phí tái tạo, tàu biển 2.000 DWT (giáo trình tập 2, trang 212 đến 216)
Công ty X đóng mới tàu biển 8 năm trước thời điểm thẩm định giá, có bản vẽ thiết kế và quyết toán chi phí đóng tàu. Mục đích thẩm định giá là tư vấn giá trị để quyết định bán tài sản, cơ sở giá trị thị trường, phương pháp chi phí tái tạo. Số IMO và số sổ đăng kiểm dùng để đối chiếu tài sản với hồ sơ.
Chi phí tái tạo tại thời điểm thẩm định giá, chưa gồm thuế GTGT, với khối lượng thép 480.000 kg:
- Nguyên vật liệu = 480.000 × 21.500 = 10.320.000.000 đồng
- Nhân công = 480.000 × 5.000 = 2.400.000.000 đồng
- Chi phí máy = 50% × 2.400.000.000 = 1.200.000.000 đồng
- Chi phí chung = 20% × (1.200.000.000 + 2.400.000.000) = 720.000.000 đồng
- Lãi định mức = 2% × (10.320.000.000 + 2.400.000.000 + 1.200.000.000 + 720.000.000) = 2% × 14.640.000.000 = 292.800.000 đồng
- Chi phí tái tạo = 14.640.000.000 + 292.800.000 = 14.932.800.000 đồng
Hao mòn vật lý tính theo phương pháp chuyên gia. Tỷ trọng và chất lượng còn lại của từng bộ phận là thân vỏ 77% và 85%, máy chính và hộp số 6,9% và 90%, hệ trục chân vịt 3,5% và 85%, hệ thống lái 1,4% và 90%, hệ tời neo 1,3% và 80%, hệ thống thiết bị điện 2,6% và 80%, hệ thống van ống 2,6% và 80%.
- Σ(tỷ trọng × tỷ lệ hao mòn) = 11,55% + 0,69% + 0,525% + 0,14% + 0,26% + 0,52% + 0,52% = 14,205%
- Σ tỷ trọng = 77% + 6,9% + 3,5% + 1,4% + 1,3% + 2,6% + 2,6% = 95,3%
- Tỷ lệ hao mòn vật lý = 14,205% / 95,3% ≈ 14,91%
- Hao mòn vật lý = 14.932.800.000 × 14,205 / 95,3 ≈ 2.225.817.671 đồng
Thân vỏ chiếm 77% tỷ trọng nên tạo ra 11,55 trong 14,205 điểm phần trăm hao mòn. Bảng hiện trạng trang 213 ghi hệ trục chân vịt còn 83%, còn bảng tính trang 215 dùng 85%. Ví dụ này theo bảng tính để khớp kết quả của giáo trình.
Hao mòn chức năng do chi phí vận hành cao: tàu tiêu hao nhiên liệu cao hơn 5% so với tàu tương tự (70 lít/giờ, dầu diesel 12.300 đồng/lít). Công suất khai thác thực tế 60%, tuổi đời kinh tế 15 năm, thời gian khai thác còn lại 7 năm, tỷ suất chiết khấu 8%/năm.
- Chi phí nhiên liệu tăng thêm mỗi giờ = 70 × 12.300 × 5% = 43.050 đồng
- Số giờ khai thác mỗi năm = 365 × 24 × 60% = 5.256 giờ
- Chi phí tăng thêm mỗi năm = 43.050 × 5.256 = 226.270.800 đồng
- Hao mòn chức năng = 226.270.800 × [1 − (1 + 8%)−7] / 8% ≈ 1.178.049.518 đồng
Ví dụ của giáo trình chiết khấu chi phí tăng thêm trước thuế, chưa giảm trừ tác động thuế thu nhập doanh nghiệp như bước 5 của cách tính hao mòn chức năng do chi phí vận hành cao ở chương III. Giáo trình không ghi nhận hao mòn ngoại biên.
- Tổng hao mòn = 2.225.817.671 + 1.178.049.518 = 3.403.867.189 đồng
- Giá trị tàu biển = 14.932.800.000 − 3.403.867.189 = 11.528.932.811 đồng
Giá trị này là giá giao tại xưởng của bên bán, chưa gồm thuế GTGT.