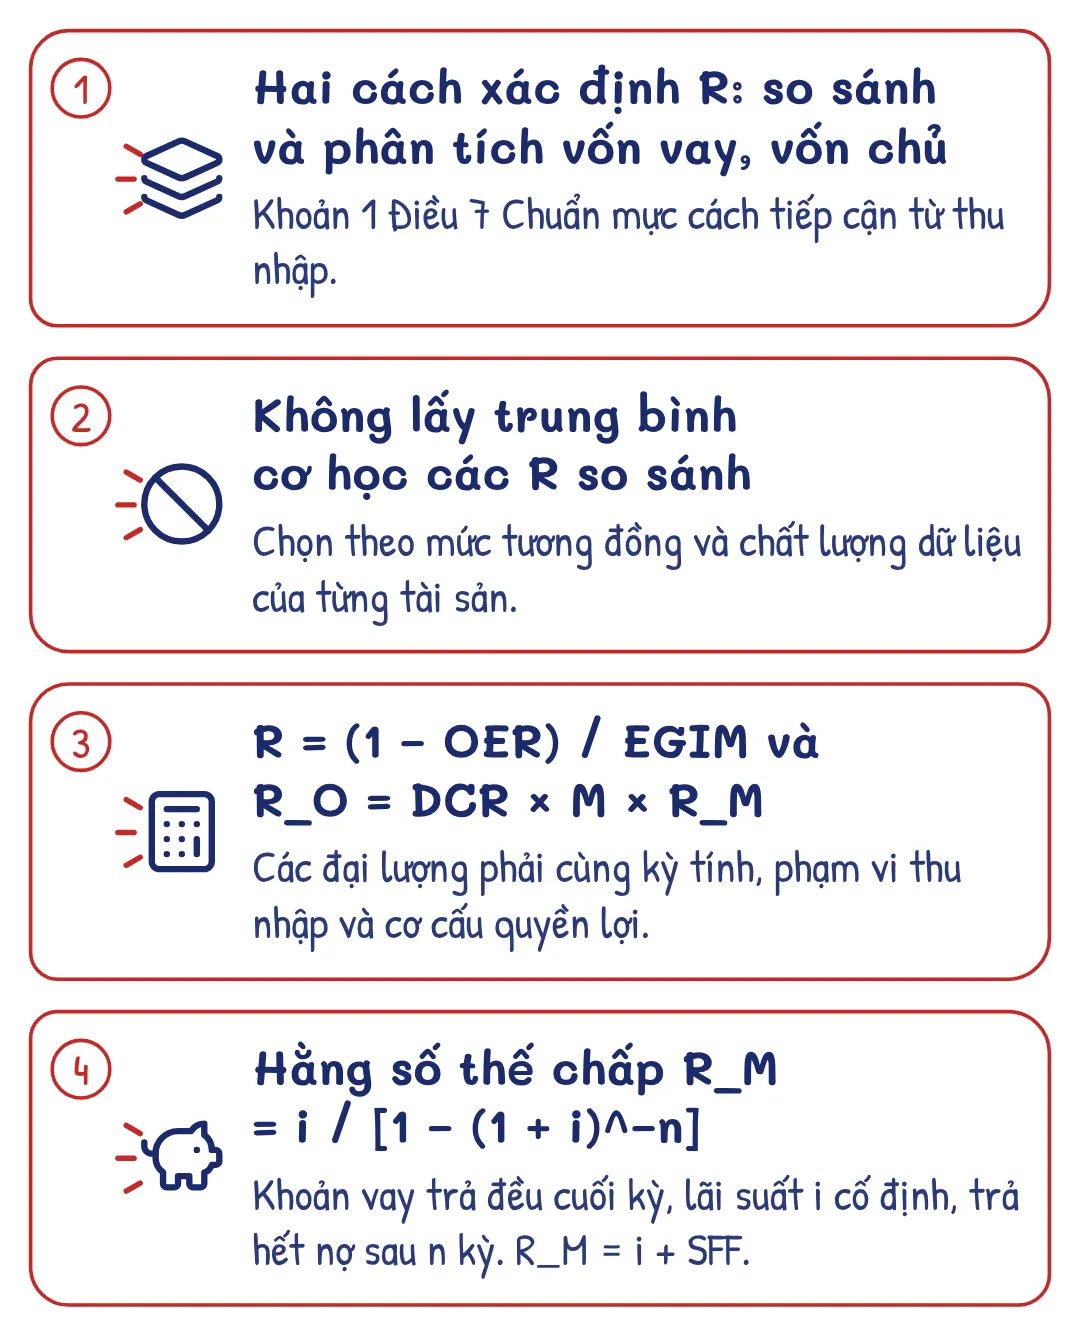
Tỷ suất vốn hóa liên hệ thu nhập thuần của một kỳ với giá trị tài sản. Khoản 1 Điều 7 Chuẩn mực cách tiếp cận từ thu nhập, Thông tư số 32/2024/TT-BTC, quy định hai phương pháp xác định tỷ suất này. Đó là phương pháp so sánh và phương pháp phân tích vốn vay với vốn sở hữu.
Theo điểm b khoản 2 Điều 7, phương pháp so sánh rút R_O = I_O/V từ ít nhất 03 tài sản. Sau đó thẩm định viên phân tích và điều chỉnh khác biệt về thu nhập, rủi ro, thời hạn khai thác…
Thẩm định viên chọn tỷ suất theo mức độ tương đồng và chất lượng dữ liệu của từng tài sản so sánh, không lấy trung bình cơ học.
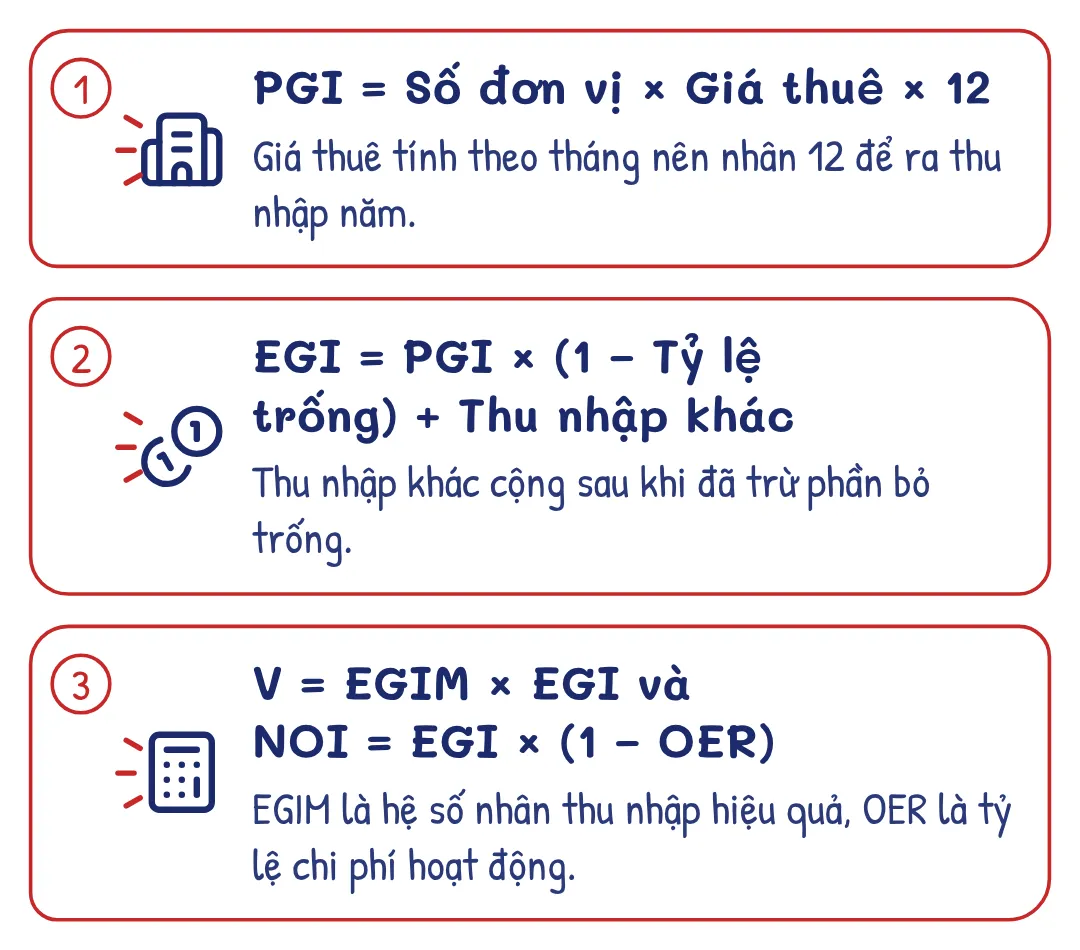
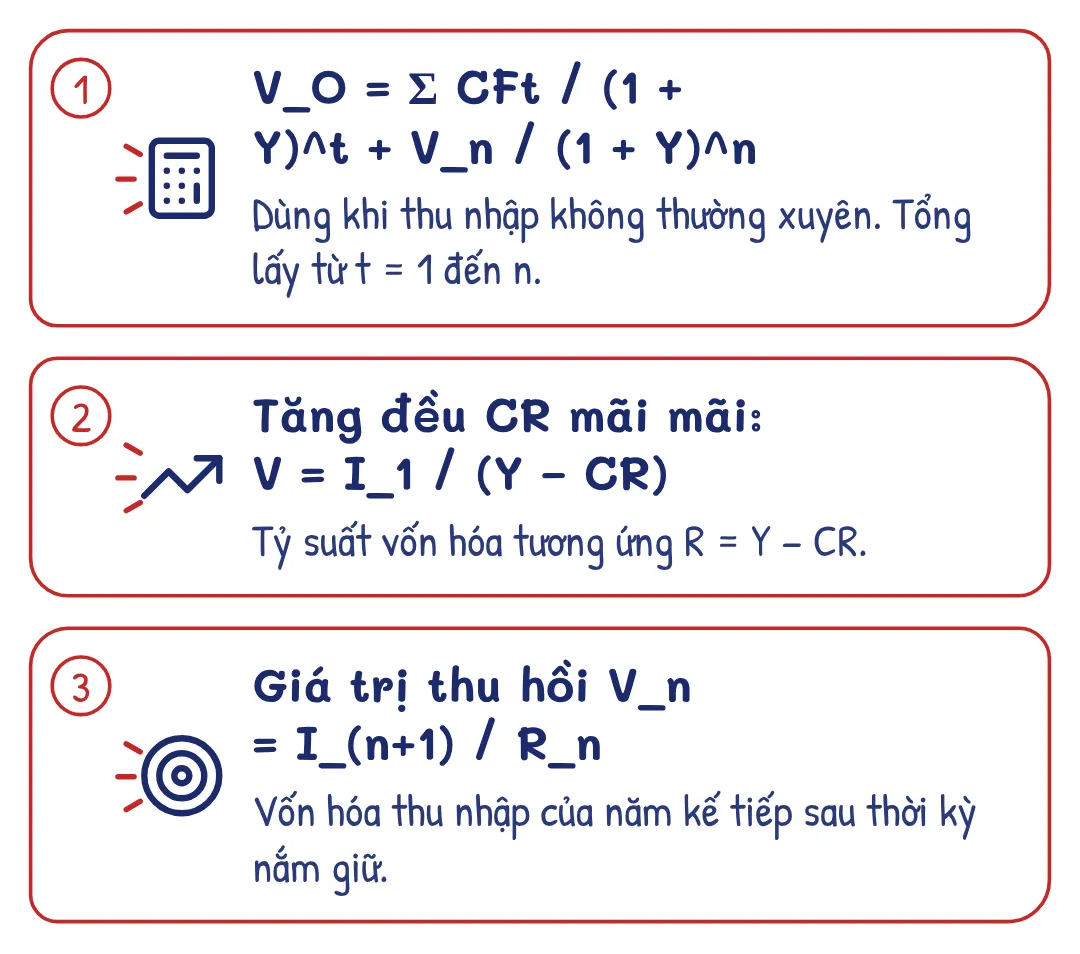
EGIM, kỹ thuật giá trị còn lại và DCR dưới đây là các quan hệ phân tích trong tài liệu giảng dạy. Mỗi công thức chỉ dùng được khi các đại lượng cùng kỳ tính, cùng phạm vi thu nhập và cùng cơ cấu quyền lợi.
- Từ EGIM (hệ số nhân thu nhập hiệu quả) suy ra tỷ suất vốn hóa:
- Giá trị: V = EGIM × EGI
- Tỷ suất vốn hóa: R = (1 − OER) / EGIM
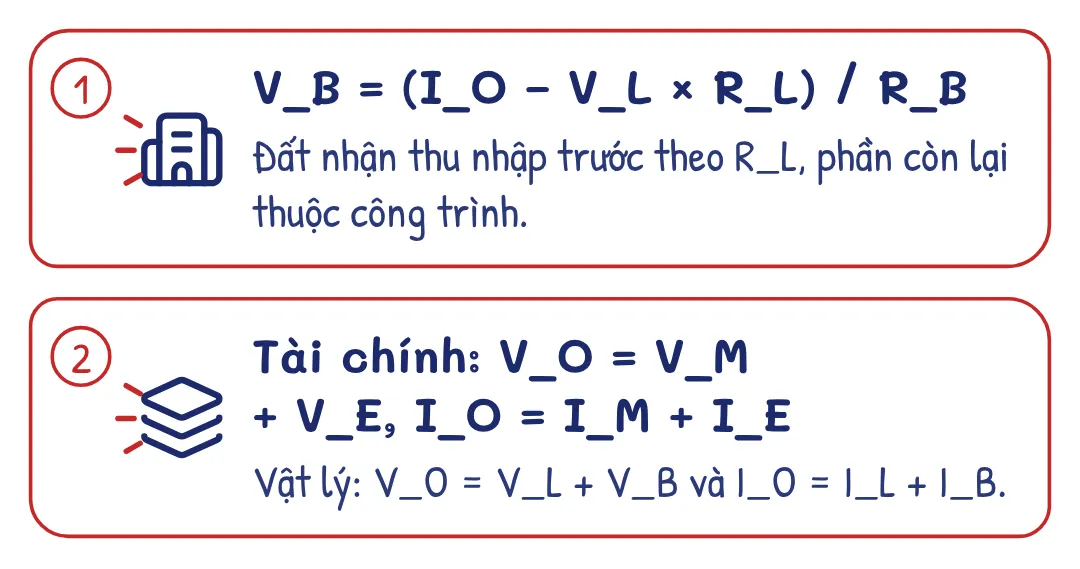
- Kỹ thuật giá trị còn lại (residual) tách BĐS theo 4 phương diện: vật lý (đất/công trình), tài chính (vốn vay/vốn CSH), pháp lý, kinh tế. Các công thức chính:
- Vật lý: R_O = L·R_L + B·R_B, với L = V_L/V_O, B = V_B/V_O, L + B = 1.
- Tài chính (kỹ thuật nhóm đầu tư/đầu tư hỗn hợp): R_O = M·R_M + (1 − M)·R_E, với M = V_M/V_O, E = 1 − M.
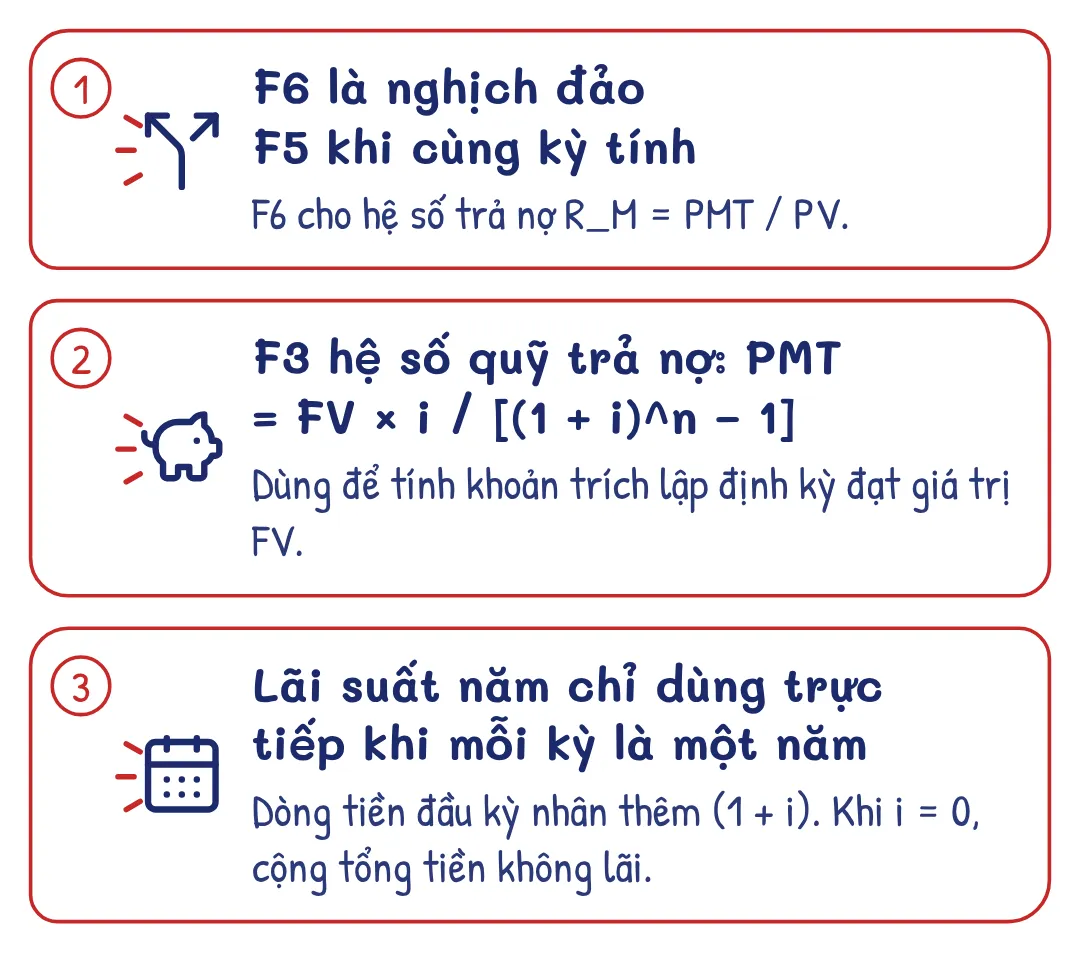
- Hằng số thế chấp: R_M = Khoản trả nợ mỗi kỳ / Số tiền vay ban đầu
- Hằng số thế chấp của khoản vay trả đều cuối kỳ, lãi suất i dương và cố định, trả hết nợ sau n kỳ: R_M = i + SFF = i / [1 − (1 + i)−n]
- Hệ số bảo đảm trả nợ: DCR = I_O / I_M
- Kết hợp DCR với M = V_M/V_O và R_M = I_M/V_M: R_O = DCR × M × R_M