Máy, thiết bị là tài sản hữu hình thực hiện một chức năng kỹ thuật riêng hoặc tham gia một hệ thống sản xuất. Phạm vi thẩm định có thể là máy đơn chiếc, dây chuyền hoặc toàn bộ hệ thống. Kết luận giá trị phải ghi rõ bộ phận nào và điều kiện vận hành nào được tính vào giá trị.
-
Khái niệm:
- Máy: gồm máy đơn chiếc hay dây chuyền sản xuất. Máy là loại thiết bị sử dụng các lực cơ khí, cấu tạo từ nhiều bộ phận, có một chức năng nhất định. Máy gồm 3 bộ phận: bộ phận động lực, bộ phận truyền dẫn, bộ phận chức năng.
- Thiết bị: tài sản phụ trợ cho hoạt động của máy móc. Thiết bị có xu thế ngày càng nhỏ gọn, đa năng, liên kết được với nhiều thiết bị khác.
-
Phân loại MMTB theo 4 căn cứ:
- Theo tính thông dụng hay đặc thù, MMTB chia thành loại (a) không chuyên dùng và loại (b) chuyên dùng. Loại (a) được trao đổi phổ biến, dễ thu thập thông tin giá. Loại (b) có thiết kế, tính năng đặc biệt, ít được mua bán phổ biến nên khó thu thập thông tin giá thị trường.
- Theo công năng, MMTB gồm các nhóm:
- (a) Máy, thiết bị động lực: biến cơ năng thành năng lượng khác (máy nén khí, máy phát điện) hoặc biến năng lượng khác thành cơ năng, tức động cơ (động cơ điện, động cơ đốt trong, tuabin thủy lực)
- (b) Máy, thiết bị công tác: dùng cơ năng làm thay đổi trạng thái, tính chất, hình dạng, kích thước, vị trí của vật thể (máy cắt gọt kim loại, máy nông nghiệp)
- (c) Thiết bị và phương tiện vận tải
- (d) Dụng cụ đo lường thí nghiệm
- (đ) Dụng cụ quản lý, như thiết bị tính toán. Phần mềm đi kèm thuộc cấu hình vận hành của máy thì nằm trong phạm vi định giá máy, còn phần mềm là quyền sử dụng độc lập thì xét riêng.
- Theo phương pháp điều khiển, máy được chia thành điều khiển bằng tay, bán tự động hoặc tự động. CNC là điều khiển số bằng máy tính (Computer Numerical Control), PLC là bộ điều khiển logic khả trình (Programmable Logic Controller).
- Theo chế độ hạch toán kế toán, MMTB chia thành hai loại:
- (a) Tài sản cố định hữu hình: theo khoản 1 Điều 3 Thông tư số 45/2013/TT-BTC, máy phải thỏa đồng thời ba tiêu chuẩn ghi nhận. Ba tiêu chuẩn gồm lợi ích kinh tế tương lai, thời gian sử dụng trên một năm trở lên và nguyên giá xác định tin cậy từ 30 triệu đồng trở lên.
- (b) Máy, thiết bị chưa đáp ứng điều kiện ghi nhận tài sản cố định được phân loại theo mục đích nắm giữ và chế độ kế toán áp dụng, chẳng hạn công cụ, dụng cụ. Máy loại này vẫn được thẩm định giá như một tài sản riêng.
-
Thị trường máy, thiết bị:
- Khái niệm: thị trường MMTB là môi trường người mua và người bán tác động qua lại để mua bán MMTB thông qua cơ chế giá. Thị trường gồm thị trường trong nước và thị trường thế giới.
- Thị trường máy mới và máy đã qua sử dụng khác nhau về tuổi đời, bảo hành, khả năng tiếp cận phụ tùng và chi phí đưa máy vào hoạt động. Thẩm định viên lấy giá từ thị trường nơi máy thực sự được giao dịch, không suy giá chỉ từ nhóm quốc gia sử dụng máy.
- Thị trường có 5 chủ thể tham gia:
- Nhà sản xuất (người bán)
- Người tiêu dùng MMTB (người mua)
- Công ty chuyên doanh (phân phối, môi giới)
- Ngân hàng, tổ chức tín dụng (bảo lãnh thanh toán, mở L/C), tham gia giao dịch MMTB xuất nhập khẩu
- Công ty cho thuê tài chính (tín dụng trung, dài hạn), mua tài sản theo danh mục người thuê yêu cầu rồi chuyển giao cho thuê
- Tăng trưởng sản xuất có thể làm tăng nhu cầu đầu tư máy, nhưng mức tăng còn phụ thuộc công suất đang dư thừa, lãi suất và kỳ vọng tiêu thụ. Về phía cung, năng lực sản xuất máy, tiến bộ kỹ thuật và điều kiện thương mại ảnh hưởng số lượng, chủng loại và giá chào bán.
- KHKT phát triển gây hao mòn vô hình: máy mới cùng tính năng nhưng giá rẻ hơn.
- Môi trường kinh tế gồm lãi suất, tỷ lệ thất nghiệp (suy thoái tạo ra thị trường của người mua), tỷ giá hối đoái. Quy định của Chính phủ tác động lên giá MMTB.
-
Thẩm định giá MMTB:
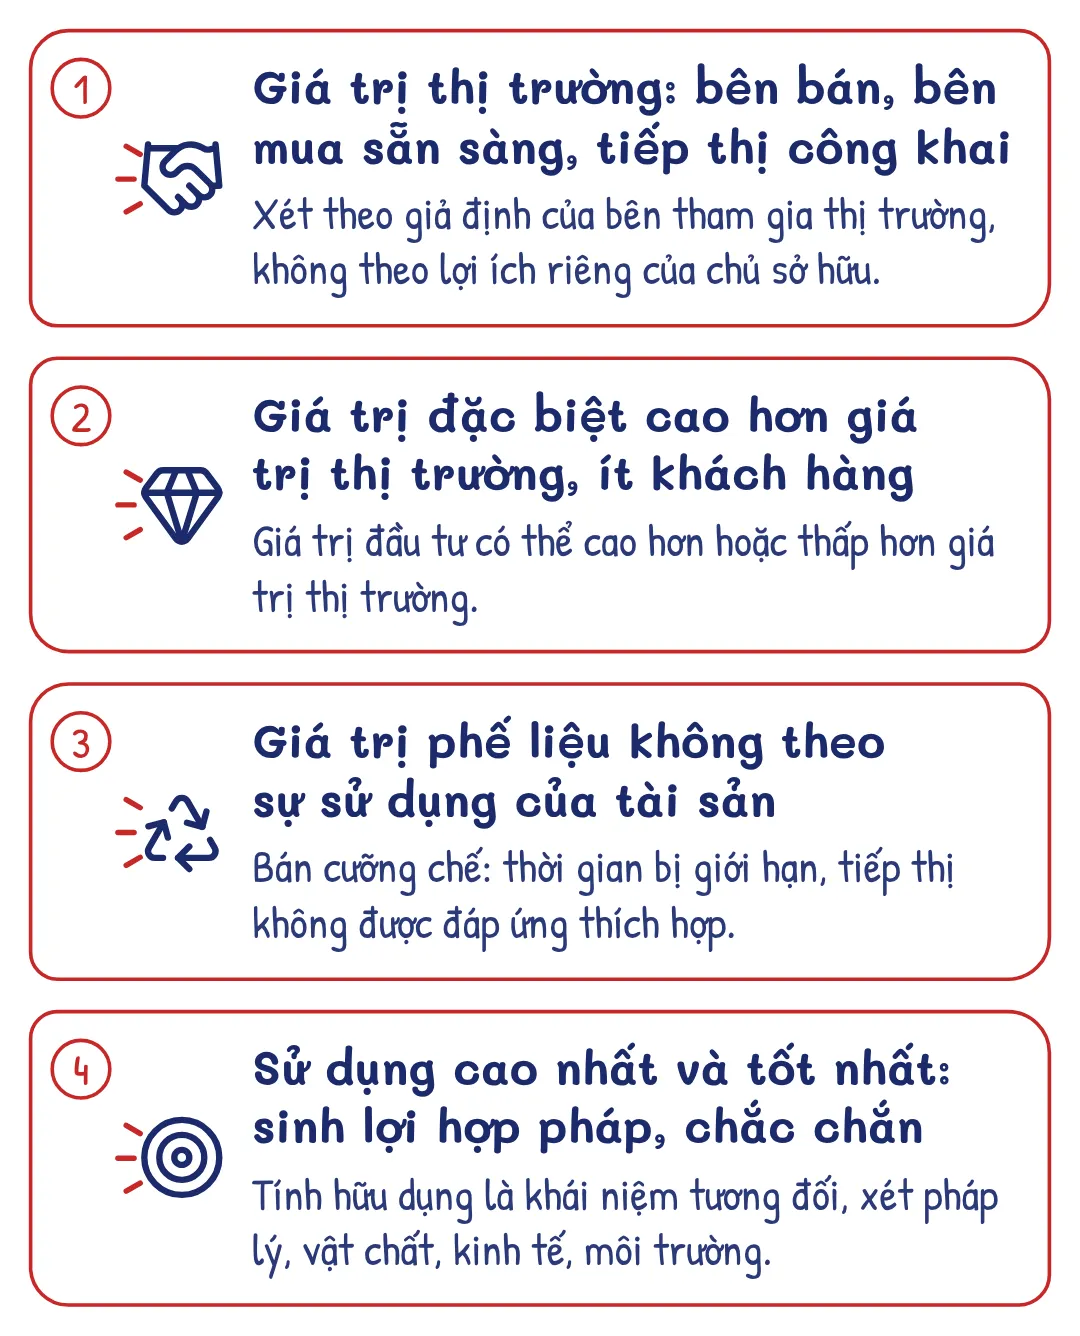
- Khái niệm: thẩm định giá MMTB là sự ước tính giá trị của một máy, thiết bị cụ thể vào thời điểm nhất định, tại một địa điểm nhất định, cho một mục đích nhất định.
- Cách tiếp cận là cách ước tính giá trị sử dụng một hoặc nhiều phương pháp định giá cụ thể. Phương pháp TĐG là phương pháp cụ thể để ước tính giá trị của một trong các cách tiếp cận (xem Thông tư số 32/2024/TT-BTC ngày 16/5/2024).
- Nhận dạng máy móc theo 2 quy trình:
- Vĩ mô: nghiên cứu toàn bộ quy trình sản xuất. Nhận dạng vĩ mô trả lời 3 câu hỏi: nhà máy sản xuất cái gì, sản phẩm sản xuất như thế nào, công suất bao nhiêu.
- Vi mô: xét đặc điểm riêng lẻ từng thiết bị. Thông tin quan trọng nhất gồm tên thương hiệu, số kiểu máy (model), số sê-ri, loại công suất, kích thước.
- Nhận diện pháp lý dựa trên hồ sơ khách hàng cung cấp: hợp đồng, hóa đơn, biên bản bàn giao, giấy chứng nhận nguồn gốc xuất xứ (C/O), giấy chứng nhận chất lượng sản phẩm xuất xưởng (C/Q). Với máy chưa mua, thẩm định viên căn cứ giấy yêu cầu thẩm định giá, đối chiếu với máy đang giao dịch phổ biến hoặc thư chào giá để xác định đặc điểm pháp lý và kỹ thuật (giáo trình tập 2, trang 147).
- Thông số kỹ thuật xét với mọi máy gồm đời máy (model), chủng loại, công dụng, chức năng, mục đích sử dụng, hãng sản xuất, năm sản xuất, nước sản xuất, số khung, số máy (nếu có). Thông số công năng riêng của từng loại máy cũng tác động đến giá, như dung tích gầu của máy đào, tải trọng của phương tiện vận tải, công suất liên tục và công suất dự phòng của máy phát điện.
- Tình trạng pháp lý của máy thể hiện ở loại giao dịch (mua bán, thuê tài chính, thuê hoạt động), mức độ hoàn thành nghĩa vụ của các bên trong hợp đồng và tình trạng đăng kiểm của phương tiện vận tải. Quyền khai thác, hưởng lợi của chủ thể càng nhiều thì giá trị của máy càng cao (giáo trình tập 2, trang 149).
- Giá cả, giá trị và chi phí:
- Giá cả: số tiền chào bán hoặc thanh toán trong một giao dịch. Mức chào phản ánh kỳ vọng của người bán, còn giá giao dịch chịu ảnh hưởng của điều kiện trao đổi và có thể khác giá trị thị trường ước tính.
- Giá trị: lượng lợi ích kinh tế được ước tính theo một cơ sở giá trị, mục đích và thời điểm xác định. Với cơ sở giá trị thị trường, thẩm định viên ước tính mức giá mà bên mua và bên bán tự nguyện, hiểu biết sẽ chấp nhận.
- Chi phí: hao phí vật tư, lao động, giám sát, quản lý… để tạo ra sự hữu ích. Cách tiếp cận từ chi phí dùng chi phí làm thước đo giá trị.
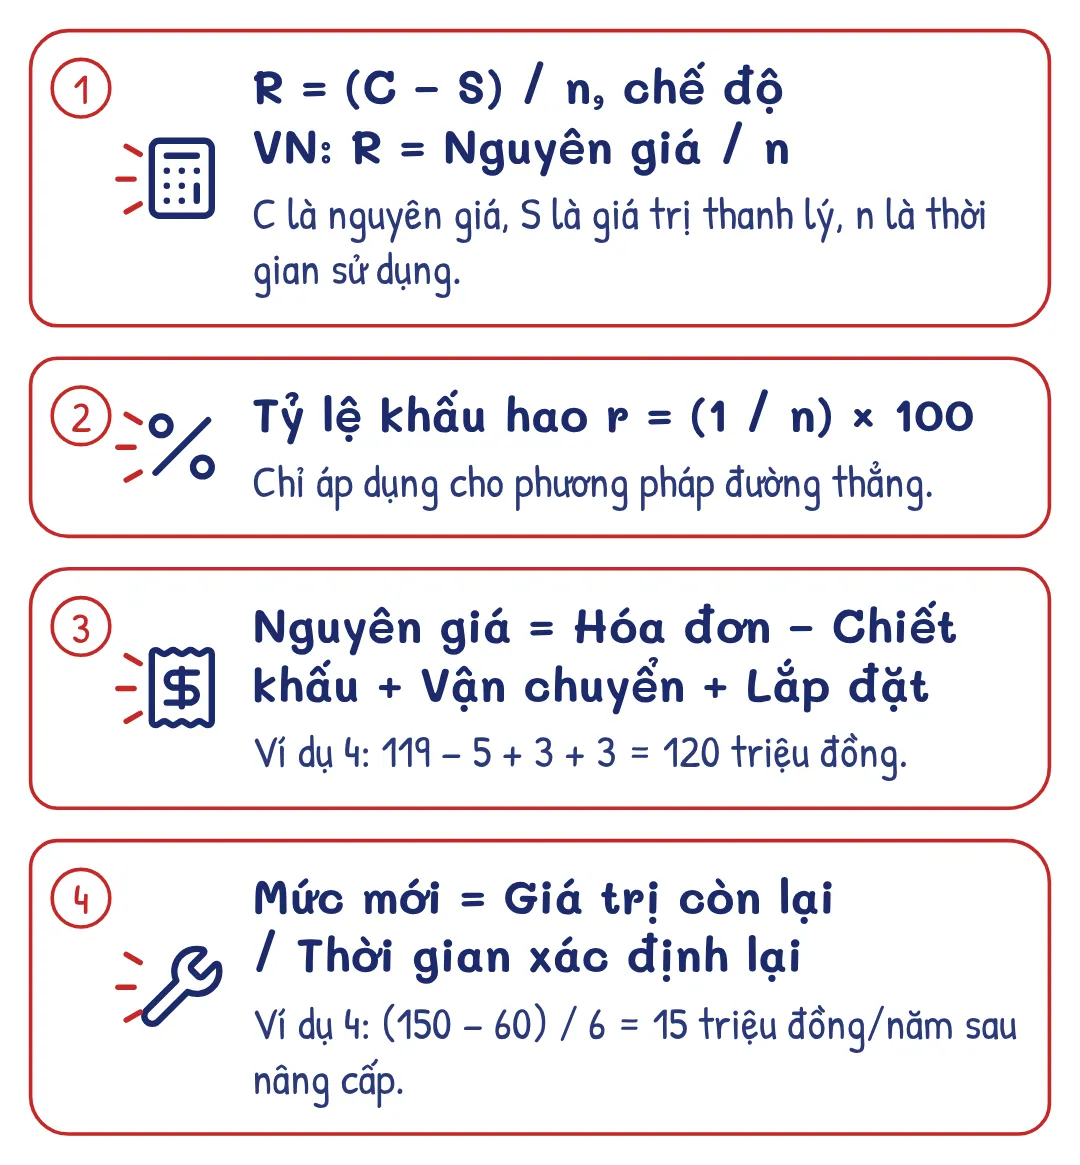
- Chi phí lịch sử: bằng nguyên giá kế toán = giá mua + chi phí vận chuyển, lắp đặt, huấn luyện sử dụng. Chi phí lịch sử không phải giá trị thị trường tại thời điểm TĐG.
- Ngày có hiệu lực: ngày tương quan với kết luận giá trị, không phải ngày bắt đầu hay ngày hoàn thành thẩm định.
- Mục đích thẩm định do khách hàng thiết lập.
- Cấp độ thương mại gồm 3 cấp cơ bản: sản xuất, bán buôn, bán lẻ. Giá trị hàng hóa khác nhau theo cấp độ.
- Cấu trúc kênh phân phối dao động từ 2 đến 5 cấp:
- 2 cấp: nhà SX → người tiêu dùng trực tiếp
- 3 cấp: thêm nhà bán lẻ trung gian
- 4 cấp: nhà SX → bán sỉ → bán lẻ → tiêu dùng
- 5 cấp: nhà SX → tổng đại lý → bán buôn → bán lẻ → tiêu dùng, hoặc bán buôn cấp 1 → bán buôn cấp 2