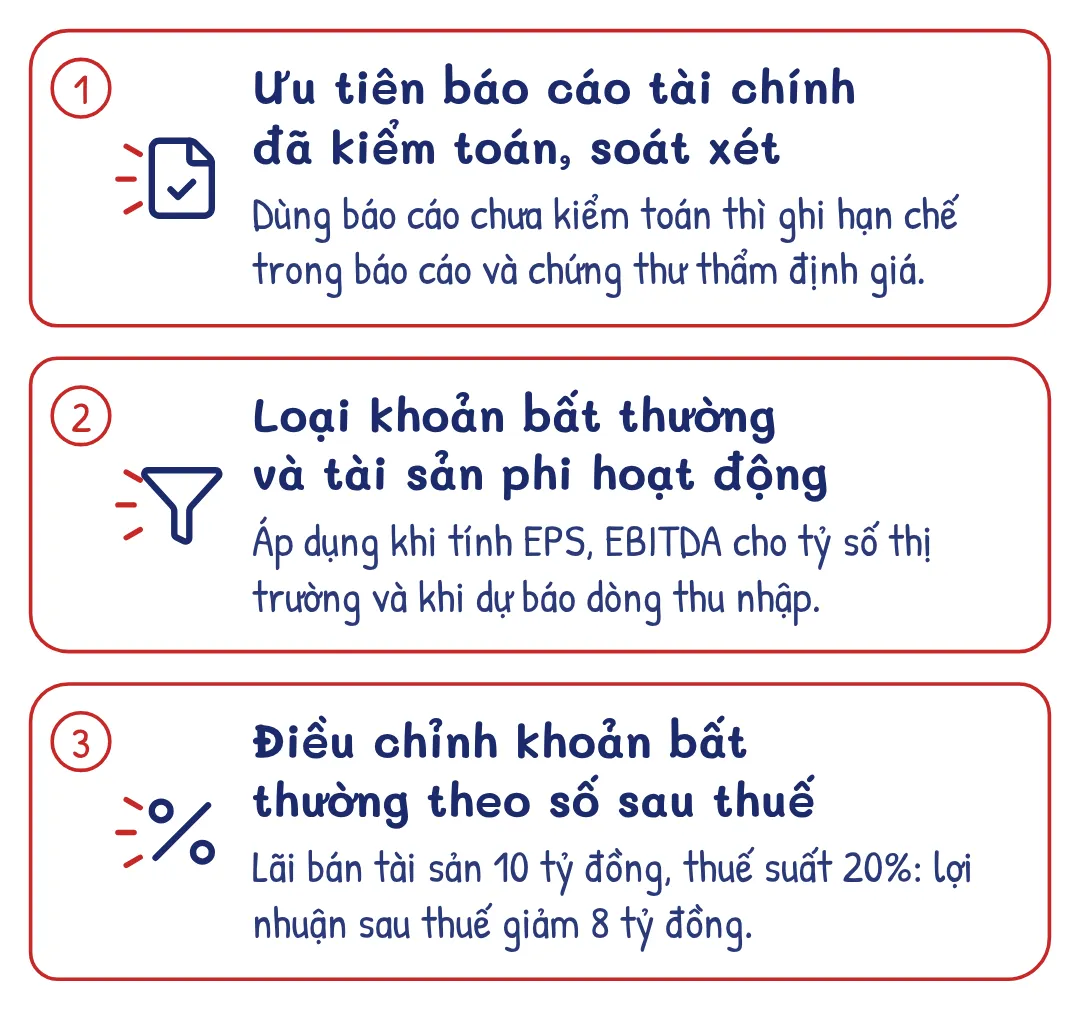
Thẩm định giá doanh nghiệp dùng một bộ thuật ngữ riêng, lấy từ Chuẩn mực thẩm định giá doanh nghiệp ban hành kèm Thông tư số 36/2024/TT-BTC và từ tài chính doanh nghiệp. Cùng một con số “giá trị” có thể là giá trị toàn doanh nghiệp hoặc chỉ là phần của chủ sở hữu, tùy dòng tiền và tỷ suất chiết khấu được dùng. Các buổi sau dùng lại những thuật ngữ trong mục này mà không giải thích lại.
Nhóm thuật ngữ về đối tượng thẩm định giá:
| Thuật ngữ | Nội dung |
|---|---|
| Doanh nghiệp cần thẩm định giá | Doanh nghiệp có giá trị doanh nghiệp hoặc giá trị vốn chủ sở hữu được thẩm định giá |
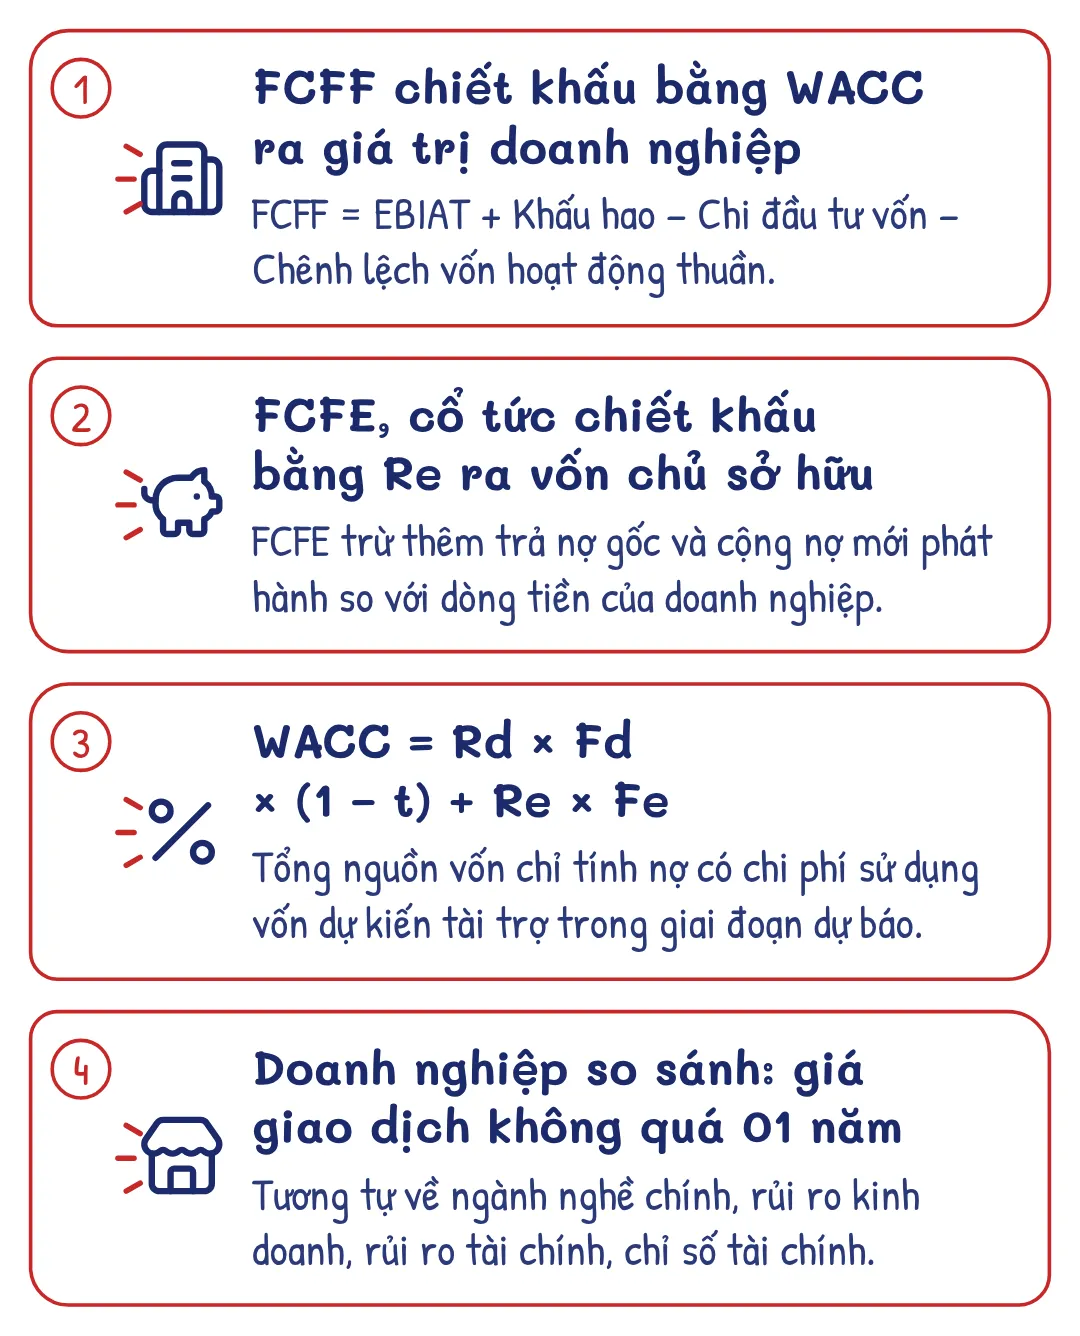
| Doanh nghiệp so sánh | Doanh nghiệp tương tự doanh nghiệp cần thẩm định giá về ngành nghề kinh doanh chính, rủi ro kinh doanh, rủi ro tài chính và các chỉ số tài chính (quy mô, tăng trưởng, ROE, ROA); có giá cổ phần giao dịch thành công tại hoặc gần thời điểm thẩm định giá, không quá 01 năm |
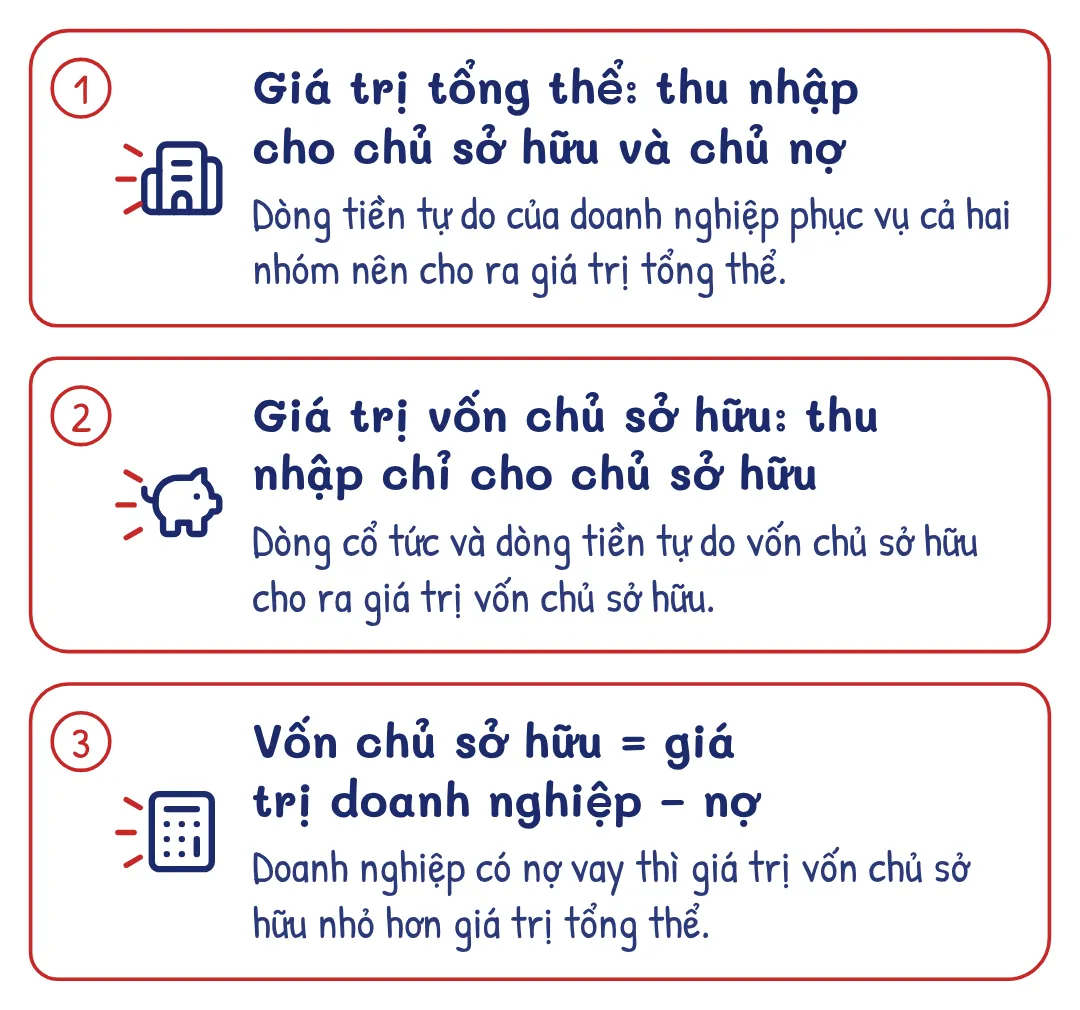
| Giá trị doanh nghiệp (giá trị tổng thể) | Giá trị thu nhập tương lai doanh nghiệp mang lại cho cả chủ sở hữu và chủ nợ |
| Giá trị vốn chủ sở hữu | Giá trị thu nhập tương lai doanh nghiệp mang lại cho chủ sở hữu |
| Tài sản hoạt động | Tài sản tham gia tạo ra dòng tiền từ hoạt động kinh doanh chính, nên giá trị của nó nằm trong dòng tiền được chiết khấu |
| Tài sản phi hoạt động | Tài sản không tham gia hoạt động kinh doanh chính, như bất động sản đầu tư không phục vụ sản xuất, khoản đầu tư tài chính nhàn rỗi; giá trị của nó được xác định riêng |
| Lợi thế thương mại (goodwill) | Tài sản vô hình không xác định được riêng, như danh tiếng, uy tín, vị trí, năng lực quản trị, tạo ra lợi nhuận vượt trội so với lợi nhuận trung bình của ngành |
Nhóm thuật ngữ về lợi nhuận và dòng tiền:
| Ký hiệu | Tên gọi | Công thức hoặc nội dung |
|---|---|---|
| EBIT | Lợi nhuận trước lãi vay và thuế | Lợi nhuận từ hoạt động kinh doanh trước khi trả lãi vay và nộp thuế TNDN |
| EBIAT | Lợi nhuận trước lãi vay sau thuế | EBIAT = EBIT × (1 − t), đã loại lợi nhuận từ tài sản phi hoạt động |
| EBITDA | Lợi nhuận trước thuế, lãi vay và khấu hao | EBIT cộng khấu hao, dùng trong tỷ số giá trị doanh nghiệp trên EBITDA |
| EPS | Thu nhập trên một cổ phiếu | Lợi nhuận sau thuế chia số cổ phần đang lưu hành |
| FCFF | Dòng tiền tự do của doanh nghiệp | FCFF = EBIAT + Khấu hao − Chi đầu tư vốn − Chênh lệch vốn hoạt động thuần |
| FCFE | Dòng tiền tự do vốn chủ sở hữu | FCFE = Lợi nhuận sau thuế + Khấu hao − Chi đầu tư vốn − Chênh lệch vốn hoạt động thuần − Trả nợ gốc + Nợ mới phát hành |
| D | Dòng cổ tức | Cổ tức dự báo chia cho chủ sở hữu |
| Vn | Giá trị cuối kỳ dự báo | Giá trị doanh nghiệp hoặc vốn chủ sở hữu tại năm cuối giai đoạn dự báo; giai đoạn dự báo tối thiểu 03 năm |
Trong các công thức trên, t là thuế suất thuế thu nhập doanh nghiệp (TNDN). Chênh lệch vốn hoạt động thuần là thay đổi vốn luân chuyển thuần ngoài tiền mặt và tài sản phi hoạt động ngắn hạn.
Nhóm thuật ngữ về tỷ suất chiết khấu:
| Ký hiệu | Tên gọi | Nội dung |
|---|---|---|
| Re | Chi phí sử dụng vốn chủ sở hữu | Tỷ suất sinh lợi chủ sở hữu đòi hỏi, dùng chiết khấu FCFE và dòng cổ tức |
| Rd | Chi phí sử dụng nợ | Lãi suất của nợ phải trả có chi phí sử dụng vốn, tính trước thuế |
| WACC | Chi phí sử dụng vốn bình quân gia quyền | WACC = Rd × Fd × (1 − t) + Re × Fe, dùng chiết khấu FCFF |
| Fd, Fe | Tỷ trọng nợ, tỷ trọng vốn chủ sở hữu | Tỷ trọng trên tổng nguồn vốn, gồm vốn chủ sở hữu và nợ phải trả có chi phí sử dụng vốn dự kiến tài trợ trong giai đoạn dự báo |
Giáo trình định nghĩa chi phí sử dụng vốn là tỷ suất sinh lợi kỳ vọng mà thị trường yêu cầu để thu hút vốn đầu tư. Tỷ suất này phụ thuộc mức rủi ro của khoản đầu tư hơn là khẩu vị rủi ro của một nhà đầu tư cụ thể. Vì vậy, chi phí sử dụng vốn còn được gọi là tỷ suất chiết khấu.
Dòng tiền và tỷ suất chiết khấu phải cùng một chủ thể nhận thu nhập:
| Dòng tiền | Tỷ suất chiết khấu | Kết quả trực tiếp |
|---|---|---|
| FCFF | WACC | Giá trị doanh nghiệp |
| FCFE | Re | Giá trị vốn chủ sở hữu |
| Dòng cổ tức D | Re | Giá trị vốn chủ sở hữu |
Chiết khấu FCFF bằng Re, hoặc FCFE bằng WACC, là ghép sai chủ thể. FCFF đã gồm phần trả cho chủ nợ nên phải dùng tỷ suất bình quân của cả nợ và vốn chủ sở hữu.