Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 331
Xem ảnh trang gốc
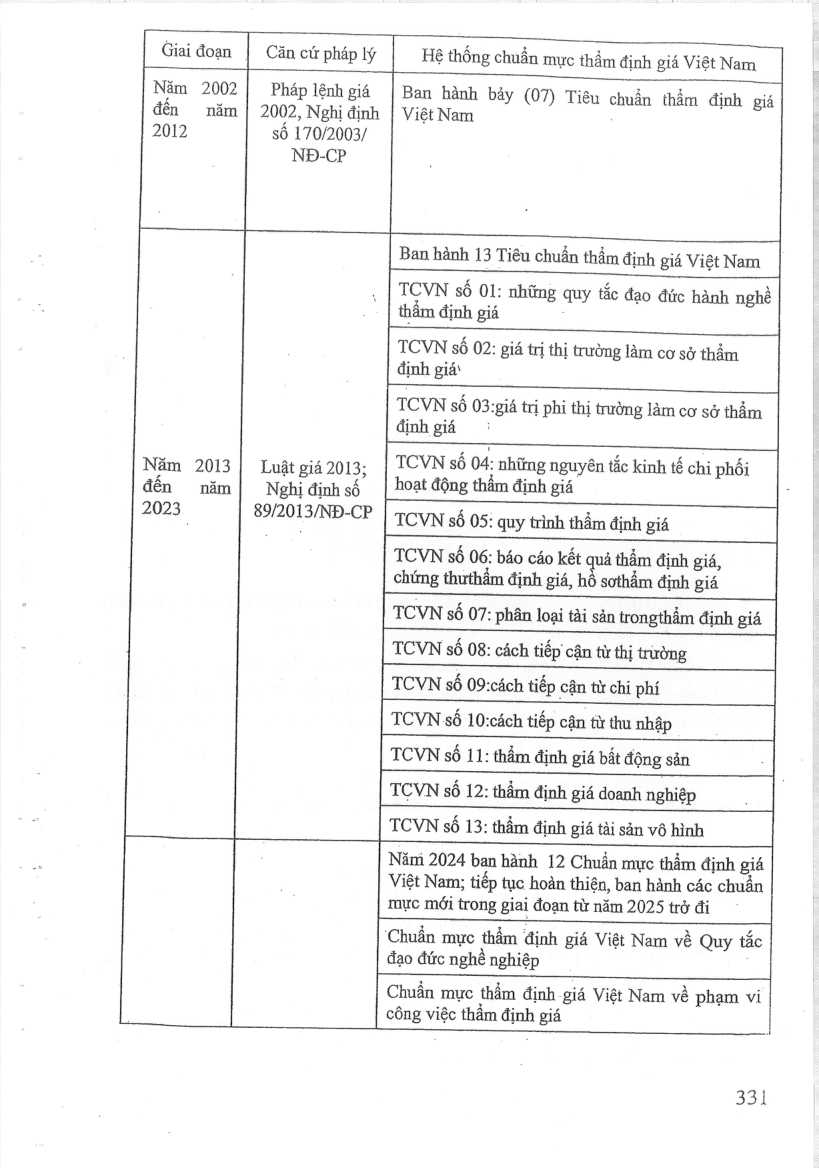
Hệ thống chuẩn mực thẩm định giá Việt Nam
Ban hành bảy (07) Tiêu chuẩn thẩm định giá
Giai đoạn | Căn cứ pháp lý
Năm 2002 | Pháp lệnh giá
đên năm 2002, Nghị định | Việt Nam :
2012 sô 170/2003/
NĐ-CP
thẩm định giá
định giá!
định giá
Năm 2013| Luật giá 2013; " oe oe D
đến năm | Nghị định số hoạt động thâm định giá
2023
Ban hành 13 Tiêu chuẩn thẩm định giá Việt Nam
TCVN số 01: những quy tắc đạo đức hành nghề
TCVN số 02: giá trị thị trường làm cơ sở thắm
TCVN số 03:giá trị phi thị trường làm cơ sở thẩm
TCVN số 04: những nguyên tắc kinh tế chỉ phối
89/2013/NĐ-CP
TCVN số 05: quy trình thẳm định giá
TCVN số 06: báo cáo kết quả thẳm định giá, chứng thưthâm định giá, hồ sơthẩm định giá
TCVN số 07: phân loại tài sản trongthẩm định giá
TCVN số 08: cách tiếp cận từ thị trường
TCVN số 09:cách tiếp cận từ chi phí
TCVN số 10:oách tiếp cận từ thu nhập
TCVN số 11: thẩm định giá bat động sản
TCVN số 12: thẳm định giá doanh nghiệp
TCVN số 13: thẳm định giá tài sản vô hình
Năm 2024 ban hành 12 Chuẩn mực thẩm định giá
Việt Nam; tiếp tục hoàn thiện, ban hành các chuẩn muc mới trong giai đoạn từ năm 2025 trở đi
'Chuẩn mực thẩm định giá Việt Nam về Quy tắc
đạo đức nghề nghiệp
Chuẩn mực thẩm định giá Việt Nam về phạm ví công việc thâm định giá
331
Mở trang này trong bản PDFTrang 332
Xem ảnh trang gốc
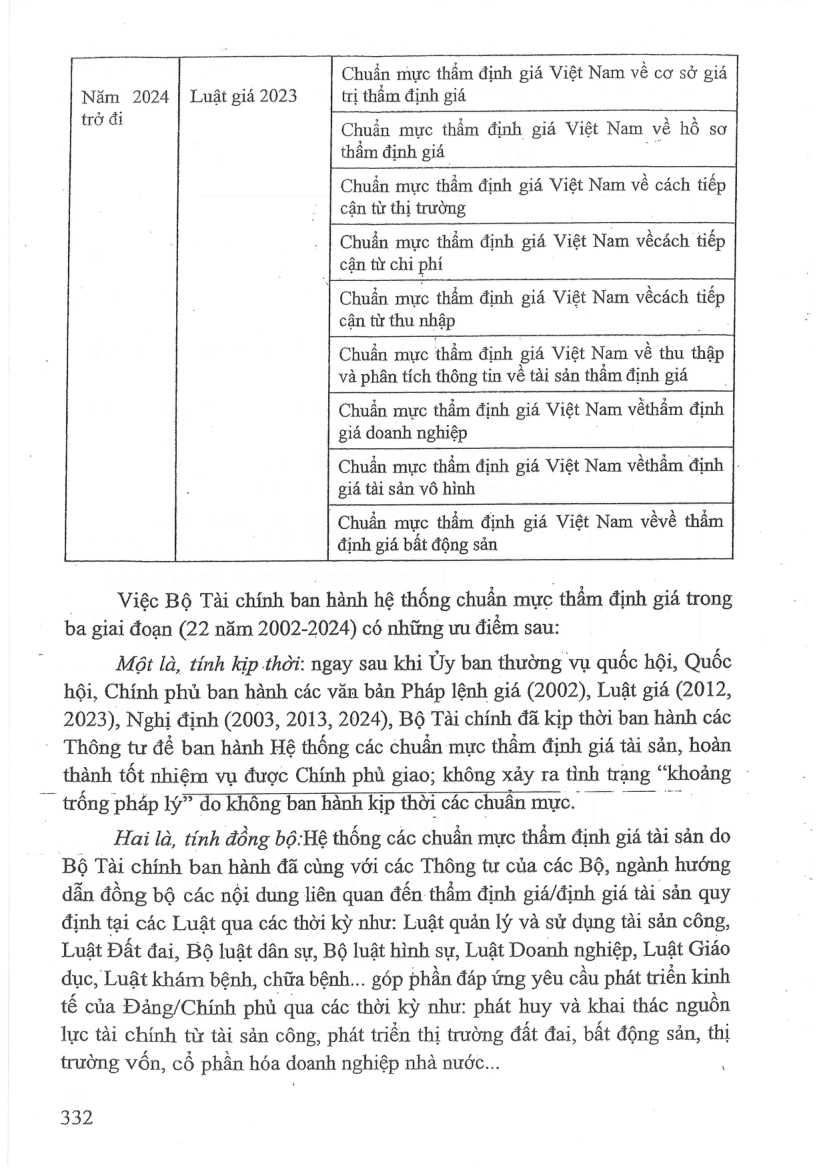
Chuẩn mực thẩm định giá Việt Nam về cơ sở giá
Năm 2024 | Luật giá 2023 trị thẳm định giá
ee Chuẩn mực thẩm định giá Việt Nam vé hồ so thẩm định giá
Chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thị trường
„ | Chuẩn mực thẩm định giá Việt Nam vềcách tiếp
cận từ chi phí
| Chuẩn mực thẩm định giá Việt Nam vềcách tiếp
cận từ thu nhập
Chuẩn mực thẩm định giá Việt Nam về thu thập và phân tích thông tin về tài sản thẩm định giá
Chuẩn mực thầm định giá Việt Nam vềthẩm định giá doanh nghiệp
Chuẩn mực thắm định giá Việt Nam vềthẩm định |-
gid tài sản vô hình
| Chuẩn mực thẩm định giá Việt Nam vềvề thẩm
định giá bât động sản
Việc Bộ Tài chính ban hành hệ thống chuẩn mực thẩm định giá trong ba giai đoạn (22 năm 2002-2024) có những ưu điểm sau:
Một là, tính kịp thời: ngay sau khi Ủy ban thường vụ quốc hội, Quốc hội, Chính phủ ban hành các văn bản Pháp lệnh giá (2002), Luật giá (2012,
2023), Nghị định (2003, 2013, 2024), Bộ Tài chính đã kịp thời ban hành các
- Thông tư để ban hành Hệ thống các chuẩn mực thẩm định giá tài sản, hoàn thành tốt nhiệm vụ được Chính phủ giao; không xây ra tình trạng “khoảng :
~ trống pháp lý” do không ban hành kip thời các chuân mực.
Hai là, tính đồng bộ:Hệ thống các chuẩn mực thẩm định giá tài sản do
Bộ Tài chính ban hành đã cing với các Thông tư của các Bộ, ngành hướng dẫn đồng bộ các nội dung liên quan đến thẩm định giá/định giá tài sản quy định tại các Luật qua các thời kỳ như: Luật quản lý và sử dụng tài sản công,
Luật Đất đai, Bộ luật dân sự, Bộ luật hình sự, Luật Doanh nghiệp, Luật Giáo dục, Luật khám bệnh, chữa bệnh... góp phần đáp ứng yêu cầu phát triển kinh tế của Đảng/Chính phủ qua các thời kỳ như: phát huy và khai thác nguồn lực tài chính từ tài sản công, phát triển thị trường đất đai, bất động sản, thị trường vốn, cổ phần hóa doanh nghiệp nhà nước...
332,
Mở trang này trong bản PDFTrang 333
Xem ảnh trang gốc
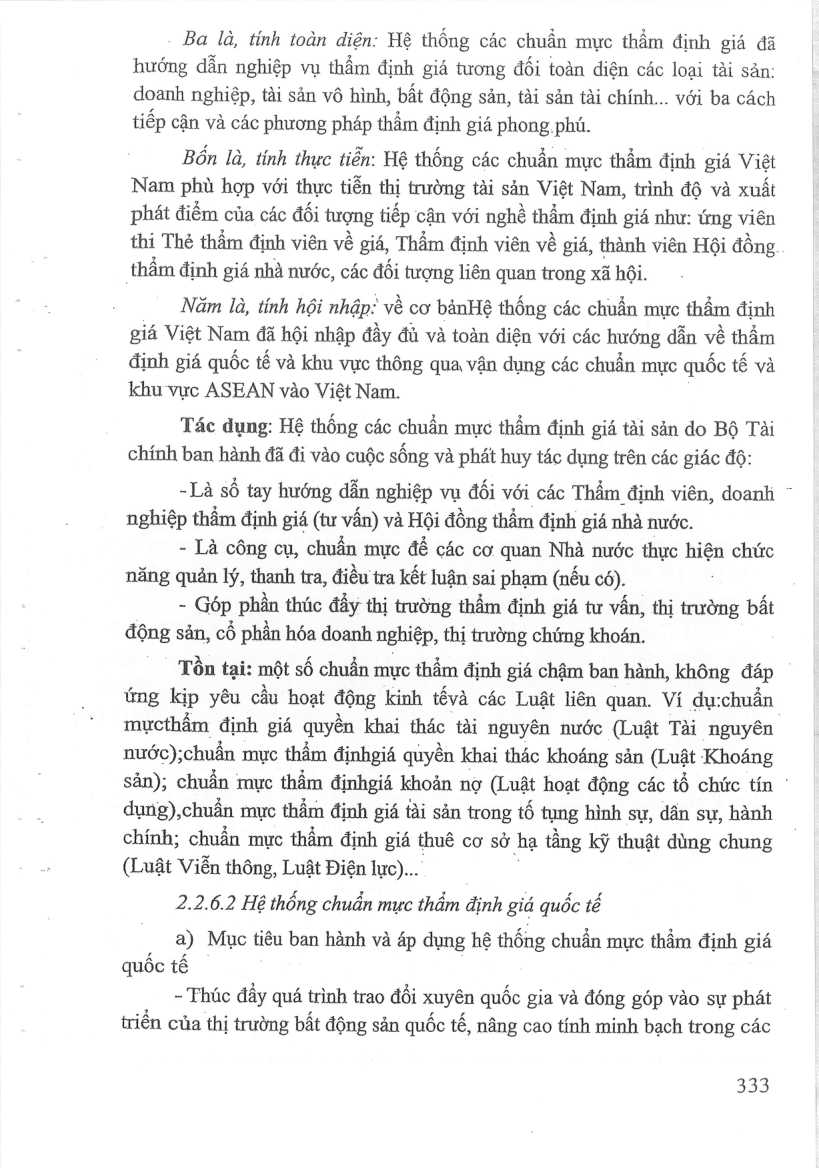
. Ba là, tính toàn diện: Hệ thống các chuẩn mục thẩm định giá đã hướng dẫn nghiệp vụ thẩm định giá tương đối toàn điện các loại tài sản: doanh nghiệp, tài sản vô hình, bất động sản, tài sản tài chính... với ba cách tiếp cận và các phương pháp thẳm định giá phong phú.
Bổn là, tính thực tiên: Hệ thống các chuẩn mực thẩm định giá Việt
Nam phù hợp với thực tiễn thị trường tài sản Việt Nam, trình độ và xuất phát điểm của các đối tượng tiếp cận với nghề thẩm định giá như: ứng viên thi Thẻ thẩm định viên về giá, Thẩm định viên về giá, thành viên Hội đồng. thẩm định giá nhà nước, các đối tượng liên quan trong xã hội.
Nam là, tính hội nhập: về cơ bảnHệ thống các chuẩn mực thẩm định giá Việt Nam đã hội nhập đầy đủ và toàn điện với các hướng dẫn về thẩm định giá quốc tế và khu vực thông qua vận dụng các chuẩn mực quốc tế và khu vực ASEAN vào Việt Nam.
Tác dụng: Hệ thống các chuẩn mực thẩm định giá tài sản do Bộ Tai chính ban hành đã đi vào cuộc sống và phát huy tác dụng trên các giác độ:
-La số tay hướng dẫn nghiệp vụ đối với các Thẩm định viên, doanh ~ nghiệp thẩm định giá (tư vấn) và Hội đồng thẩm định giá nhà nước.
- Là công cụ, chuẩn mực để các cơ quan Nhà nước thực hiện chức năng quản lý, thanh tra, điều tra kết luận sai phạm (nếu có).
- Góp phần thúc đấy thị trường thẩm định giá tư vấn, thị trường bất động sản, cổ phần hóa doanh nghiệp, thị trường chứng khoán.
.. Tồn tại: một số chuẩn myc thầm định giá chậm ban hành, không đáp ứng kịp yêu cầu hoạt động kinh téva các Luật liên quan. Ví dụ: chuẩn. mựcthẩm định giá quyền khai thác tài nguyên nước (Luật Tài nguyên nước);chuẩn mực thẩm địnhgiá quyền khai thác khoáng sản (Luat Khoang sản); chuẩn mực thẩm địnhgiá khoản nợ (Luật hoạt động các tổ chức tín ' dụng) chuẩn mực thẩm định giá tài sản trong tố tụng hình sự, dần sự, hành chính; chuẩn mực thẩm định giá thuê cơ sở hạ ting kỹ thuật dùng chung
(Luật Viễn thông, Luật Điện lực)...
2.2.6.2 Hệ thống chuẩn mực thẩm định giá quốc tế
a) Mục tiêu ban hành và áp dụng hệ thống chuẩn mực thẩm định giá quốc tế ~
- Thúc đầy quá trình trao đồi xuyên quốc gia và đóng góp vào sự phát triển của thị trường bất động sản quốc tế, nâng cao tính minh bạch trong các
333
Mở trang này trong bản PDFTrang 334
Xem ảnh trang gốc
báo cáo tài chính, cũng như độ tin cậy vào kết quả thẩm định giá nhằm bảo đảm cho vay và thế chấp, những giao dịch liên quan đến chuyển giao quyền
_ sở hữu, Nhà nước thu thuế tài sản;giải quyết tranh chấp pháp lý tài sản.
-Là những chuẩn mục về chuyên môn cho các thẩm định viên trên toàn thế giới, làm cho thẩm định viên có khả năng đáp ứng những nhu cầu của thị trường bất động sản quốc tế về kết quả thẩm định giá đáng tin cậy và ' đáp ứng những yêu cầu trong xây dựng báo cáo tài chính của giới kinh doanh trên toàn thế giới;
- Cung cấp những chuẩn mực thẩm định giá và lập báo cáo tài chính đáp ứng những yêu cầu của những quốc, Ba mới phát triển và của “những
. nước công nghiệp mới.
b) Kết cấu của chuẩn mực thẩm định giá quốc tế 2024 (ap dụng từ
1/1/2025)
Những chuẩn mực thẩm định giá chung
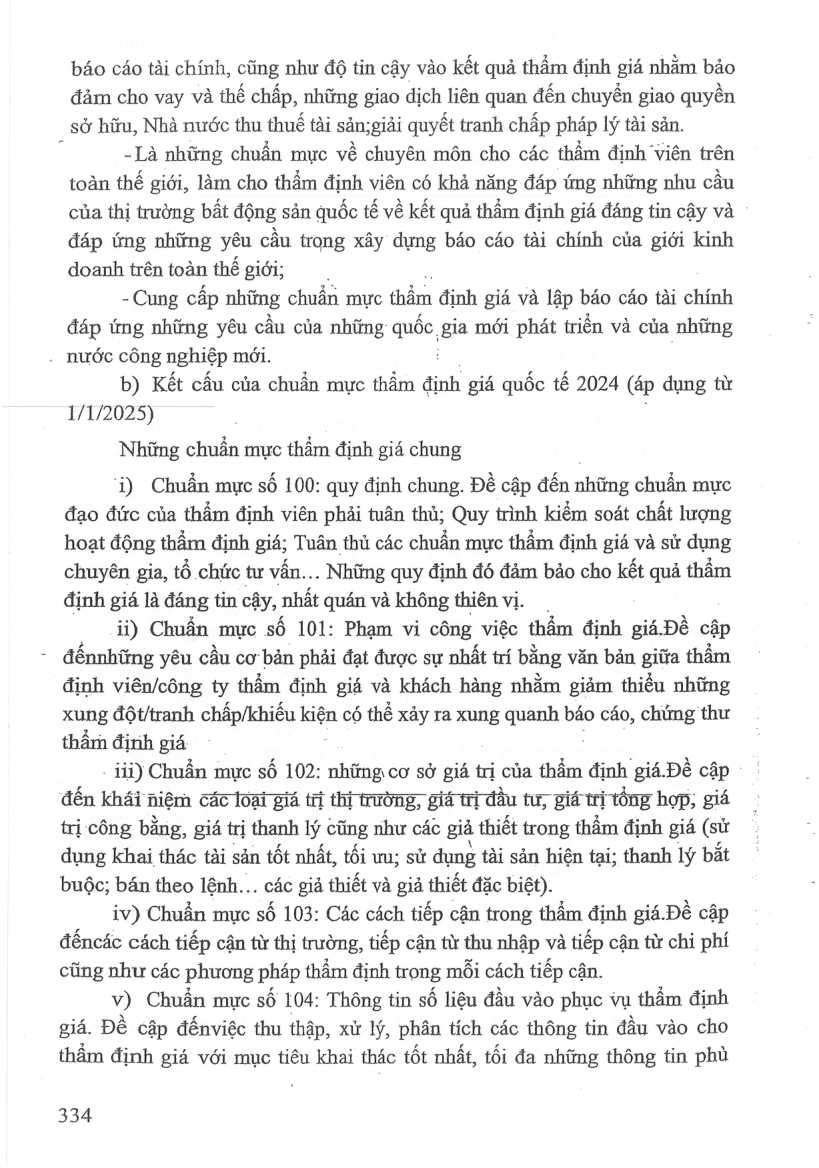
1) Chuẩn mực số 100: quy định chung. Đề cập đến những chuẩn mực dao đức của thẩm định viên phải tuân thủ; Quy trình kiểm soát chất lượng hoạt động thẩm định giá; Tuân thủ các chuẩn mực thẩm định giá và sử dụng chuyên gia, tổ chức tư vấn... Những quy định đó đảm bảo cho kết quả thẩm định giá là đáng tin cậy, nhất quán và không thiên vị.
mm Chuẩn mực số 101: Phạm vi công việc thẩm định giá Đề cập đếnnhững yêu cầu cơ bản phải đạt được sự nhất trí bằng văn bản giữa thẩm định viên/công ty thẩm định giá và khách hàng nhằm giảm thiểu những xung đột/tranh chap/khiéu kiện có thể xảy ra xung quanh báo cáo, chứng thư thẩm định giá
. iii) Chuẩn mực số 102: những cơ sở giá trị của thẩm định giá.Đề cập đến khái niệm các loại gid trị thị trường, giá Trị đầu tư, giá trị tổng hop; giá trị công bằng, giá trị thanh lý cũng như các gia thiết trong thẩm định giá (sử dụng khai thác tài sản tốt nhất, tối ưu; sử dụng tài sản hiện tại; thanh lý bắt buộc; bán theo lệnh... các giả thiết và giả thiết đặc biệt).
iv) Chuẩn mực số 103: Các cách tiếp cận trong thẳm định giá.Đề cập đếncác cách tiếp cận từ thị trường, tiếp cận từ thu nhập và tiếp cận từ chi phí cũng như các phương pháp thẩm định trong mỗi cách tiếp cận.
v) Chuẩn muc số 104: Thông tin số liệu đầu vào phục vu thẩm định giá. Dé cập đếnviệc thu thập, xử lý, phân tích các thông tin đầu vào cho thẩm định giá với mục tiêu khai thác tốt nhất, tối đa những thông tin phủ
334
Mở trang này trong bản PDF