Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 339
Xem ảnh trang gốc
động vốn của toàn xã hội, bao gồm cá nhân, các tổ chức kinh tế, tổ chức xã hội trong và ngoài nước dé đồi mới công nghệ, tạo thêm việc làm, nâng cao sức cạnh tranh của doanh nghiệp, đơn vị sự nghiệp công lập; tạo điều kiện dé người lao động và những người đã góp vốn được làm chủ thực sự, thay đổi phương thức quản lý tạo động lực thúc đầy doanh nghiệp kinh doanh có hiệu quả, tăng tài sản nhà nước, nâng cao thu nhập của người lao động...”
A. Cé phần hóa doanh nghiệp nhà nước”:
Căn cứ pháp ly:
- Nghị định số 126/NĐ-CP ngày 16/11/2017 của Chính phủ về chuyển
DNNN va công ty trách nhiệm bữu hạn một thành viên do DNNN đầu tư
100% vốn điều lệ thành công ty cổ phần;
7 -Nghị định số 140/NĐ-CP ngày 30/11/2020 của Chính phủ bổ sung sửa đổi nghị định 126/NĐ- CP;
- Thông tư số 46/TT -BTC ngày 23/6/2021 của Bộ Tài chính hướng dẫn một số nội đụng về xử lý tài chính và xác định giá trị DN và công ty
_ trách nhiệm bữu bạn một thành viên do DNNN đầu tư 100% vốn điều lệ thành công ty cổ phần.
Theo quy định nêu trên, việc cé phần hóa tiến hành theo phương thức bán đấu giá cổ phần của doanh nghiệp công khai chọi mọi đối tượng, có sự cạnh tranh về giá.
Xác định giá khởi điểm thực hiện thông qua tổ chức tư vấn, đảm bảo xác định đầy đủ giá trị thực tế phần vốn nhà nước tại doanh nghiệp đã được xác định lại do cơ quan có thẳm quyền công bố và tiềm năng của doanh nghiệp trong tương lai.
Ba loại doanh nghiệp được phép tư vấn giá trị doanh-nghiép, bao gồm: công ty kiểm toán, công ty chứng khoán, doanh nghiệp thẳm định giá.
Về phương nhấp xác định giá trị doanh nghiệp:
- TỔ chức tư vấn xác định giá trị doanh nghiệp được lựa chọn các phương pháp xác định giá trị doanh nghiệp thích hợp theo quy định của pháp luật giá và thẳm định giá để xác định giá trị doanh nghiệp, đảm bảo mỗi doanh nghiệp cổ phần hóa phải được áp dụng tối thiểu 02 phương pháp xác định giá trị doanh nghiệp khác nhau trình cơ quan đại diện chủ sở hữu xem xét, quyết định.
3! Bao gồm cổ phần hóa doanh nghiệp 100% vốn nhà nước hoặc thoái phần vốn của nhà nước tại DN, sau đây gọi chung là cổ phần hóa.
339
Mở trang này trong bản PDFTrang 340
Xem ảnh trang gốc
- Giá trị doanh nghiệp và giá trị vốn nhà nước tại doanh nghiệp được xác định và công bố không được thấp hơn giá trị doanh nghiệp và giá trị vốn nhà nước tại doanh nghiệp được xác định theo phương pháp tài sản.
- Tổ chức tư vấn xác định giá trị doanh nghiệp lựa chọn phương pháp tài sản và tối thiểu một phương pháp xác định giá trị doanh nghiệp khác theo quy định của pháp luật giá và thẩm định giá để trình cơ quan đại diện chủ sở hữu xem xét, quyết định (ND 140/ND-CP).
e) Giá trị doanh nghiệp cổ phần hóa theo phương pháp tài sản: Tổng giá trị thực tế của doanh nghiệp cổ phần hóa là giá trị toàn bộ tài sản của doanh nghiệp tại thời điểm xác định giá trị doanh nghiệp, sau khi đánh giá lại tài sắn theo giá trị thị trường tại thời điểm cổ phần hóa, có tính đến
. khả năng sinh lời của doanh nghiệp”.
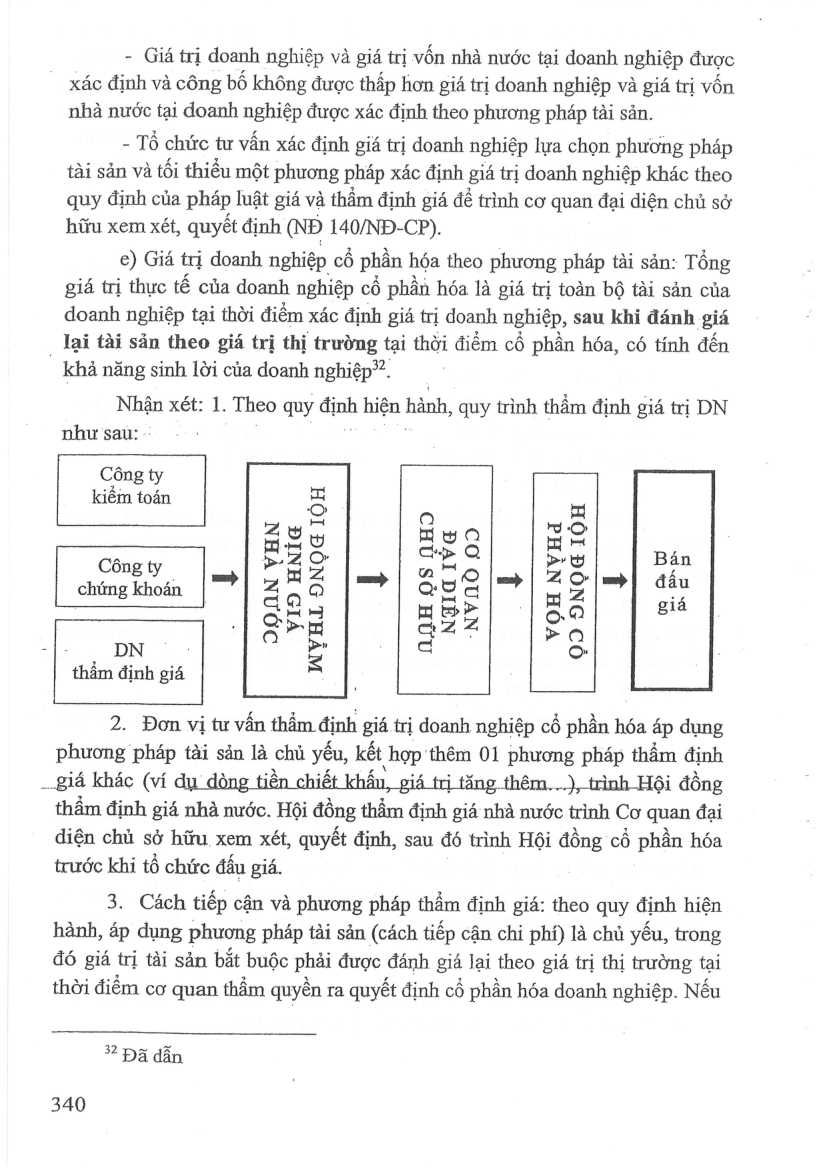
Nhận xét: 1. Theo quy định hiện hành, quy trình thẩm định giá trị DN như sau: -
Công ty q kiểm toán oO a Ñ :
Z= Làng sỐ chứng khoán ¬Ị] z ao mad ava m4 mZ đầu
Ti mer} 16a giá a> G24 >a
DN 4 q © thẩm định giá
2. Đơn vị tư vấn thắm định giá trị doanh nghiệp cổ phần hóa áp dụng phương pháp tài sản là chủ yếu, kết hợp thêm 01 phương pháp thẩm định
_giá khác (ví dụ dòng tiền chiết khẩn, giá trị tăng. thêm...) trình Hội đồng thẩm định giá nhà nước. Hội đồng thẩm định giá nhà nước trình Cơ quan đại diện chủ sở hữu xem xét, quyết định, sau đó trình Hội đồng cô phần hóa trước khi tổ chức dau giá.
3. Cách tiếp cận và phương pháp thẩm định giá: theo quy định hiện hành, áp dụng phương pháp tài sản (cách tiếp cận chi phí) là chủ yếu, trong đó giá trị tài sản bắt buộc phải được đánh giá lại theo giá trị thị trường tại thời điểm cơ quan thẩm quyền ra quyết định cổ phần hóa doanh nghiệp. Nếu
32 Đã dẫn
340
Mở trang này trong bản PDFTrang 341
Xem ảnh trang gốc
quá trình cổ phần hóa kéo dài, thì đánh giá lại chênh lệch giá (nếu có) giữa thời điểm quyết định cô phần hóa với thời điểm thầm định giá.
4. Tinh giá trị quyền sử dụng đất khi cé phần hóa doanh nghiệp nhà nước
Giá trị quyền sử dụng đất do cơ quan quản lý nhà nước có thẩm quyền giao cho doanh nghiệp cổ phần hóa là giá đất cụ thể tại vị trí doanh nghiệp có diện tích đất được giao do UBND cấp tỉnh (nơi doanh nghiệp có diện tích đất được giao) quyết định. Phương pháp định giá đất cụ thể thực hiện theo các Điều 4, Điều 5, Điều 6 và Điều 7 Nghị định số 717202A/NĐ- CP ngày
27/6/2024 của Chính phủ Quy định về giá đất.
5. Đối với tiền thuê đất: doanh nghiệp cổ phần hóa đã trả tiền thuê đất một lần nay chuyền sang thuê đất có thời hạn, trả tiền thuê đất hàng năm theo giá đất cụ thể tại vị trí doanh nghiệp có diện tích đất được thuê do
UBND cấp tinh (nơi doanh nghiệp có diện tích đất được thuê) quyết định.
Đối với giá trị lợi thế kinh doanh của doanh nghiệp: xác định theo phương pháp chi phí. Cụ thể: gồm các chi phí thực tế cho việc tạo dựng và bảo vệ nhãn hiệu, tên thương mại trong quá trình hoạt động của doanh © nghiệp trước thời điểm xác định giá trị doanh nghiệp 05 năm, bao gồm: chí phí thành lập doanh nghiệp, chi phí đào tạo nhân viên, chi phí quảng cáo, tuyên truyền trong và ngoài nước để quảng bá, giới thiệu sản phẩm, giới thiệu công ty; xây dựng trang thông tin điện tử (website) của doanh nghiệp.
6. Cách tiếp cận và phương pháp thẩm định giá đối với doanh nghiệp nhà nước cổ phần hóa thực hiện theo Thông tư 36/2024/TT-BTC ngày
16/ 5/2024 của Bộ Tài chính ban hành chuẩn mực thẩm định giá Việt Nam về thẩm định giá doanh nghiệp.
B. Cố phần hóa đơn vị sự nghiệp công lập
Khai niệm: Don vị sự nghiệp công lập là: +6 chức do cơ quan có thẩm quyền của nhà nước, tổ chức chỉnh trị, tổ chức chính trị - xã hội thành lập theo quy định của pháp luật, có tư cách pháp nhân, cung cấp dịch vụ công, phục vụ quan lý nhà nước”???
Căn cứ pháp lý cổ phần hóa:
- Quyết định số 22/2015/QĐ-TTg ngày 22/6/2015 của Thủ tướng
Chính phủ về việc chuyền đơn vị sự nghiệp công lập thành công ty cổ phần.
33 Khoản | Điều 9 Luật Viên chức năm 2010
341
Mở trang này trong bản PDFTrang 342
Xem ảnh trang gốc
- Nghị định số 150/2020/NĐ-CP của Chính phủ về việc chuyển đơn vị sự nghiệp công lập thành công ty cổ phần.
- Thông tư số 111/TT-BTC của Bộ Tài chính hướng dẫn thi bành
Nghị định số 150/NĐ-CP.
Vé tư van xác định giá trị đơn vị sự nghiệp công lập:
Các công ty kiểm toán, công ty chứng khoán, doanh nghiệp thẩm định giá được thành lập và hoạt động tại Việt Nam theo quy định của pháp luật và được Bộ Tài chính cấp giấy chứng nhận đủ điều kiện kinh doanh oo vụ thẩm định giá theo quy si của pháp luật về giá và thẳm định giá. !
Về phương pháp xác định giá trị:
Căn cứ tình hình, đặc điểm của đơn vị sự nghiệp công lập, tổ chức tư vấn xác định giá trị đơn vị sự nghiệp công lập lựa chọn các phương pháp xác định giá trị phù hợp theo quy định của Nghị định số 150/2020/NĐ-CP, quy định của pháp luật về giá, thẩm định giá (bao gồm tiêu chuẩn thẩm định giá doanh nghiệp) dé xác định giá trị đơn vị sự nghiệp công lập chuyền đổi, bảo dam giá trị đơn vị sự nghiệp công lập và giá tri vốn nhà nước tại đơn vị sự nghiệp công lập được xác định và công bố không được thấp hơn giá trị được xác định theo phương pháp tài sản quy định tại Nghị định số
150/2020/NĐ-CP”,
2.2.8.2 Thẩm định giá tài sản công dé thanh toán cho nhà đầu tư khi thực biện dự án đầu tư xây dụng công trình theo hình thức hợp đồng xây dựng - chuyển giao (BT)
Nguyên tắc cao nhất để bảo dam quyền và lợi ich chính đáng của Nha
- nước và của nhà đầu tư là: “Việc sử dụng tài sản công để thanh toán eho nhà đầu tu khi thực hiện dự án đầu tư xây dựng công trình theo hình thức hop đồng xây dựng - chuyển giao được thực hiện theo nguyên tắc ngang giá; giá trị tài sản, công được xác định theo giá thị trường tại thời điểm thanh toán theo quy định của pháp luật.
Giá tri dự án đầu tư xây dựng công trình theo hình thức hợp dong xây dựng - chuyển giao được xác định theo quy định của pháp luật về đầu tư,
" Khoản 4 điều 21 Nghị định 150/2020/NĐ-CP
35 Điều 22 Nghị định 150/2020/NĐ-CP
342
Mở trang này trong bản PDF