Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 376
Xem ảnh trang gốc
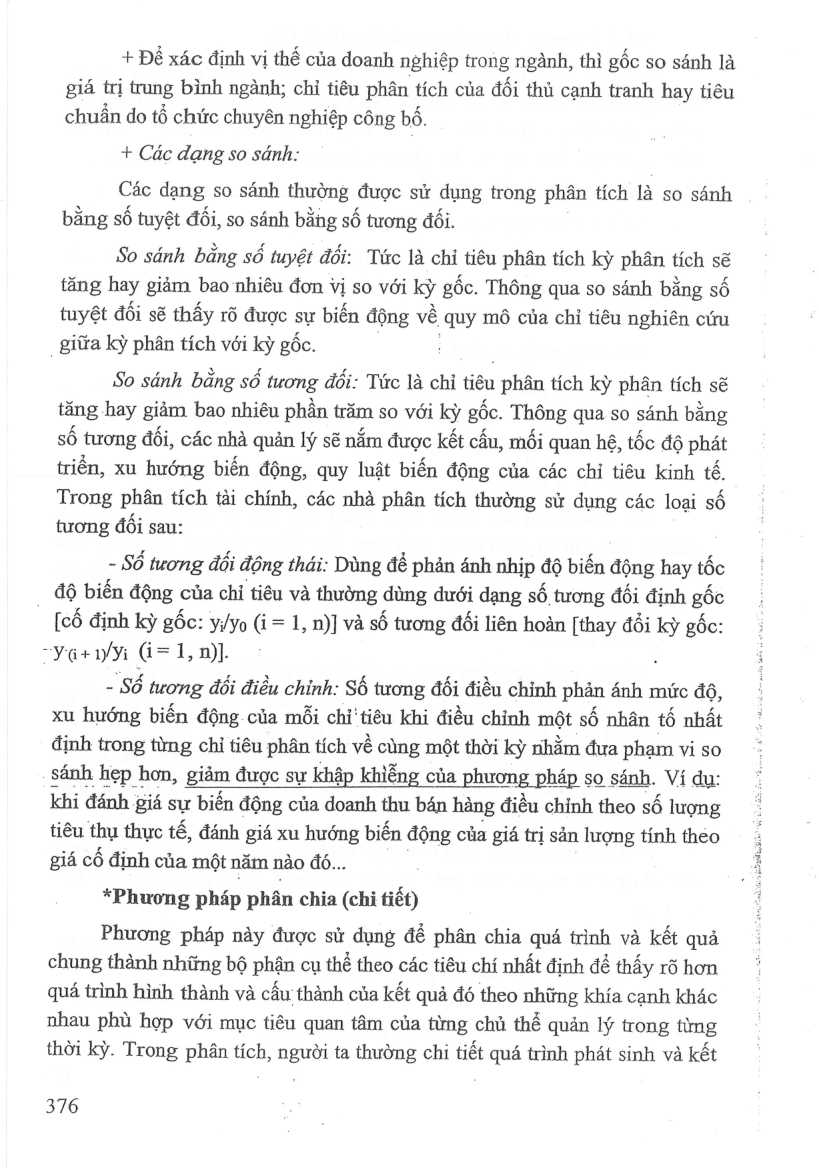
+ Đề xác định vị thé của doanh nghiệp trong ngành, thì gốc so sánh la giá trị trung bình ngành; chỉ tiêu phân tích của đối thủ cạnh tranh hay tiêu chuẩn do tổ chức chuyên nghiệp công bố.
+ Các dang so sánh:
Các dạng so sánh thường được sử dụng trong phân tích là so sánh bằng số tuyệt đối, so sánh bằng số tương đối.
So sánh bang số tuyệt đổi: Tức là chỉ tiêu phân tích kỳ phân tích sẽ tăng hay giảm bao nhiêu đơn Vi so với kỳ gốc. Thông qua so sánh bằng số tuyệt đối sẽ thấy rõ được sự biến động về "quy mo của chỉ tiêu nghiên cứu
. giữa kỳ phân tích với kỳ gốc.
So sánh bằng số tương đối: Tức là chỉ tiêu phân tích kỳ phân tích sẽ tang. hay giảm bao nhiêu phần trăm so với kỳ gốc. Thông qua so sánh bằng số tương đối, các nhà quản lý sẽ nắm được kết cấu, mối quan hệ, tốc độ phát triển, xu hướng biến động, quy luật biến động của các chỉ tiêu kinh tế.
Trong phân tích tài chính, các nhà phân tích thường sử dụng các loại số tương đối sau:
- SỐ tương đổi động thái: Dùng dé phản ánh nhịp độ biến động hay tốc độ biến động của chỉ tiêu và thường dùng dưới dạng số tương đối định gốc
[cd định ky gốc: yi/yo (i= 1, n)] và số tương đối liên hoàn [thay đổi kỳ gốc:
“Yar Di ir 1,n)].
- Số tương đối điều chính: Số tương đối điều chỉnh phản ánh mức độ, xu hướng biến động của mỗi chỉ' tiêu khi điều chính một số nhân tố nhất định trong từng chỉ tiêu phân tích về cùng một thời kỳ nhằm đưa phạm vi so
. sánh hẹp hơn, giảm được sự khập khiéng của phương pháp so sánh. Ví dụ: khi đánh. pid sự biến động của doanh thu bán hàng điều chỉnh theo số lượng tiêu thụ thực tế, đánh giá xu hướng biến động của giá trị sản lượng tính theo giá cố định của mot nam nào đó...
*Phương pháp phân chia (chi tiết)
Phương pháp này được sử dụng để phân chia quá trình và kết quả chung thành những bộ phận cụ thé theo các tiêu chí nhất định dé thấy rõ hơn quá trình hình thành và cấu thành của kết quả đó theo những khía cạnh khác nhau phù hợp với mục tiêu quan tâm của từng chủ thể quản lý trong từng thời kỳ. Trong phân tích, người ta thường chỉ tiết quá trình phát sinh và kết
376
Mở trang này trong bản PDFTrang 377
Xem ảnh trang gốc
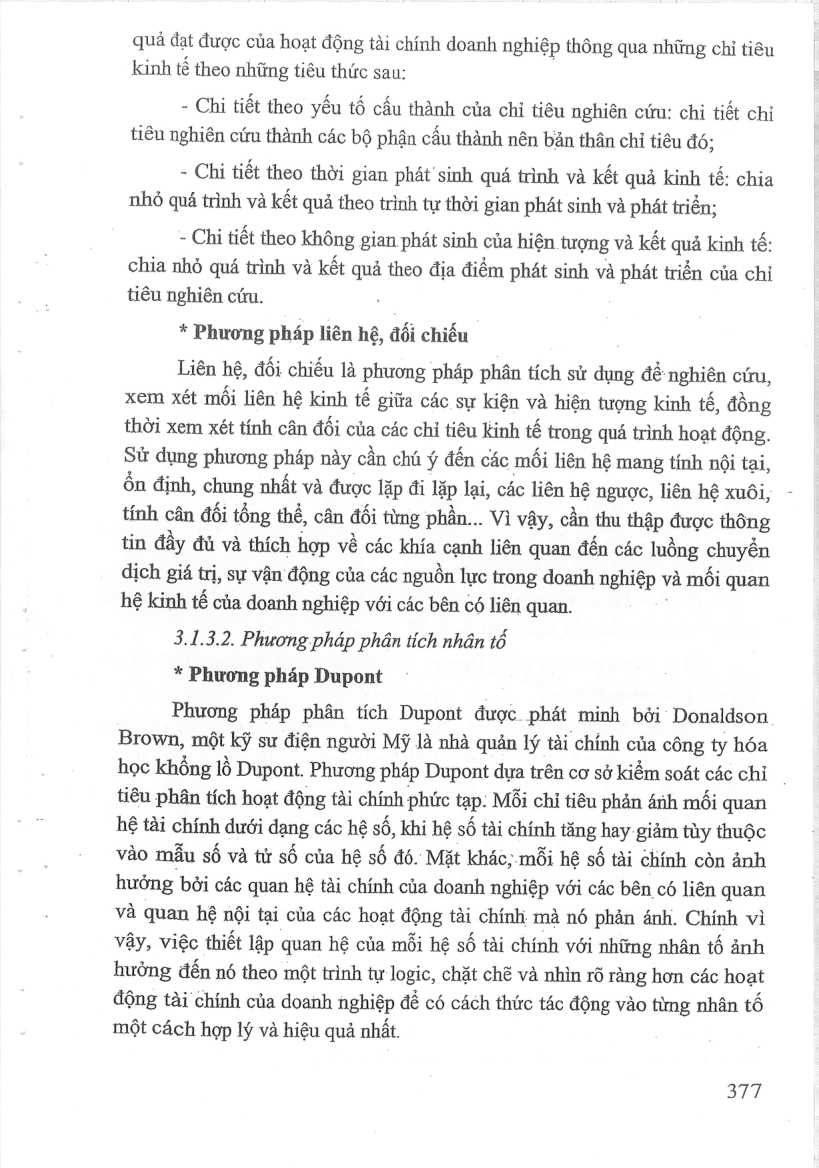
quả đạt được của hoạt động tài chính doanh nghiệp thông qua những chỉ tiêu kinh tế theo những tiêu thức sau:
- Chỉ tiết theo yếu tố cấu thành của chỉ tiêu nghiên cứu: chi tiết chi tiêu nghiên cứu thành các bộ phận cấu thành nên bản thân chỉ tiêu đó;
- Chi tiết theo thời gian phát sinh quá trình và kết quả kinh tế: chia nhỏ quá trình và kết quả theo trình tự thời gian phát sinh và phát triển;
- Chi tiết theo không gian phát sinh của hiện. tượng và kết quả kinh tế: chia nhỏ quá trình và kết quả theo địa điểm phát sinh và phát triển của chỉ tiêu nghiên cứu.
* Phương pháp liên hệ, đối chiếu
Liên hệ, đối chiếu là phương pháp phân tích sử dụng để: nghiên cứu, xem xét mối liên hệ kinh tế giữa các sự kiện và hiện tượng kinh tế, đồng thời xem xét tính cân đối của các chỉ tiêu kinh té trong quá trình hoạt động.
Sử dụng phương pháp này cần chú ý đến các mối liên hệ mang tính nội tại, ổn định, chung nhất và được lặp đi lặp lại, các liên hệ ngược, liên hệ xuôi, tính cân đối tổng thể, cân đối từng phần... Vì vậy, cần thu thập được thông tin đầy đủ và thích hợp về các khía cạnh liên quan đến các luồng chuyển dịch giá trị, sự vận động của các nguồn lực trong doanh nghiệp \ và mối quan hệ kinh tế của doanh nghiệp với các bên có liên quan.
3.1.3.2. Phương pháp phân tích nhân té
* Phương pháp Dupont
Phương pháp phân tích Dupont được phát minh bởi Donaldson
Brown, một kỹ sư điện người Mỹ là nhà quản lý tài chính của công ty hóa học không 16 Dupont. Phương pháp Dupont dựa trên cơ sở kiểm soát các chỉ tiêu phân tích hoạt động tài chính phức tạp: Mỗi chỉ tiêu phản ánh mồi quan hệ tài chính dưới dạng các hệ số, khi hệ số tài chính tăng hay giảm tùy thuộc vào mẫu số và tử số của hệ số đó. Mặt khác; mỗi hệ số tài chính còn ảnh hưởng bởi các quan hệ tài chính của doanh nghiệp với các bên có liên quan và quan hệ nội tại của các hoạt động tài chính. mà nó phản ánh. Chính vì vậy, việc thiết lập quan hệ của mỗi hệ số tài chính với những nhân tố ảnh hưởng đến nó theo một trình tự logic, chặt chế và nhìn rõ ràng hơn các hoạt động tài chính của doanh nghiệp dé có cách thức tác động vào từng nhân tố một cách hợp lý và hiệu quả nhất.
377
Mở trang này trong bản PDFTrang 378
Xem ảnh trang gốc
Phương pháp Dupontlà một công cụ rất tốt để cung cấp cho chủ thể quản ly kiến thức căn bản về giải pháp tác động tích cực đến hiệu quả sử dụng vốn của doanh nghiệp, đến các chính sách tài chính của doanh nghiệp... .Tuy nhiên phương pháp này phụ thuộc vào mức độ tin cậy của số
Hệu đầu vào trên các báo cáo tài chính của doanh nghiệp nên ảnh hưởng bởi các phương pháp và giả định của kế toán doanh nghiệp.
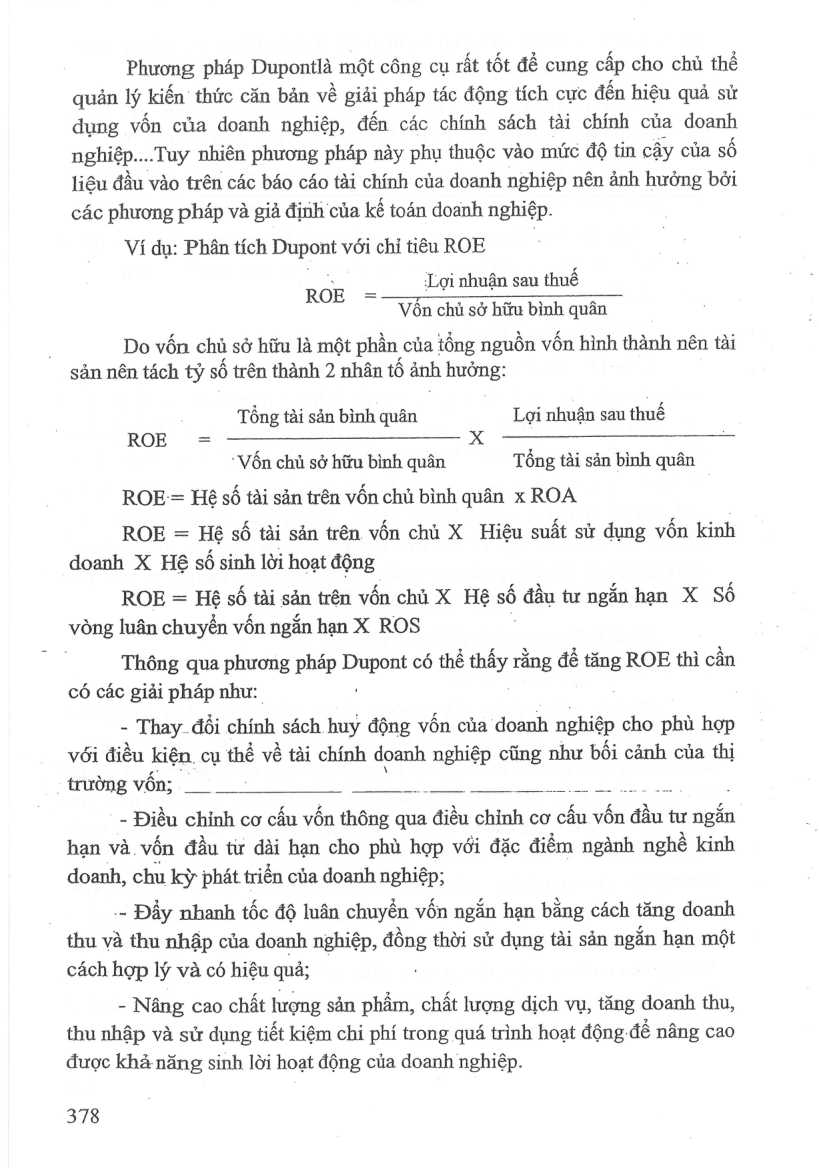
Ví dụ: Phân tích Dupont với chi tiêu ROE
‘Loi nhuận sau thuế
ROE =
Vốn chủ sở hữu bình quân
Do vốn chủ sở hữu là một phần của tổng nguồn vốn hình thành nên tài sản nên tách tỷ sô trên thành 2 nhân tô ảnh hưởng:
Tổng tài sản bình quân Lợi nhuận sau thuế
ROE = - x -
' Vôn chủ sở hữu bình quân Tông tài sản bình quân
ROE-= Hệ số tài sản trên vốn chủ bình quân x ROA
ROE = Hệ số tài sản trên vốn chủ X Hiệu suất sử dụng vốn kinh doanh X Hệ số sinh lời hoạt động
ROE = Hệ số tài sản trên vốn chủ X Hệ số đầu tư ngắn hạn X Số vòng luân chuyển vốn ngắn hạn X ROS
Thông qua phương pháp Dupont có thể My rằng dé tăng ROE thi cần có các giải pháp như:. :
- Thay đổi chính sách huy động vốn của doanh nghiệp cho phù hợp với điều kiện. cụ thể về tài chính doanh nghiệp cũng như bối cảnh của thị trường vốn; _ : Ỷ—_
- Điều chỉnh cơ cấu vốn thông qua điều chỉnh cơ cấu vốn đầu tư ngắn hạn và. vốn đầu từ dài hạn cho phù hợp với đặc điểm ngành nghề kinh doanh, chu kỳ phát triển của doanh nghiệp;
-- Đẩy nhanh tốc độ luân chuyển vốn ngắn hạn bằng cách tăng doanh thu và thu nhập của doanh nghiệp, đồng thời sử dụng tài sản ngắn hạn một cách hợp lý và có hiệu quả;
- Nâng cao chất lượng sản phẩm, chất lượng dịch vụ, tăng doanh thu, thu nhập và sử dụng tiết kiệm chi phí trong quá trình hoạt động để nâng cao được khả năng sinh lời hoạt động của doanh nghiệp.
378
Mở trang này trong bản PDFTrang 379
Xem ảnh trang gốc
* Phương pháp xác định mức độ ảnh hướng của các nhân tổ
Phương pháp xác định mức độ ảnh hưởng của các nhân tố là phương pháp được sử dụng đề xác định xu hướng và mức độ ảnh hưởng cụ thể của từng nhân tố đến sự biến động của từng chỉ tiêu nghiên cứu. Có nhiều phương pháp được sử dụng dé xác định ảnh hưởng của các nhân tố, việc sử dụng phương pháp nào để xác định mức độ ảnh hưởng của các nhân tố đến chỉ tiêu phân tích còn tuỳ thuộc vào mối quan hệ giữa chi tiêu phân tích với các nhân tố ảnh hưởng. Tuy thuộc vào mối quan hệ giữa chỉ tiêu phân tích với các nhân tố ảnh hưởng mà sử dụng phương pháp thay thế liên hoàn, phương pháp số chênh lệch Hay phương pháp cân đối
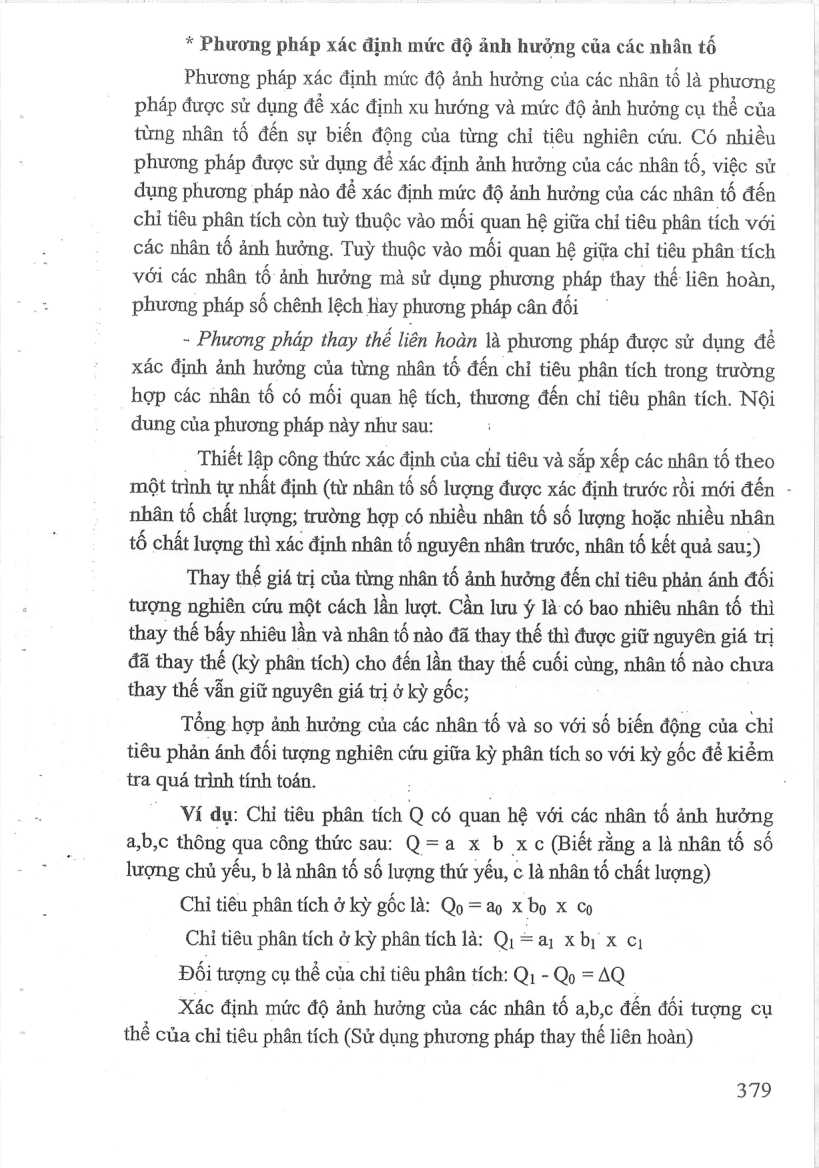
- Phương pháp thay thế liên hoàn là phương pháp được sử dụng để xác định ảnh hưởng của từng nhân tố đến chỉ tiêu phân tích trong trường hợp các nhân t6 có mối quan hệ tích, thương đến chỉ tiêu phân tích. Nội dung của phương pháp này như sau:
_ Thiết lập công thức xác định của chỉ tiêu và sắp xếp các nhân tố theo một trình tự nhất định (từ nhân tố số lượng được xác định trước rồi mới đến - nhân tố chất lượng; trường hợp có nhiều nhân tố số lượng hoặc nhiều nhân tố chất lượng thì xác định nhân tố nguyên nhân trước, nhân tố kết quả sau;)
Thay thé giá trị của từng nhân tố ảnh hưởng đến chỉ tiêu phản ánh đối tượng nghiên cứu một cách lần lượt. Cần lưu ý là có bao nhiêu nhân tố thì thay thế bấy nhiêu lần và nhân tố nào đã thay thế thì được giữ nguyên giá trị đã thay thế (kỳ phân tích) cho đến lần thay thế cuối cùng, nhân tố nào chưa thay thế vẫn giữ nguyên giá trị ở kỳ gốc;
Tổng hợp ảnh hưởng của các nhân tố và so với số biến động của chỉ tiêu phản ánh đối tượng nghiên cứu giữa kỳ phân tích so với kỳ gốc để kiểm tra quá trình tính toán.
- Ví dụ: Chỉ tiêu phân tích Q có quan hệ với các nhân tố ảnh hưởng a,b,c thong qua công thức sau: Q=a x b x c (Biết rằng a là nhân tố số lượng chủ yếu, b là nhân tố số lượng thứ yếu, c là nhân tố chất lượng)
Chỉ tiêu phân tích ở kỳ gốc là: Qo = ao x bo x co
Chỉ tiêu phân tích ở kỳ phân tích là: Qy =a, x by x c¡
Đối tượng cụ thé của chỉ tiêu phân tích: Q¡ - Qo = AQ
Xác định mức độ ảnh hưởng của các nhân tố a,b,c đến đối tượng cụ thể của chỉ tiêu phân tích (Sử dụng phương pháp thay thế liên hoàn)
379
Mở trang này trong bản PDF