Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 388
Xem ảnh trang gốc
giữa các nhân tố với chỉ tiêu phân tích, từ đó có thể rút ra các nhận xét, chỉ rõ những tồn tại, nguyên nhân dẫn đến thiếu sót, sai làm; đồng thời vạch ra các tiềm năng chưa được khai thác, sử ở dụng để có các quyết định mà hợp với mục tiêu đặt ra.
*Giai đoạn kết thúc phân tích
Đây là giai đoạn cuối cùng của quá trình phân tích. Trong giai đoạn này cần tiền hành những công việc cụ thể sau:
Lập bóo cáo phân tích
Báo cáo phân tích cần trình bảy được những đánh giá, kiến nghị của
_các chuyên gia phân tích về từng nội dung tài chính của doanh nghiệp. Báo
'
cáo phân tích phải chỉ ra được các kết quả đạt được hay không? Chỉ ra được nguyên nhân ảnh hưởng (tích cực, tiêu cực đến chỉ tiêu phân tích) từ đó đề xuất các giải pháp khắc phục hạn chế, phát huy ưu điểm, cải thiện và tăng cường hơn nữa tình hình tài chính của công ty. Các ý kiến đề xuất đưa ra phải có cơ sở và có tính chất khả thi. Tuy thuộc vào yêu cầu của chủ thể quan lý va tính pháp lý của chủ thé phân tích khác nhau có thể mẫu báo cáo phân tích cụ thể có một số khác biệt nhấtđịnh.
T6 chức báo cáo kết quả phân tích.
Kết quả phân tích hoạt động tài chính doanh nghiệp được sử dụng trước hết bởi các nhà quản lý của doanh nghiệp. Do đó, báo cáo phân tích t được gửi tới cho ban lãnh đạo đơn vị. Từ kết quả phân tích, giúp ban lãnh đạo đánh giá tình hình tài chính của đơn vị mình, làm cơ sở để đánh giá hiệu quả của công tác quản lý qua từng giai đoạn từ đó giúp hoạch định các chính sách tài chính cũng như đưa ra các quyết định trong tương lai. Báo cáo phân tích cũng được gửi tới các ban phòng có liên quan trong đơn vị đề mỗi bộ phận liên quan thực hiện các giải pháp mà phân tích tình hình tài chính đưa ra. Kết quả phân tích cần được đưa ra thảo luận trong các cuộc họp hay công bố chính thức cho cán bộ, công nhân viên của đơn vị, nhằm thực hiện việc công khai, minh bạch thông tin tài chính. Đối với các chủ thể bên ngoài đơn vị thông qua báo cáo phân tích dé ra quyết định quản lý có liên quan đến doanh nghiệp.
Hoàn chỉnh và lưu trữ hé sơ phân tích
Hồ sơ phân tích là một tài liệu quan trọng cần phải lưu trữ đề sử dụng lâu dài. Hồ sơ phân tích bao gồm tất cả các tài liệu liên quan tới quá trình
388
Mở trang này trong bản PDFTrang 389
Xem ảnh trang gốc
phân tích tài chính, từ lập kế hoạch phân tích cho tới các báo cáo phân tích.
Đó chính là băng chứng chứng minh chất lượng công tác phân tích, bằng chứng đề kiểm tra tính đúng đắn của kết quả tính toán các chỉ tiêu phân tích,
phương pháp phân tích, cơ sở dữ liệu trong ngân hàng dữ liệu phân tích của
DN, là tài sản thuộc sở hữu của DN. Vì vậy, hồ sơ phân tích can được quản lý: một cách khoa học. Với những thông tin, tài liệu dưới dạng văn bản trên giấy, cần được sắp xếp và lưu trữ theo từng tập, từng mảng để có thể giúp tra cứu và sử dụng được nhanh chóng khi cần. Với những thông tin, tài liệu thu thập và xử lý, lưu trữ trên máy vi tính cần quy định rõ chế độ lưu giữ, bảo mat va sử dụng hợp li, hên tập trung lưu trữ có hệ thống tại cơ sở dau mối phân tích, Cần quy định rõ thời gian lưu trữ đối với hồ sơ phân tích.
3.2. NỘI DUNG PHAN TÍCH TÀI CHÍNH DOANH NGHIỆP
3.2.1 Phân tích tình hình nguồn vốn
Tình hình nguồn vốn của doanh. nghiệp thể hiện qua quy mô, cơ cấu và sự biến động của nguồn vốn. Phân tích tình hình nguồn vốn của doanh nghiệp để thấy được doanh nghiệp đã huy động vốn từ những nguồn nào?
Quy mô nguồn vốn huy động được đã tăng hay giảm? Chính sách huy động. vốn của doanh nghiệp như thế nào? Mức độ mao hiểm về tài chính của doanh nghiệp thông qua chính sách đó. Cơ cấu nguồn vốn của doanh nghiệp theo hướng độc lập hay phụ thuộc về mặt tài chính đối với bên ngoài và thay đổi theo chiều hướng nào? Từ đó xác định các trọng điểm trong chính sách huy động vốn của doanh nghiệp trong mỗi thời kỳ.
Khi phân tích tình hình nguồn vốn người ta thường sử dụng thông qua
2 nhóm chỉ tiêu sau:
+ Các chỉ tiêu phần ánh quy mô, sự biến động của nguồn vốn:
Tổng nguồn vốn và từng chỉ tiêu nguồn vốn trên Bảng cân đối kế toán
(B01 -DN) ;
Tổng nguồn vốn = Nợ phải trả + Vốn chủ sở hữu
Nợ phải trả của doanh nghiệp được chia thành nợ ngắn hạn (là các khoản nợ mà doanh nghiệp có trách nhiệm phải thanh toán trong vòng một năm hay một chu kỳ kinh doanh) và nợ dài hạn (là các khoản nợ mà
doanh nghiệp có trách nhiệm phải thanh toán ngoài một năm hay một chu kỳ kinh doanh);
389
Mở trang này trong bản PDFTrang 390
Xem ảnh trang gốc
Vốn chủ sở hữu là số vốn của các chủ sở hữu, các nhà đầu tư đóng gop ban đầu và bổ sung thêm trong quá trình kinh doanh (vốn đầu tư của chủ sở hữu). Ngoài ra, thuộc vốn chủ sở hữu còn bao gồm một số khoản khác phát sinh trong-quá trình hoạt động kinh doanh như: chênh lệch ty giá hối đoái, chênh lệch đánh giá lại tài sản, lợi nhuận sau thuế chưa phân phối, các quỹ doanh nghiệp... :
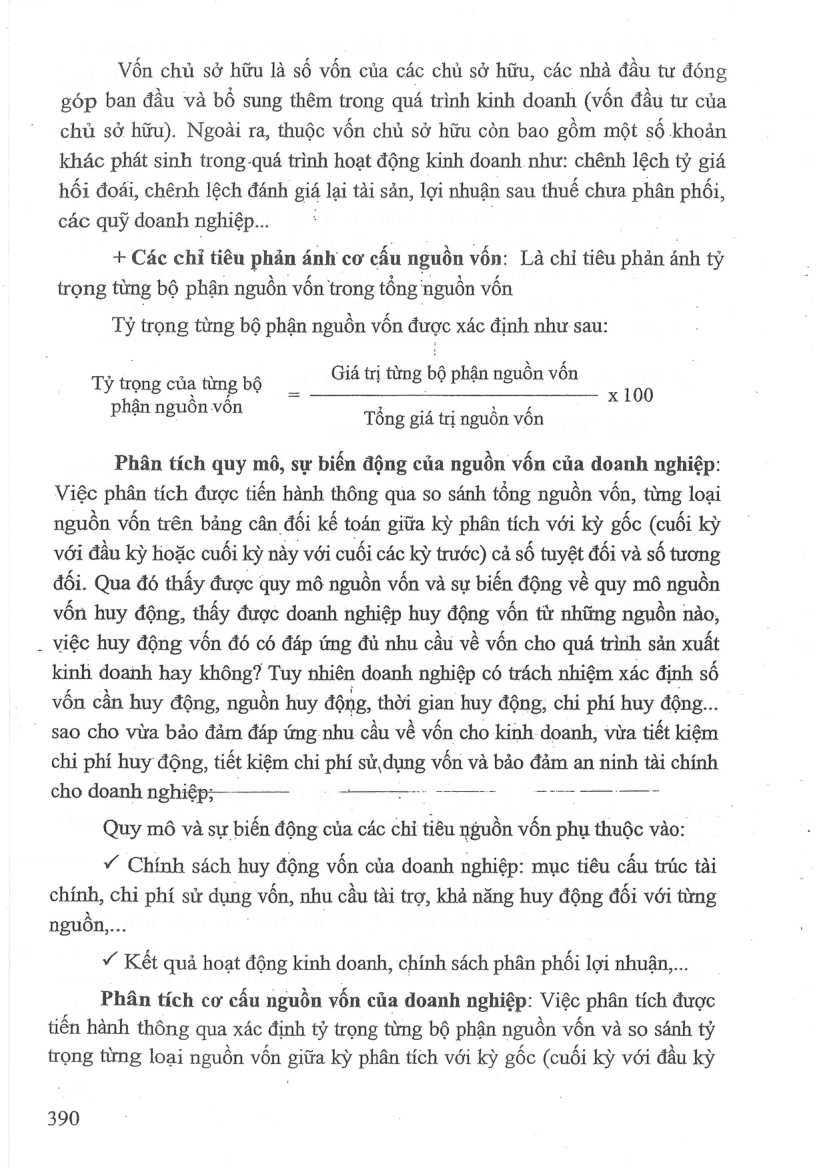
+ Các chỉ tiêu phần ánh cơ cấu nguồn vốn: Là chỉ tiêu phản ánh tỷ trọng từng bộ phận nguồn vốn trong tổng nguồn vốn
Tỷ trọng từng bộ phận nguồn vốn được xác định như sau:
Tỷ trọng của tùng bộ Giá trị từng bộ phận nguôn von ¬ rap phận nguôn vôn
Tong giá trị nguôn von
Phân tích quy mô, sự biến động của nguồn vốn của doanh nghiệp:
Việc phân tích được tiến hành thông qua so sánh tổng nguồn vốn, từng loại nguồn vốn trên bảng cân. đối kế toán giữa kỳ phân tích với kỳ gốc (cuối kỳ với đầu kỳ Hoặc cuối kỳ này với cuối các kỳ trước) cả số tuyệt đối và số tương đối. Qua đó thầy được quy mô nguồn vốn và sự biến động về quy mô nguồn vốn huy động, thấy được doanh nghiệp huy động vốn tử những nguồn nào,
_ việc huy động vốn đó có đáp ứng đủ nhu cầu về vốn cho quá trình sản xuất kinh doanh hay khong? Tuy nhiên doanh nghiệp có trách nhiệm xác định số vốn cần huy động, nguồn huy động, thời gian huy động, chi phí huy động. sao cho vừa bảo đảm đáp ứng nhu cầu về vốn cho kinh doanh, vừa tiết kiệm chi phí huy động, tiết kiệm chi phí sử đụng vốn và bảo đảm an ninh tài chính
cho doanh nghiệp; —. - - NO
Quy mô và sự biên động của các chỉ tiêu ngudn von phụ thuộc vào:
v Chính sách huy động vốn của doanh nghiệp: mục tiêu cấu trúc tài chính, chi phí sử dụng vốn, nhu cầu tài trợ, khả năng huy động đối với từng nguồn...
v Kết quả hoạt động kinh doanh, chính sách phân phối lợi nhuận....
Phân tích cơ cầu nguồn vốn của doanh nghiệp: Việc phân tích được tiên hành thông qua xác định tỷ trọng từng bộ phận nguồn vốn và so sánh tỷ trọng từng loại nguồn vốn giữa kỳ phân tích với kỳ gốc (cuối kỳ với đầu kỳ
390
Mở trang này trong bản PDFTrang 391
Xem ảnh trang gốc
hoặc cuối kỳ này với cuối các kỳ trước). Qua đó thấy được cơ cầu nguồn vốn huy động và sự biến động về cơ cầu nguồn vốn huy động, mức độ độc lập hay phụ thuộc về mặt tài chính của doanh nghiệp đối với bên ngoài. Chính sách tài chính của doanh nghiệp trong kỳ như thế nào và sự mạo hiểm về tài chính của doanh nghiệp thông qua chính sách đó;
Trong điều kiện cho phép, có thể xem xét và so sánh sự biến động về tỷ trọng của từng bộ phận nguồn vốn chiếm trong tổng số nguồn vốn của doanh nghiệp qua nhiều năm và so với cơ cấu chung của ngành dé đánh giá;
Cơ cấu nguồn vốn phụ thuộc vào chính sách huy động vốn của doanh nghiệp: Mục tiêu cấu trúc tài chính, chi phí sử dụng vốn, nhu cầu tài trợ, khả năng huy động đối với từng nguồn, quan điểm của chủ thể quản lý về huy động vốn; hiệu quả hoạt động kinh doanh và chính sách phân phối lợi
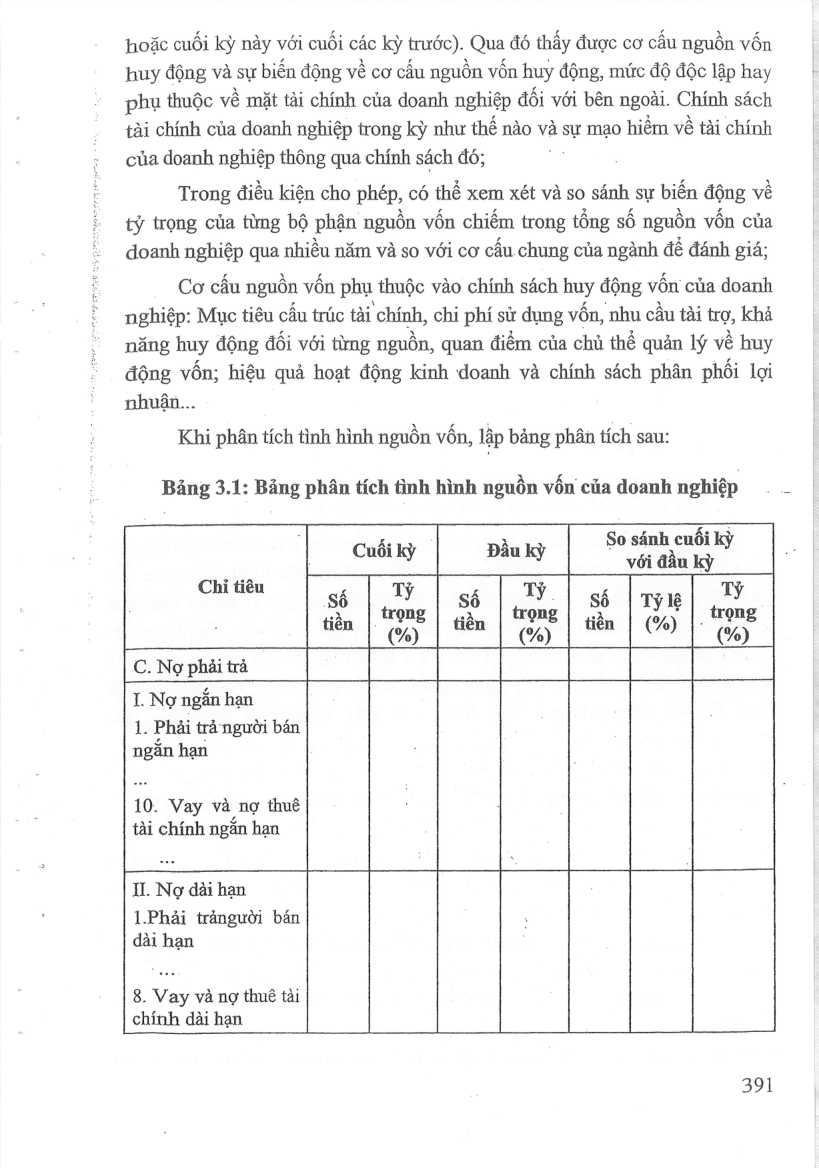
Khi phân tích tình hình nguồn vốn, lập bảng phân tích sau:
Bảng 3.1: Bảng phân tích tình hình nguồn vốn của doanh nghiệp
An: À So sánh cuối kỳ
Cuôi kỳ Đâu kỳ với đầu kỳ
Chỉ tiêu H ÿ 7 ỹ - ÿ af ‘a =e ei le (bee ds ae oA ; UY sÀ od 0 . *
tién (%) tiền (%) tiên | (%) (%)
C. Nợ phải trả
LNỢ ngắn hạn
1. Phải trả người bán ngăn hạn
10. Vay và nợ thuê tài chính ngăn ban
Il. Nợ dài hạn
1.Phai trảngười bán dài hạn
8. Vay và nợ thuê tài chính dài hạn
391
Mở trang này trong bản PDF