Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 384
Xem ảnh trang gốc
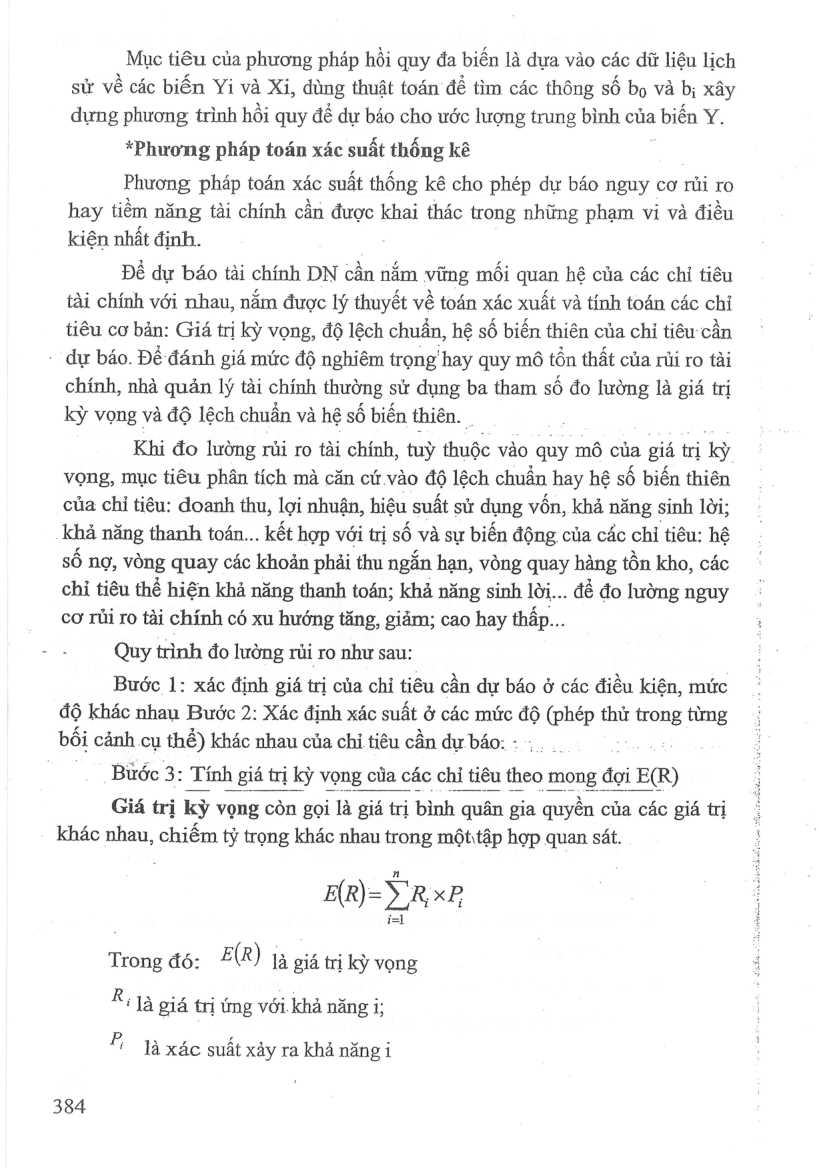
Mục tiêu của phương pháp hồi quy đa biến là đựa vào các dữ liệu lịch sử về các biến Yi và Xi, dùng thuật toán dé tìm các thông số bo và bị xây dựng phương trình hồi quy để du báo cho ước lượng trung bình của biến Y.
*Phương pháp toán xác suất thống kê
Phương pháp toán xác suất thống kê cho phép dự báo nguy cơ rủi ro hay tiềm năng tài chính cần được khai thác trong những phạm vi và điều kiện nhất định.
Để dự báo tài chính DN cần nắm vững mối quan hệ của các chỉ tiêu tài chính với nhau, nắm được lý thuyết về toán xác xuất và tính toán các chỉ tiêu cơ bản: Gia trị kỳ vọng, độ lệch chuẩn, hệ số biến thiên của chỉ tiêu cần
. dự báo. Đề đánh giá mức độ nghiêm trong’ 'hay quy mô tồn thất của rủi ro tài chính, nhà quản lý tài chính thường sử dung ba tham số đo lường là giá tri kỳ vọng và độ lệch chuẩn và hệ số biến thiên. _
Khi đo lường rủi ro tài chính, tuỳ thuộc vào quy mô của giá tri kỳ vọng, mục tiêu phân tích mà căn cứ vào độ lệch chuẩn hay hệ số biến thiên của chỉ tiêu: doanh thu, lợi nhuận, hiệu suất sử dụng vốn, khả năng sinh lời; khả năng thanh toán... kết hợp với trị số va sự biến động của các chi tiêu: hệ sé nợ, vòng quay các khoản phải thu ngắn hạn, vòng quay hàng tồn kho, các chỉ tiêu thể hiện khả năng thanh toán; khả năng sinh lời... để đo lường nguy cơ rủi ro tai chính có xu hướng tăng, giảm; cao hay thấp...
Quy trình đo lường rủi ro như sau:
Bước 1: xác định giá trị của chỉ tiêu cần dự báo ở các điều kiện, mức độ khác nhau Bước 2: Xác định xác suất ở các mức độ (phép thử khong từng bối cảnh cụ thể) khác nhau của chỉ tiêu cần dự báo: - -..
„ Bước3: _Tính giá trị kỳ vọng của các chỉ tiêu theo na đợi E BR)
Giá tri ky vọng còn gọi là giá trị bình quân gia quyền của các giá tri
khác nhau, chiếm tỷ trọng khác nhau trong một tập hợp quan sát.
R= IR XP
Trong đó: E(R) là giá trị kỳ vọng
Rs là giá trị ứng với khả năng i;
' là xác suât xảy ra khả năng i
384
Mở trang này trong bản PDFTrang 385
Xem ảnh trang gốc
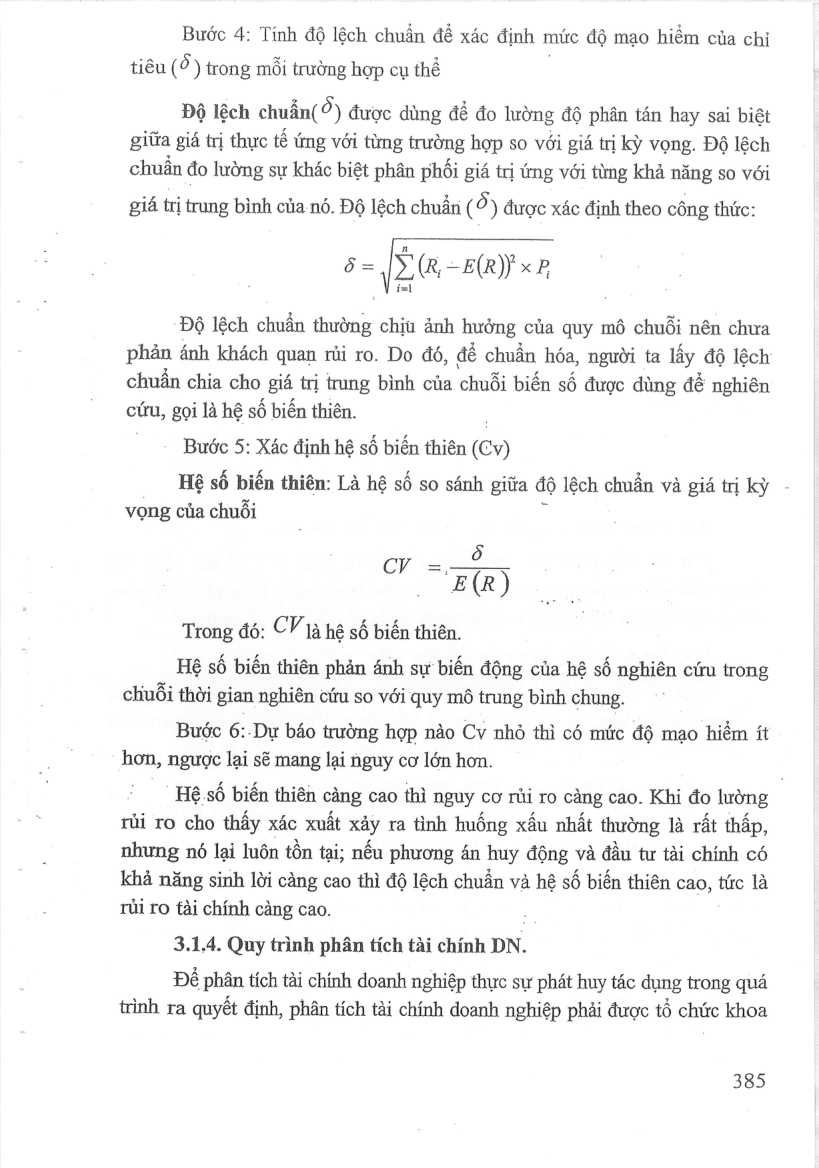
Bước 4: Tính độ lệch chuẩn để xác định n mức độ mạo hiểm của chỉ tiêu (o ) trong mối trường hợp cụ thể
Độ lệch chuẩn( Ô) được dùng để do lường độ phân tán hay sai biệt giữa giá trị thực té ứng với từng trường hợp so với giá trị kỳ vọng. Độ lệch chuân đo lường sự khác biệt phân phối giá trị ứng với từng khả năng so với giá trị trung bình của nó. Độ lệch chuẩn cổ ) được xác định theo công thức:
> ~E(R)) x P
Độ lệch chuẩn thường chịu ảnh hưởng của quy mô chuỗi nên chưa phản ánh khách quan rủi ro. Do đó, dé chuẩn hóa, người ta lấy độ lệch chuẩn chia cho giá trị trung bình của chuỗi biến số được dùng để nghiên cứu, gọi là hệ số biến thiên.
Bước 5: Xác định hệ số biến thiên (Cv)
Hệ số biến thiên: Là hệ số so sánh giữa độ lệch chuẩn và giá trị kỳ - vọng của chuỗi
Πxi
E(R)
Trong đó: CY là hệ số biến thiên.
Hệ số biến thiên phản ánh sự biến động của hệ số nghiên cứu trong chuối thời gian nghiên cứu so với quy mô trung bình chung.
Bước 6:.Dự báo trường hợp nào Cy nhỏ thì có mức độ mạo hiểm ít hơn, ngược lại sẽ mang lại nguy cơ lớn hơn.
' Hệ số biến thiên càng cao thì nguy cơ rủi ro càng cao. Khi đo lường rủi ro cho thấy xác xuất xảy ra tình huống xấu nhất thường là rất thấp, nhưng nó lại luôn tồn tại; nếu phương án huy động và đầu tư tài chính có khả năng sinh lời càng cao thì độ lệch chuẩn và hệ số biến thiên cao, tức là rui ro tài chính càng cao. !
3.1.4. Quy trình phân tích tài chính DN.
Để phân tích tài chính doanh nghiệp thực sự phát huy tác dụng trong quá trình ra quyết định, phân tích tài chính doanh nghiệp phải được tổ chức khoa
385
Mở trang này trong bản PDFTrang 386
Xem ảnh trang gốc
học, hợp lý, phù hợp đặc điểm kinh đoanh, cơ chế hoạt động, cơ chế quản lý kinh tế tài chính của doanh nghiệp và phù hợp với mục tiêu quan tâm của từng đối tượng. Mối đối tượng quan tâm với những mục đích khác nhau nên việc phân tích đối với mỗi đối tượng cũng khác nhau do đặc thủ. Thông thường phân tích tài chính doanh nghiệp được tiền hành qua các giai đoạn sau:
*Giai đoạn lập kế hoạch phân tích (Giai đoạn chuẩn bị phân tích)
Đây là giai đoạn đầu tiên quyết định đến chất lượng, hiệu quả của quá trình phân tích tài chính trong doanh nghiệp. Lập kế hoạch phân tích bao gồm:
Xác dinh mục tiêu, nội dung, phạm vi phân tích, thời gian tiền hành
phần tích:
Cần xác định rõ mục tiêu phân tích, nội dung phân tích; phạm vi phân tích; loại hình phân tích là phân tích theo chuyên đề hay toàn diện, phân tích trước, trong và sau khi hoạt động... thời gian bắt đầu và kết thúc quá trình phân tích. dé trên cơ sở đó thiết lập quy trình, khối lượng công việc... cần thực hiện tiếp theo.
Xác định chỉ tiêu và phương pháp phân tích sử dụng:
Căn cứ vào mục tiêu, phạm vi, thời gian phân tích để lựa chọn nội dung, chỉ tiêu và phương pháp phân tích phù hợp, tránh lãng phí thời gian, công sức của bộ phận phân tích và tránh thoát ly mục tiêu phân tích.
Lựa chọn tài liéu, thông tin can thu thập:
Căn cứ vào nội dung, chi tiêu và phương pháp phân tích đã xác định, kế hoạch phân tích cần chỉ rõ những tài liệu, thông tin cần thu thập, tìm hiểu cũng như các nguồn cung cấp thông tin thích hợp cho việc phân tích.
Lựa chọn nhân sự và phương tiện phân tích. —. — se oe
Con người luôn là yếu tố quan trọng dé thực hiện phân tích tài chính doanh nghiệp: Đề quá trình phân tích hoạt động tài chính dién ra đúng tiến độ, tuân thủ quy trình thì kế hoạch phân tích cần phân công công việc, xác định nhiệm vụ, trách nhiệm của mỗi cá nhân một cách cụ thể, mái liên hệ giữa các bộ phận phân tích trong mô hình một cách chặt chế, sử dụng các công cụ, phương tiện một cách hiệu quả..
*Giai đoạn thực hiện phân tích.
Đây là giai đoạn triển khai, thực hiện các công việc đã ghi trong kế hoạch
386
Mở trang này trong bản PDFTrang 387
Xem ảnh trang gốc
Tiến hành phân tích bao gồm các công việc cụ thể sau:
Suu tầm tài liệu:
Đề thực hiện phân tích tài chính doanh nghiệp cần phải sưu tầm tài liệu đầu vào của quá trình phân tích. Thông thường tài liệu dùng vào việc phân tích bao gồm: Hệ thống báo cáo tài chính và báo cáo kế toán quản trị;
Các tài liệu kế hoạch (Kế hoạch kinh tế kỹ thuật, tài chính của doanh nghiệp giống như đường ray của doanh nghiệp, nó định hướng cho doanh nghiệp đi đúng hướng, về đích an toàn, hiệu qua); Tài liệu khác...
Tài liệu phục vụ phân tích không chỉ giới hạn trong những báo cáo đài chính, báo cáo kế toán quản trị, các chỉ tiêu kế hoạch đặt ra mà còn bao gồm các tài liệu như báo cáo tổng kết, biên bản thanh tra, báo cáo kiểm toán, ... cho biết những nguyên nhân cụ thể của việc hoàn thành hay không hoàn thành các chỉ tiêu, những mặt mạnh và những mặt yếu kém... Ngoài ra, tham khảo các tạp chí chuyên ngành, các thông tin về các đối thủ cạnh tranh, bạn hàng, các chính sách kinh tế, tài chính của Nhà nước. Tuy nhiên dé đảm bảo tính chính xác cho kết quả phân tích, trước khi tính toán các chỉ - tiêu phân tíchcần kiểm tra, đối chiếu tính hợp lý, hợp. lệ của cơ sở dữ liệu gốc trên các khía cạnh, nội dung trọng yếu.
Tinh toán chỉ tiêu, vận dụng phương pháp phân tích:
Sau khi đã sưu tằm tài liệu, nhà phân tích đã tiền hành tính toán các chỉ tiêu phân tích, sử dụng các phương pháp thích hợp dé xác định các chỉ tiêu.
- Đánh giá chung (khái quát) tình hình:
'- Xác định nhân tổ ảnh hưởng và phân tích ảnh hưởng của từng nhân tổ đến đối tượng phân tích: :
Bằng các phương pháp thích hợp (phương pháp thay thế liên hoàn, số. chênh lệch, số cân đối, phương pháp..) để xác định mức độ ảnh hướng của từng nhân tổ và phân tích thực chất ảnh hưởng của từng nhân tố đến sự thay đổi của đối tượng nghiên cứu nhằm làm rõ các quá trình tác động của nhân tố ảnh hưởng đến chỉ tiêu phân tích. :
- Tổng hợp kết quả phân tich, rút ra nhận xét, kết luận về tình hình tài chính của doanh nghiệp: ]
Trên cơ sở phân tích thực chat ảnh hưởng của các nhân tô dén sự biên động của chỉ tiêu nghiên cứu, các nhà phân tích cần phân tích môi quan hệ
387
Mở trang này trong bản PDF