Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 392
Xem ảnh trang gốc
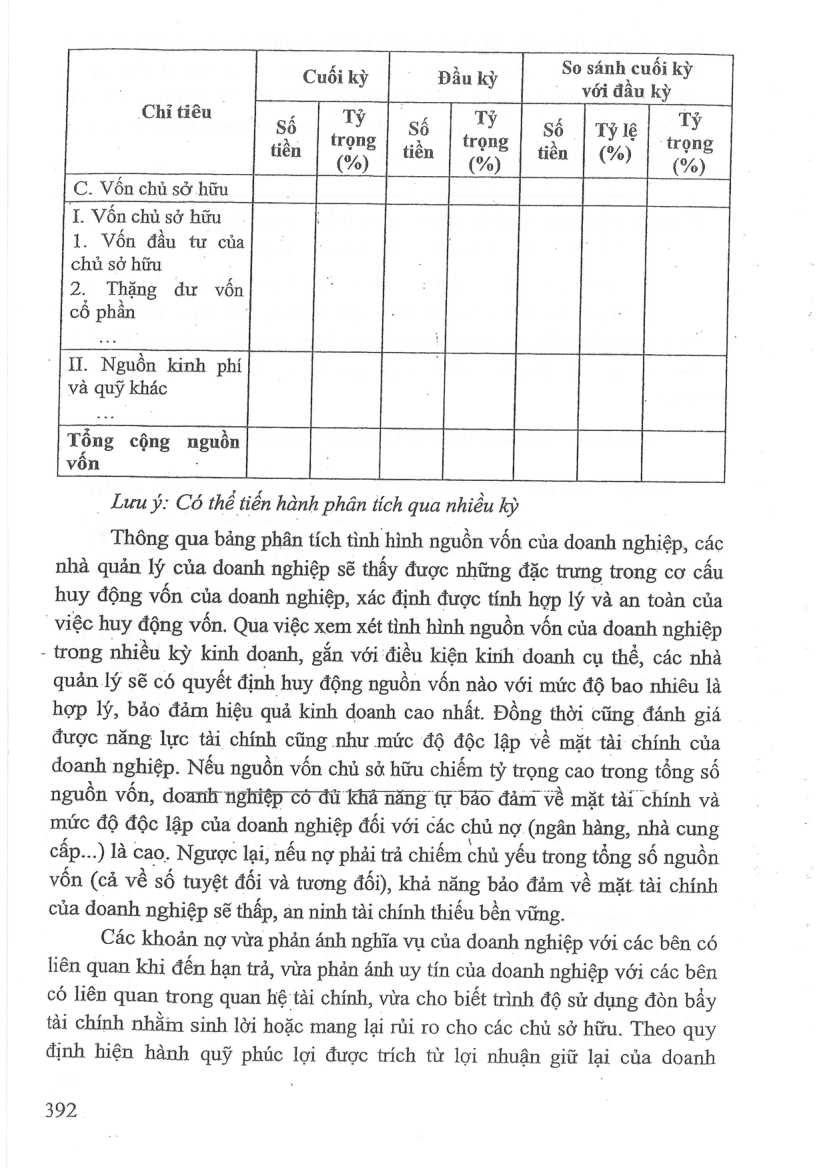
So sánh cuối kỳ
Cuôi kỳ Đâu kỳ với đầu kỳ
Chi tiêu F ¥ “ ý P ỷ sò nh = ae Sở .j ER 1s ax g oh 0 mà 0 0
tiên (%) tiên (%) tiền | (%) (%)
C. Vốn chủ sở hữu
I. Vốn chủ sở hữu
1. Vốn đầu tư của chủ sở hữu
2. Thang du von cổ phan
II. Nguồn kinh phí và quỹ khác
Tong cộng nguồn vôn 2
_ Luu ý: Có thể tiền hành phân tích qua nhiều kỳ
Thông qua bảng phân tích tình hình nguồn vốn của doanh nghiệp, các nhà quản lý của doanh nghiệp sẽ thấy được những đặc trưng trong cơ cấu huy động vốn của doanh nghiệp, xác định được tính hợp lý và an toàn của
"việc huy động vốn. Qua việc xem xét tình hình nguồn vốn của doanh nghiệp
- tong nhiều kỳ kinh doanh, gắn với điều kiện kinh doanh cụ thể, các nhà quản lý sẽ có quyết định huy động nguồn vốn nao với mức độ bao nhiêu là hợp lý, bảo đảm hiệu quả kinh doanh cao nhất. Đồng thời cũng đánh giá được năng lực tài chính cũng. như mức độ độc lập về mặt tài chính của doanh nghiệp. Nếu nguồn vốn chủ sở hữu chiếm tỷ trọng cao trong tổng số nguồn vốn, doanir nghiệp có đứ khá năng tự bảo đảm về mặt tài chính và mức độ độc lập của doanh nghiệp đối với các chủ nợ (ngân hàng, nhà cung cấp.. .) 1a « cao. "Ngược lại, nếu nợ phải trả chiếm chủ yếu trong tổng số nguồn vốn (cả về số tuyệt đối và tương đối), khả năng bảo đảm về mặt tài chính
của doanh nghiệp sẽ thấp, an ninh tài chính thiếu bền vững.
Các khoản nợ vừa phản ánh nghĩa vụ của doanh nghiệp với các bên có liên quan khi đến hạn trả, vừa phản ánh uy tín của doanh nghiệp với các bên có liên quan trong quan hệ ‘tai chính, vừa cho biết trình độ sử dụng đòn bay tài chính nhằm sinh lời hoặc mang lại rủi ro cho các chủ sở hữu. Theo quy định hiện hành quỹ phúc lợi được trích từ lợi nhuận giữ lại của doanh
392
Mở trang này trong bản PDFTrang 393
Xem ảnh trang gốc
nghiệp nhưng việc quản lý, chi tiêu quỹ này giống quản lý khoản nợ phải trả cán bộ công nhân viên.
Quỹ khen thưởng của doanh nghiệp được dùng để thưởng cuối năm hoặc thường kỳ trên cơ sở năng suất lao động và thành tích công tác của mỗi cán bộ, công nhân viên trong doanh nghiệp; Thưởng đột xuất cho những cá nhân, tập thể trong doanh nghiệp; Thưởng cho những cá nhân và đơn vị ngoài doanh nghiệp có đóng góp nhiều cho hoạt động kinh doanh, công tác quản lý của doanh nghiệp.
Quỹ phúc lợi được dùng để đầu tư xây dựng hoặc sửa chữa các công trình phúc lợi của doanh nghiệp; Chi cho các hoạt động phúc lợi công cộng của tập thể công nhân viên của doanh nghiệp, phúc lợi xã hội; Góp một phần vốn để đầu tr xây dựng các công trình phúc lợi chung trong ngành, hoặc với các đơn vị khác theo hợp đồng: Ngoài ra có thé sử dụng một phần quỹ phúc lợi để trợ cấp khó khăn đột xuất cho những người lao động kể cả những trường hợp về hưu, mắt sức, lâm vào hoàn cảnh khó khăn, không nơi nương tựa, hoặc làm công tác từ thiện xã hội, Việc sử dụng quỹ phúc lợi do Hội đồng quản trị hoặc Giám đốc
(đối với công ty không có Hội đồng quan tri) quyết định sau khi tham . khảo ý kiến của công đoàn trong doanh nghiệp.
Vốn chủ sở hữu vừa phản ánh quy mô vốn đầu tư của chủ sở hữu vừa phản ánh năng lực tự chủ về tài chính. “Trong vốn chủ sở hữu thì các quỹ của doanh nghiệp vừa thể hiện cơ cấu vốn chủ vừa thể hiện chính sách phân
phối kết quả kinh doanh sau mỗi thời kỳ.
Sự biến động của các chỉ tiêu nguồn vốn phụ thuộc vào: Chính sách huy động vốn của doanh nghiệp: mục tiêu cấu trúc tài chính, chi phí sử dụng vốn, nhu cầu tài trợ, khả năng huy động đối với từng nguồn; Kết quả hoạt . động kinh doanh, chính sách phân phối lợi nhuận;..
Dé đánh gia chính xác tính bop lý va mức độ an toàn tài chính của doanh nghiệp, các nhà phân tích cần liên hệ với chính sách huy động vốn và chính sách đầu tư trong từng thời kỳ của doanh nghiệp và nguyên nhân dẫn đến sự biến động của từng loại nguồn vốn. Chẳng hạn, trong giai đoạn đầu tư mở rộng kinh doanh, doanh nghiệp sẽ huy động tất cả các nguồn vốn có thể, nhất là nguồn vốn Vay (vay ngân hàng, vay các đối tượng khác và vay bằng phát hành trái phiếu) và vốn góp. Mặt khác, cũng cần liên hệ với chỉ tiêu trung bình ngành hoặc với các doanh nghiệp khác tương đương.
393
Mở trang này trong bản PDFTrang 394
Xem ảnh trang gốc
Tuy nhiên khi phân tích tình hình nguồn vốn huy động cần quan tâm đến huy động vốn sử dụng cho mục đích gì? Chi phí sử dụng nguồn vốn đó cao hay thấp...từ đó có căn cứ lựa chọn các nguồn vốn huy động cho quá trình hoạt động của DN.
3.2.2. Phân tích tình hình tài trợ của DN
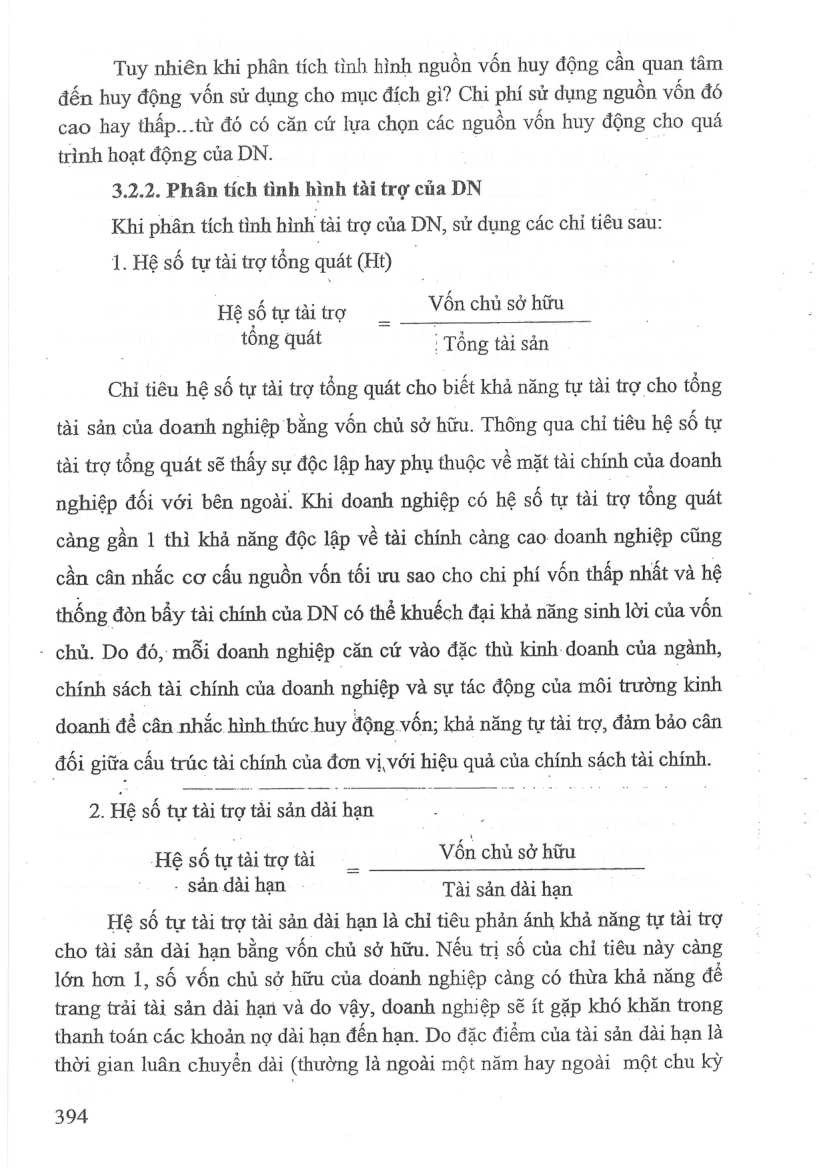
Khi phân tích tình hình tài trợ của DN, sử dụng các chỉ tiêu sau:
1. Hệ số tự tai tro tống quát (H9)
Hệ số tự tài trợ Vôn chủ sở hữu
tổng quát
Tổng tài sản
Chỉ tiêu hệ số tự tài trợ tổng quát cho biết khả năng tự tài trợ cho tổng tài sản của doanh nghiệp bằng vốn chủ sở hữu. Thông qua chỉ tiêu hệ số tự tai trợ tổng quát sẽ thầy sự độc lập hay phụ thuộc về mặt tài chính của doanh nghiệp đối với bên ngoài. Khi doanh nghiệp có hệ số tự tài trợ tổng quát càng gần 1 thì khả năng độc lập về tài chính càng cao doanh nghiệp cũng cần cân nhắc cơ cấu nguồn vốn tối ưu sao cho chi phí vốn thấp nhất và hệ thống đòn bay tai chính của DN có thể khuếch đại khả năng sinh lời của vốn
- chủ. Do đó, mối doanh nghiệp căn cứ vào đặc thù kinh doanh của ngành, chính sách tài chính của doanh nghiệp và sự tác động của môi trường kinh doanh để cân nhắc hình thức huy động vốn; khả năng tự tài trợ, đảm bảo can
đối giữa cấu trúc tài chính của đơn vị với hiệu quả của chính sách tài chính.
2. Hệ số tự tài trợ tải sản dài hạn
Hệ số tự tài trợ tài = Vôn chủ sở hữu
- Sản dài hạn Tài sản dài hạn
Hệ số tự tài trợ tài sản dài hạn là chi tiêu phản ánh khả năng tự tài trợ cho tài sản dài hạn bằng vốn chủ sở hữu. Nếu trị số của chỉ tiêu này càng lớn hơn 1, số vốn chủ sở hữu của doanh nghiệp cảng có thừa khả năng đề trang trải tài sản dài hạn và do vậy, doanh nghiệp sẽ ít gặp khó khăn trong thanh toán các khoản nợ đài hạn đến hạn. Do đặc điểm của tài sản dài hạn là thời gian luân chuyển dài (thường là ngoài một năm hay ngoài một chu kỳ
394
Mở trang này trong bản PDFTrang 395
Xem ảnh trang gốc
kinh doanh) nên nếu vốn chủ sở hữu của doanh nghiệp không đủ tài trợ tài sản dài hạn của mình mà phải sử dụng các nguồn vốn khác (kể cả vốn chiếm dụng dài hạn) thì khi các khoản nợ đáo hạn, doanh nghiệp sẽ gặp khó khăn trong thanh toán và ngược lại, nếu vốn chủ sở hữu của doanh nghiệp có đủ và bảo đảm thừa khả năng tài trợ tài sản dài hạn của doanh nghiệp thì doanh nghiệp sẽ ít gặp khó khăn khi thanh toán nợ đáo hạn. Điều này tuy giúp doanh nghiệp tự bảo đảm về mặt tài chính nhưng hiệu qua kinh doanh sẽ không cao do vốn đầu tư chủ yếu vào tài sản dài hạn, ít sử dụng vào kinh doanh quay vòng dé sinh lợi.
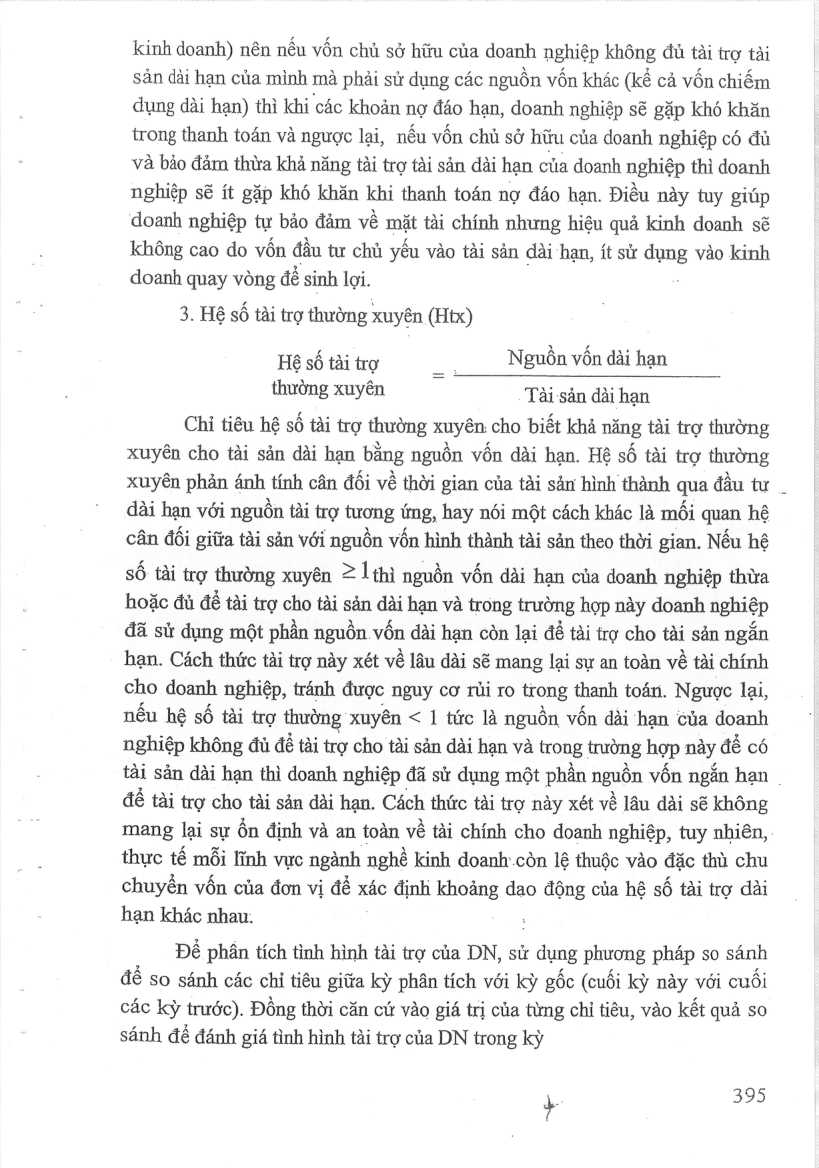
3. Hệ sé tài trợ thường xuyên (Htx)
Hệ số tài trợ Nguồn vốn dài hạn thường xuyên Tài sản dài hạn
Chỉ tiêu hệ số tài trợ thường xuyên cho biết khả năng tài trợ thường xuyên cho tài sản dài hạn bằng nguồn vốn dài hạn. Hệ số tài trợ thường xuyên phản ánh tính cân đối về thời gian của tài sản hình thành qua đầu tự dài hạn với nguồn tài trợ tương ứng, hay nói một cách khác là mối quan hệ cân đối giữa tài sản với nguồn vốn hình thành tài sản theo thời gian, Nếu hệ
số tài trợ thường xuyên 2 | thi nguồn vốn dài hạn của doanh nghiệp thừa
hoặc đủ đề tài trợ cho tài sản dài hạn và trong trường hợp này doanh nghiệp đã sử dụng một phần nguồn vốn dài hạn còn lại để tài trợ cho tài sản ngắn hạn. Cách thức tài trợ này xét về lâu dài sẽ mang lại sự an toàn về tài chính cho doanh nghiệp, tránh được nguy cơ rủi ro trong thanh toán. Ngược lại, nếu hệ số tài trợ thường xuyên < 1 tức là nguồn vốn dài ‘han của doanh nghiệp không đủ đề tài trợ cho tài sản dài hạn và trong trường hợp này để có
tài sản đài hạn thì doanh nghiệp đã sử dụng một phần nguồn vốn ngắn hạn |
để tài trợ cho tài sản dài hạn. Cách thức tài trợ này xét về lâu dài sẽ không mang lại sự ổn định và an toàn về tài chính cho doanh nghiệp, tuy nhiên,. thực tế mỗi lĩnh vực ngành nghề kinh doanh.còn lệ thuộc vào đặc thù chu chuyển vốn của đơn vị để xác định khoảng đạo động của hệ số tài trợ dài hạn khác nhau. :
Dé phần tích tình hình tài trợ cha DN, sử dung phương pháp so sánh dé so sánh các chỉ tiêu giữa kỳ phân tích với kỳ gốc (cuối kỳ này với cuối các kỳ trước). Đồng thời căn cứ vào giá trị của từng chỉ tiêu, vào kết quả so sánh đề đánh giá tình hình tài trợ của DN trong kỳ
395
+
Mở trang này trong bản PDF