Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 408
Xem ảnh trang gốc
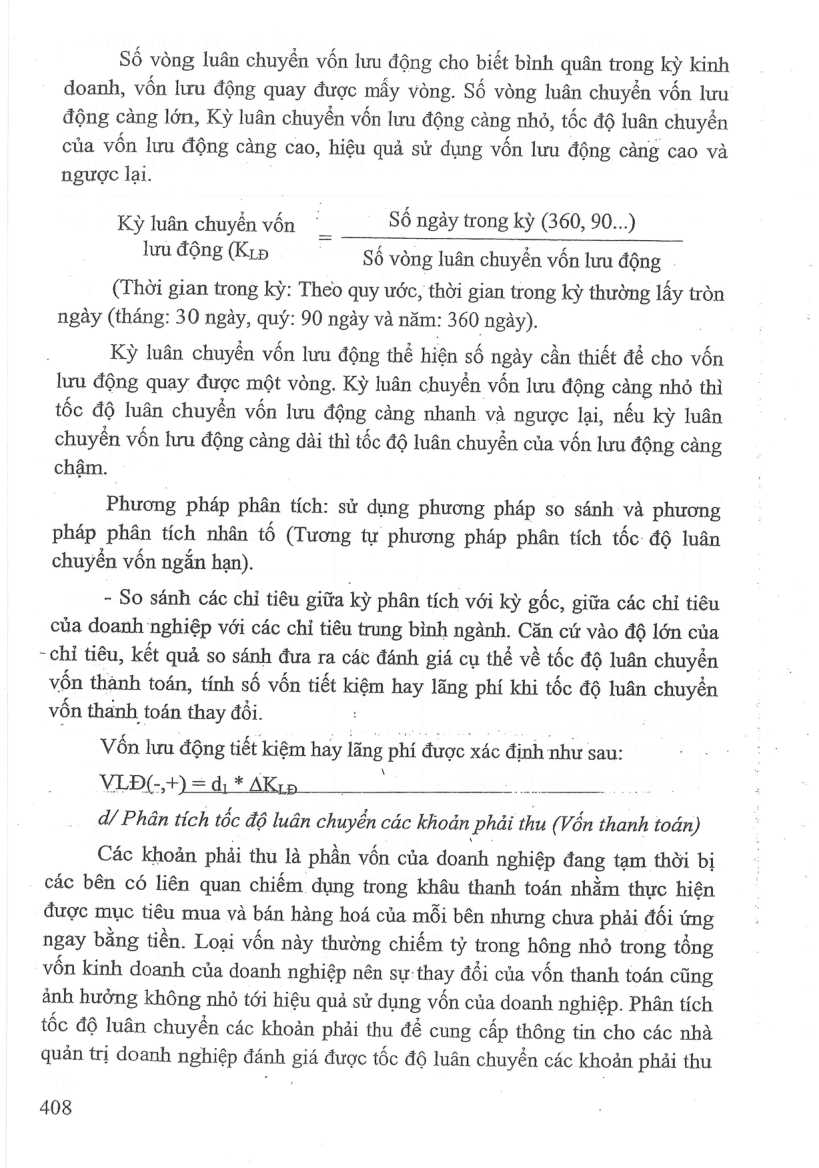
Số vòng luân chuyển vốn lưu động cho biết bình quân trong kỳ kinh doanh, vốn lưu động quay được may vòng. Số vòng luân chuyển vốn lưu động cảng lớn, Kỳ luân chuyển vốn lưu động cảng nhỏ, tốc độ luân chuyển của vốn lưu động càng cao, hiệu quả sử dụng vốn lưu động càng cao và
ngược lại.
Số ngày trong kỳ (360, 90...)
Kỳ luân chuyển vốn c
lưu động (Kip Số vòng luân chuyển vốn lưu động
(Thời gian trong kỳ: Theo quy ước, thời gian trong kỳ thường lấy tròn ngày (tháng: 30 ngày, quý: 90 ngày và năm: 360 ngày).
Kỳ luân chuyển vốn lưu động thể hiện số ngày cần thiết để cho vốn lưu động quay được một vòng. Kỳ luân chuyển vốn lưu động càng nhỏ thì tốc độ luân chuyển vốn lưu động cảng nhanh và ngược lại, nếu kỳ luân chuyển vốn hu động càng dai thì tốc độ luân chuyển của vốn lưu động càng chậm.
Phương pháp phân tích: sử dụng phương pháp so sánh và phương pháp phân tích nhân tố (Tương tự phương pháp phân tích tốc độ luân chuyển vốn ngắn hạn).
- So sánh các chỉ tiêu giữa kỳ phân tích với kỳ gốc, giữa các chỉ tiêu của doanh: nghiệp với các chỉ tiêu trung bình ngành. Căn cứ vào độ lớn của
- chỉ tiêu, kết qua so sánh đưa ra các đánh giá cụ thé về tốc độ luân chuyển vốn thành toán, tính số vốn tiết kiệm hay lãng phí khi tốc độ luân chuyển vốn thanh toán thay đổi.
Vốn lưu động tiết kiệm hay lãng phí được. xác định như sau:
VLBD(-,+) = dy * AKrp nu d/ Phân tích tốc độ luân chuyển các khoản phải thu (Von thanh toán)
Các khoản phải thu là phần vốn của doanh nghiệp đang tạm thời bị các bên có liên quan chiếm dụng trong khâu thanh toán nhằm thực hiện được mục tiêu mua và bán hàng hoá của mỗi bên nhưng chưa phải đối ứng ngay bằng tiền. Loại vốn này thường chiếm tỷ trong hông nhỏ trong tổng vốn kinh doanh của doanh nghiệp nên sự: thay đồi của vốn thanh toán cũng ảnh hưởng không nhỏ tới hiệu quả sử dụng vốn của doanh nghiệp. Phân tích tốc độ luân chuyển các khoản phải thu để cung cấp thông tin cho các nhà quản trị doanh nghiệp đánh giá được tốc độ luân chuyển các khoản phải thu
408
Mở trang này trong bản PDFTrang 409
Xem ảnh trang gốc
của doanh nghiệp là nhanh hay chậm, từ đó có các giải pháp điều chỉnh chính sách tín dụng và quản trị nợ phù hợp với từng đối tượng nợ.
Khi phân tích tốc độ luân chuyển các khoản phải thu, sử dụng chỉ tiêu sau:
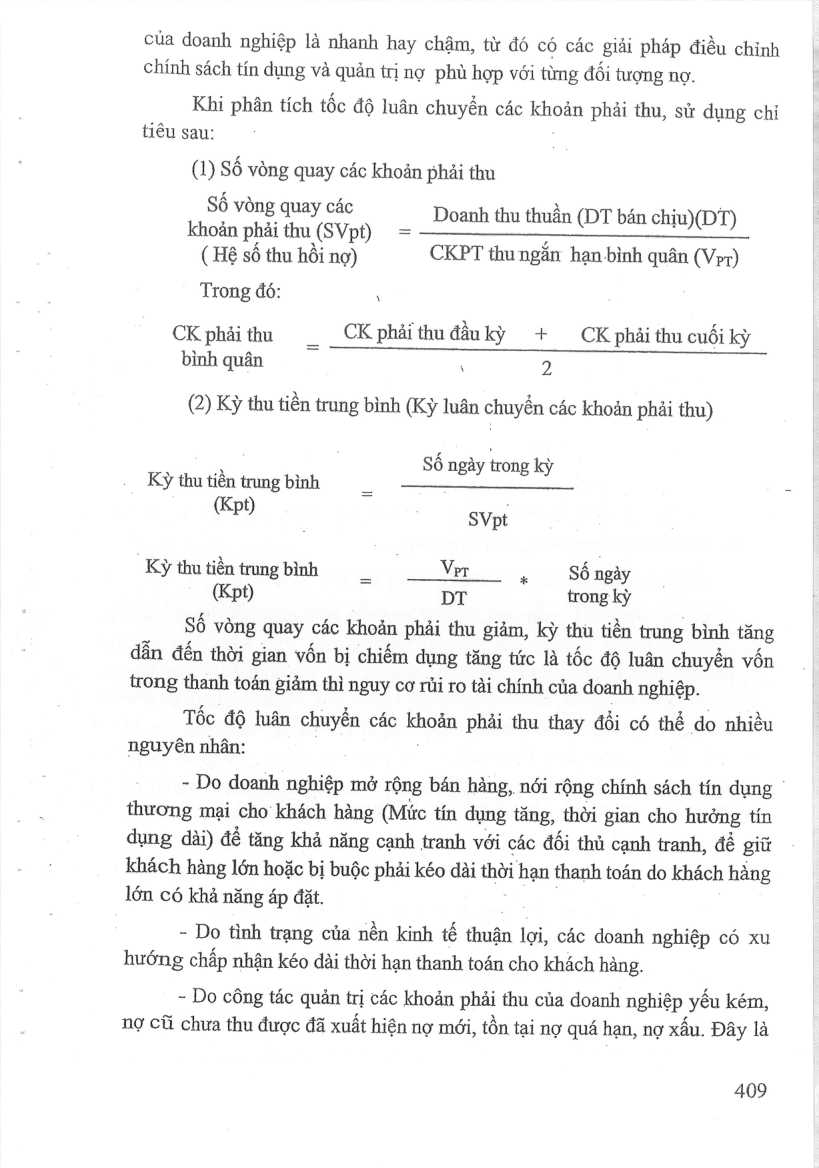
(1) Số vòng quay các khoản phải thu
SÔ vòng quay các Doanh thu thuần (DT bán chịu)(DT) khoản phải thu (SVpt) = 7
( Hệ số thu hồi nợ) CKPT thu ngắn hạn bình quân (Vpr)
Trong đó: `
CKphảithu _ CK phaithudduky + CK phải thu cuối kỳ binh quan : 2
(2) Kỳ thu tiền trung bình (Kỳ luân chuyển các khoản phải thu)
Số ngày trong kỳ
Kỳ thu tiên trung bình _ - ne ii §Vpt
‘Kythutiéntrmgbinh == Vn Sốngày
(Kpt) DT trong ky
Sé vong quay các khoản phải thu giảm, kỳ thu tiền trung bình tăng dẫn đến thời gian vốn bị chiếm dụng tăng tức là tốc độ luân chuyển vốn trong thanh toán giảm thì nguy cơ rủi ro tài chính của doanh nghiệp.
Tốc độ luân chuyển các khoản phải thu thay đổi có thể do nhiều nguyên nhân:
- Do doanh nghiệp mở rộng bán hàng, nới rộng chính sách tín dụng ` thương mại cho khách hàng (Mức tín dụng tăng, thời gian cho hưởng tín dụng dài) để tăng khả năng cạnh tranh với các đối thủ cạnh tranh, đề giữ khách hàng lớn hoặc bị buộc phải kéo dài thời hạn thanh toán do khách hàng lớn có khả năng áp đặt.
- Do tình trạng của nền kinh tế thuận lợi, các doanh nghiệp có xu hướng chấp nhận kéo dài thời hạn thanh toán cho khách hàng.
- Do công tác quản trị các khoản phải thu của doanh nghiệp yếu kém, nợ cũ chưa thu được đã xuất hiện nợ mới, tồn tại nợ quá han, nợ xâu. Day là
409
Mở trang này trong bản PDFTrang 410
Xem ảnh trang gốc
biểu hiện yếu kém của công tác quản trị nợ phải thu, doanh nghiệp cần nhanh chóng có biện pháp khắc phục.
Phương pháp phân tích: sử dụng phương pháp so sánh và phương pháp phân tích nhân tố (Tương tự phương pháp phân tích tốc độ luân chuyển vốn lưu động).
- So sánh các chỉ tiêu giữa kỳ phân tích với kỳ gốc, giữa các chỉ tiêu của doanh nghiệp với các chỉ tiêu trung bình ngành. Căn cứ vào độ lớn của chỉ tiêu, kết quả so sánh đưa ra các đánh giá cụ thể về tốc độ luân chuyển vốn thanh toán, tính số vốn tiết kiệm hay: lãng phí khi tốc độ luân chuyên vốn thanh toán thay đồi.
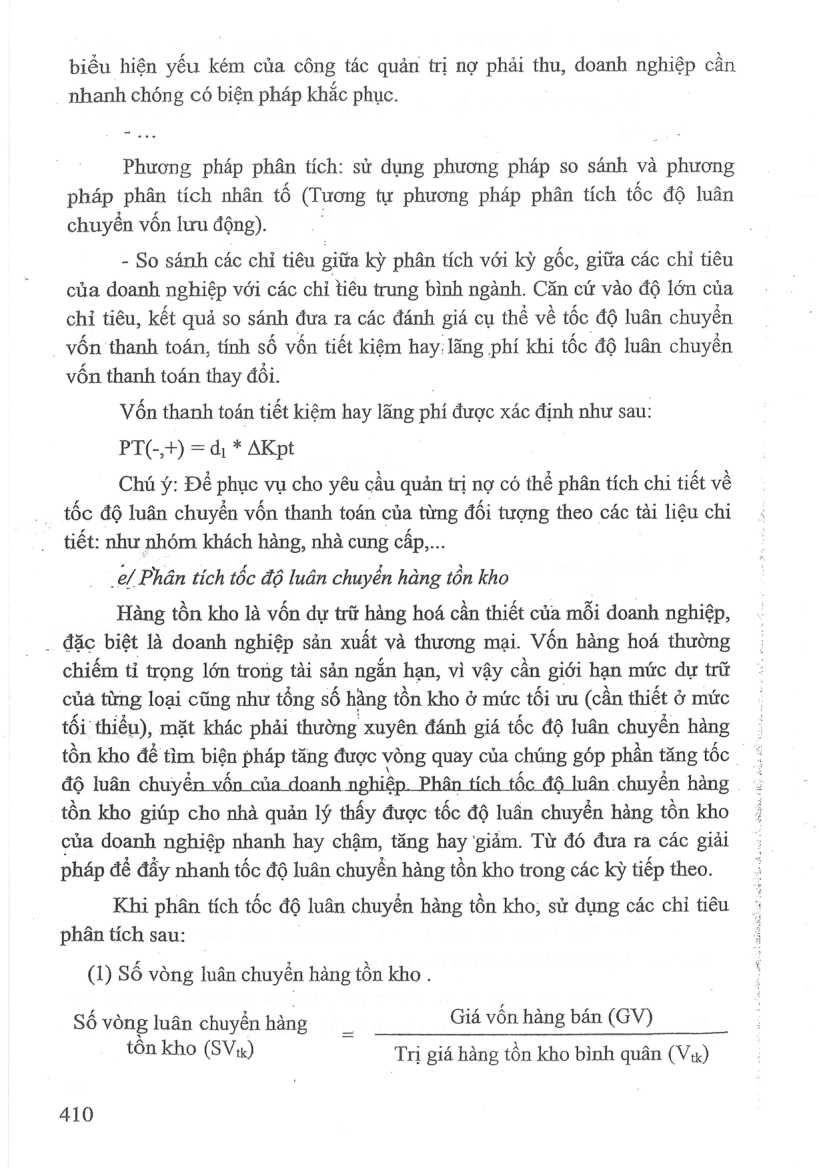
Vốn thanh toán tiết kiệm hay lãng phí được xác định như sau:
PT(-,+) = d, * AKpt
Chú ý: Để phục vụ cho yêu cầu quản tri nợ có thé phân tích chi tiết về tốc độ luân chuyển vốn thanh toán của từng đối tượng theo các tài liệu chi tiết: như nhóm khách hàng, nhà cung cấp,...
_e/ Phân tích tốc độ luân chuyên hàng tôn kho
Hàng tồn kho là vốn dự trữ hàng hoá cần thiết của mỗi doanh nghiệp,
. đặc biệt là doanh nghiệp sản xuất và thương mại. Vốn hàng hoá thường chiếm tỉ trọng lớn trong tài sản ngắn hạn, vì vậy cần giới hạn mức dự trữ của từng loại cũng như tổng số hàng tồn kho ở mức tối ưu (cần thiết ở mức tối thiểu), mặt khác phải thường xuyên đánh giá tốc độ luân chuyển hàng tồn kho dé tìm biện pháp tăng được vòng quay của chúng góp phần tăng tốc độ luân chuyển vốn của doanh nghiệp. _Phân tích tốc độ luân. chuyên hàng tồn kho giúp cho nhà quản lý thấy được tốc độ luần chuyển hàng tồn kho của doanh nghiệp nhanh hay chậm, tăng hay giảm. Từ đó đưa ra các giải pháp dé đầy nhanh tốc độ luân chuyển hàng tồn kho trong các kỳ tiếp theo.
Khi phân tích tốc độ luân chuyển hàng tồn kho, sử dụng các chỉ tiêu phân tích sau:
(1) Số vòng luân chuyển hàng tồn kho .
Số vòng luân chuyển hàng Giá von hang bán (GV) tôn kho (SVu) Tri giá hàng tồn kho bình quân (Vu)
410
Mở trang này trong bản PDFTrang 411
Xem ảnh trang gốc
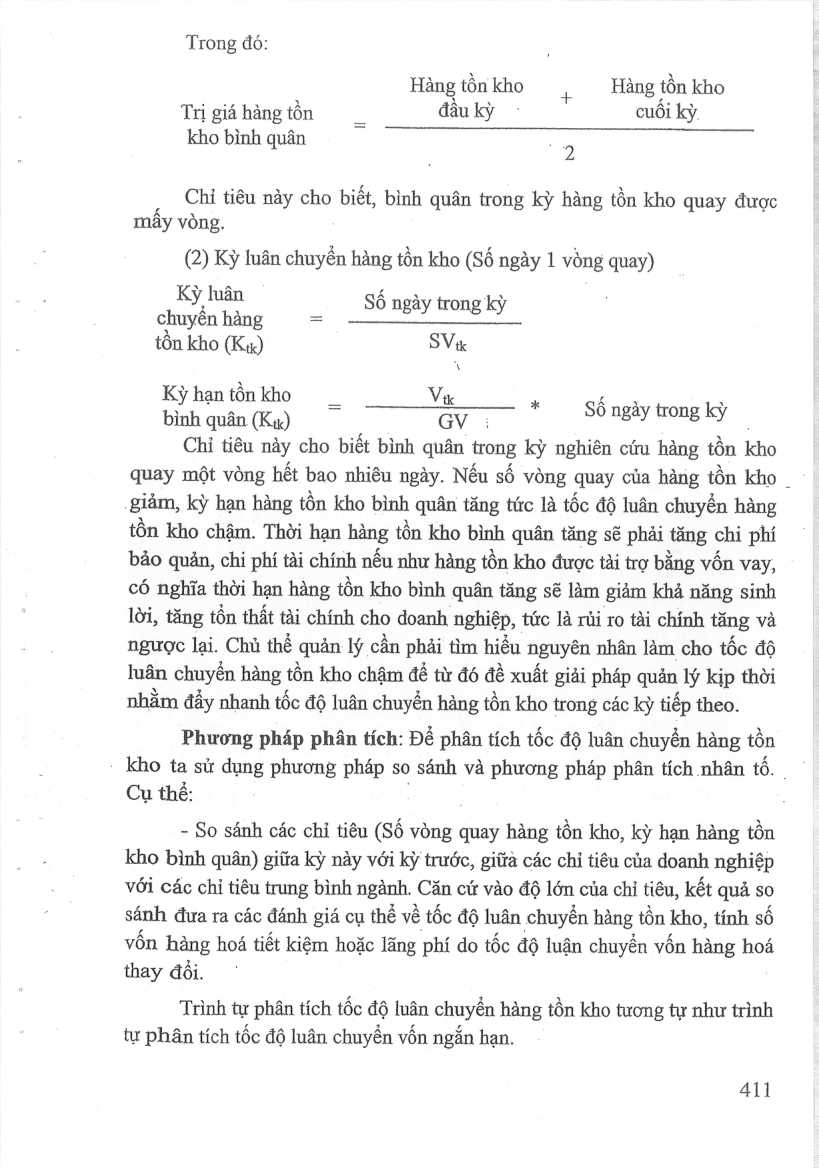
Trong đó:
Hàng tồn kho Hàng tồn kho
Lo. ˆ A ws + hea y
Tri giá hang tôn đầu kỳ - cuôi kỳ. kho bình quân n2
Chỉ tiêu này cho biết, bình quân trong kỳ hàng tồn kho quay được mấy vòng.
(2) Kỳ luân chuyển hàng tồn kho (Số ngày 1 vòng quay)
Kỳ luân <6 ngày hung kở chuyên hàng = tôn kho (Kx) SV
Kyhanténkho _ Vx sy _ bình quân (Kx) GV. S6 ngày trong ky
Chỉ tiêu này cho biết bình quân trong kỳ nghiên cứu hàng tồn kho quay một vòng hết bao nhiêu ngày. Nếu số vòng quay của hàng tồn kho _
.giảm, kỳ hạn hàng tồn kho bình quân tăng tức là tốc độ luân chuyển hàng tồn kho chậm. Thời hạn hàng tồn kho bình quân tăng sẽ phải tăng chỉ phí bảo quan, chi phí tài chính nếu như hàng tồn kho được tài trợ bằng vốn vay, có nghĩa thời hạn hàng tồn kho bình quân tăng sẽ làm giảm khả năng sinh lời, tăng tồn thất tài chính cho doanh nghiệp, tức là rủi ro tài chính tăng và ngược lại. Chủ thé quản lý cần phải tìm hiểu nguyên nhân làm cho tốc độ luân chuyển hàng tồn kho chậm dé từ đó đề xuất giải pháp quản lý kịp thời nhằm đầy nhanh tốc độ luân chuyển hàng tồn kho trong các kỳ tiếp theo.
Phương pháp phân tích: Đề phân tích tốc độ luân chuyển hàng tồn
- kho ta sử dụng phương pháp so sánh va phương pháp phân tích nhân tế...
Cụ thể:
- So sánh các chỉ tiêu (Số vòng quay hàng tồn kho, kỳ hạn hàng tồn kho bình quân) giữa kỳ này với kỳ trước, giữa các chỉ tiêu của doanh nghiệp với các chỉ tiêu trung bình ngành. Căn cứ vào độ lớn của chỉ tiêu, kết quả so sanh đưa ra các đánh giá cụ thé về tốc độ luân chuyển hàng tồn kho, tính số vốn hàng hoá tiết kiệm hoặc lãng phí do tốc độ luận chuyển vốn hàng hoá thay đồi.
Trình tự phân tích tốc độ luân chuyển hàng tồn kho tương tự như trình tự phân tích tốc độ luân chuyển vốn ngắn hạn.
411
Mở trang này trong bản PDF